
Amazon (AMZN), le géant américain du commerce en ligne et du cloud, a perdu jusqu'à 12,22% après la clôture de jeudi malgré le trimestre le plus rentable de son histoire. Mais ce trimestre a coûté plus d'argent qu'il n'en a rapporté et Andy Jassy annonce davantage de dépenses pour 2027.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, génération de trésorerie, bilan |
Un trimestre record et une facture qui grimpe
Amazon a publié jeudi 29 octobre, après la clôture de Wall Street, ses comptes du trimestre clos fin septembre. Le chiffre d'affaires atteint 201,9 milliards de dollars, en hausse de 12% sur un an. Le résultat d'exploitation, ce que l'activité rapporte avant les intérêts et les impôts, passe de 17,4 à 28,1 milliards de dollars. Il représente 13,9% des ventes, la marge la plus haute jamais publiée par le groupe selon son communiqué.
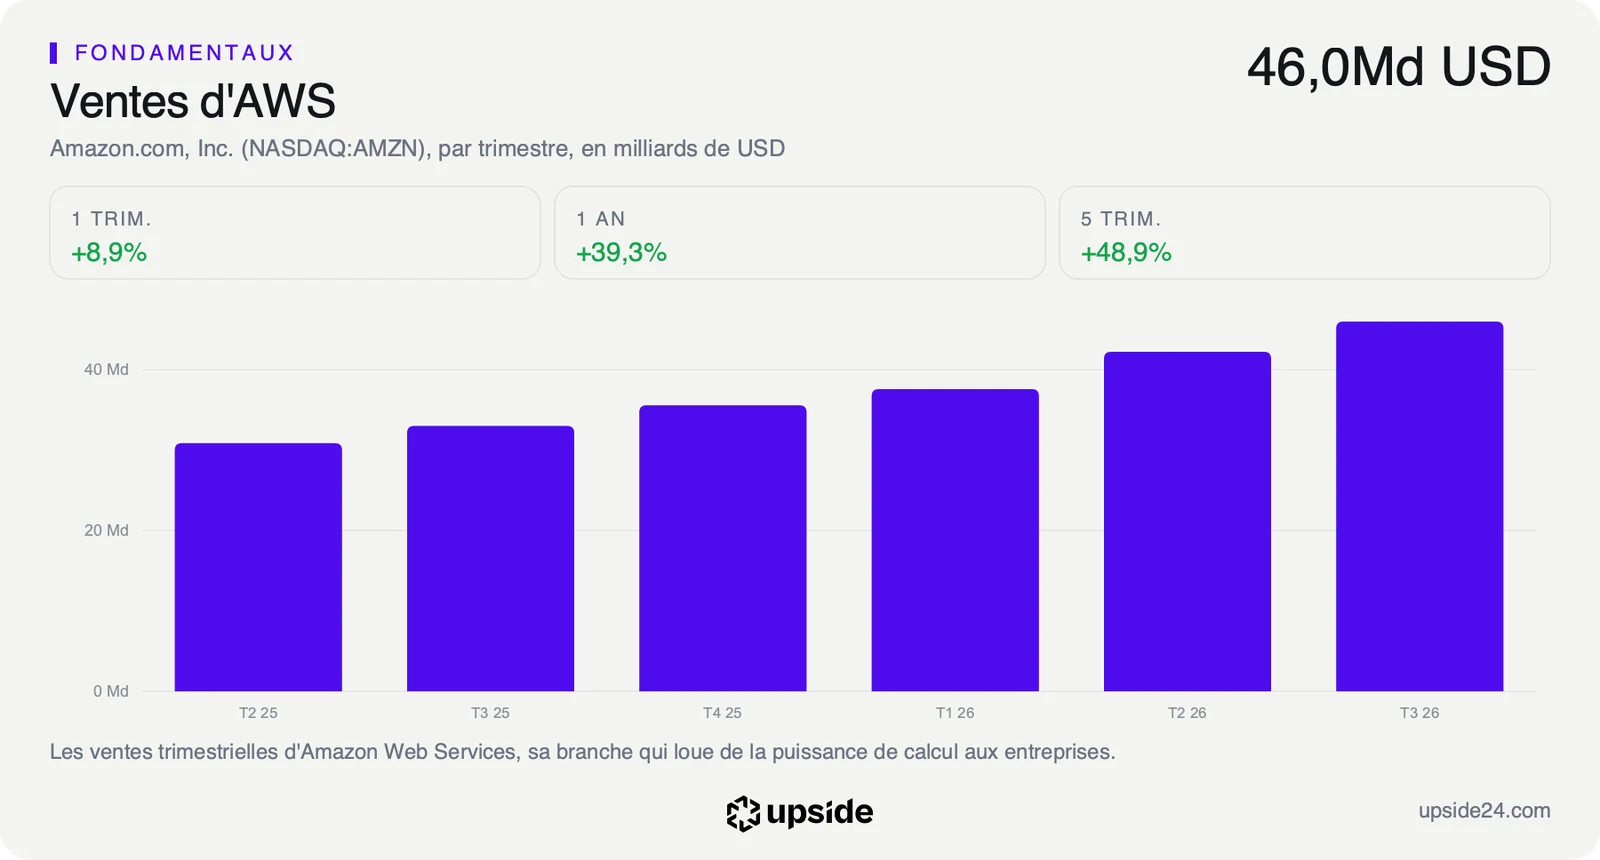
Amazon, c'est le site de commande en ligne et l'abonnement Prime, mais aussi AWS, le service qui loue aux entreprises la puissance de calcul de ses centres de données. AWS a vendu pour 46 milliards de dollars de services, soit 39,3% de plus qu'il y a un an, sa croissance la plus rapide depuis près de cinq ans. Cette branche pèse près de 23% des ventes du groupe et 63% de son résultat d'exploitation.
Face aux attentes, le trimestre reste légèrement en dessous. Le bénéfice par action ressort à 1,89 dollar, contre 1,96 dollar attendu par les analystes et 1,95 dollar un an plus tôt, un trimestre qui comptait 9,5 milliards de gains sur la participation dans la société d'IA Anthropic. Les ventes manquent d'environ 200 millions de dollars les 202,1 milliards attendus, selon le compte rendu d'Investing.com.
Le calendrier explique une partie de cet écart. Le Prime Day, la grande opération de promotions du groupe, a eu lieu au deuxième trimestre dans la plupart des grands pays, alors qu'il tombait entièrement au troisième en 2025. Sans ce décalage, la croissance des ventes aurait été plus forte d'environ 4 points, indique le communiqué.
Pour les trois derniers mois de l'année, Amazon prévoit 240 à 247 milliards de dollars de ventes et 28,5 à 33,5 milliards de résultat d'exploitation, contre 25 milliards un an plus tôt. Le groupe confirme environ 220 milliards de dollars d'investissements en 2026, plus du quart des ventes attendues cette année. Andy Jassy, son directeur général, prévient qu'il dépensera « nettement plus » en 2027, sans donner de montant.
Ce que le prix incorpore déjà
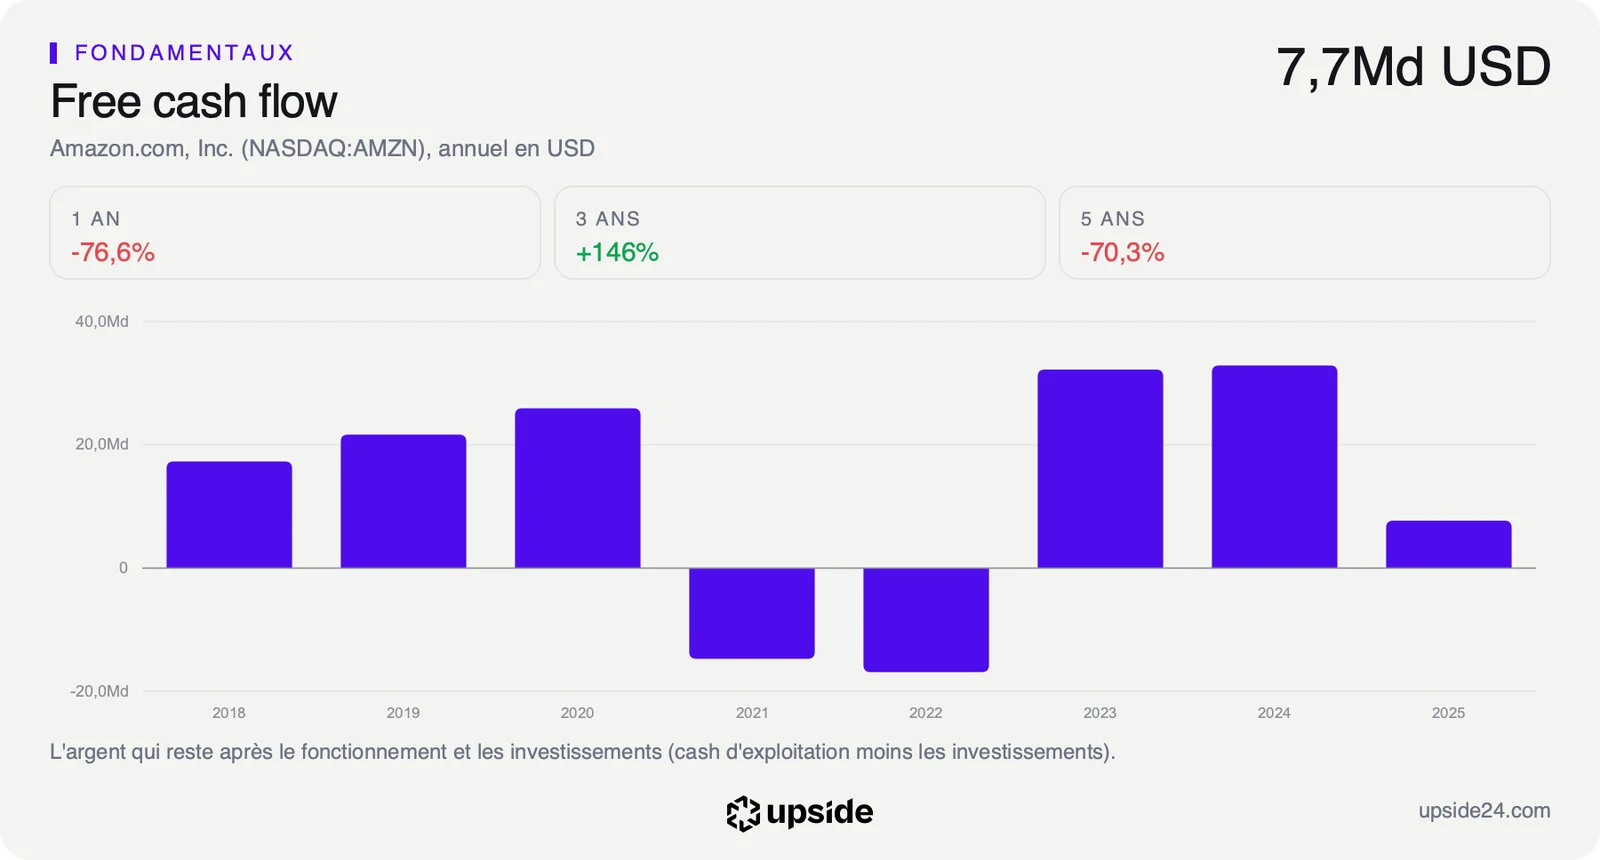
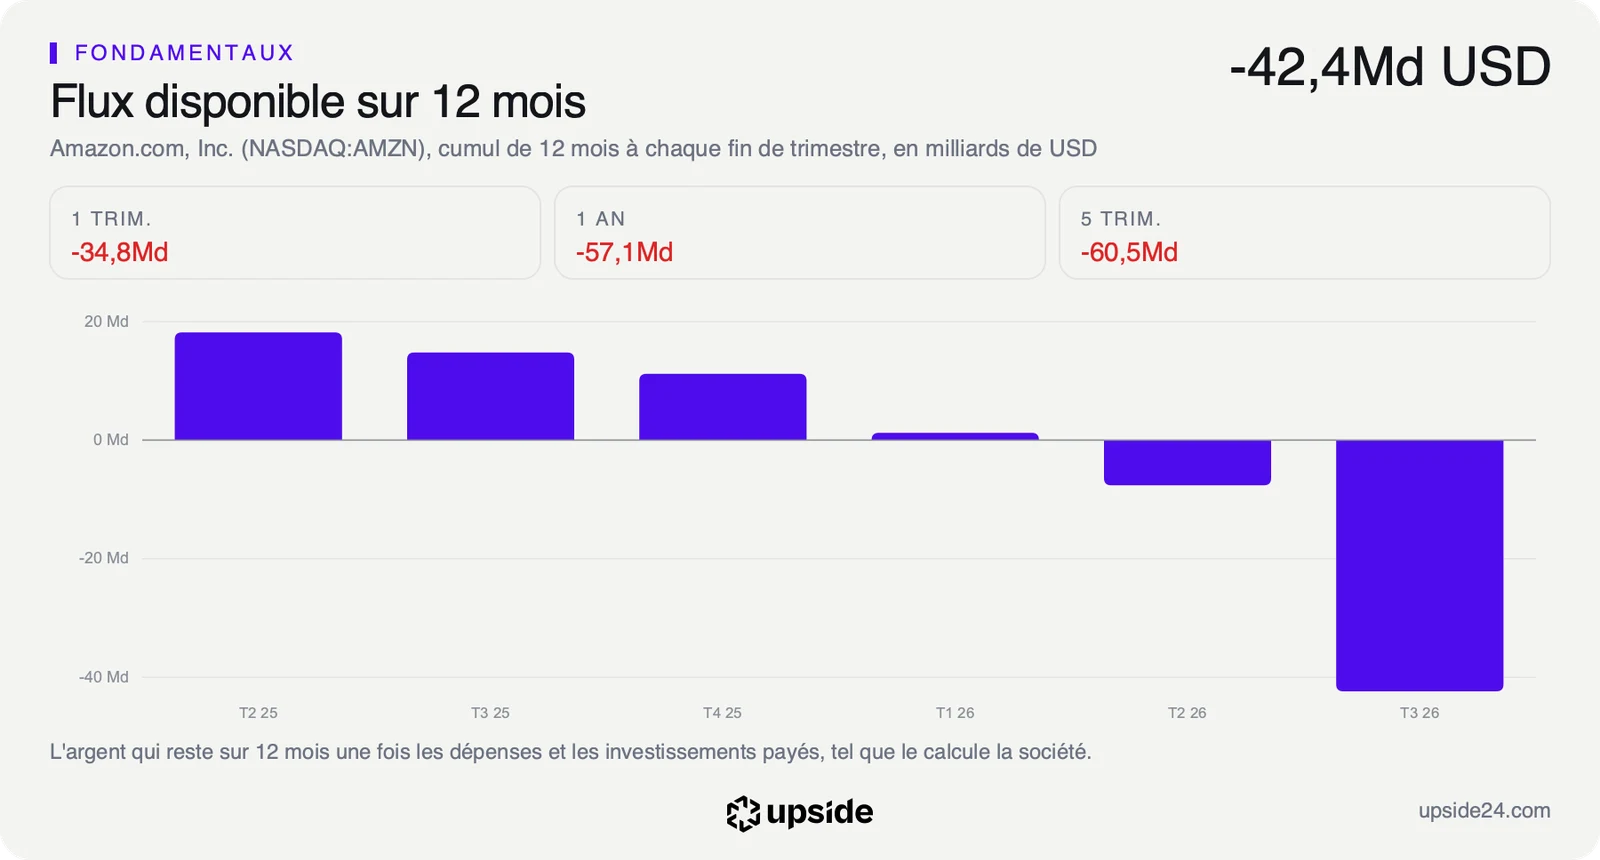
Le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, tombe à -42,4 milliards de dollars sur douze mois, contre +14,8 milliards un an plus tôt. L'activité a pourtant fait rentrer 168,3 milliards de dollars, 29% de plus qu'un an auparavant. Tout l'écart vient des investissements, passés de 115,9 à 210,7 milliards de dollars sur la même durée, principalement pour l'intelligence artificielle selon le communiqué.
Au seul troisième trimestre, le groupe a sorti 75,9 milliards de dollars pour ses investissements, a précisé son directeur financier Brian Olsavsky. Cela revient à près de 38 dollars investis pour 100 dollars de ventes. Ces machines entreront ensuite dans les comptes par les amortissements, la charge qui étale leur coût sur plusieurs années.
La dette à long terme comble la différence et passe de 65,6 milliards de dollars fin décembre à 173,1 milliards fin septembre, dont 48,1 milliards levés sur le seul trimestre. Amazon garde 114,2 milliards de trésorerie et de placements. « Nous pouvons financer ce plan », a assuré Andy Jassy lors de l'appel avec les analystes.
En face de cette dépense, les clients d'AWS se sont déjà engagés à lui verser 578 milliards de dollars dans les années à venir, un montant plus que doublé en un an. La direction attend plus de 40% de croissance d'AWS en 2027 et encore en 2028. C'est une prévision de la société, que seules les prochaines publications pourront vérifier.
Le free cash flow étant négatif, le prix ne se lit plus par la croissance qu'il suppose. La mesure la plus propre compare la valeur de l'entreprise dette comprise à l'EBITDA, son résultat avant intérêts, impôts et amortissements. Amazon s'y paie 15,63 fois contre 10,89 fois pour la médiane des 118 sociétés de son sous-secteur, sur les comptes à fin juin et au cours de jeudi soir.
Le bénéfice net brouille la lecture habituelle, avec 68,2 milliards de dollars de gains hors activité sur neuf mois. Le titre paraît donc coûter environ 19 fois le bénéfice attendu en 2026, puis environ 23 fois celui de 2027, une année sans ces gains. La valorisation d'Amazon face à ses concurrents est détaillée dans son rapport.
Ce que le marché en fait déjà
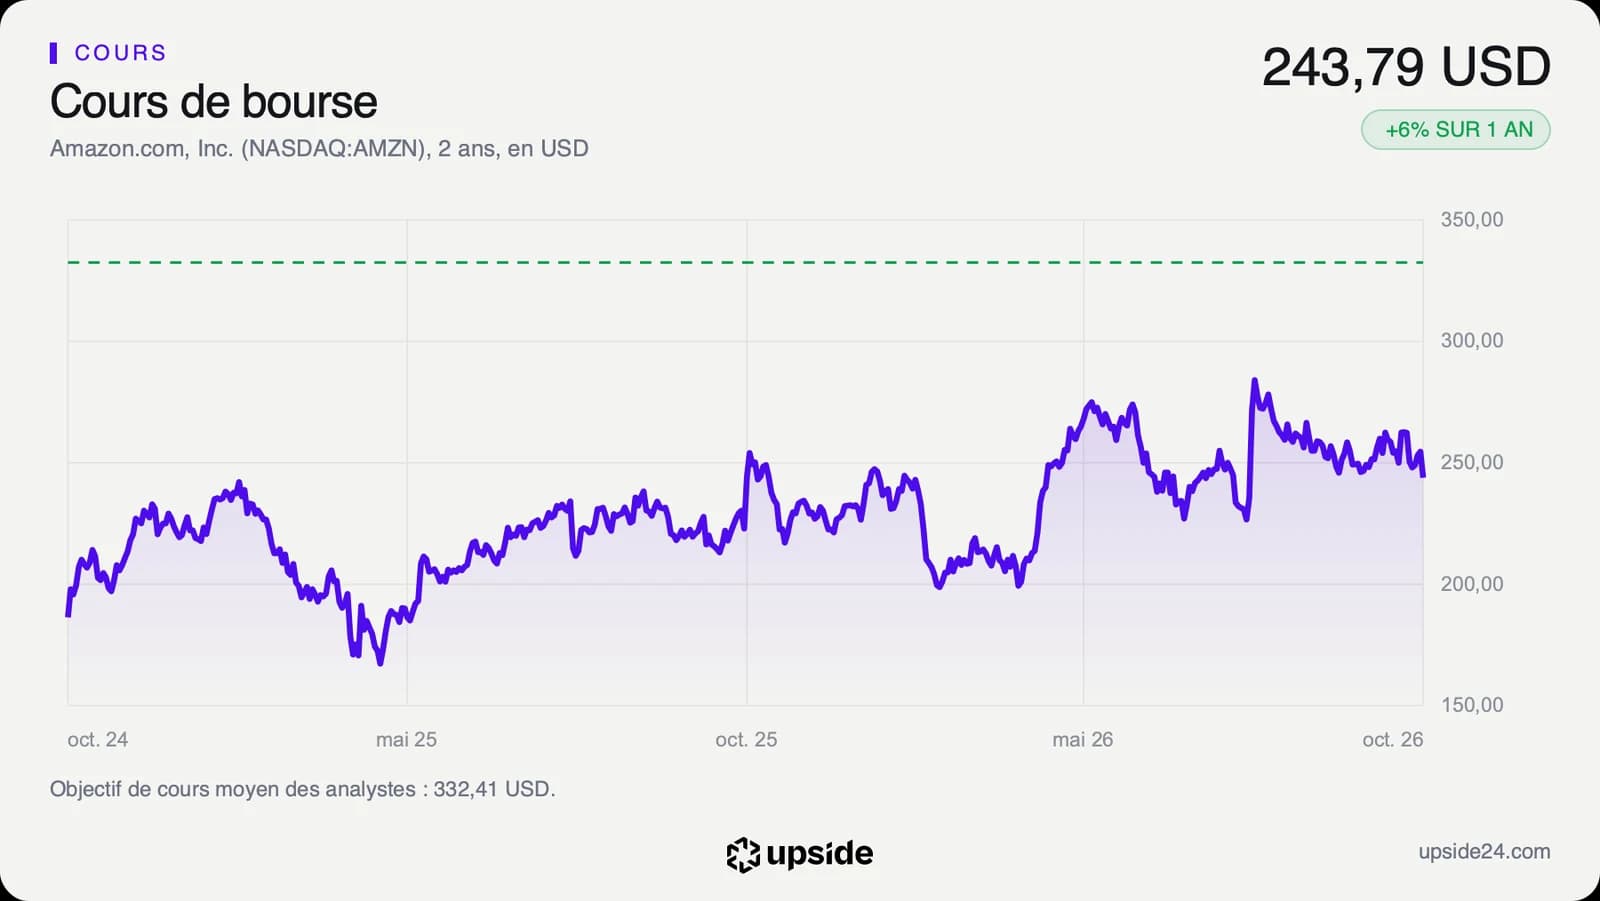
L'action avait déjà perdu 4,25% jeudi avant la publication, à 243,79 dollars à la clôture contre 254,60 dollars la veille. Dans les premières minutes après les comptes, elle est tombée jusqu'à 214,01 dollars, soit environ 321 milliards de dollars de valeur boursière envolés. Le recul s'est ensuite réduit de moitié.
Vers 9h45 vendredi à Paris, avant l'ouverture de Wall Street, le titre se traite à 227,30 dollars, en baisse de 6,76%. Depuis mercredi soir, cela représente environ 294 milliards de dollars de valeur boursière en moins. Ces prix hors séance reposent sur peu d'échanges et peuvent encore bouger à l'ouverture.
À ce niveau, l'action évolue 20,86% sous son plus haut de 287,20 dollars sur un an et repasse sous son cours d'il y a un an, 230,30 dollars. Le contraste est net avec une marge record, parce que les acheteurs regardent désormais autant ce qu'Amazon dépense que ce qu'Amazon gagne.
Sur les 60 analystes qui suivent la valeur, 58 sont positifs, 2 sont neutres et aucun n'est négatif. Leur objectif moyen se situe autour de 332 dollars et le plus bas à 230 dollars, un seuil que le cours de vendredi matin franchit par le bas. Ces avis datent d'avant la publication et peuvent encore être révisés dans les prochains jours.
Avant les comptes, les analystes attendaient déjà environ 281 milliards de dollars d'investissements en 2027 et encore un free cash flow négatif cette année-là, autour de 10 milliards. La phrase d'Andy Jassy sur 2027 ne contredit donc pas ces estimations. C'est le rythme de la sortie d'argent cet été qui change l'ordre de grandeur.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels, attendue début février 2027 à une date encore estimée. Trois chiffres y décideront de la lecture de ce trimestre, le rythme de croissance d'AWS, le montant précis des investissements de 2027 et la marge d'AWS, à 38,7% contre 39,4% au trimestre précédent. Brian Olsavsky prévient déjà que cette marge va « fluctuer », en partie selon le niveau d'investissement.
Tant que AWS garde une croissance proche de 39,3% et que les 578 milliards de dollars de commandes continuent de grossir, le free cash flow de -42,4 milliards reste le prix d'une demande déjà signée. Amazon a déjà connu deux années négatives en 2021 et 2022, avant de revenir à plus de 32 milliards de dollars en 2023.
Si la croissance d'AWS retombe nettement sous ce niveau alors que les investissements dépassent 220 milliards de dollars et que la dette continue de monter au-dessus de 173,1 milliards, le calcul change. Le multiple de 15,63 fois paierait alors des dépenses plus que des revenus et chaque dollar emprunté pèserait sur le bénéfice que les analystes attendent en 2027.