
Leonardo Maria Del Vecchio, un des huit héritiers du fondateur d'EssilorLuxottica (EL), le groupe des lunettes Ray-Ban, propose de racheter ses frères et soeurs avec 22 milliards d'euros de crédit. Mais ce prêt rendrait le premier actionnaire bien plus dépendant de son dividende.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de détention, gouvernance, politique de dividende |
Ce que propose l'héritier
Leonardo Maria Del Vecchio a annoncé lundi, dans une lettre publiée par les journaux du groupe QN dont il est l'éditeur, une offre pour racheter les parts des autres associés de Delfin. Cette holding familiale détient 32,4% d'EssilorLuxottica, l'entreprise qui possède Ray-Ban et Oakley et qui fabrique les verres Varilux vendus chez les opticiens.
Sa lettre ne donne ni prix ni nom de banque et parle seulement d'un grand établissement de crédit international. Selon l'ANSA, le financement atteint 22 milliards d'euros pour six parts de 12,5% et il viendrait de Citi. Ce montant représente plus de cinq années de free cash flow du groupe, l'argent qui reste une fois les dépenses et les investissements payés. Delfin ne commente pas et aucun héritier n'a répondu publiquement.
Le Corriere della Sera chiffre l'offre à 3,7 milliards d'euros par part. Les six parts visées, sans celle de sa mère Nicoletta Zampillo, le porteraient à 87,5% de Delfin. À ce prix, la holding entière vaudrait 29,6 milliards d'euros, à peine plus que les 27,6 milliards de sa seule ligne EssilorLuxottica au cours de lundi.
Ce prix reste très proche de l'offre du milliardaire tchèque Michal Strnad, environ 30 milliards d'euros pour toute la holding, soit 3,75 milliards par part. Les héritiers l'ont jugée irrecevable pour une décote d'environ 30%, selon QuiFinanza. Au printemps, l'héritier proposait pourtant environ 5 milliards par part à son frère Luca et à sa soeur Paola, une opération tombée faute d'une lettre de garantie dont il n'aurait plus besoin, selon l'ANSA.
Son avantage sur le milliardaire tchèque tient aux statuts de Delfin, qui exigent plus de 88% des voix pour faire entrer un tiers, soit huit héritiers sur huit. Selon Il Giornale, une cession à un associé déjà présent demande seulement plus des deux tiers des voix. Il lui suffirait donc de convaincre cinq héritiers, alors que Rocco Basilico a déjà refusé 3,5 milliards pour sa part.
Chaque héritier aurait le choix entre un paiement complet en espèces et un rachat étalé dans le temps. Selon Il Giornale, la seconde formule verserait 30% tout de suite puis le solde entre le 12e et le 14e mois en actions EssilorLuxottica, un schéma que Moneta présente comme une hypothèse. La rencontre proposée aux associés doit se tenir d'ici au 7 novembre.
Ce que le prêt changerait pour le dividende
Une dette de cette taille se rembourse avec ce que Delfin encaisse et EssilorLuxottica en fournit l'essentiel. Le Corriere della Sera évalue les charges du prêt à 450 millions d'euros par an. Le dividende du groupe rapporte 2,17% au cours actuel, soit 4 euros par action, ce qui donne à Delfin environ 600 millions d'euros par an pour ses 32,4%.
Ces charges absorberaient donc environ les trois quarts de ce versement, avant tout remboursement des 22 milliards. Delfin touche en tout plus d'un milliard d'euros de dividendes par an selon Il Giornale, en comptant ses autres lignes dont Generali et UniCredit. Aucune source ne dit comment le capital du prêt serait remboursé.
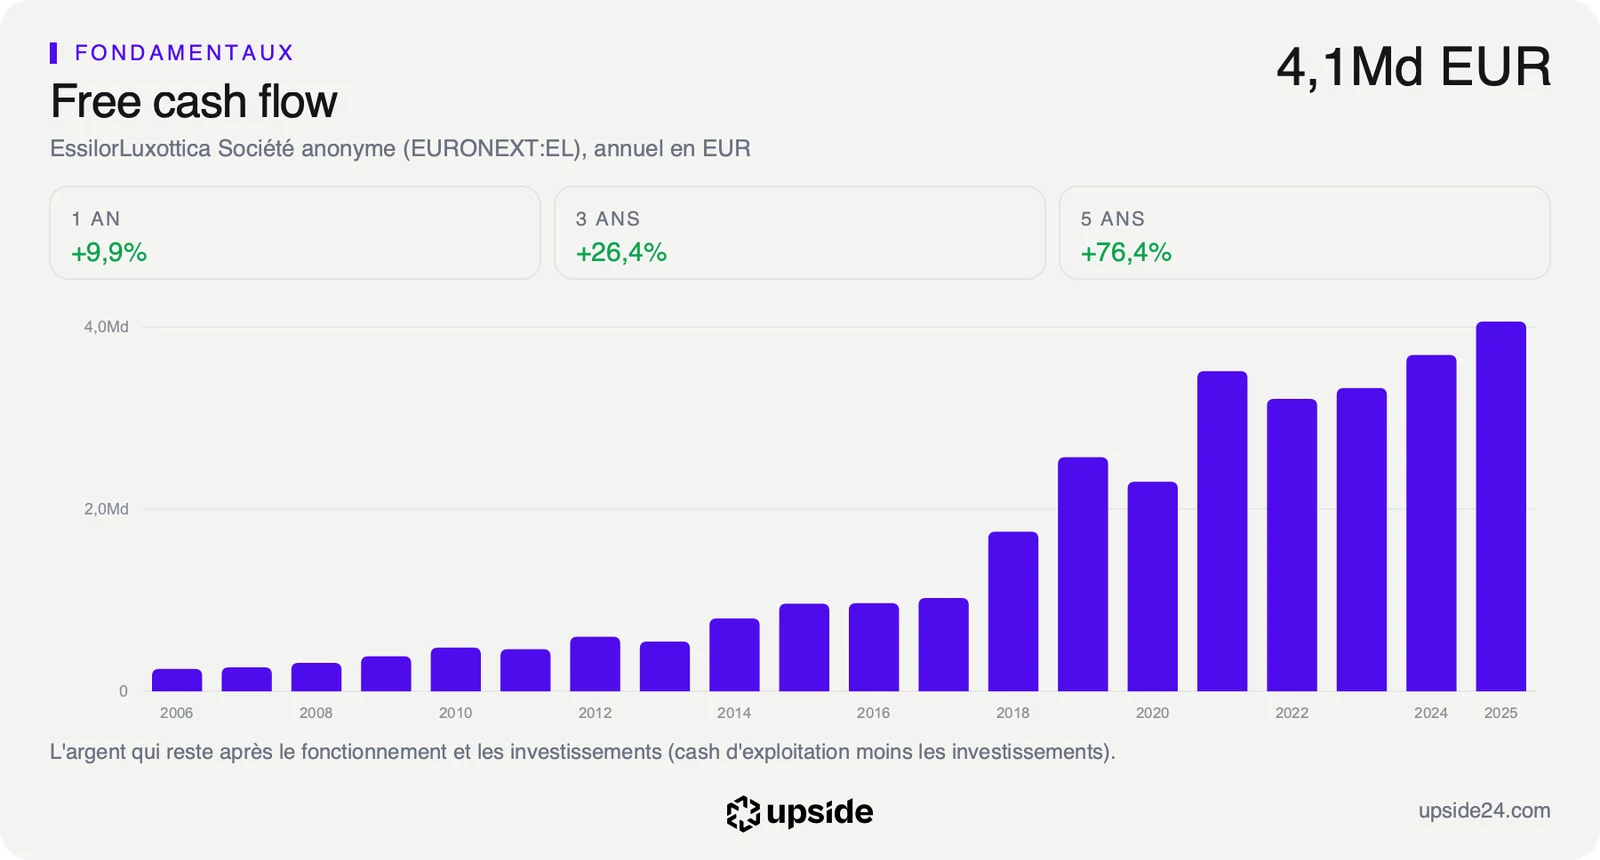
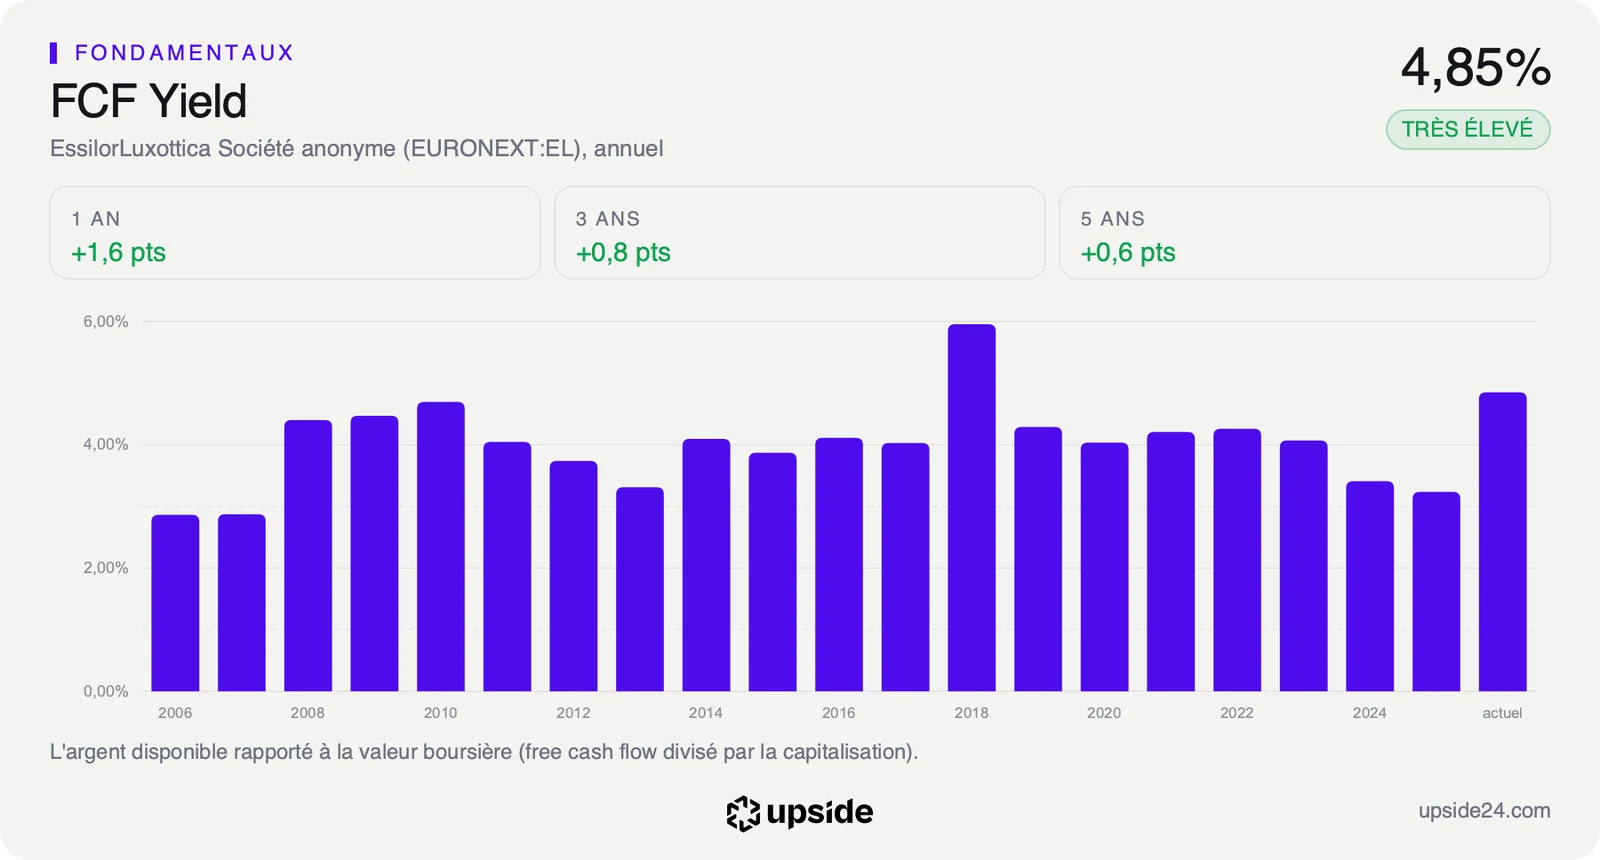
Pour le petit porteur, le sujet devient la politique de dividende, car un premier actionnaire endetté a intérêt à un versement élevé. Le groupe en a les moyens avec 4,14 milliards d'euros de free cash flow sur douze mois à fin juin, soit 4,85 euros par an pour 100 euros d'actions. Le dividende coûterait environ 1,85 milliard d'euros si chaque action touche 4 euros, soit moins de la moitié de ce montant.
Son rendement de 2,17% dépasse déjà les 1,13% de la médiane des 100 sociétés de fournitures médicales de son sous-secteur.
Sa lettre annonce un garde-fou, avec deux administrateurs dont les avis s'imposeraient sur les grandes décisions financières de la société de rachat. Il reconnaît aussi des erreurs passées, « y compris de ton » et dit renoncer aux actions en justice contre des proches.
Ce prêt ne pèserait pas directement sur le bilan d'EssilorLuxottica, dont la dette nette atteint 13,02 milliards d'euros, soit 1,66 fois le résultat d'exploitation avant amortissements. La médiane de son sous-secteur reste en trésorerie nette, ce qui laisse au groupe moins de marge qu'à ses concurrents si le dividende devait monter.
L'action se paie 25,29 fois les bénéfices attendus, contre 18,82 fois pour la médiane de son sous-secteur. Face à sa propre histoire, le multiple sur les bénéfices des douze derniers mois ressort à 34,48 fois et se situe au 28e centile de ses cinq dernières années, soit moins cher que 72% du temps.
Au cours du 2 novembre, le prix suppose une croissance du free cash flow d'environ 5% par an pendant dix ans, proche des 5,7% de hausse du chiffre d'affaires sur un an. La comparaison d'EssilorLuxottica avec les 100 sociétés de son sous-secteur détaille ces écarts ligne par ligne.
Ce que le marché en fait déjà
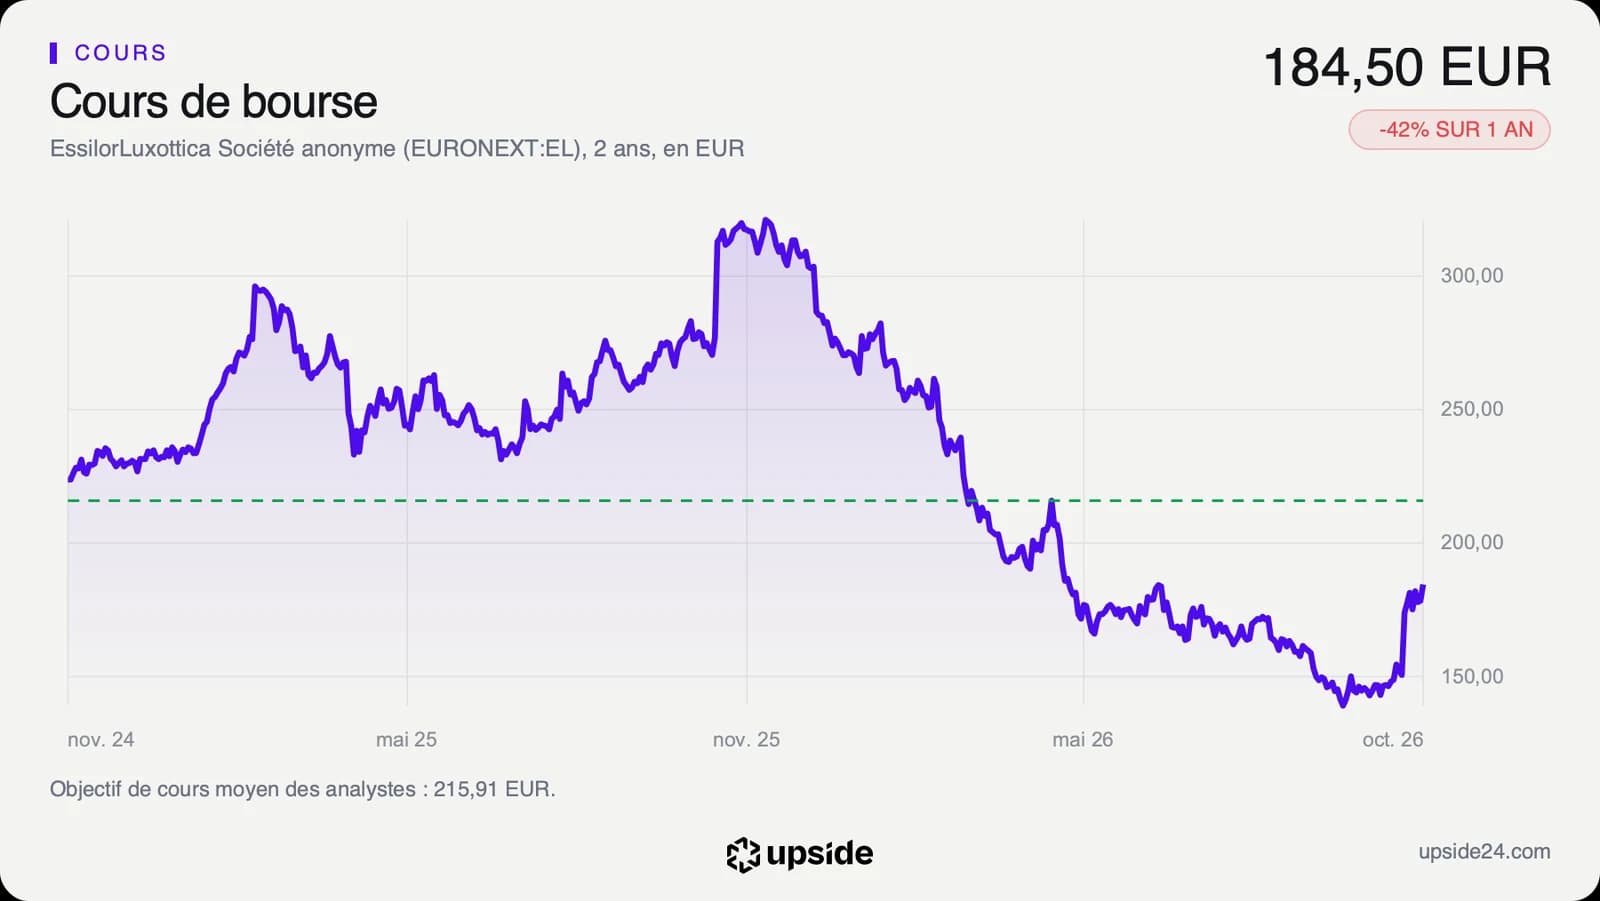
L'action cotait 184,50 euros vers 13h55 lundi, en hausse de 0,11% sur la clôture de vendredi à 184,30 euros, après avoir touché 187,45 euros dans la journée. Cette réaction reste loin des 15,48% gagnés le 21 octobre après ses ventes du troisième trimestre.
Le marché n'a pour l'instant rien de concret à évaluer, puisqu'aucun héritier n'a répondu et que Delfin ne commente pas. Cette faible variation ne dit donc ni que l'offre est écartée ni qu'elle est crue.
Le cours se situe 43,02% sous son plus haut de 323,80 euros atteint en novembre 2025, avec environ 42% de baisse sur un an et 31,28% depuis le 1er janvier. Il a regagné du terrain depuis son plus bas de 138,30 euros du 18 septembre.
La formule en actions compte plus pour le titre que le prix par part. Si les six héritiers la choisissaient, les 70% restants des 22 milliards représenteraient environ 15 milliards d'euros d'actions, près de 18% du capital au cours de lundi. Delfin passerait de 32,4% à environ 14% si ces titres sortaient de son bloc. Aucune source ne précise leur origine et ce chiffre reste un maximum théorique.
La question d'une offre publique obligatoire reste ouverte, car la règle française vise 30% du capital ou des droits de vote et Delfin dépasse ce seuil. Aucune source ne tranche pour cette offre et l'AMF, le gendarme de la Bourse, ne s'est pas prononcée. Au cours de lundi, proposer de racheter le reste du capital coûterait environ 58 milliards d'euros de plus.
Sur les 23 analystes qui suivent la valeur, 19 sont positifs, 3 neutres et 1 négatif. Leur objectif moyen ressort à environ 216 euros, soit environ 17% au-dessus du cours de lundi, dans une fourchette de 139 à 305 euros.
Le point de bascule
Le premier rendez-vous tombe le 7 novembre, date limite proposée aux associés pour entendre le projet. La lettre du milliardaire tchèque, datée du 20 octobre et valable 30 jours, expire vers le 19 novembre. Le mandat de Francesco Milleri, président et directeur général du groupe, se termine en avril 2027 selon Boursier.com. Les comptes annuels sont attendus en février, à une date que le groupe n'a pas confirmée.
Ni le prix ni le nom de la banque ne figurent dans la lettre, donc une réponse des associés serait le premier fait vérifiable du dossier.
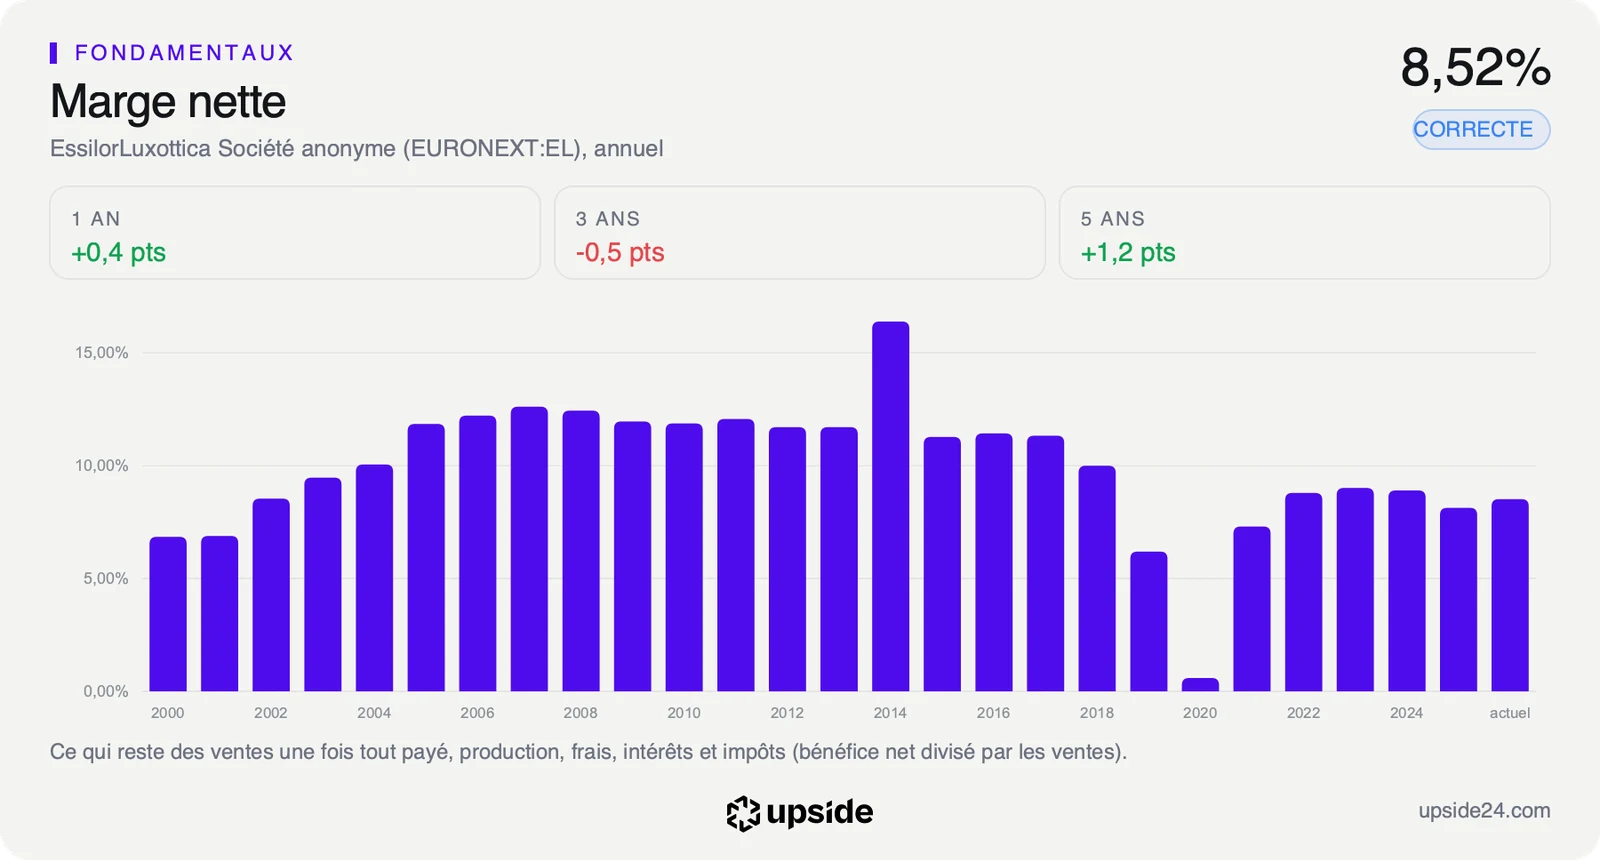
Tant que moins de cinq héritiers acceptent, Delfin garde ses 32,4% et aucun prêt de 22 milliards ne pèse sur ses propriétaires. L'action continue alors de se juger sur ses ventes, sur sa marge nette de 8,52%, la part des ventes qui reste en bénéfice, et sur ses 25,29 fois les bénéfices attendus.
Si cinq héritiers acceptent, la holding passe sous le contrôle d'un seul associé qui devrait payer jusqu'à 450 millions d'euros de charges par an. Le cours dépendrait alors du niveau du dividende, du nombre d'actions remises aux héritiers et de la position de l'AMF sur une offre publique.