
Chipotle (CMG), la chaîne américaine de burritos, a gagné moins d'argent au troisième trimestre qu'un an plus tôt et son action a pourtant pris près de 15% la semaine dernière. Le marché paie un retour des clients que la direction promet d'amplifier d'ici décembre, alors que ce retour pèse pour l'instant sur la rentabilité.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Des clients en plus et un bénéfice en moins
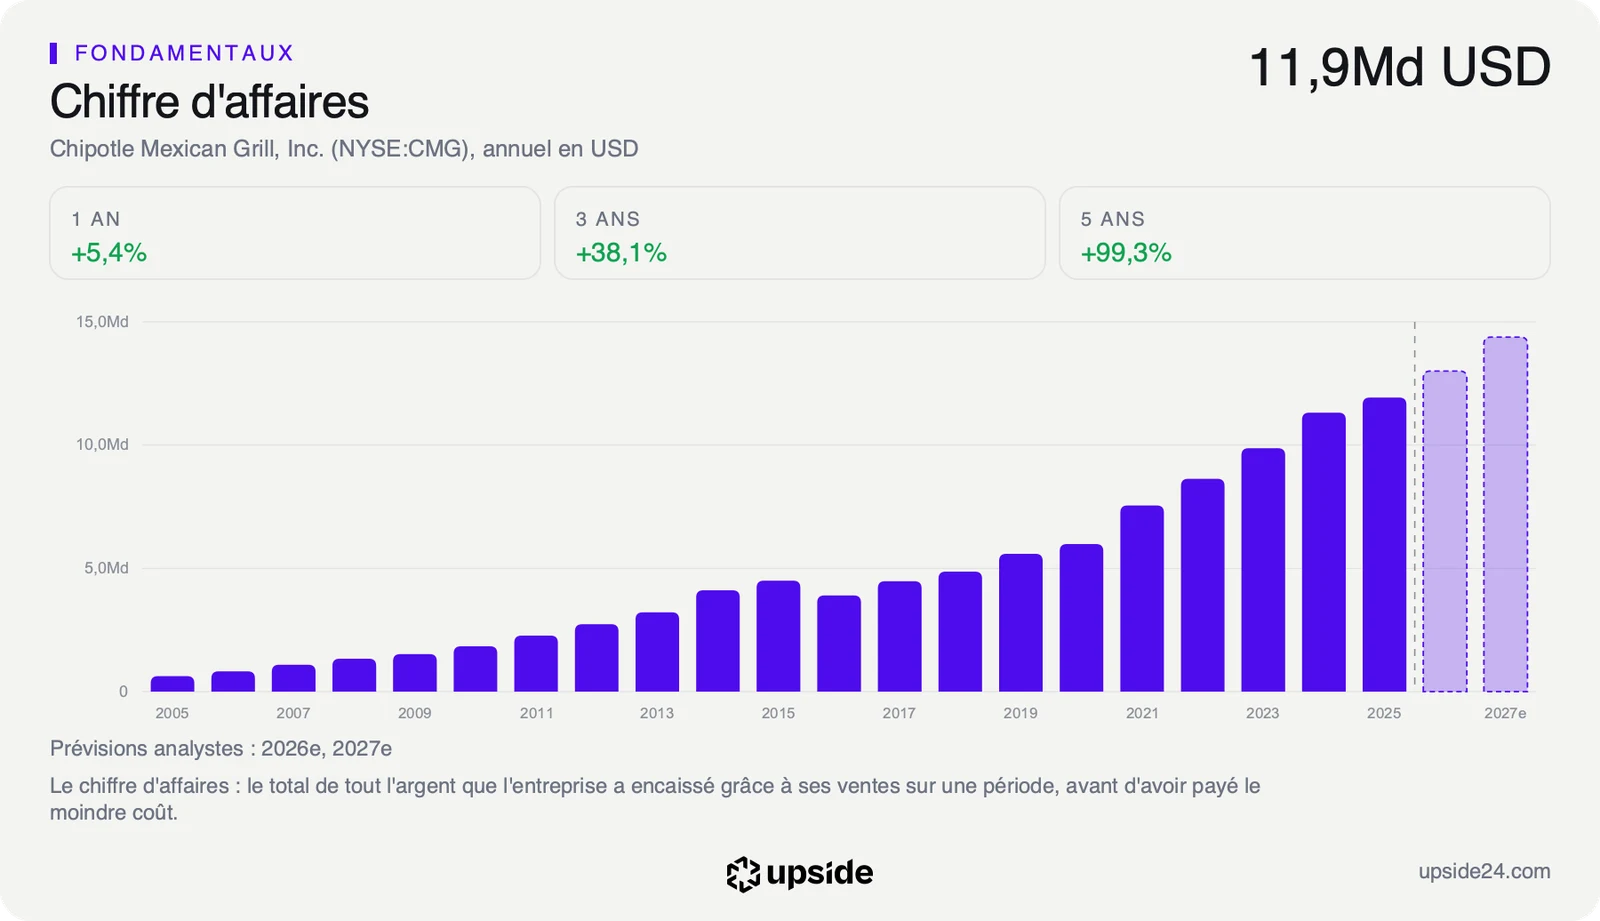
Chipotle a publié le 28 octobre un chiffre d'affaires de 3,3 milliards de dollars, en hausse de 9,6% sur un an, surtout grâce à ses nouveaux restaurants. Le bénéfice par action recule à 0,27 dollar contre 0,29 dollar un an plus tôt, le niveau qu'attendaient les analystes. Le bénéfice net passe de 382,1 à 339,9 millions de dollars, soit environ 11% de moins.
Le chiffre qui a fait bouger l'action se trouve ailleurs, dans les ventes comparables, c'est-à-dire les ventes des restaurants ouverts depuis au moins treize mois, sans l'effet des ouvertures. Elles progressent de 2,1%, quand les analystes visaient environ 1,5% et que la direction annonçait environ 1% en juillet. Le nombre de commandes dans ces restaurants monte de 0,8%, pour le troisième trimestre de suite.
Le parcours du trimestre montre pourtant à quel point cette reprise reste irrégulière. Chipotle attribue un vent contraire de quelques points, à partir de la mi-juillet, à l'environnement du secteur, dont des inquiétudes de sécurité alimentaire aux États-Unis. Les ventes comparables ont ensuite fini septembre à +3,8% avec très peu de promotions, puis octobre a fléchi comme le reste de la restauration, selon la direction.
Deux détails plaident pour une reprise plus solide qu'un simple effet de remises. Les ménages aux revenus modestes ont progressé plus vite que les plus aisés pour la première fois de l'année, surtout en septembre, le mois où les promotions étaient au plus bas. Le groupe a aussi ouvert 84 restaurants en propre sur le trimestre, dont 53 avec un guichet de retrait en voiture. Il en prévoit encore 340 à 360 en 2027.
Ce que coûte le retour des clients
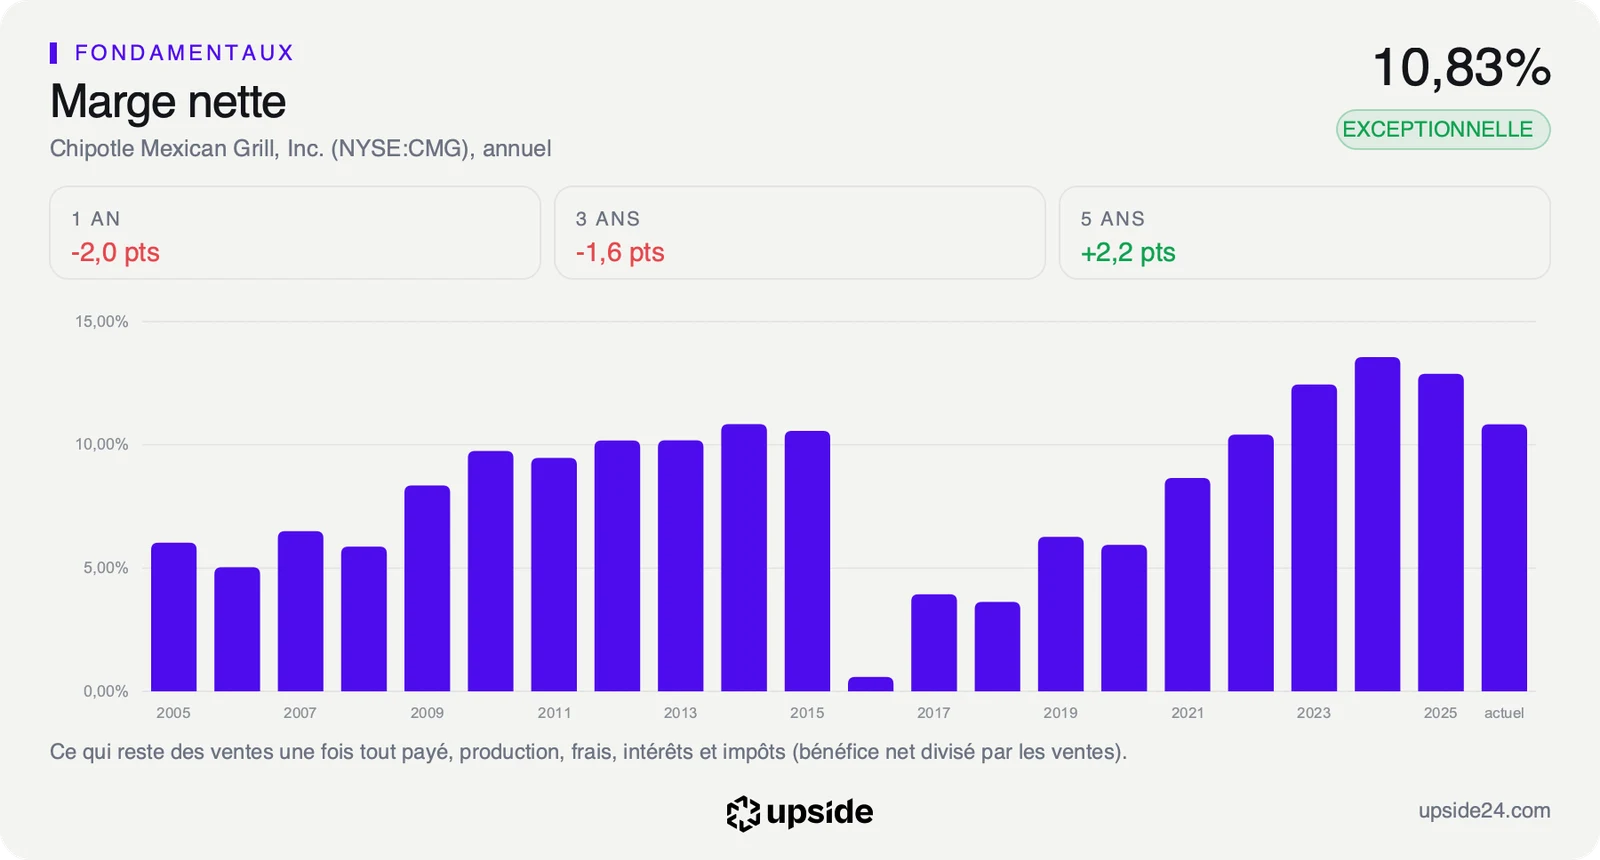
La marge des restaurants, ce qu'il reste des ventes une fois payés la nourriture, les salaires et les frais de fonctionnement, passe de 24,5% à 23,3%. Le marketing et les promotions pèsent 0,4 point de plus qu'un an plus tôt et les salaires montent de 25,2% à 25,7% des ventes. Les frais généraux grimpent aussi de 146,7 à 185,2 millions de dollars.
Les prix du menu ont augmenté de 2,7% alors que le ticket moyen n'a gagné que 1,3%, parce que les clients commandent en plus petits groupes. Le directeur financier Adam Rymer relie cet écart au programme de fidélité, qui pèse désormais plus de 33% des ventes. Il défend ces dépenses en expliquant qu'une partie des clients attirés par une offre reste ensuite. Andrew Charles, analyste chez TD Cowen, y voit plutôt une société prête à « sacrifier de la marge » pour faire remonter ses ventes.
Le quatrième trimestre ne devrait pas inverser cette tendance, puisque la direction y prévoit environ +2% de ventes comparables, un nombre de commandes stable et une marge des restaurants juste sous 22%. Ce repli d'environ 1,5 point vient pour moitié d'un gain ponctuel sur des cartes cadeaux l'an dernier, puis du marketing et de la faiblesse des volumes.
L'échange le plus utile de l'appel de résultats porte sur le seuil à atteindre. Avec une hausse des coûts d'environ 3%, un analyste de Baird a demandé si 4% de ventes comparables seraient nécessaires pour stabiliser la marge et le directeur financier a répondu oui. Chipotle affiche 2,1% ce trimestre et annonce environ 2% au suivant, soit à peu près la moitié du rythme demandé.
Le prix de l'action laisse peu de place à un nouveau retard sur ce rythme. Elle vaut 29,17 fois les bénéfices attendus contre 22,35 pour la médiane des 127 sociétés de restauration comparables. Son prix rapporté aux bénéfices des douze derniers mois, à 29,89 fois, se situe pourtant tout en bas de ses cinq dernières années. La note de Chipotle et son prix face à ses concurrents sont détaillés dans son rapport.
Au cours du 30 octobre, ce prix suppose que le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, progresse de près de 9% par an pendant dix ans. Ce rythme reste atteignable pour une société dont le chiffre d'affaires a progressé de 14,79% par an sur cinq ans. Il suppose toutefois que la marge cesse de reculer.
Ce que le marché en fait déjà
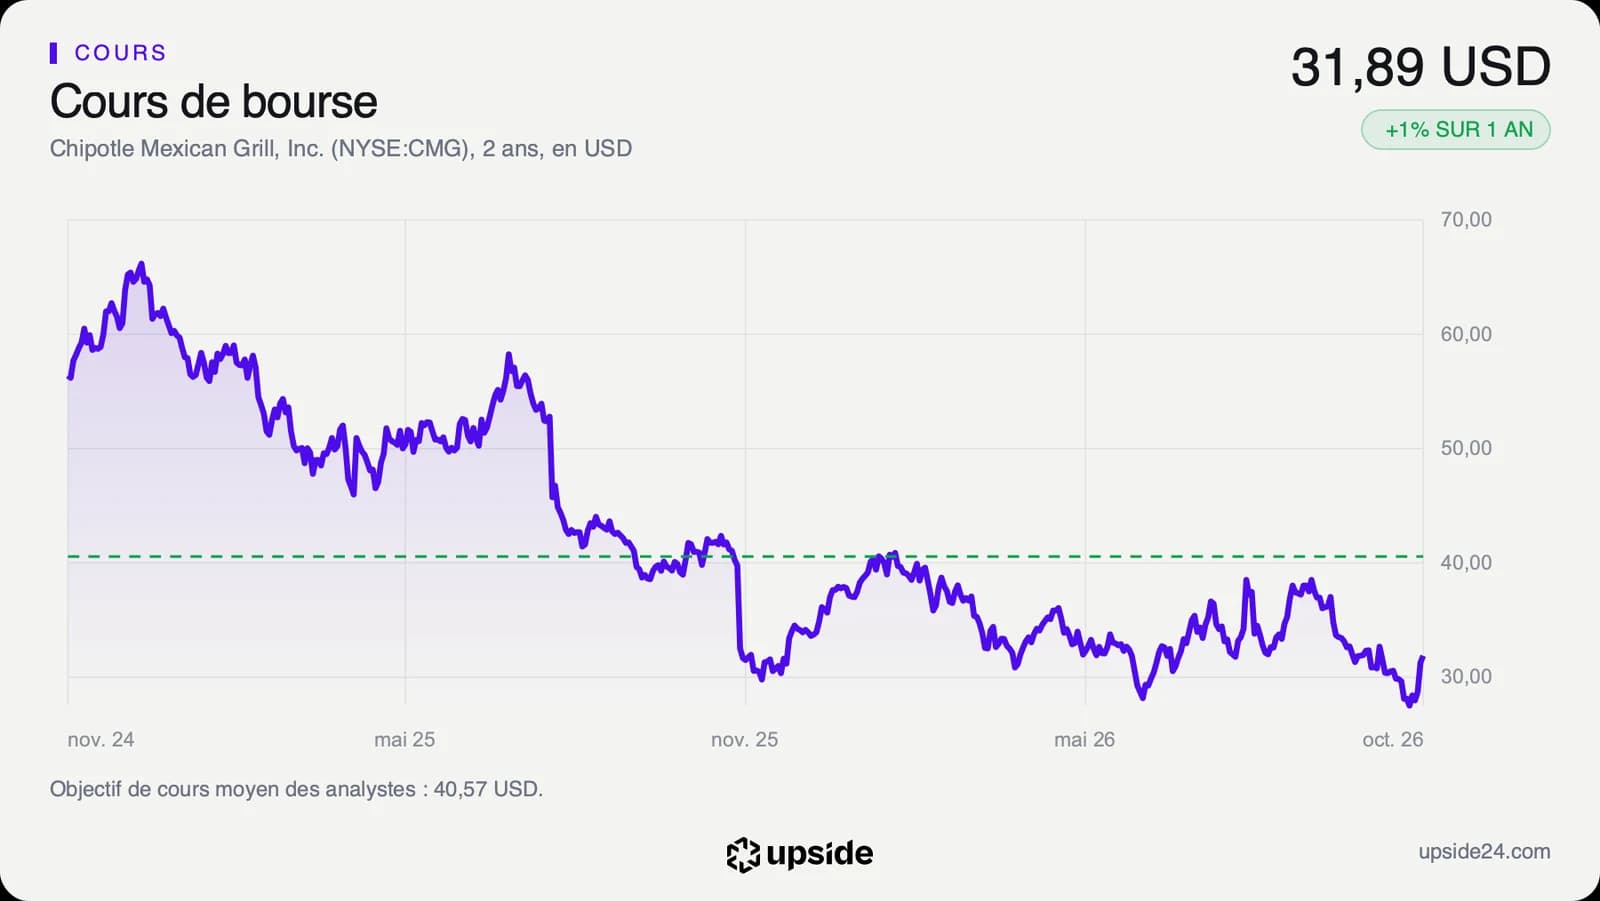
L'action a clôturé à 31,89 dollars le vendredi 30 octobre, soit 14,96% de plus que l'ouverture du lundi à 27,74 dollars. Depuis la clôture du 23 octobre à 27,52 dollars, son plus bas de clôture sur un an, la hausse atteint 15,88%, dont +8,88% sur la seule séance du 29 octobre. C'est sa deuxième plus forte semaine en un an, après les 17,08% de fin juillet.
Cette semaine de fin juillet invite à la prudence, car le titre avait déjà bondi de 12,5% le 30 juillet, à 38,52 dollars, au lendemain des résultats du deuxième trimestre. Il a perdu 9,72% sur la seule séance du 4 août, est revenu à 38,52 dollars début septembre, puis est tombé à 27,52 dollars le 23 octobre. Ce rebond laisse donc l'action à 23,01% sous son plus haut sur 52 semaines, avec +0,63% sur un an et -13,81% depuis janvier.
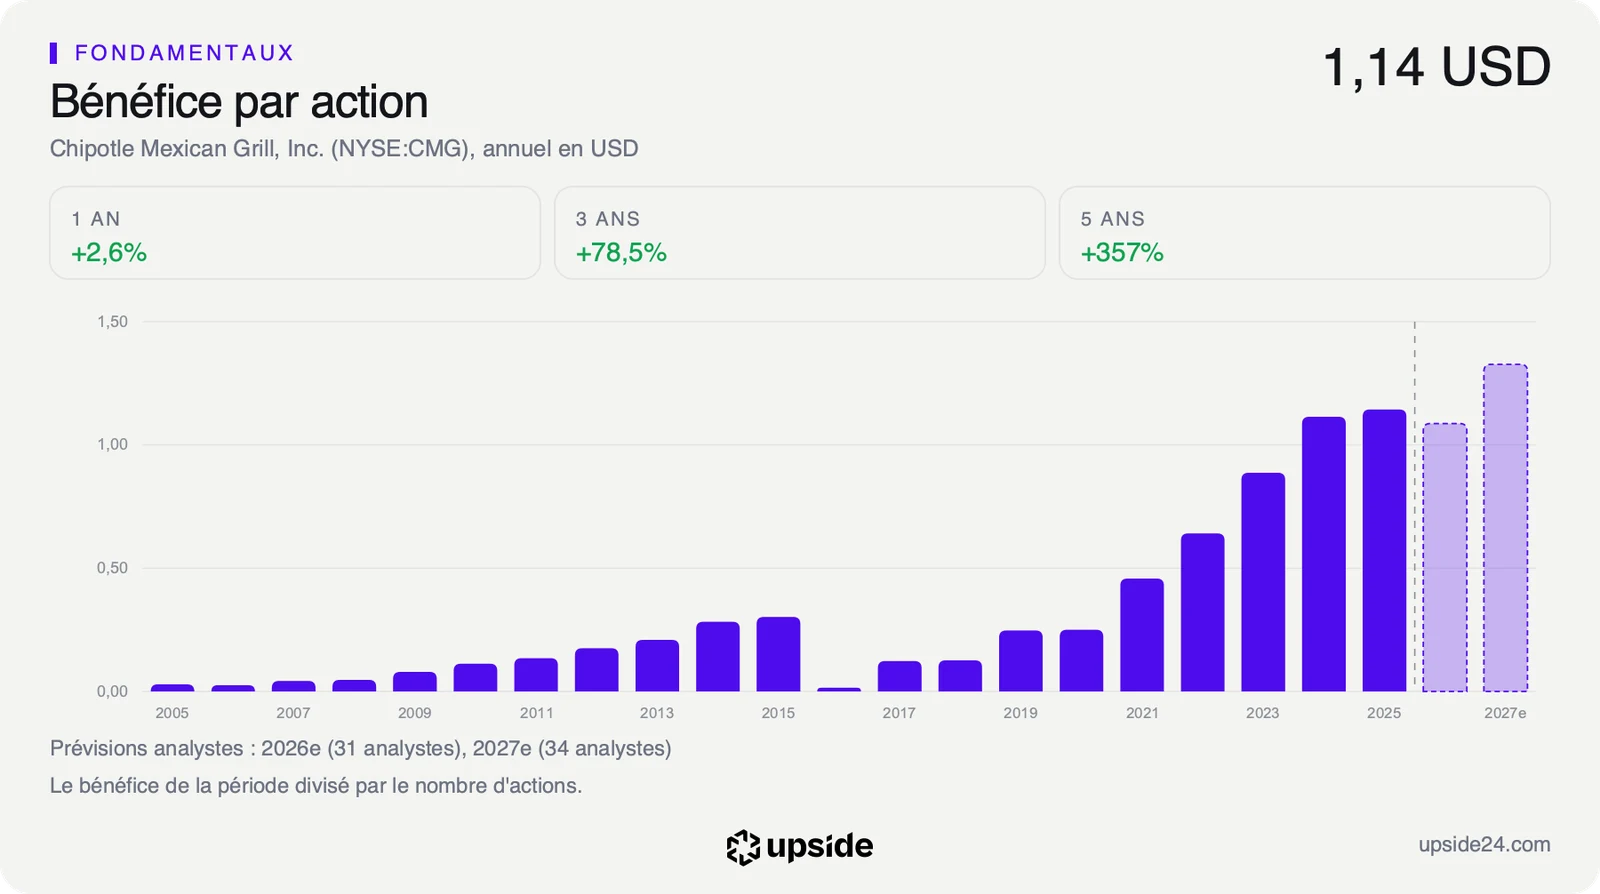
Sur les 35 analystes qui suivent la valeur, 23 sont positifs, 12 neutres et aucun négatif. Leur objectif moyen ressort à 40,57 dollars, soit un potentiel de 27,21%. Les mêmes analystes ont pourtant abaissé leur prévision de bénéfice de 5,44% en 30 jours. Ils attendent désormais 1,087 dollar par action en 2026, soit 7,09% de moins qu'en 2025.
La société soutient aussi le titre avec ses rachats d'actions, à hauteur de 1,44 milliard de dollars sur neuf mois et à un prix moyen de 34,32 dollars, au-dessus du cours actuel. Elle n'a aucun emprunt tiré, les 5,6 milliards de dette affichés correspondant à ses loyers. Sur douze mois, ces rachats atteignent pourtant 2,21 milliards pour 1,51 milliard de free cash flow, un écart qui ne peut pas durer indéfiniment.
Le point de bascule
Le prochain rendez-vous est estimé au 3 février 2027, avec les résultats annuels et la première prévision de ventes comparables pour 2027. D'ici là, la direction compte sur le bœuf fumé qu'elle lance en novembre pour finir l'année à un rythme de 3 à 4%, un niveau que seuls les chiffres de février permettront de vérifier.
Tant que les ventes comparables restent autour de 2% avec des coûts en hausse d'environ 3%, la marge continue de reculer et le bénéfice attendu pour 2026 reste exposé à de nouvelles baisses. L'action paie alors 29,17 fois un bénéfice qui n'a pas encore cessé de baisser. Le rebond de la semaine dernière ressemblerait à celui de juillet.
Si ce rythme atteint durablement 4% en 2027, le directeur financier situe sa référence de marge autour de 24,5% et le bénéfice pourrait approcher les 1,327 dollar attendus par les analystes. L'action coûterait alors environ 24 fois ce bénéfice au cours de vendredi, proche des 22,35 fois de la médiane du secteur.