
Samsung Electronics (005930), le fabricant des smartphones Galaxy, aurait prévenu ses clients qu'il fermera ses usines de puces 8 pouces d'ici fin 2030. Mais cette activité passe pour rentable et pèse très peu face aux 107 400 milliards de wons de bénéfice d'exploitation trimestriel.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Perception, Valorisation |
Ce que Samsung aurait annoncé à ses clients
Samsung, c'est la marque des téléphones Galaxy et des téléviseurs, mais aussi un fabricant de puces qui travaille pour d'autres entreprises dans sa fonderie. Ses usines les plus anciennes produisent des composants simples, ceux qui pilotent un écran, gèrent l'alimentation d'un appareil ou captent une image. Le chiffre de 8 pouces désigne le diamètre des plaques de silicium sur lesquelles ces puces sont gravées, contre 12 pouces pour les plus récentes.
Le site sud-coréen spécialisé The Elec affirme lundi 2 novembre, en citant des sources du secteur, que toutes les lignes 8 pouces s'arrêteront d'ici fin 2030 et que les clients en ont été informés. Les équipes et les investissements iraient vers le 12 pouces. Toujours selon The Elec, la fonderie de Samsung n'accepte déjà plus de nouvelles commandes 8 pouces cette année.
Aucune déclaration de Samsung ne confirme à ce stade la date de 2030 et l'information repose sur ce seul média. Le groupe parlait jusqu'ici de fermetures progressives, sans échéance finale. En janvier, seule l'usine S7 de Giheung devait fermer sur trois. Kang Seok-chae, vice-président de la fonderie, annonçait le 30 avril l'arrêt successif de lignes de puces de puissance, d'écran et de capteurs d'image.
Han Jin-man, le patron de la fonderie, a décrit le 8 pouces comme une activité rentable lors d'une réunion interne en juin, selon la presse. Il y voyait un marché devenu un « océan rouge », où tout se joue sur les prix. Les activités hors mémoire, fonderie comprise, restaient pourtant attendues en perte de 2 000 à 3 000 milliards de wons en 2026, moins de trois jours du bénéfice d'exploitation du dernier trimestre.
Les clients coréens cités, dont Imagis et LX Semicon, devront transférer leurs produits ailleurs ou les reconcevoir pour le 12 pouces, une migration coûteuse. Les autres fondeurs coréens, DB HiTek et SK keyfoundry, sont déjà très chargés. DB HiTek visait en mai plus de 98% d'utilisation de ses usines en 2026, quand TSMC réduit aussi son activité 8 pouces.
Ce que le prix de l'action regarde
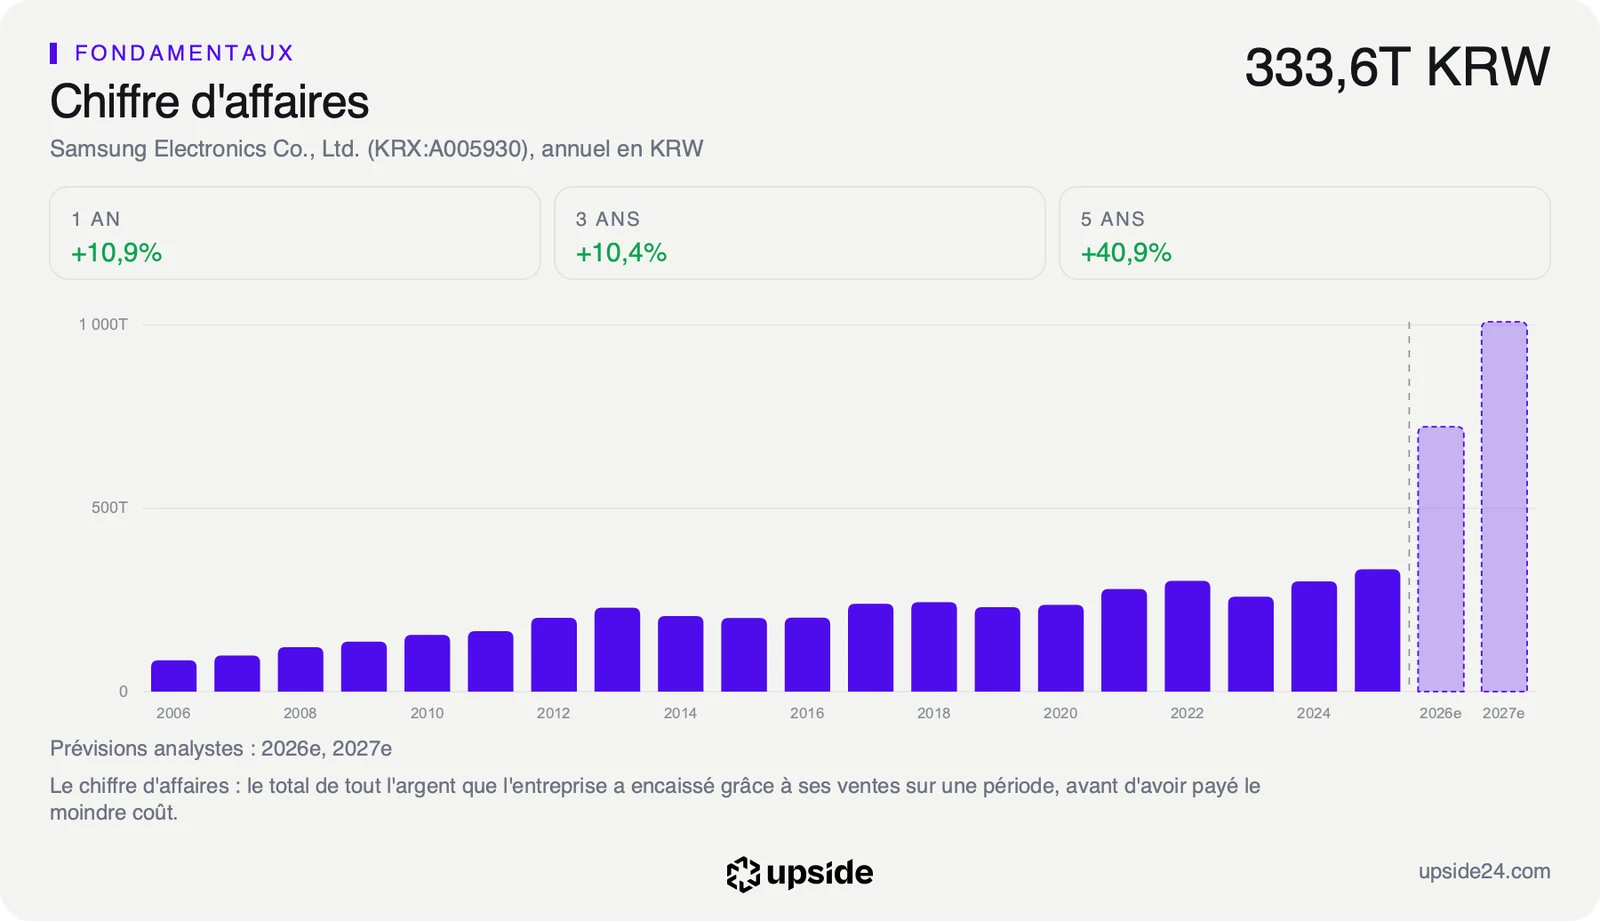
Une fermeture d'usine passe d'abord par les ventes et les coûts de la fonderie, que le dernier communiqué trimestriel de Samsung ne chiffre pas. La référence publiée la plus proche reste la division puces, qui réunit la mémoire, la fonderie et la conception. Elle a dégagé 106 500 milliards de wons sur les 107 400 du groupe au troisième trimestre, soit 99% du total. Ce bénéfice d'exploitation mesure ce que l'activité rapporte avant les intérêts et les impôts.
Le communiqué attribue ce record aux puces mémoire, dont les prix montent avec la demande des serveurs d'intelligence artificielle. La fonderie y figure pour une nette amélioration de ses ventes et de ses résultats, sans montant. Une usine ancienne, même rentable, pèse donc très peu face à une mémoire qui se vend à ces prix.
Samsung renoncerait à un revenu acquis pour libérer des équipes en faveur des gravures les plus fines. L'ampleur de ce manque à gagner restera impossible à établir tant que le groupe ne publie pas les ventes de sa fonderie.
Le groupe annonce justement pour 2027 une fonderie tirée par ces gravures avancées, avec le démarrage de sa nouvelle usine de Taylor, au Texas. Ces puces récentes se gravent sur les plaques de 12 pouces, là où les équipes du 8 pouces seraient redéployées. Il y cherche des clients comme les grands opérateurs de centres de données. Réussir sur ce terrain lui permettrait de moins dépendre d'un seul cycle, celui de la mémoire.
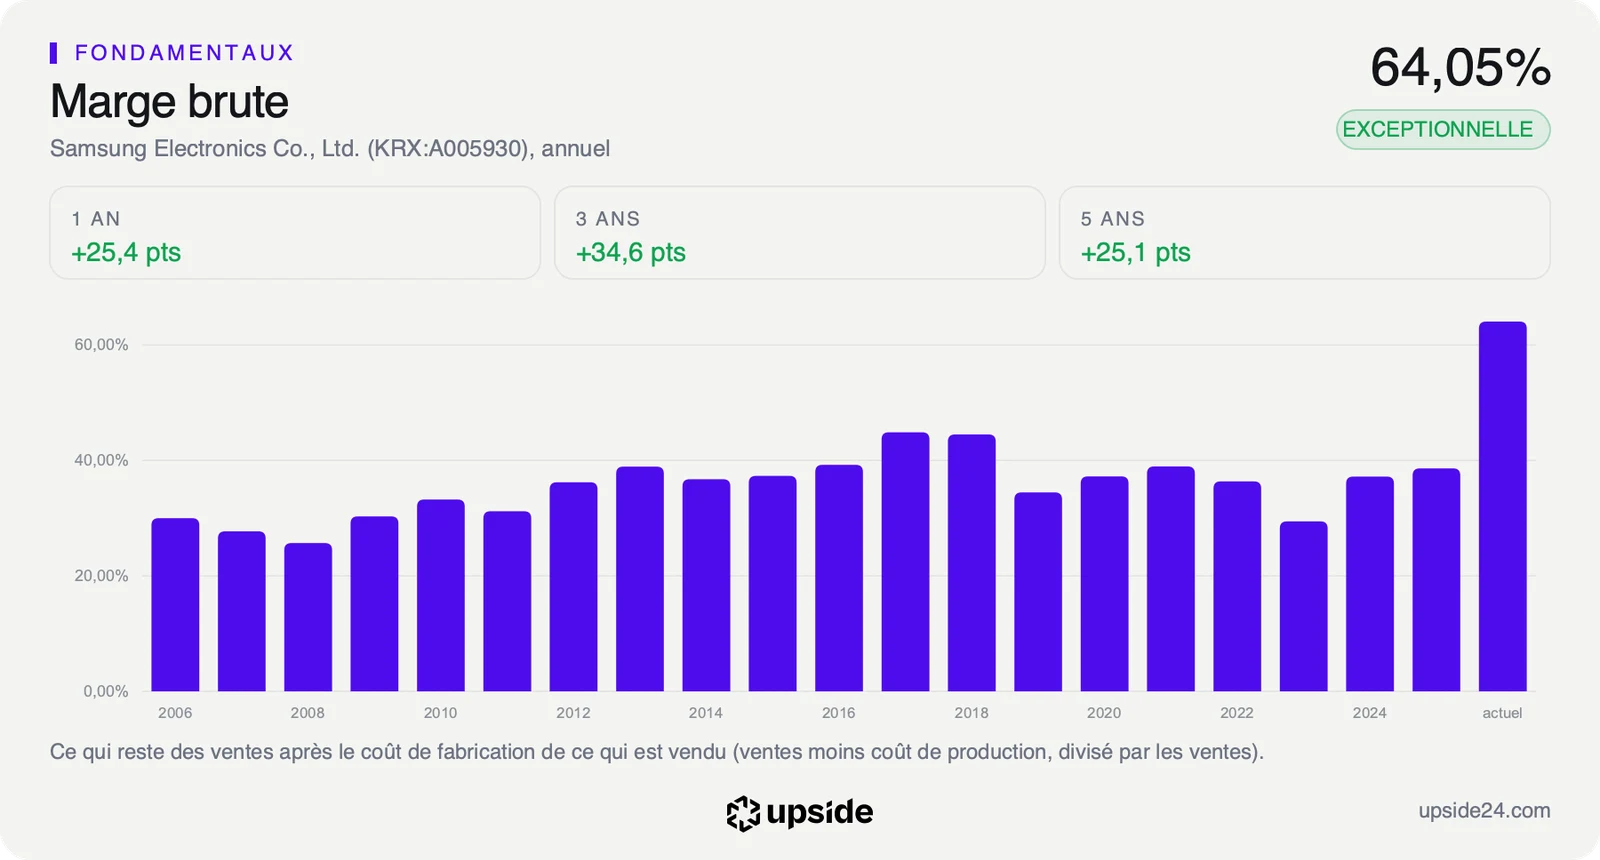
La marge brute, ce qui reste des ventes après le coût de fabrication, atteint 64,05% contre 26,68% pour la médiane des 141 sociétés comparables. Sur 100 wons vendus, Samsung en garde donc environ 64 avant ses autres dépenses. Un tel écart tient au prix de la mémoire du moment et le marché hésite à le prolonger.
L'action se paie en effet 4,85 fois les bénéfices attendus cette année, soit 4,85 wons pour chaque won de bénéfice espéré, contre 12,90 pour la médiane de ces mêmes sociétés. Un prix aussi bas traduit un doute sur la durée de ces profits, bien plus qu'un jugement sur quelques lignes de production anciennes. La comparaison de Samsung avec les 141 sociétés de son sous-secteur situe ce prix face à sa rentabilité et à sa dette.
Une séance close avant l'information
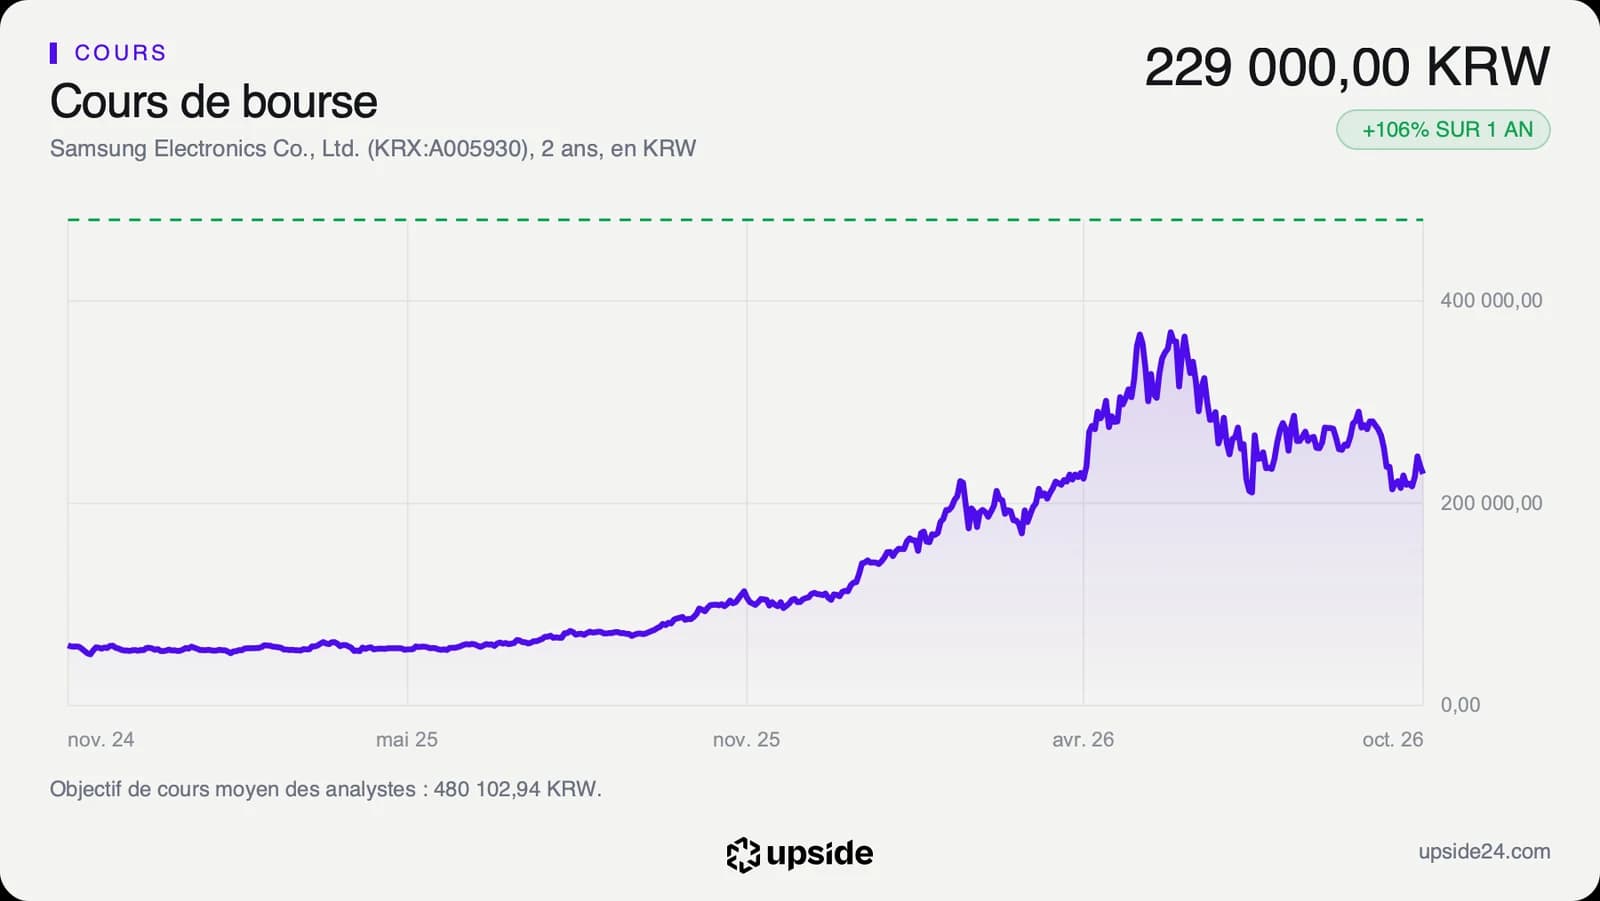
L'action a terminé lundi à 229 000 wons à Séoul, environ 154 euros, en hausse de 1,78% sur la clôture de vendredi à 225 000 wons. L'article de The Elec est paru à 16h27, près d'une heure après la fin de la séance principale à 15h30. Ce cours ne contient donc aucune réaction à l'information et mardi donnera la première lecture.
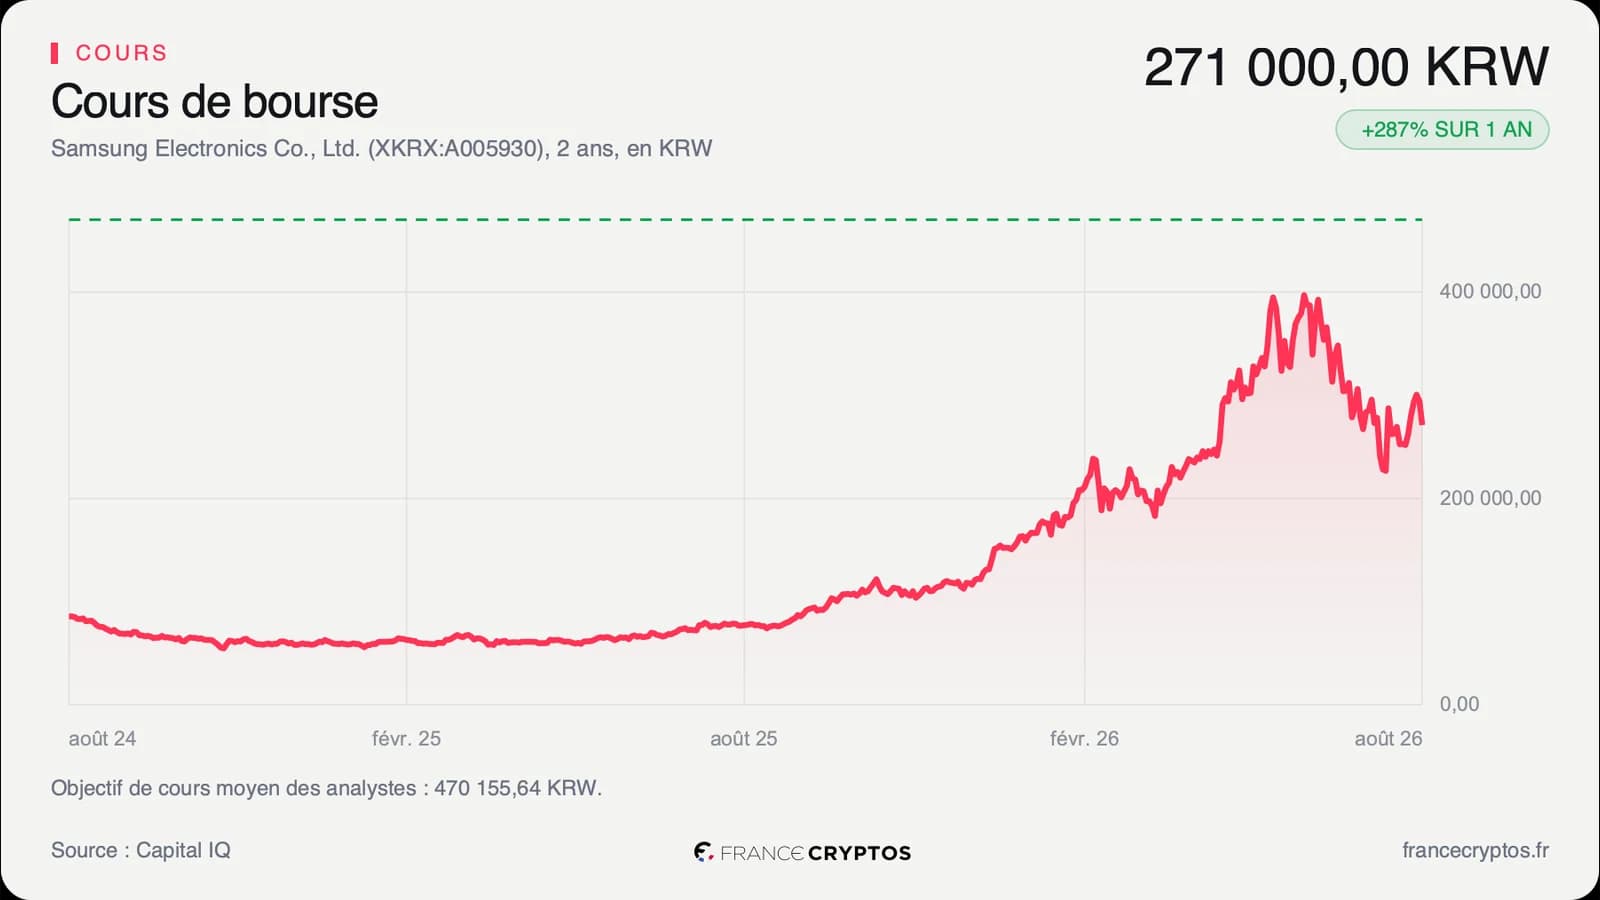
L'action gagne 106,12% sur un an mais reste 38,85% sous son plus haut des 52 dernières semaines, à 374 500 wons. Le cours évolue aussi 3,51% sous sa moyenne des 200 dernières séances, un repère souvent utilisé pour juger de la tendance de fond. L'indice de force relative, qui mesure la vitesse des hausses récentes sur une échelle de 0 à 100, ressort à 44,00, loin de tout excès.
Sur les 36 analystes qui donnaient un avis le mois dernier, 35 sont positifs, 1 neutre et aucun n'est négatif. Leur objectif moyen ressort à environ 480 000 wons, environ 110% au-dessus du cours, dans une fourchette de 290 000 à 690 000 wons. Ils ont pourtant abaissé d'environ 5% en 90 jours leur prévision de bénéfice par action pour 2026.
DB HiTek a de son côté clos lundi en hausse de 2,72% à 94 500 wons, là aussi avant la parution de l'article. Les fondeurs restants gagneraient du poids sur leurs tarifs, puisque le prix moyen du 8 pouces est déjà attendu en hausse de 5 à 20% en 2026 selon le cabinet TrendForce.
Cet écart entre des analystes presque unanimes et un titre très loin de son sommet résume le débat sur la mémoire. La trésorerie de 214 823 milliards de wons, pour 17 191 milliards de dette, retire de son côté toute contrainte financière à la décision. Samsung n'aurait pas besoin de fermer ces lignes pour payer ses investissements et choisirait donc où placer ses équipes.
Le point de bascule
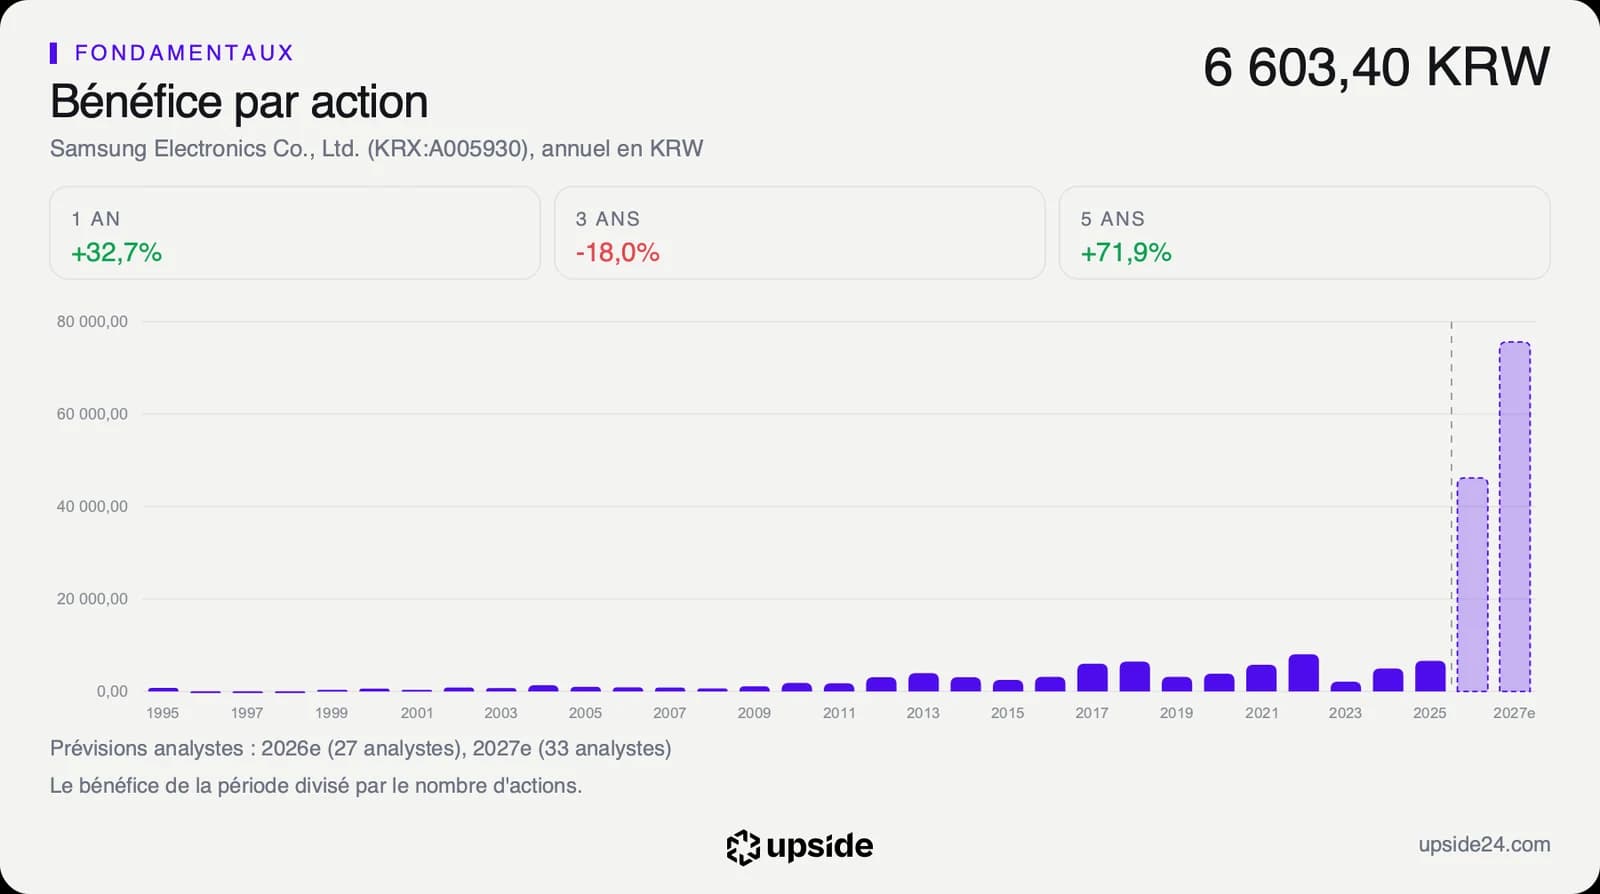
Le prochain rendez-vous est la publication des comptes annuels, attendue le 28 janvier 2027 à une date encore estimée. La direction pourra y confirmer ou non la fin du 8 pouces puis dire ce que la fonderie gagne désormais, un chiffre qu'elle ne donne pas aujourd'hui. Le chiffre à suivre reste la prévision de bénéfice par action des analystes, attendue à environ 46 000 wons en 2026 puis environ 76 000 wons en 2027.
Tant que cette prévision reste proche de 76 000 wons pour 2027, la sortie du 8 pouces demeure une affaire d'organisation pour Samsung et d'approvisionnement pour ses clients. Le titre continuerait de se juger sur la durée du cycle de la mémoire, avec un multiple de 4,85 fois qui dit déjà la méfiance du marché.
Si cette prévision retombe vers les 46 000 wons attendus pour 2026, le groupe n'aurait plus de hausse à attendre de la mémoire. La fonderie deviendrait alors le relais à prouver. L'abandon d'une activité rentable se jugerait sur ce que les gravures fines rapportent à sa place.