
STMicroelectronics (STMPA), le fabricant franco-italien de puces pour les voitures et les téléphones, a réalisé 3,76 milliards de dollars de ventes au troisième trimestre, en hausse de 17,9% sur un an. Il vise 4,15 milliards au quatrième trimestre et dit recevoir nettement plus de commandes qu'il ne peut en produire.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6 à 12 mois |
| Ce que ça touche | Rentabilité, Génération de trésorerie, Attentes |
Ce qui s'est passé
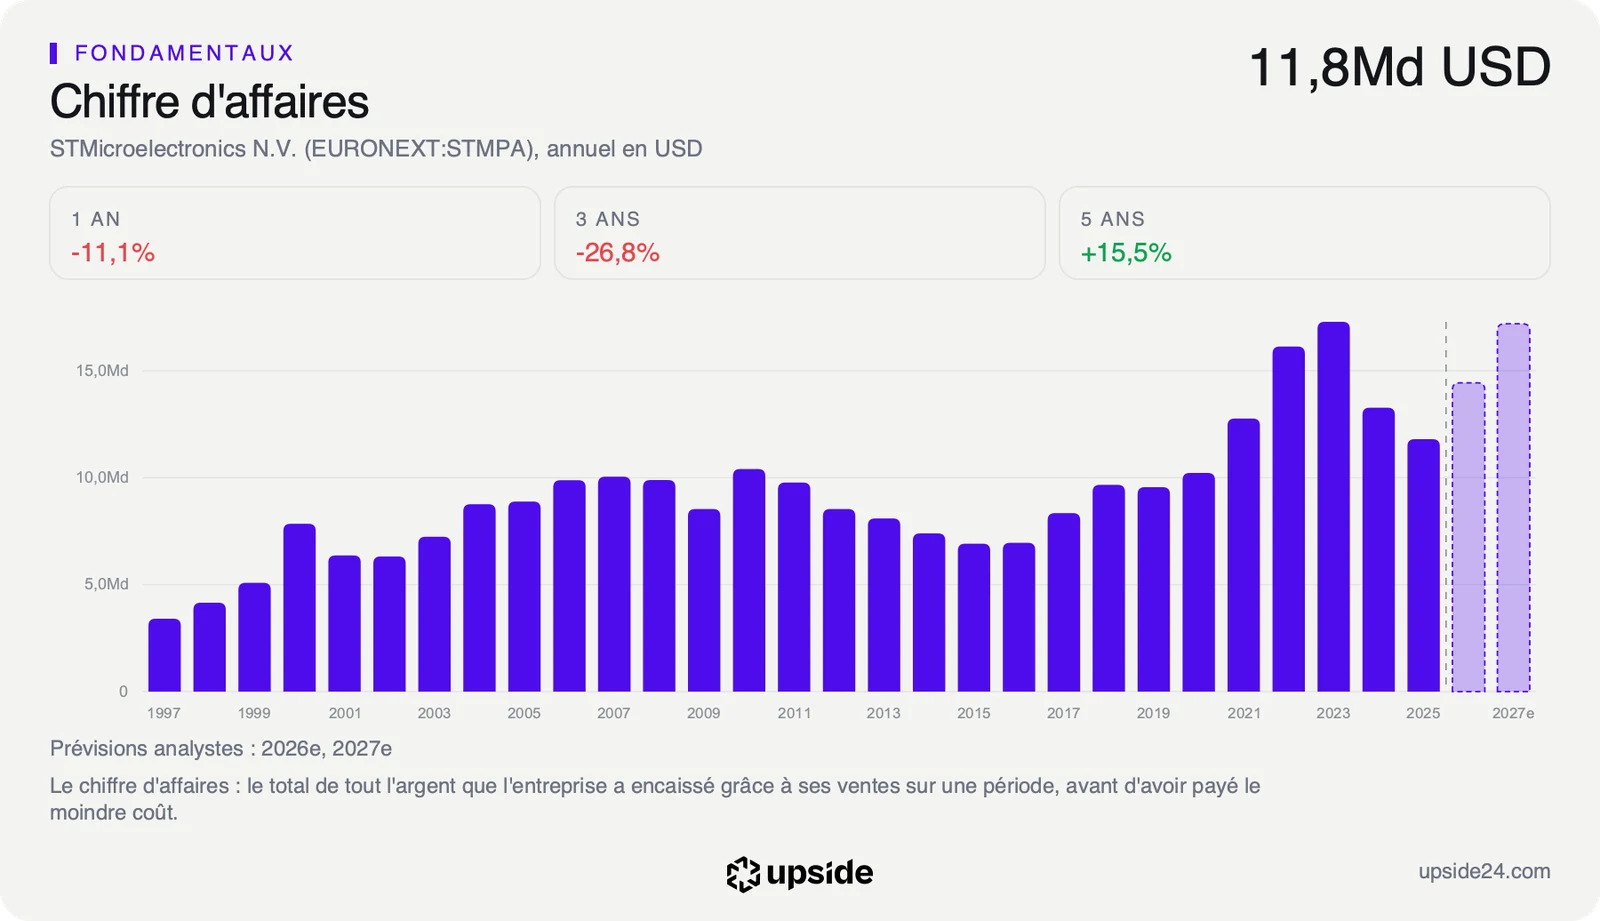
STMicroelectronics a publié jeudi 29 octobre ses comptes du trimestre clos le 26 septembre, en dollars comme chaque trimestre, alors que son action s'échange en euros à Paris. Les ventes atteignent 3,76 milliards de dollars contre 3,19 milliards un an plus tôt, au-dessus des 3,72 milliards attendus par les analystes selon Investing.com. Le bénéfice net passe de 237 à 291 millions de dollars, tandis que le bénéfice par action ajusté, à 0,37 dollar, reste un peu sous les 0,39 dollar attendus.
Pour le quatrième trimestre, le groupe vise 4,15 milliards de dollars de ventes, soit 24,7% de plus qu'un an plus tôt, quand les analystes en attendaient environ 4,12 milliards. L'année 2026 se terminerait ainsi vers 14,5 milliards de dollars, en hausse de 22,8%. La marge brute, la part des ventes qui reste une fois la fabrication payée, doit atteindre 39,0% après 37,3% au troisième trimestre et 33,2% un an plus tôt.
Le directeur général Jean-Marc Chery explique cette accélération par deux débouchés propres au groupe, les centres de données pour l'intelligence artificielle et les satellites en orbite basse, cette constellation de petits satellites qui apporte internet depuis l'espace. Le groupe attend environ 1,3 milliard de dollars de ventes aux centres de données en 2026 et dit viser bien plus que le double en 2027, selon la transcription de sa conférence avec les analystes.
Ces débouchés se lisent dans les ventes par marché, en hausse de 64% sur un an dans les équipements de communication et les périphériques informatiques. L'industrie gagne 40%, quand l'automobile se limite à 5% et que l'électronique grand public recule de 4%.
Le Wall Street Journal présente STMicroelectronics comme un fournisseur de SpaceX, que le communiqué ne nomme pas. Rémi El-Ouazzane, le dirigeant de la division concernée, prévoit sur les satellites des ventes 2027 au moins égales à celles de 2026, avec une croissance limitée par les capacités de production plutôt que par la demande.
Ce constat dépasse les satellites, puisque le groupe écrit que la demande reste nettement supérieure à l'offre. Les commandes reçues pendant le trimestre représentent largement plus de deux fois les ventes facturées. Le carnet de commandes dépasse 20 milliards de dollars, soit environ cinq trimestres de ventes.
Ce que le prix incorpore déjà
Au cours de clôture du 29 octobre, le prix suppose que le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, progresse de 27,02% par an pendant dix ans. Le point de départ retenu est bas, avec 420,67 millions de dollars sur douze mois contre 2,05 milliards en 2022. Le groupe affiche de son côté 40 millions de dollars négatifs sur douze mois, un chiffre qui inclut les 895 millions versés pour racheter les capteurs de NXP.
Une hypothèse aussi élevée s'explique donc en partie par ce creux, tandis que le troisième trimestre va dans le bon sens avec 351 millions de dollars de free cash flow, contre 130 millions un an plus tôt. Le groupe doit pourtant financer ses nouvelles capacités en même temps, puisque ses investissements nets montent à 643 millions de dollars sur le trimestre contre 401 millions. Sa trésorerie nette de 2,11 milliards de dollars lui donne de quoi tenir ce rythme.
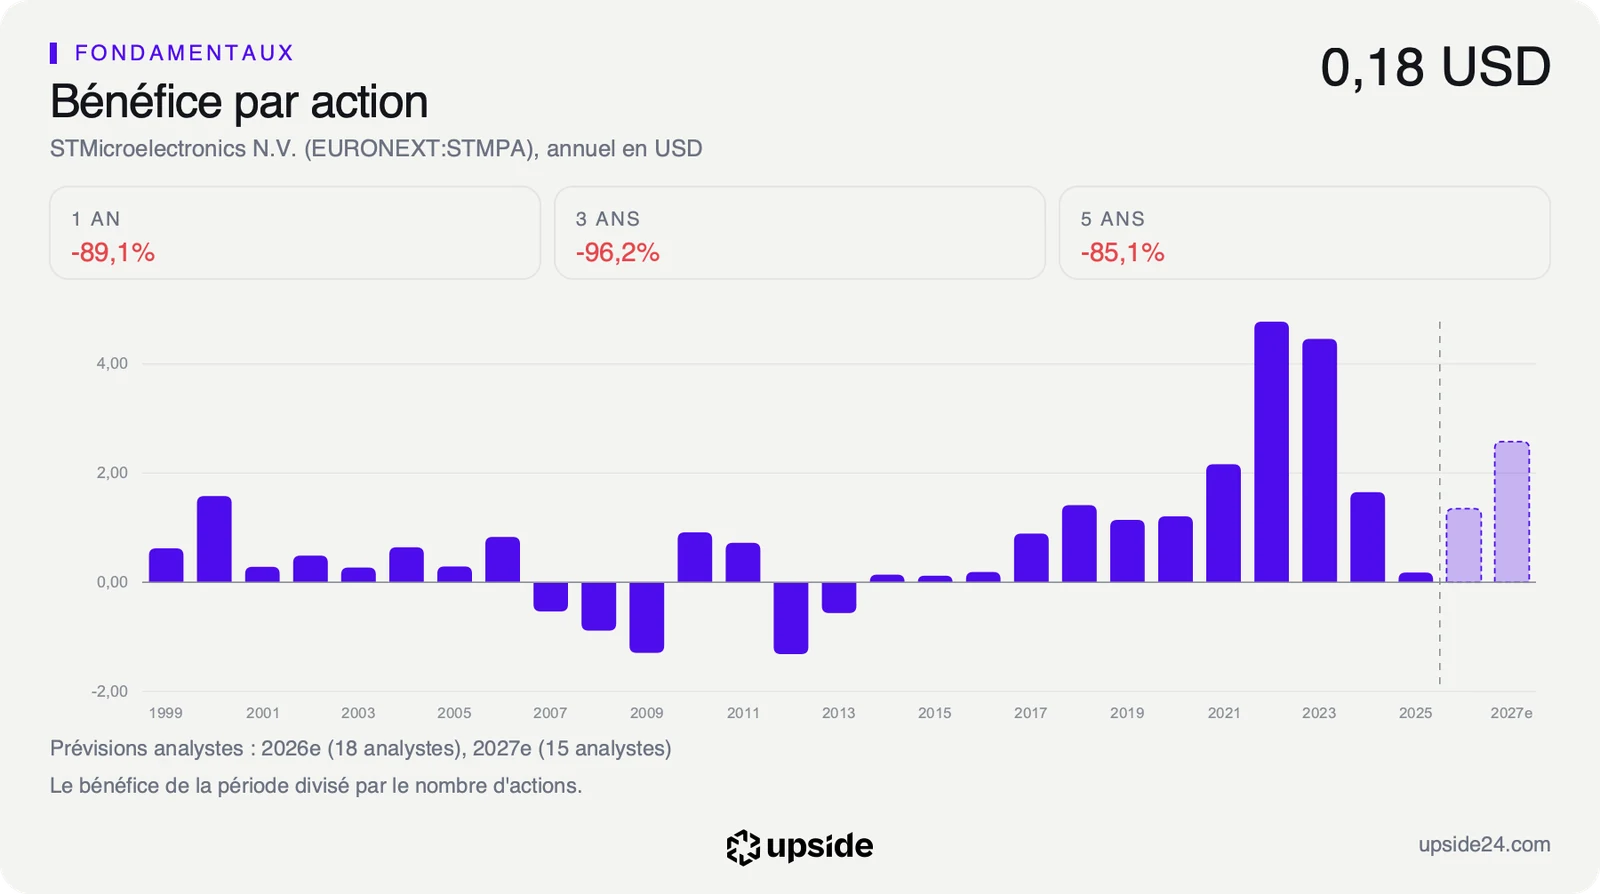
La valorisation raconte la même attente, avec une action payée 35,40 fois les bénéfices attendus contre 24,31 fois pour la valeur médiane des 395 sociétés de semi-conducteurs comparables. Les analystes attendent un bénéfice par action d'environ 1,35 dollar en 2026 puis d'environ 2,58 dollars en 2027, ce qui ramène le prix à environ 19 fois les bénéfices de 2027. Le prix paie donc un quasi-doublement des bénéfices en un an.
Tout se joue sur la marge, parce que les activités du groupe ne gagnent pas la même chose. Au troisième trimestre, les microcontrôleurs ont dégagé 280 millions de dollars de résultat opérationnel et la division radio et optique, qui regroupe les composants de communication, 132 millions avec des ventes en hausse de 46,2%. La division puissance, qui gère l'électricité dans les voitures et les machines, a perdu 81 millions de dollars, soit une marge de -17,1%.
Le groupe vise une marge brute de 44% à 46% à moyen terme, contre 39,0% prévus au quatrième trimestre. La fermeture de ses anciennes usines doit rapporter à elle seule plus de quatre points de marge, mais seulement fin 2027 ou début 2028. Le détail des comptes et des marges de STMicroelectronics, ligne par ligne montre le chemin qui reste à parcourir.
Ce que le marché en fait déjà
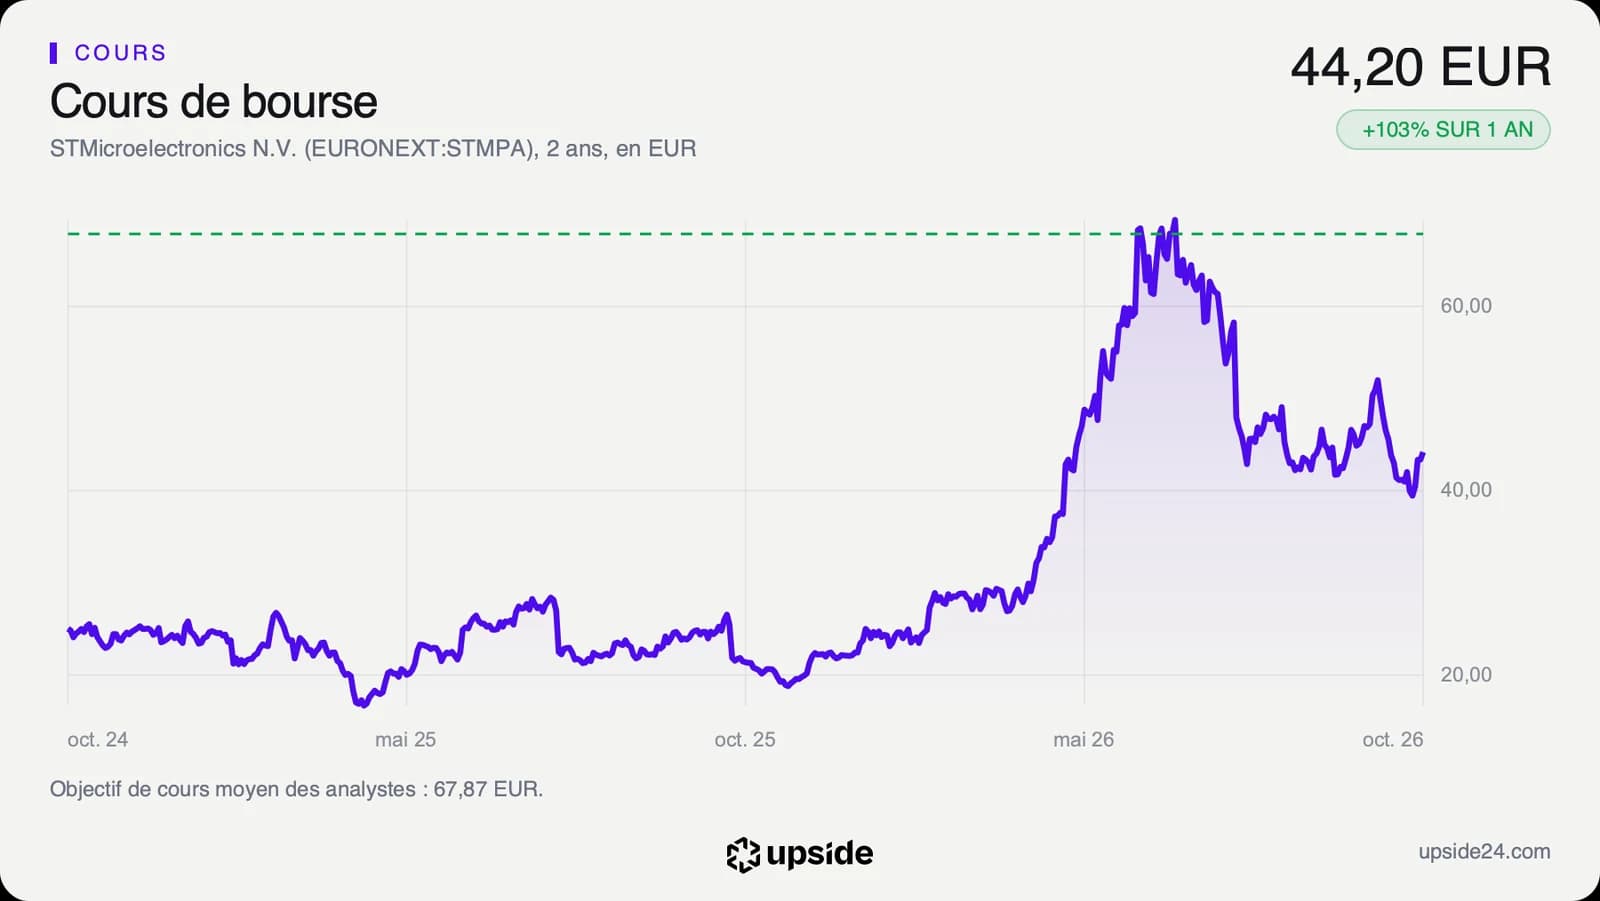
L'action a clôturé jeudi à 44,205 euros, en hausse de 1,93%, après être descendue jusqu'à 42,41 euros en cours de séance. Vendredi vers 9h35, elle reculait de 3,66% à 42,585 euros. Le marché pèse ainsi un trimestre et une prévision au-dessus des attentes contre un bénéfice par action légèrement en dessous.
La réaction reste mesurée au regard du parcours du titre, qui a plus que doublé en un an tout en restant 37,61% sous son plus haut de 70,85 euros atteint le 22 juin. Le cours évolue 0,88% au-dessus de sa moyenne des 200 dernières séances. L'indicateur de vitesse du cours, le RSI, se situe à 51,55 sur une échelle de 0 à 100, loin du seuil de 70 à partir duquel un titre est jugé en surchauffe.
Sur les 20 analystes qui suivent la valeur, 13 sont positifs, 7 neutres et aucun négatif. Leur objectif moyen ressort à environ 68 euros, avec des cibles qui s'étalent de 45 à 83 euros.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels, attendue vers le 28 janvier 2027, une date encore estimée. La direction a promis d'y détailler ses ambitions 2027 sur les centres de données. Pour le premier trimestre, les analystes tablent sur environ 3,86 milliards de dollars de ventes et le groupe se dit à l'aise avec ce niveau, comme avec une marge brute d'environ 38%.
Tant que les nouvelles capacités arrivent à temps et que le carnet de commandes se transforme en livraisons, la marge brute peut continuer de monter au-delà des 39,0% prévus. Les bénéfices attendus pour 2027 deviennent alors crédibles, tout comme le prix d'environ 19 fois ces bénéfices. Le free cash flow se rapproche aussi des niveaux qu'exige le cours.
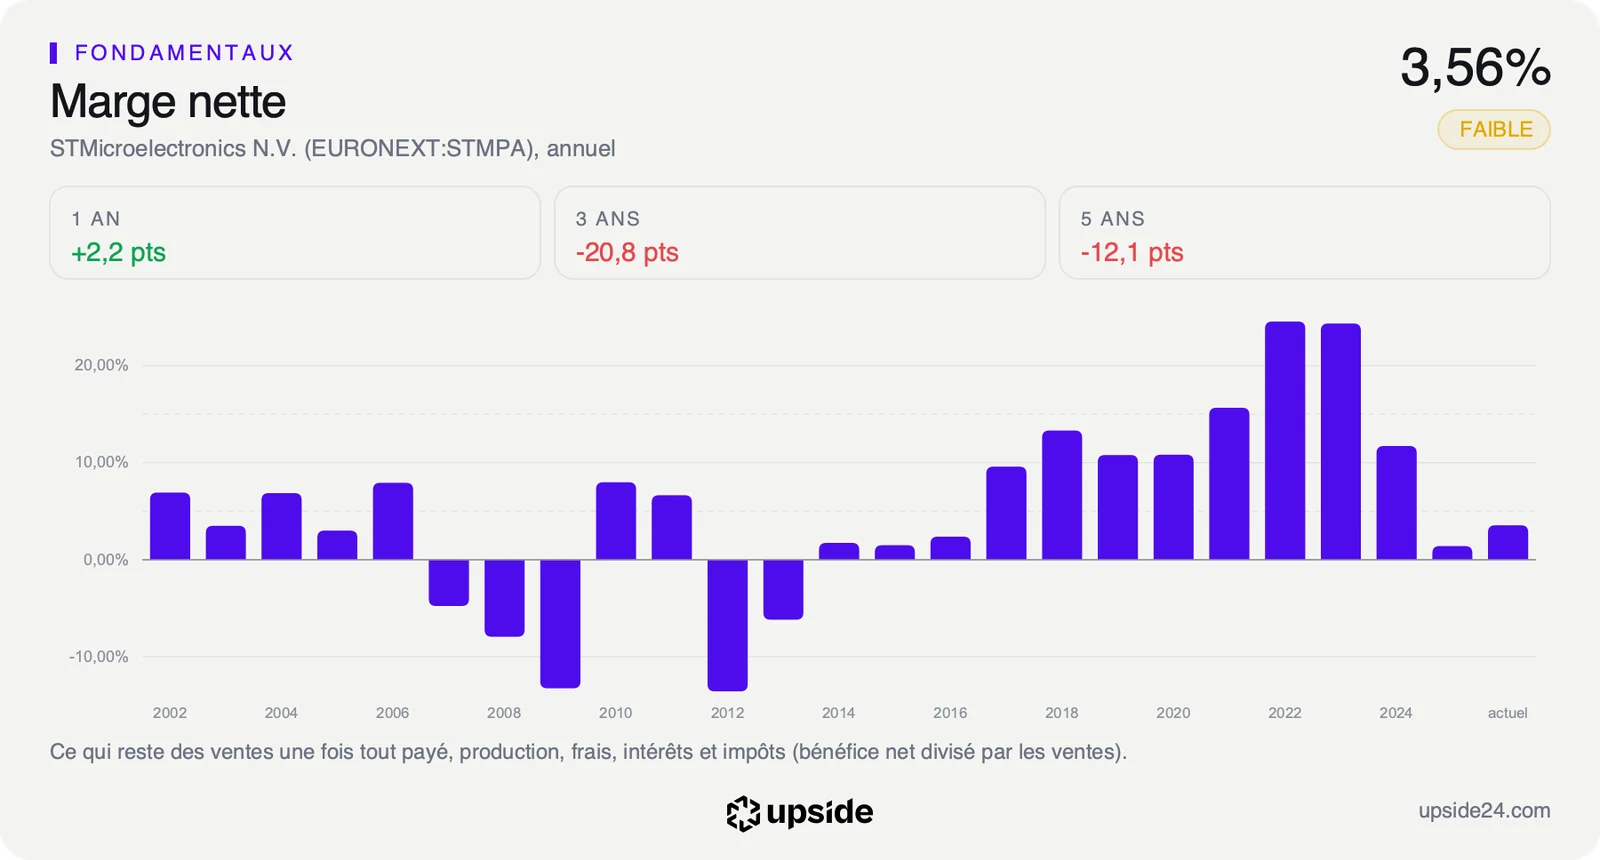
Si les usines ne suivent pas, ou si la division puissance continue de perdre de l'argent à un rythme proche des 81 millions de dollars du trimestre, les ventes progressent sans que la marge rattrape son retard. L'action payée 35,40 fois les bénéfices attendus se retrouve alors exposée, avec une marge nette de 3,56% sur douze mois contre 8,25% pour le secteur.