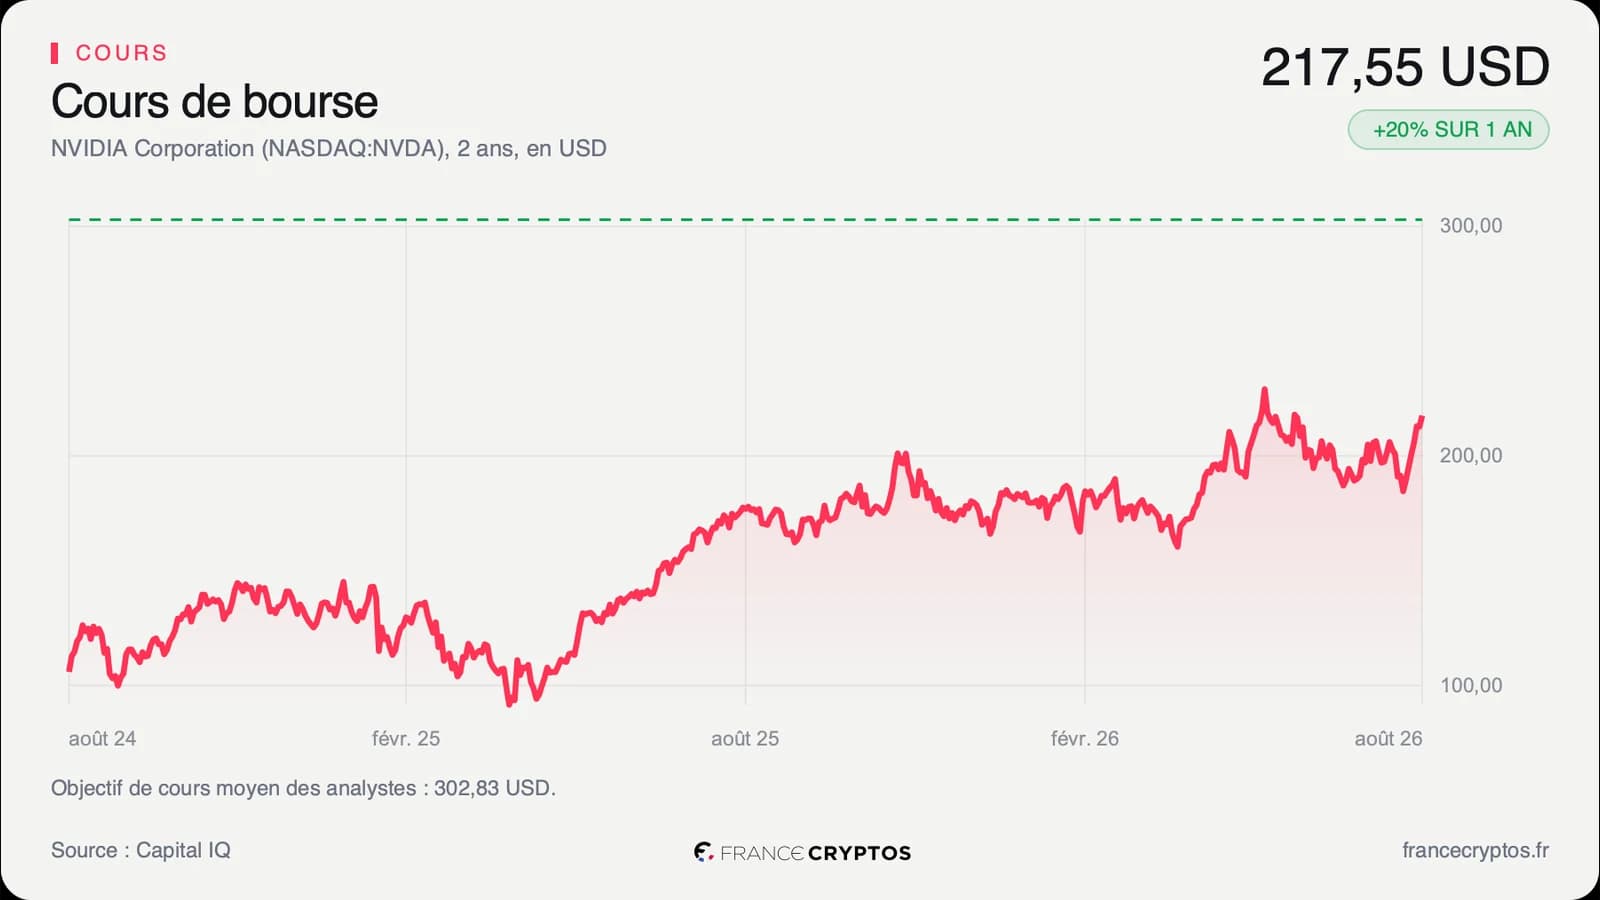

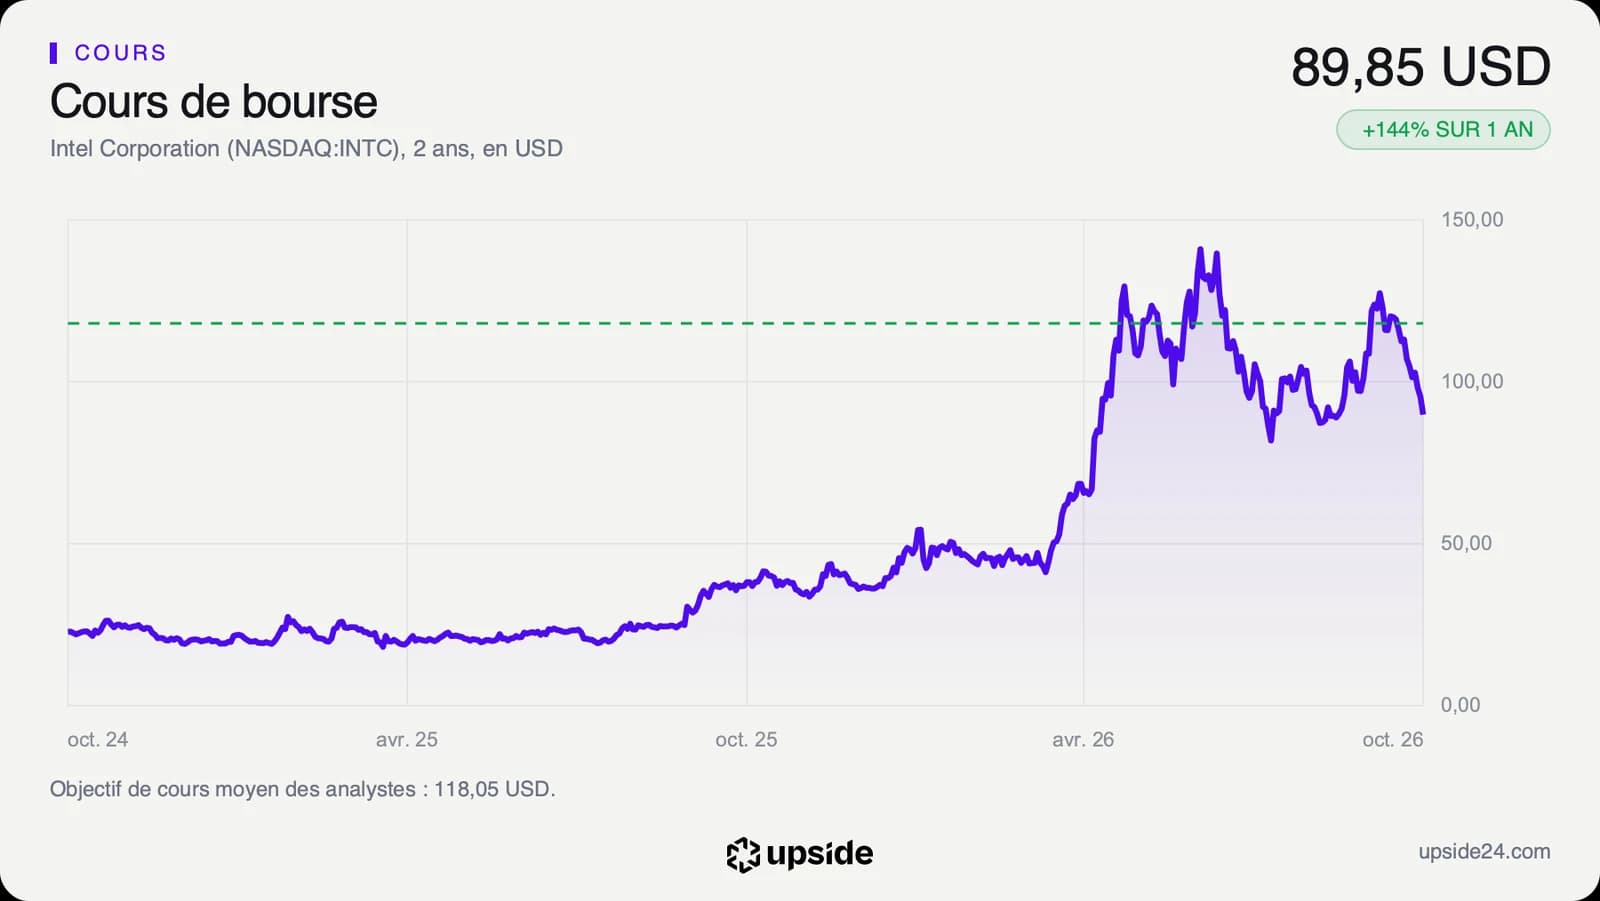
Intel (INTC), le fabricant américain de processeurs, a clôturé à 89,85 dollars vendredi 16 octobre, en baisse de 27,46% depuis le 22 septembre. Mais le bénéfice que les analystes attendent cette année n'a presque pas bougé pendant cette chute.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Dix-huit séances de repli
The Motley Fool a publié samedi 17 octobre une analyse qui défend Intel pour 2027. Son argument tient aux serveurs et à l'intelligence artificielle. Selon le site américain, l'activité centres de données a progressé de 59% sur un an au deuxième trimestre, à 6,3 milliards de dollars.
L'auteur estime que les applications d'IA relancent la demande de processeurs pour serveurs. Il cite aussi le Xeon 6+, le nouveau processeur pour serveurs gravé avec le procédé 18A, la technologie de fabrication la plus fine du groupe, qu'il juge en avance sur ses objectifs. Cette tribune tombe pourtant au pire moment de l'automne pour le titre.
Intel, c'est le processeur caché derrière l'autocollant bleu de millions d'ordinateurs portables, et l'un des derniers groupes occidentaux à fabriquer lui-même ses puces.
L'action valait 123,86 dollars le 22 septembre et a fini vendredi à 89,85 dollars, dont -5,79% sur la seule séance de vendredi. Le recul atteint 36,25% depuis la clôture record du 22 juin, à 140,94 dollars. Le titre reste en hausse de 143,50% depuis le 31 décembre, loin des quelque 170% cités par The Motley Fool, un chiffre arrêté au 14 octobre.
Plusieurs facteurs ont pesé, sans qu'aucun ne touche les comptes publiés. Le 8 octobre, toutes les valeurs de puces ont reculé après un article du Financial Times qui mettait en doute les revenus d'OpenAI. Elon Musk a aussi confirmé des discussions avec TSMC pour son usine Terafab, un projet dont Intel est partenaire depuis avril.
Le rôle d'Intel n'y a jamais été chiffré. La société refuse d'annoncer les clients de son activité de fonderie, qui fabrique des puces pour d'autres entreprises. Le 14 octobre enfin, une explosion dans son usine de Kiryat Gat, en Israël, a fait deux morts. Aucun arrêt de production n'a été annoncé.
Ce que le prix incorpore déjà
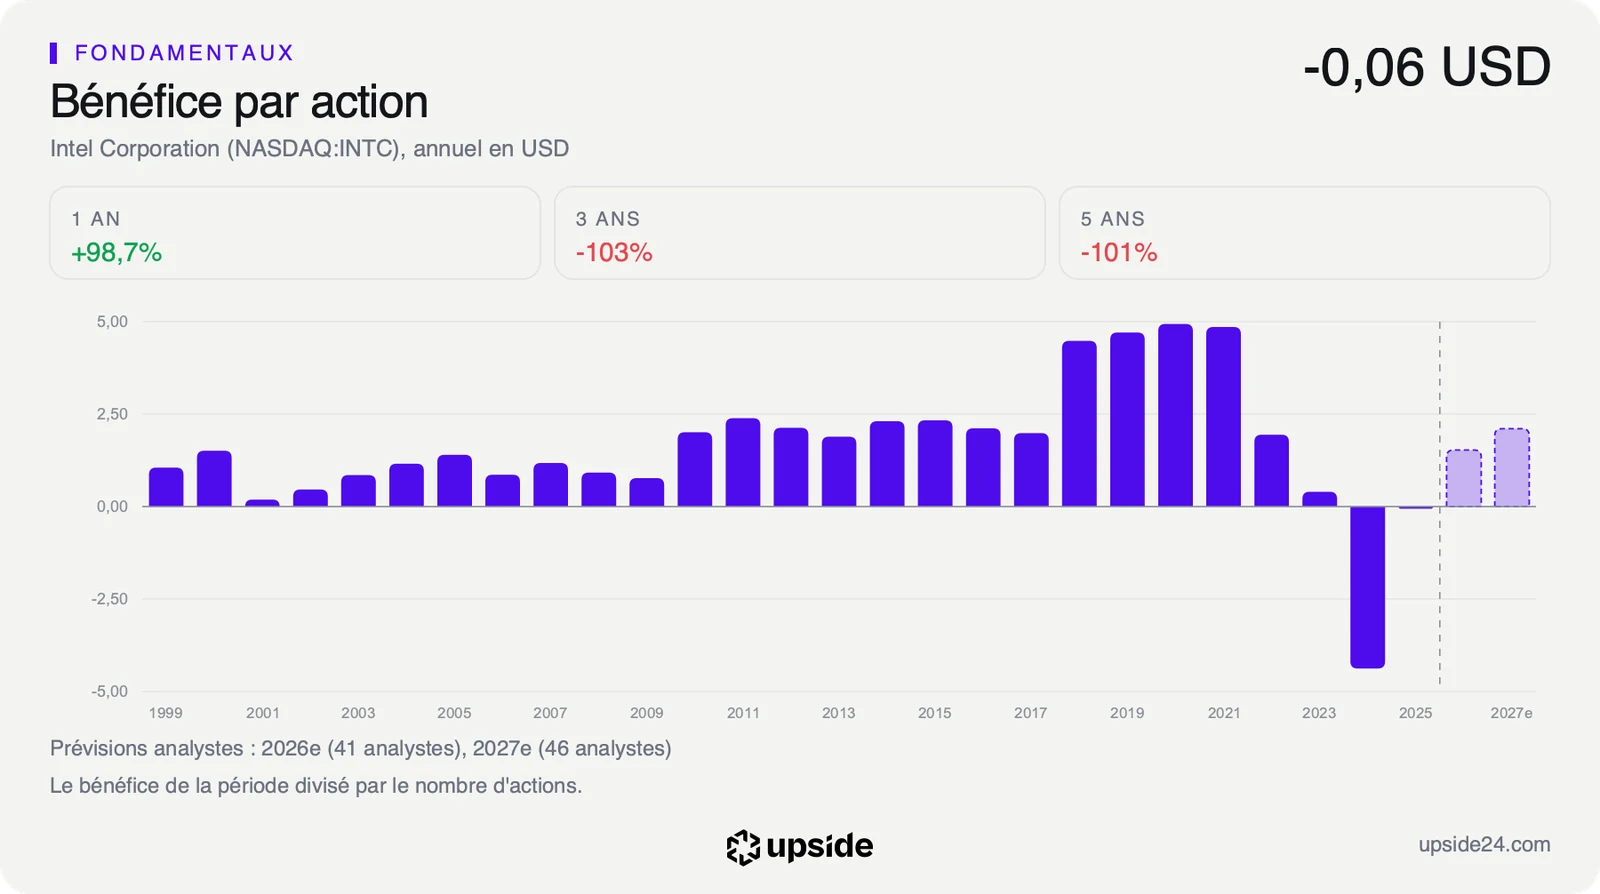
Une baisse de cours sans nouvelle donnée financière change le prix payé, pas l'entreprise achetée. La meilleure façon de le vérifier est de regarder les attentes des analystes. Pour l'exercice en cours, ils attendent un bénéfice par action ajusté de 1,53 dollar, c'est-à-dire le bénéfice ramené à une seule action et corrigé des charges exceptionnelles. Il y a 60 jours, ils en attendaient 1,51. La chute du cours s'est donc faite à prévisions quasi inchangées.
Le prix, lui, reste élevé même après la baisse. À 89,85 dollars, l'action se paie 57,83 fois ses bénéfices attendus, un ratio qu'on appelle le PER anticipé. La médiane des 394 sociétés de son sous-secteur des semi-conducteurs, c'est-à-dire la société du milieu du classement, se paie 24,50 fois. Un acheteur d'Intel paie donc plus de deux fois le prix du fabricant de puces type pour chaque dollar de bénéfice attendu.
Le 22 septembre, cet écart était encore plus large, puisque le cours était plus haut pour un bénéfice attendu presque identique. La baisse a donc réduit la prime, sans la faire disparaître.
Ce prix repose sur un redressement en cours. Au dernier trimestre publié, le chiffre d'affaires a progressé de 25,42% sur un an, plus vite que les 21,85% de la médiane du sous-secteur. Sur cinq ans, il a pourtant reculé de 7,46% par an.
Le bénéfice ajusté masque aussi une perte comptable. En normes comptables officielles, les analystes attendent une perte de 2,31 dollars par action cette année. Le retour à un bénéfice comptable positif n'est attendu que l'an prochain. Le multiple de 57,83 se calcule sur la mesure ajustée, la plus favorable des deux. Un investisseur qui raisonne sur les comptes officiels ne trouve pour l'instant aucun bénéfice sur lequel appuyer le prix.
La trésorerie ne permet pas d'ancrer ce prix. Le free cash flow, l'argent qui reste une fois payés les dépenses courantes et les investissements, varie de un à plus de dix selon les sources, qui ne déduisent pas de la même façon les aides publiques et les apports des partenaires reçus pour construire les usines. Aucun calcul fiable de la croissance qu'exige le cours ne peut donc s'en déduire.
La comparaison avec les 394 sociétés du sous-secteur montre comment se répartit cette prime, dimension par dimension.
Ce que le marché en fait déjà
L'action Intel a terminé à 89,85 dollars à la clôture du vendredi 16 octobre à New York. C'était sa troisième baisse d'affilée. Sur un an, elle a progressé de 143,89% quand l'action médiane de son sous-secteur a pris 10,57%.
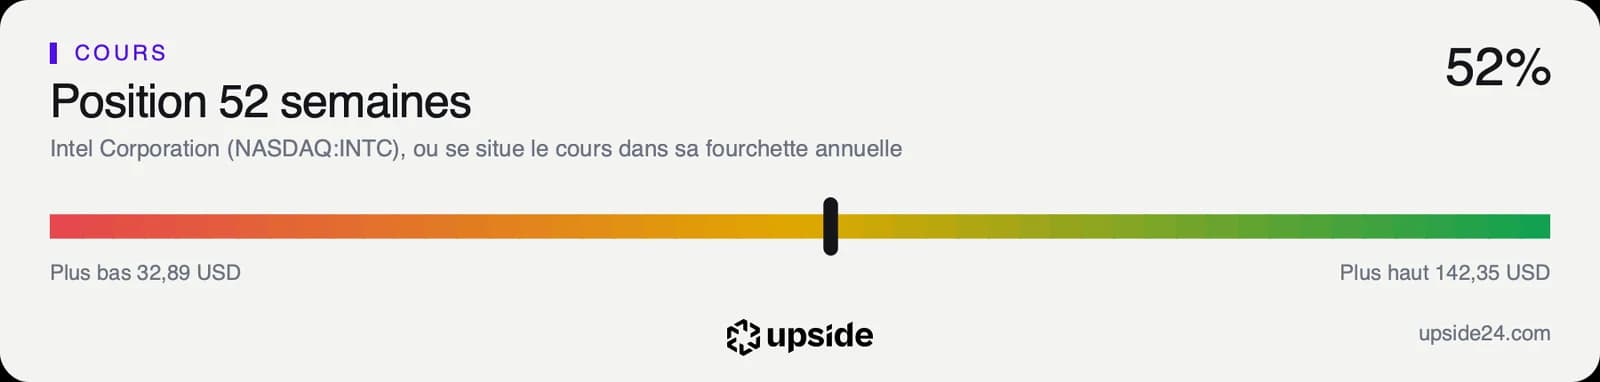
Le cours se situe à 52% de sa fourchette annuelle, entre un plus bas de 32,89 dollars et un plus haut de 142,35 dollars en séance. Il évolue 12,91% sous sa moyenne des 50 dernières séances, mais 6,26% au-dessus de celle des 200 dernières. La première sert de repère de tendance à moyen terme, la seconde de tendance de fond. La baisse a donc effacé l'élan de l'été sans casser la hausse de l'année.
L'indice de force relative (RSI), un indicateur qui mesure la vitesse des derniers mouvements, ressort à 31,39. Il approche le seuil de 30 sous lequel un titre est souvent jugé vendu trop vite.
Sur les 49 analystes qui suivent la valeur, 15 sont positifs, 32 neutres et 2 négatifs. Leur objectif moyen ressort à environ 118 dollars, soit près de 31% au-dessus du cours. Le 22 septembre, le titre cotait au-dessus de cet objectif. Les cibles s'étalent de 80 à 200 dollars. Même la plus prudente reste proche du cours actuel, à moins de 11% en dessous.
Un objectif de cours est une projection à douze mois, révisée au fil des publications. Il dit où les analystes situent la valeur aujourd'hui, pas où le cours sera.
Le titre a perdu plus d'un quart de sa valeur pendant que les prévisions restaient stables, un écart net entre le cours et les fondamentaux. Ce que le marché a corrigé, c'est l'enthousiasme de l'été, pas le scénario des analystes. Une telle divergence ne dure pas indéfiniment. Soit les prévisions finissent par baisser à leur tour, soit le cours se rapproche à nouveau des attentes.
Le point de bascule
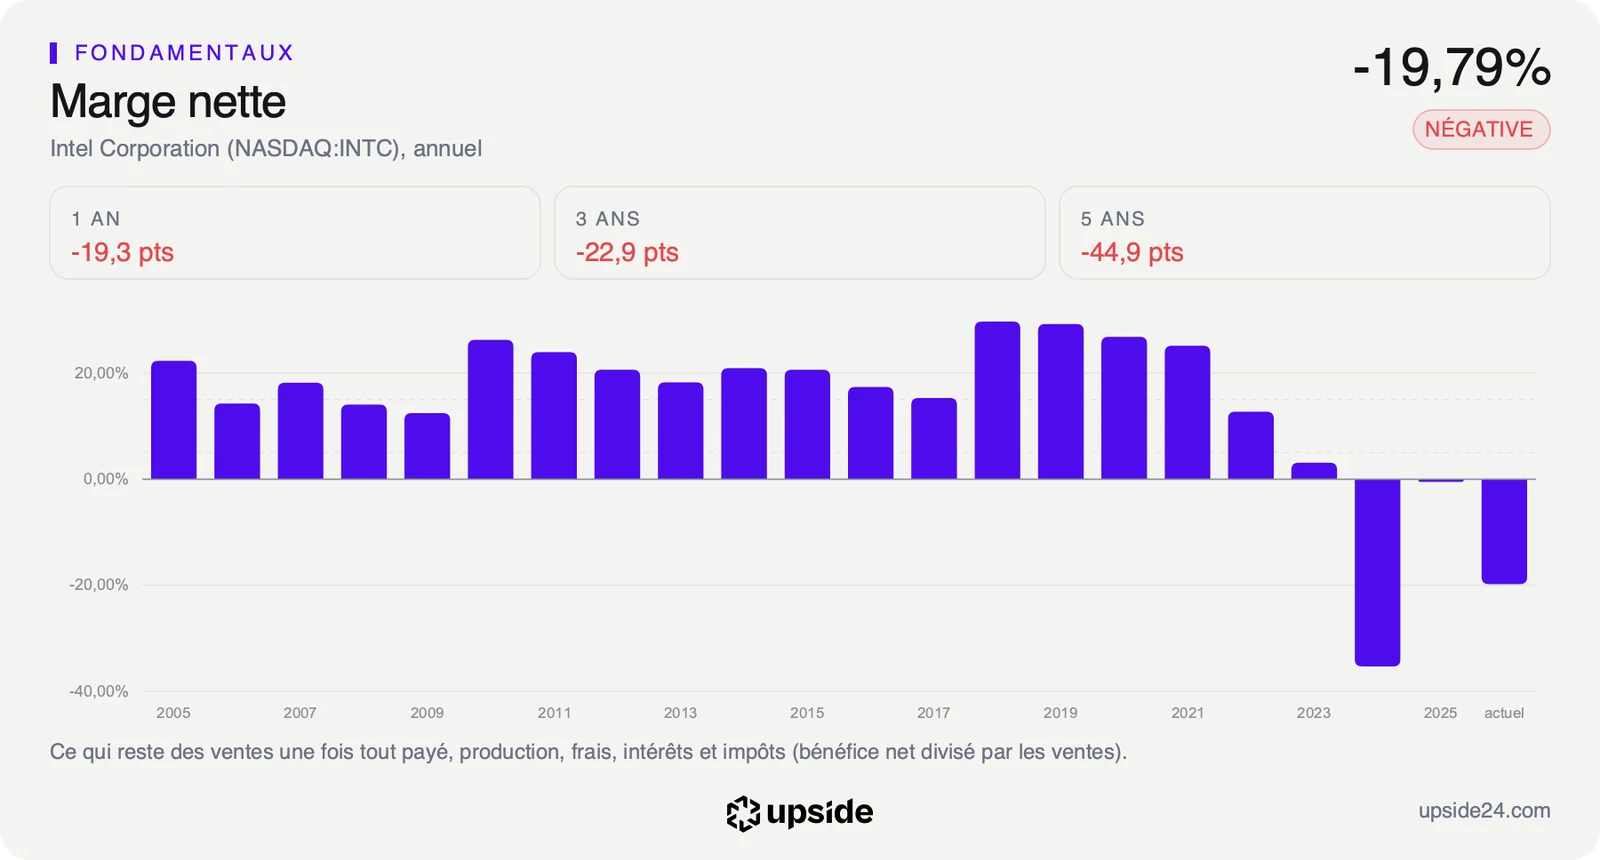
L'indicateur à suivre est la marge nette, la part des ventes qui reste en bénéfice une fois tout payé. Elle ressort à -19,79% sur douze mois, quand la médiane du sous-secteur garde 8,08%. Les résultats du troisième trimestre tombent le 29 octobre. Les analystes y attendent environ 0,39 dollar de bénéfice ajusté par action, pour environ 16,4 milliards de dollars de ventes.
La thèse défendue par The Motley Fool se joue sur ce rendez-vous. La croissance des serveurs doit apparaître dans les ventes du trimestre, et la marge doit suivre.
Tant que les ventes progressent au rythme de 25% par an et que le bénéfice attendu pour l'exercice reste autour de 1,53 dollar par action, la baisse de l'automne reste une correction de prix. Le PER anticipé de 57,83 paie alors un redressement que les comptes confirment trimestre après trimestre.
Si la publication du 29 octobre fait baisser ce bénéfice attendu, la chute du cours aura anticipé une révision. Un multiple plus de deux fois supérieur à celui du secteur offrirait alors peu de protection, d'autant que les analystes prévoient environ 20 milliards de dollars d'investissements cette année.