
Oracle (ORCL), l'éditeur américain de bases de données devenu loueur de centres de données pour l'intelligence artificielle, promet au moins 30 milliards de dollars de trésorerie disponible sur son exercice 2029. Mais le groupe doit d'abord traverser deux années de dépenses record, avec une trésorerie aujourd'hui négative.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Attentes, Probabilité du scénario, Structure de financement |
Ce qui a été annoncé
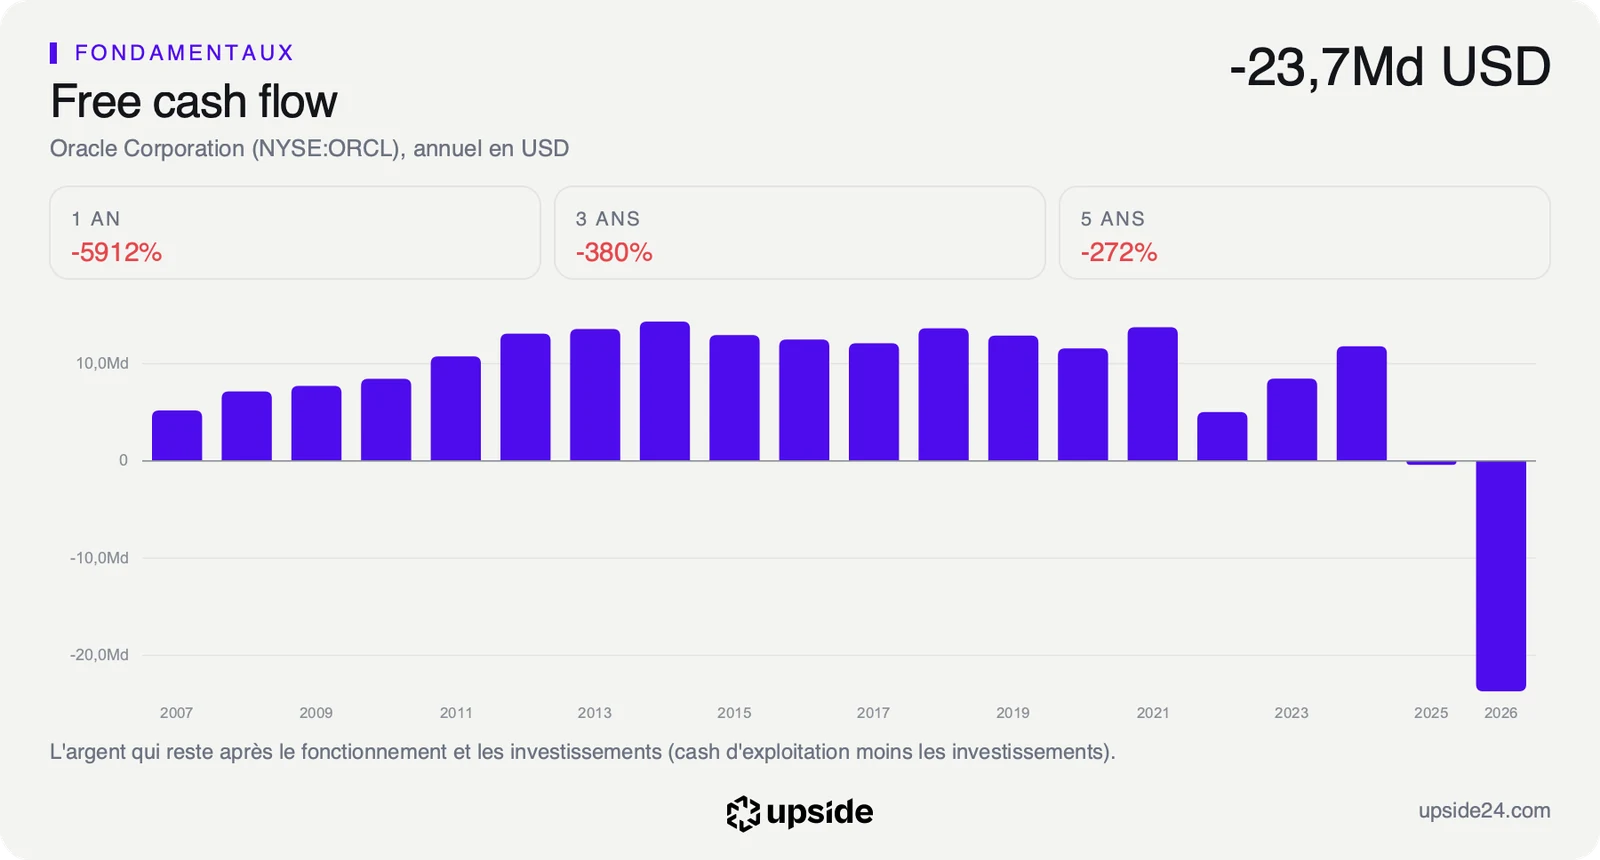
Oracle a réuni ses investisseurs mercredi 28 octobre à Las Vegas. Le groupe y a donné pour la première fois une date de retour à un free cash flow positif, l'argent qui reste une fois payés le fonctionnement et les investissements. Ce flux doit redevenir positif au second semestre de l'exercice 2028, puis atteindre au moins 30 milliards de dollars sur l'exercice 2029, clos fin mai 2029.
Les analystes attendaient encore un flux négatif sur cet exercice, selon Bloomberg. Sur l'exercice clos fin mai 2026, il était négatif de 23,7 milliards de dollars, parce que le groupe construit des centres de données à marche forcée pour louer de la puissance de calcul aux acteurs de l'intelligence artificielle.
Oracle, c'est d'abord le logiciel qui range les données des grandes entreprises, avec les programmes de comptabilité, de paie ou d'achats qui tournent dessus. Ces abonnements rapportent beaucoup et coûtent peu. La location de serveurs pour l'IA, elle, exige d'acheter les machines et de construire les salles avant d'encaisser le premier dollar.
Le groupe s'est aussi engagé à plafonner ses nouvelles levées à 20 milliards de dollars jusqu'à l'exercice 2030, soit 10 milliards en actions nouvelles et 10 milliards en dette, hors refinancement. Ce plafond s'ajoute aux 20 milliards de dollars d'actions déjà vendues sur le marché entre juin et août 2026.
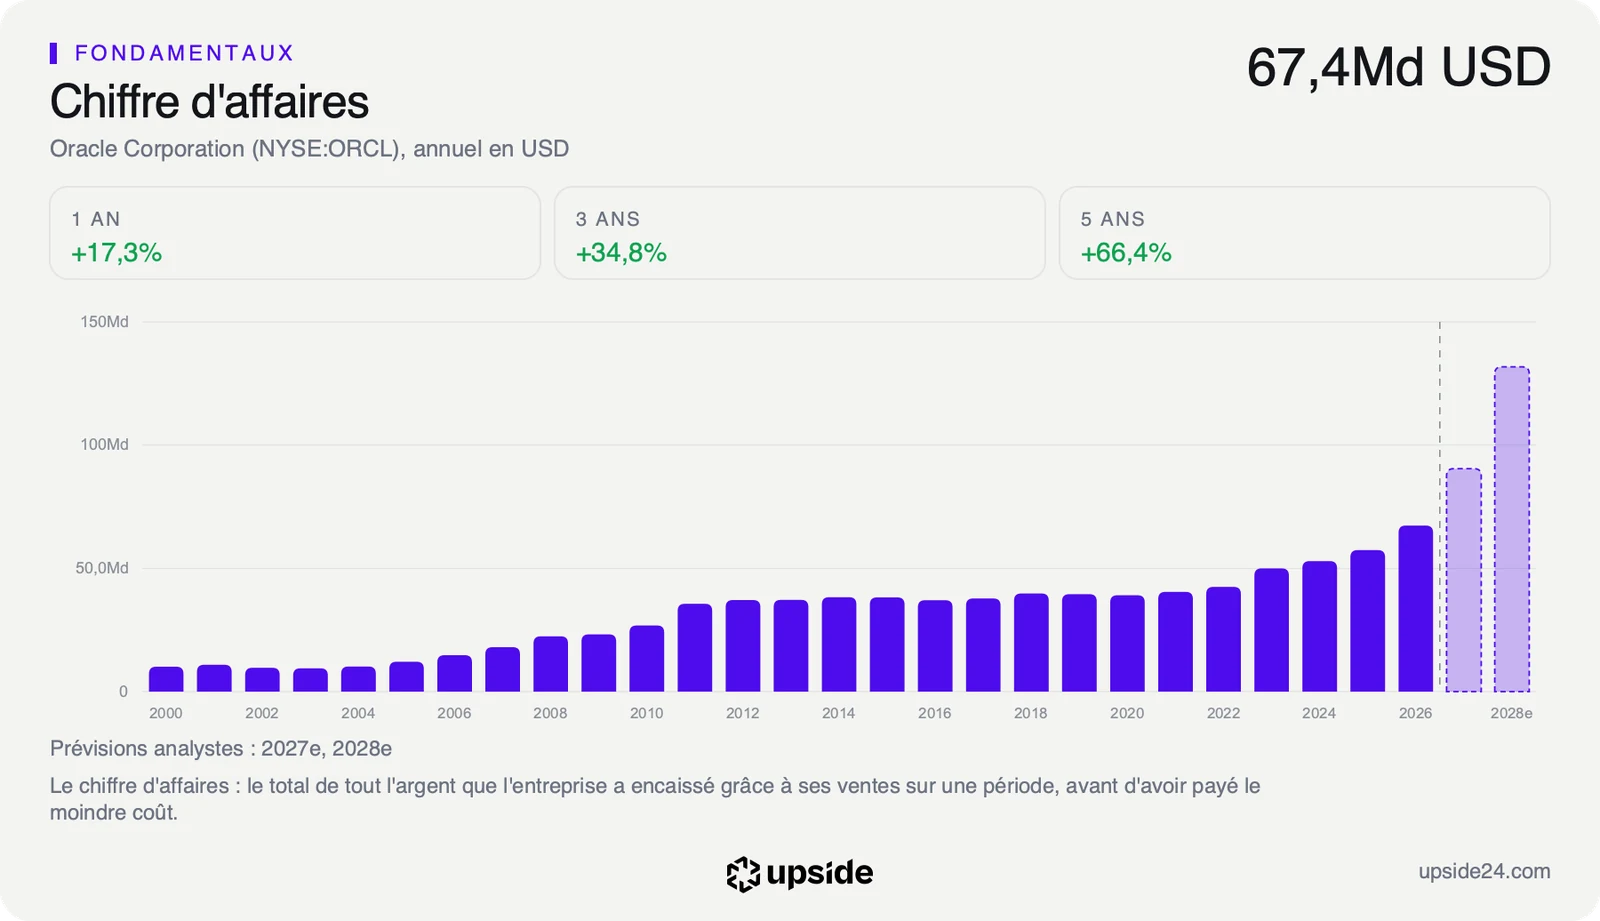
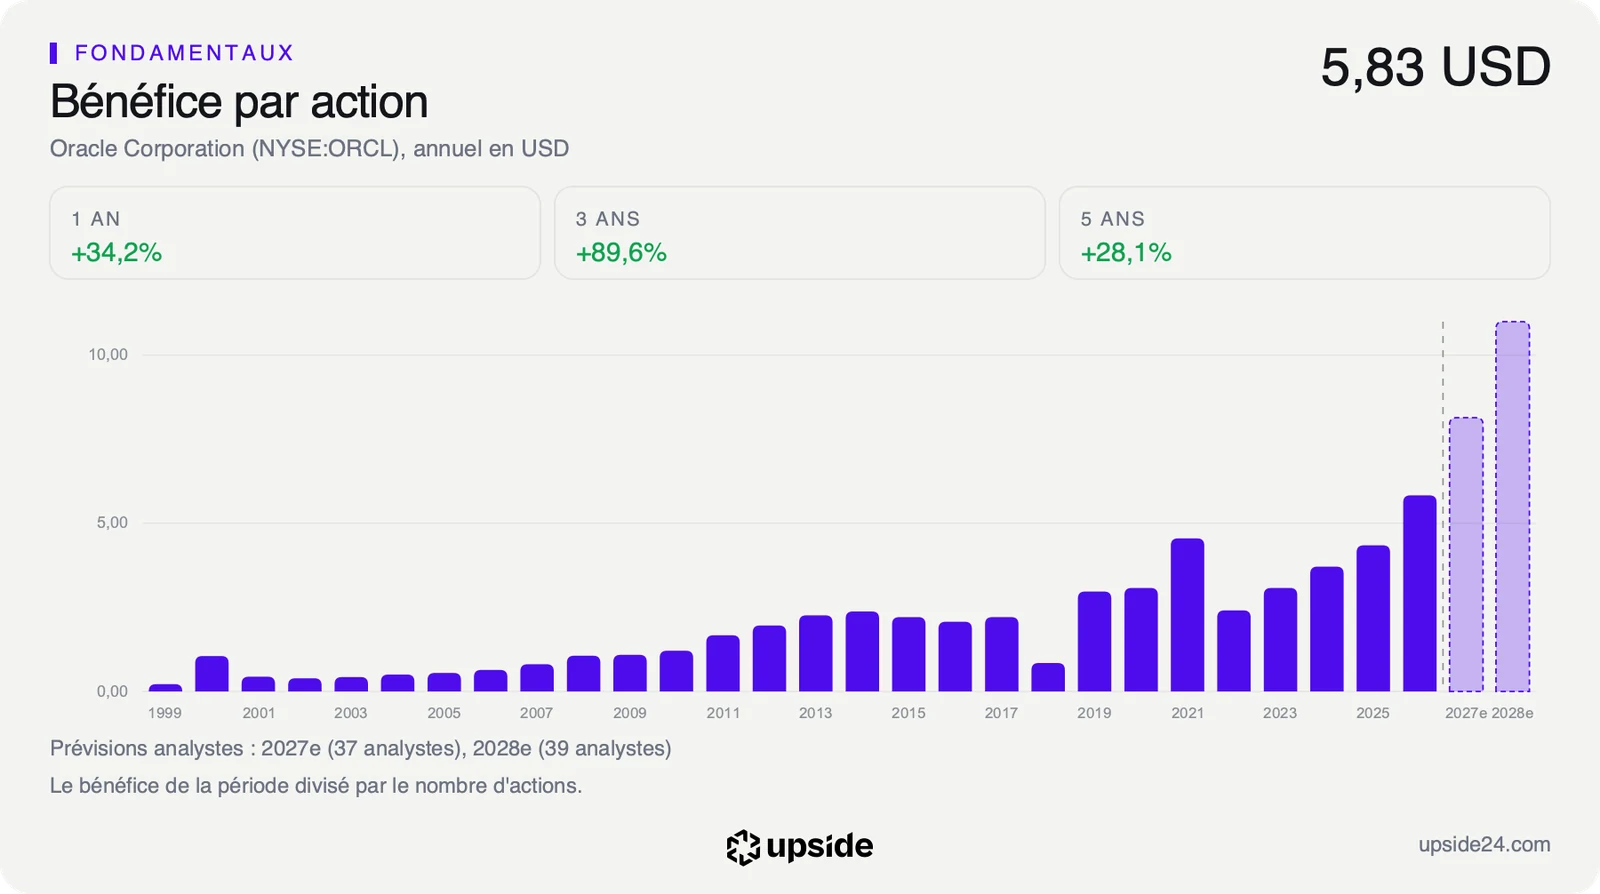
Oracle vise enfin au moins 225 milliards de dollars de chiffre d'affaires sur l'exercice 2030, contre 67,36 milliards sur l'exercice 2026. Il confirme pour l'exercice en cours au moins 90 milliards de dollars de ventes et un bénéfice par action ajusté de 8,10 dollars. Les investissements doivent culminer sur les exercices 2027 et 2028 avant de baisser en 2029.
Ce que le prix incorpore déjà
L'annonce agit d'abord sur la peur qui pesait sur l'action, celle d'un groupe obligé d'emprunter et d'émettre des actions sans fin. Oracle a émis 21,36 milliards de dollars d'actions nouvelles en un an, comme le détaillait l'analyse du 18 octobre. Chaque action nouvelle réduit la part de chaque actionnaire dans les bénéfices futurs. Dividendes compris, le rendement net pour l'actionnaire ressort à -3,51%.
Le plafond change l'ordre de grandeur de la dilution à venir. Les 10 milliards d'actions nouvelles autorisés jusqu'à l'exercice 2030 représentent environ la moitié de ce que le groupe a émis sur les douze derniers mois. La dette nette, l'endettement une fois la trésorerie déduite, atteint déjà 132,07 milliards de dollars.
Avec un flux de trésorerie négatif, le calcul habituel de la croissance que suppose le cours ne fonctionne pas. Le repère reste le PER, le cours rapporté au bénéfice par action. L'action se paie 17,76 fois les bénéfices attendus, contre 26,63 fois pour la valeur médiane des 102 éditeurs de logiciels comparables. Son PER des douze derniers mois, à 22,66 fois, est plus bas que sur 85% des relevés des cinq dernières années.
Les analystes attendent un bénéfice par action d'environ 8,1 dollars sur l'exercice 2027 puis d'environ 11 dollars sur l'exercice 2028. Oracle confirme 8,10 dollars pour l'exercice en cours. Le prix reste bas parce que le marché doute de la trésorerie, pas des bénéfices comptables. Le détail des comptes et de la dette d'Oracle, ligne par ligne montre où se loge cette décote.
Ce que le marché en fait déjà
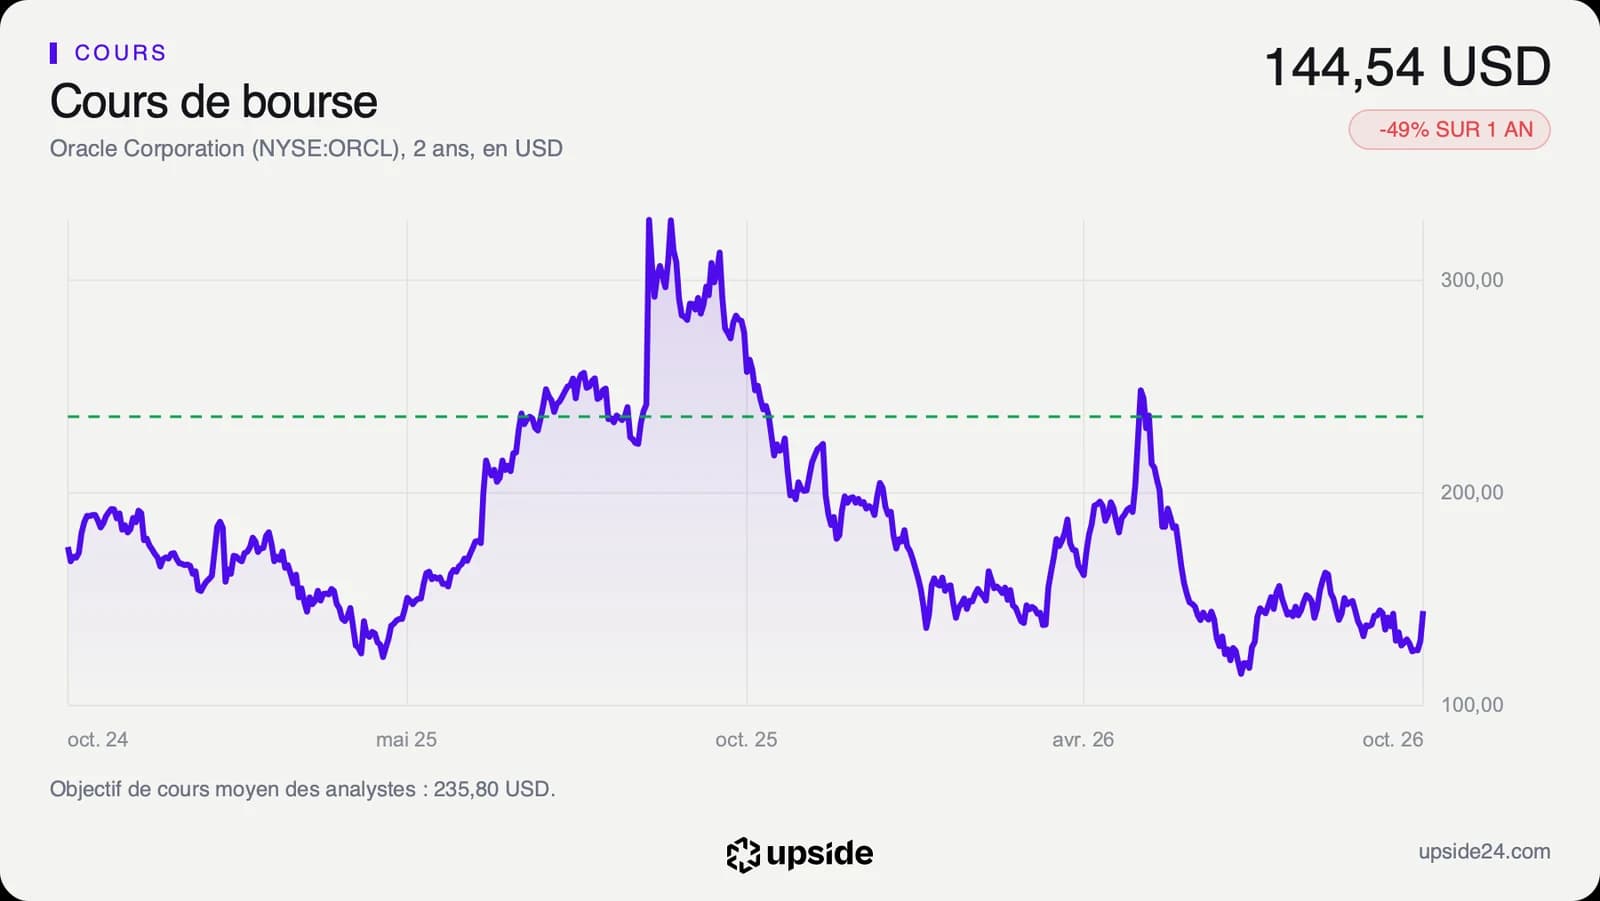
L'action Oracle a clôturé mercredi à 144,54 dollars, en hausse de 10,73%, après un plus haut du jour à 148,48 dollars. Elle avait terminé la veille à 130,53 dollars. Près de 79 millions de titres ont changé de mains. Jeudi avant l'ouverture de Wall Street, le titre reculait de 1,83% à 141,70 dollars.
Le rebond ne rattrape qu'une petite partie de la chute. L'action reste 48,68% sous son plus haut des douze derniers mois, à 281,62 dollars. Elle perd 48,53% sur un an. Son cours évolue 8,28% sous sa moyenne des 200 dernières séances, le signe d'une tendance de fond encore orientée à la baisse.
L'indicateur de vitesse du cours, le RSI, se situe à 57,60 sur une échelle de 0 à 100, loin du seuil de 70 à partir duquel un titre est jugé en surchauffe. La hausse de mercredi n'a donc pas mis le titre en surchauffe.
Sur les 43 analystes qui suivent la valeur, 35 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen ressort à environ 236 dollars, avec des cibles qui s'étalent de 110 à 400 dollars. L'écart entre ces deux bornes montre à quel point le scénario de trésorerie divise.
Le point de bascule
Le prochain rendez-vous est la publication du deuxième trimestre de l'exercice, attendue vers le 7 décembre, une date encore estimée. Elle dira si les ventes suivent la marche prévue par les analystes, environ 90 milliards de dollars sur l'exercice 2027 puis environ 132 milliards sur l'exercice 2028. Elle montrera aussi le rythme des investissements.
Tant que les centres de données entrent en service à temps et que les clients paient leurs contrats, la trésorerie peut se retourner au second semestre de l'exercice 2028. Le plafond de 20 milliards de dollars suffit alors au financement. L'action, payée 17,76 fois les bénéfices attendus, cesse d'être décotée pour une raison de bilan.
Si un retard de chantier ou un client défaillant repousse le retournement, le free cash flow reste négatif sur des montants proches des 28,72 milliards de dollars des douze derniers mois. La dette nette de 132,07 milliards devient alors le sujet central. S&P a déjà abaissé la note de crédit d'Oracle en juillet, au dernier cran avant la catégorie spéculative. Le plafond de levées serait difficile à tenir sans la remettre en cause.