
Intel (INTC), le fabricant américain de processeurs, a annoncé lundi 26 octobre le rachat de la start-up israélienne Classiq pour environ 2,3 milliards de dollars selon Haaretz. Mais ce pari de long terme arrive sur des comptes encore dans le rouge.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Bilan, Positionnement stratégique |
Ce qui a été annoncé
Intel a confirmé lundi 26 octobre, par communiqué, un accord pour racheter Classiq, une société fondée en Israël en 2020. Classiq édite un logiciel qui aide les entreprises à concevoir des programmes pour ordinateurs quantiques, quel que soit le fabricant de la machine. Selon Bloomberg, ses clients comptent BMW et AT&T.
Intel, c'est le processeur caché derrière l'autocollant bleu de millions d'ordinateurs portables, et l'un des derniers groupes occidentaux à fabriquer lui-même ses puces.
Le groupe travaille sur le calcul quantique depuis 2015, avec des qubits en silicium, la brique de base de ces machines, fabriqués dans ses propres usines. Classiq lui apporte la couche logicielle qui lui manquait. Intel promet de garder la compatibilité de Classiq avec les machines de ses concurrents.
Un ordinateur quantique calcule avec des qubits, des unités qui peuvent prendre plusieurs états à la fois, là où un processeur classique ne manipule que des 0 et des 1. Ces machines visent des calculs hors de portée des ordinateurs actuels, comme la simulation de molécules ou l'optimisation de réseaux. Elles restent pour l'instant au stade expérimental, sans usage commercial à grande échelle.
Le prix n'a pas été communiqué par Intel, et Bloomberg ne le donne pas. Le quotidien israélien Haaretz avance environ 2,3 milliards de dollars, selon des sources proches du dossier. Le journal économique Globes cite 2,2 milliards. Le mode de paiement, en numéraire ou en actions, n'est pas connu. La finalisation est attendue au premier semestre 2027, sous réserve des autorisations.
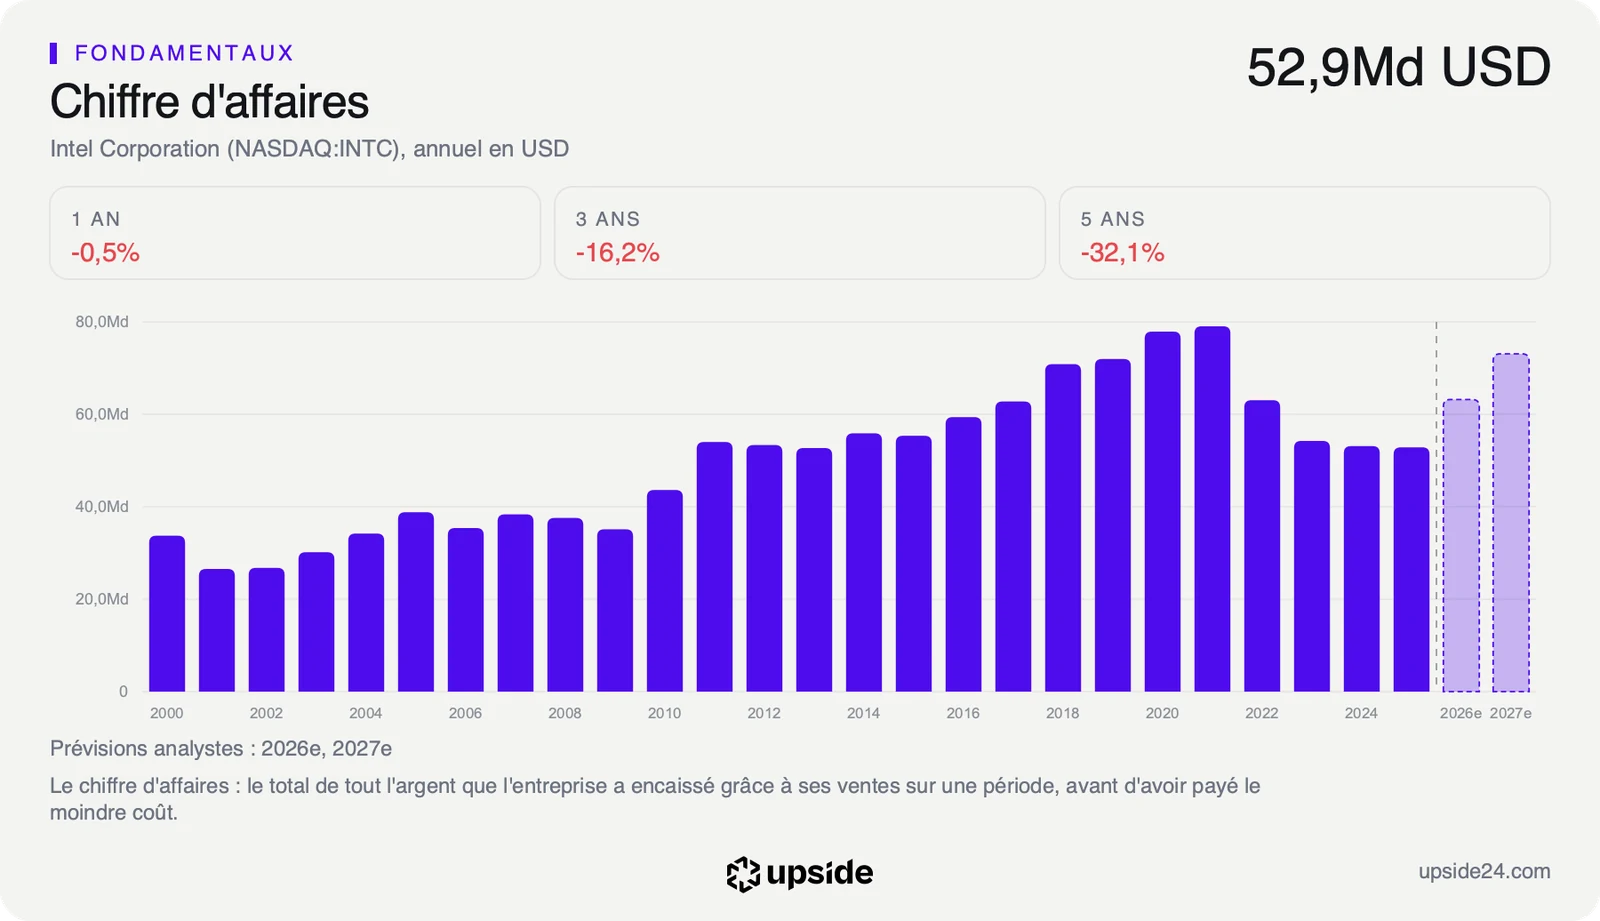
Les 2,3 milliards représentent moins de 8% de la trésorerie du groupe, qui atteint 29,90 milliards de dollars, et environ deux semaines de son chiffre d'affaires annuel.
Selon le site israélien Calcalist, Lip-Bu Tan, le directeur général d'Intel, figurait parmi les investisseurs existants de Classiq lors de sa levée de 110 millions de dollars en mai 2025. Le communiqué d'Intel n'en fait pas mention.
Ce que le prix incorpore déjà
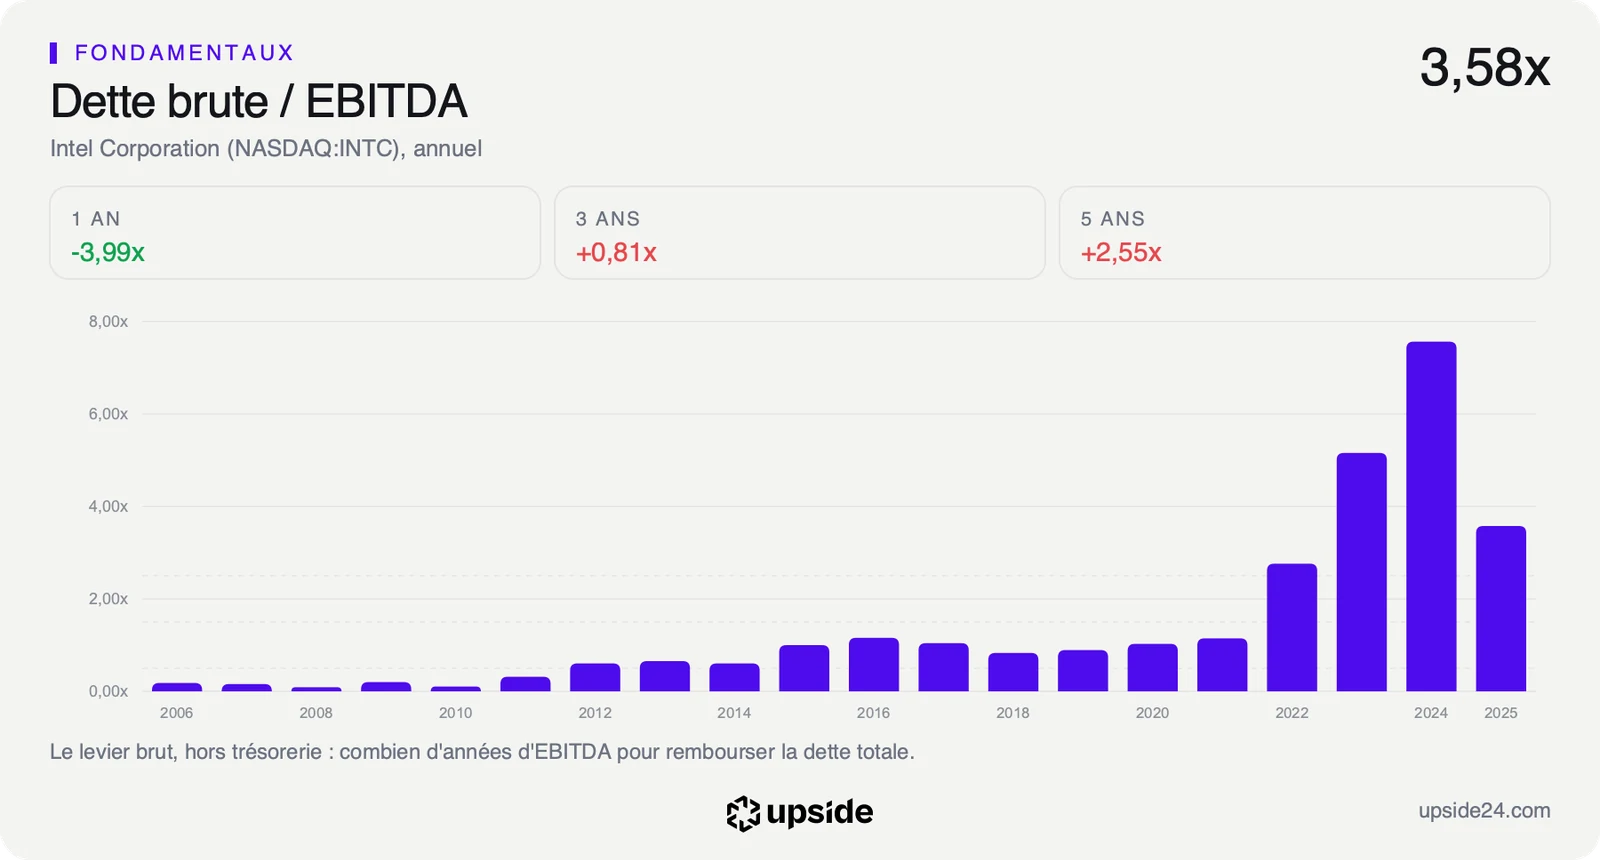
Un rachat touche d'abord le bilan, c'est-à-dire ce que la société possède et ce qu'elle doit. Celui d'Intel reste solide. La dette nette correspond aux emprunts moins la trésorerie disponible. Elle atteint 20,64 milliards de dollars, soit 0,73 fois l'EBITDA, le bénéfice d'exploitation avant amortissements. Il faudrait donc moins d'un an de ce bénéfice pour rembourser la dette nette.
La médiane du sous-secteur des semi-conducteurs affiche au contraire une trésorerie nette, à -1,01 fois l'EBITDA : la société type a plus d'argent en caisse que de dettes. Intel porte une dette, sans que son niveau inquiète.
Si les 2,3 milliards étaient payés entièrement en numéraire, la dette nette passerait à environ 0,8 fois l'EBITDA. Le rachat ne change donc pas la solidité du bilan.
La couverture des intérêts révèle en revanche la fragilité du compte de résultat. Elle mesure combien de fois le résultat paie les intérêts de la dette, et ressort à -0,07 fois. Le résultat ne couvre donc pas les 1,15 milliard de dollars d'intérêts annuels.
Le prix de l'action intègre déjà un redressement. Elle se paie 58,15 fois ses bénéfices attendus, un ratio qu'on appelle le PER anticipé, contre 22,44 pour la médiane des 388 sociétés de son sous-secteur. Un acheteur paie ainsi plus de deux fois et demie le prix du fabricant de puces type pour chaque dollar de bénéfice espéré. Un pari quantique qui ne rapportera rien avant plusieurs années n'entre pas dans ce calcul.
La trésorerie ne permet pas non plus d'ancrer ce prix. Le free cash flow, l'argent qui reste une fois payés les dépenses courantes et les investissements, varie de un à plus de dix selon les sources. Aucune croissance implicite fiable ne peut s'en déduire avant les comptes du 29 octobre.
La comparaison du bilan d'Intel avec les 388 sociétés de son sous-secteur détaille ces écarts, ligne par ligne.
Ce que le marché en fait déjà
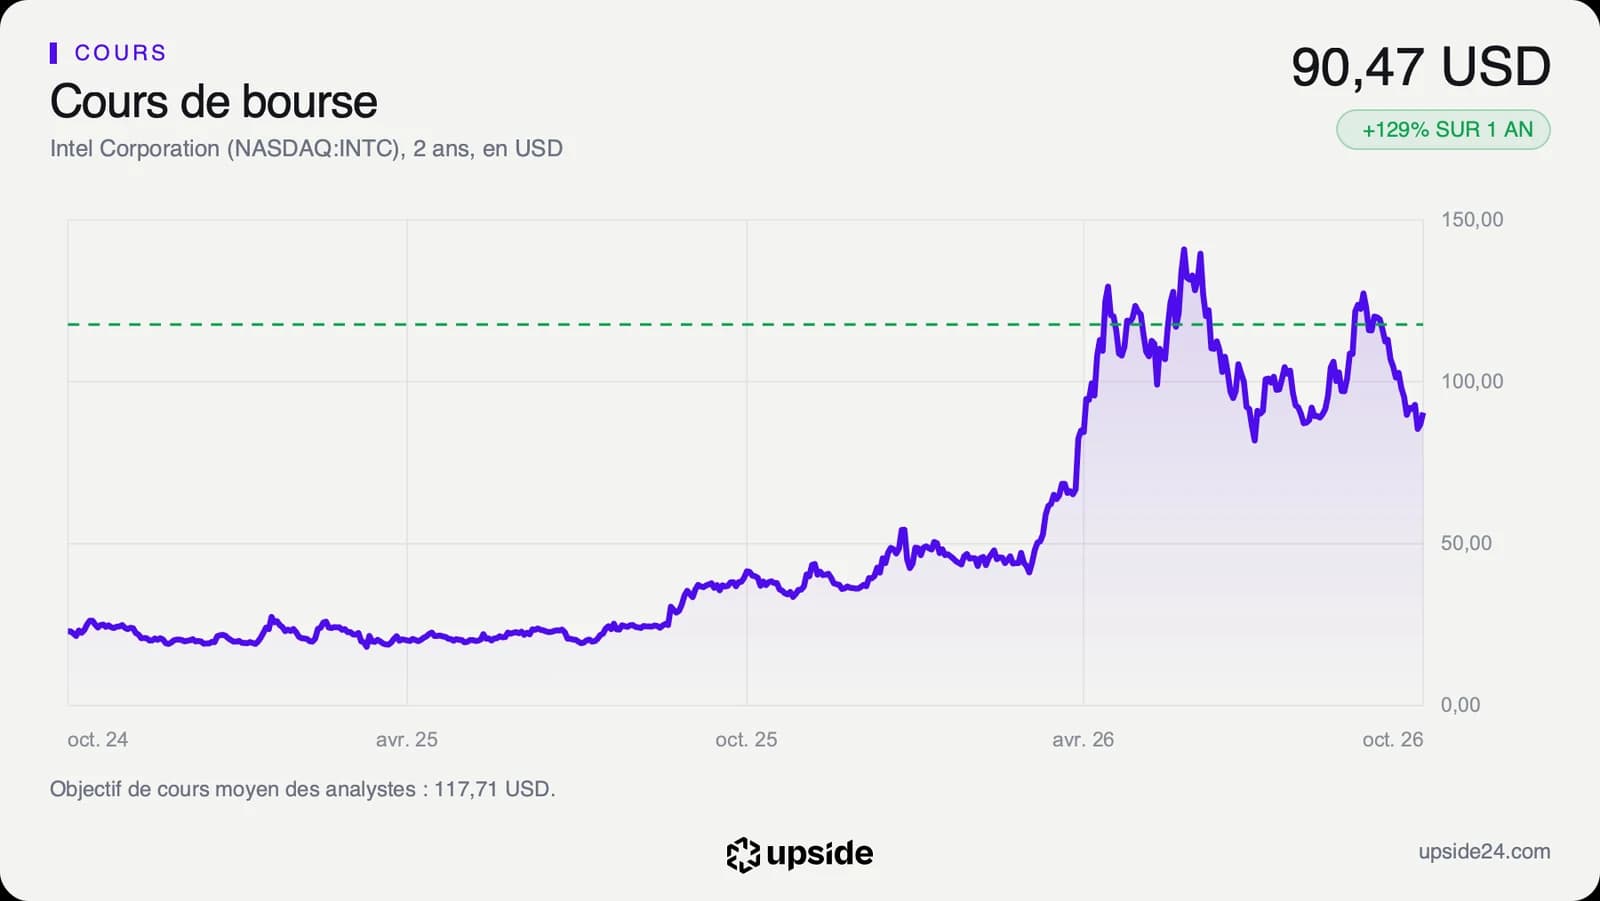
L'action Intel a terminé à 90,47 dollars à la clôture du lundi 26 octobre à New York, en hausse de 4,04% sur la séance de l'annonce. Elle a progressé de 128,81% sur un an et de 145,18% depuis le 31 décembre.
Le titre reste pourtant 36,45% sous son plus haut des 52 dernières semaines, à 142,35 dollars. Il évolue 11,19% sous sa moyenne des 50 dernières séances, mais 5,13% au-dessus de celle des 200 dernières. La première sert de repère de tendance à moyen terme, la seconde de tendance de fond. La séance de lundi a donc interrompu un repli de l'automne sans effacer la hausse de l'année.
L'indice de force relative (RSI), un indicateur qui mesure la vitesse des derniers mouvements, ressort à 38,18. Il se situe en zone neutre, loin des seuils de 30 et de 70 qui signalent un mouvement excessif.
Sur les 47 analystes qui suivent la valeur, 14 sont positifs, 32 neutres et 1 négatif. Leur objectif moyen ressort à environ 118 dollars, soit près de 30% au-dessus du cours. Les cibles s'étalent de 80 à 200 dollars, un écart qui montre une visibilité encore faible sur le redressement. Un objectif de cours est une projection à douze mois, révisée au fil des publications : il dit où les analystes situent la valeur aujourd'hui, pas où le cours sera.
Le rachat ne modifie ni les ventes ni les bénéfices attendus à court terme. Une hausse liée à l'annonce récompenserait donc une ambition affichée, pas un chiffre nouveau.
Les valeurs liées au quantique réagissent souvent fortement aux annonces, bien avant tout revenu. Pour Intel, le montant reste trop faible pour changer la valeur du groupe, qui pèse 478,23 milliards de dollars en Bourse. Le rachat représente moins de 0,5% de cette valeur.
Le point de bascule
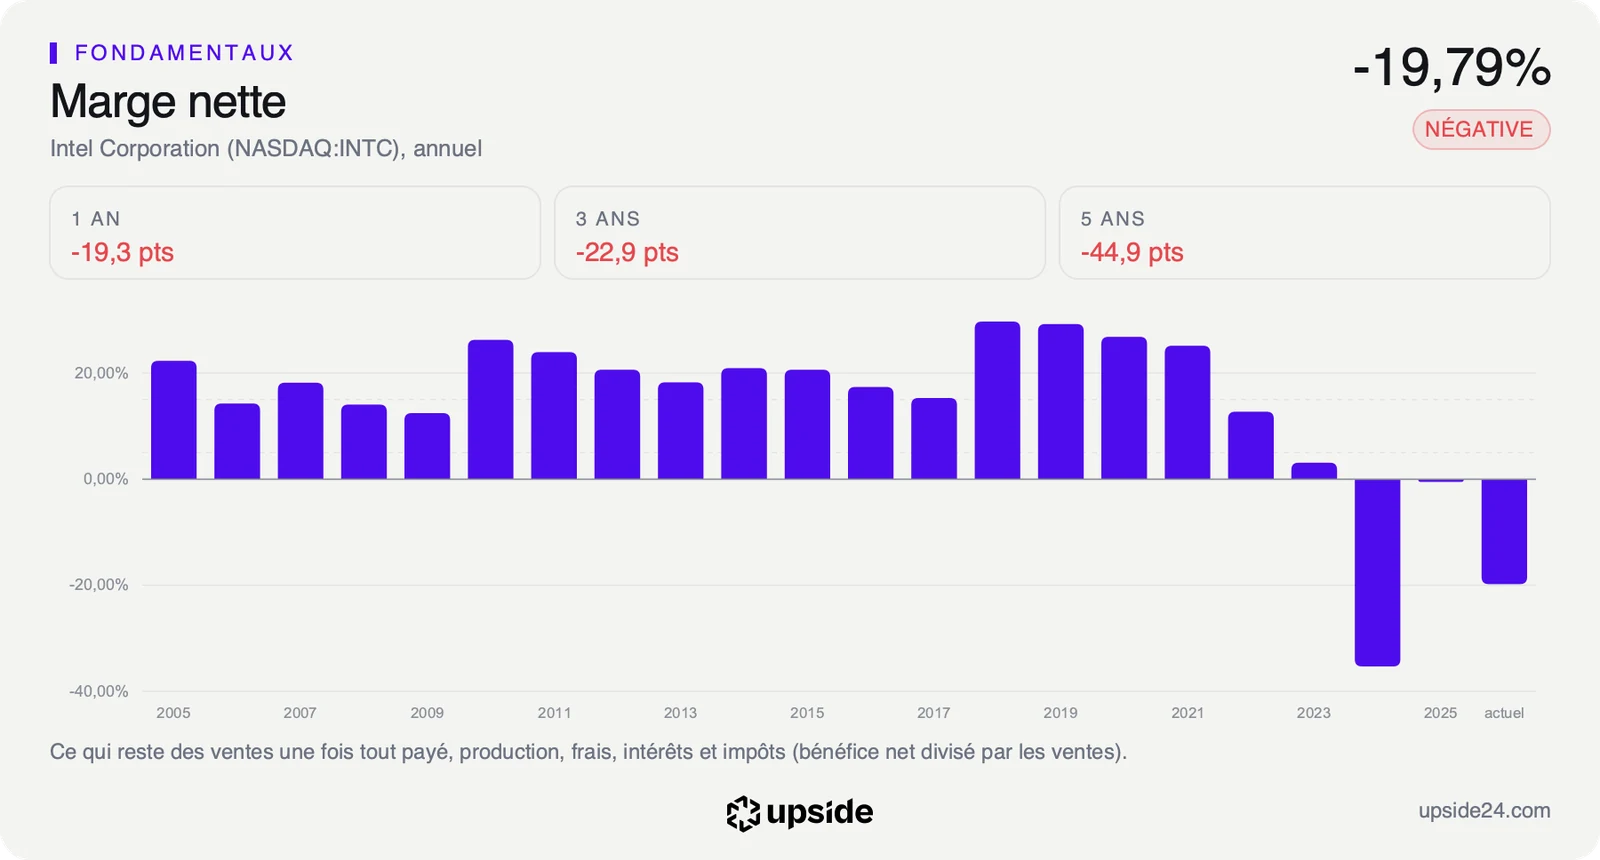
L'indicateur à suivre est la marge nette, la part des ventes qui reste en bénéfice une fois tout payé. Elle ressort à -19,79% sur douze mois, quand la médiane du sous-secteur garde 8,21%. Les résultats du troisième trimestre tombent le 29 octobre. Les analystes y attendent environ 0,40 dollar de bénéfice ajusté par action, pour environ 16,5 milliards de dollars de ventes.
Classiq n'y pèsera pas, puisque la finalisation n'interviendra qu'en 2027. La publication dira surtout si le redressement du cœur de métier avance, c'est-à-dire si les ventes de processeurs et la fabrication pour d'autres sociétés améliorent la marge. Ce dossier est daté du 27 octobre et précède donc ces comptes. Les chiffres cités ici seront à relire après la publication.
Tant que la dette nette reste sous une fois l'EBITDA et que les ventes progressent au rythme de 25% par an, Classiq reste une option de long terme que le bilan finance sans effort. Le pari quantique s'ajoute alors à un redressement qui avance.
Si la marge nette ne remonte pas au-dessus de zéro alors que les investissements attendus atteignent environ 26 milliards de dollars en 2027, chaque dépense hors du cœur de métier pèsera sur un groupe qui ne couvre pas ses intérêts. Un multiple de 58,15 fois les bénéfices attendus laisserait alors peu de marge à la déception.