
Intel (INTC), le fabricant américain de processeurs, a dépassé ses objectifs au troisième trimestre. Mais il prévoit pour le trimestre en cours 15,5 milliards de dollars de ventes contre 17,08 attendus par les analystes et son action recule de 26,45% avant l'ouverture de Wall Street.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Un trimestre réussi, une prévision qui déçoit
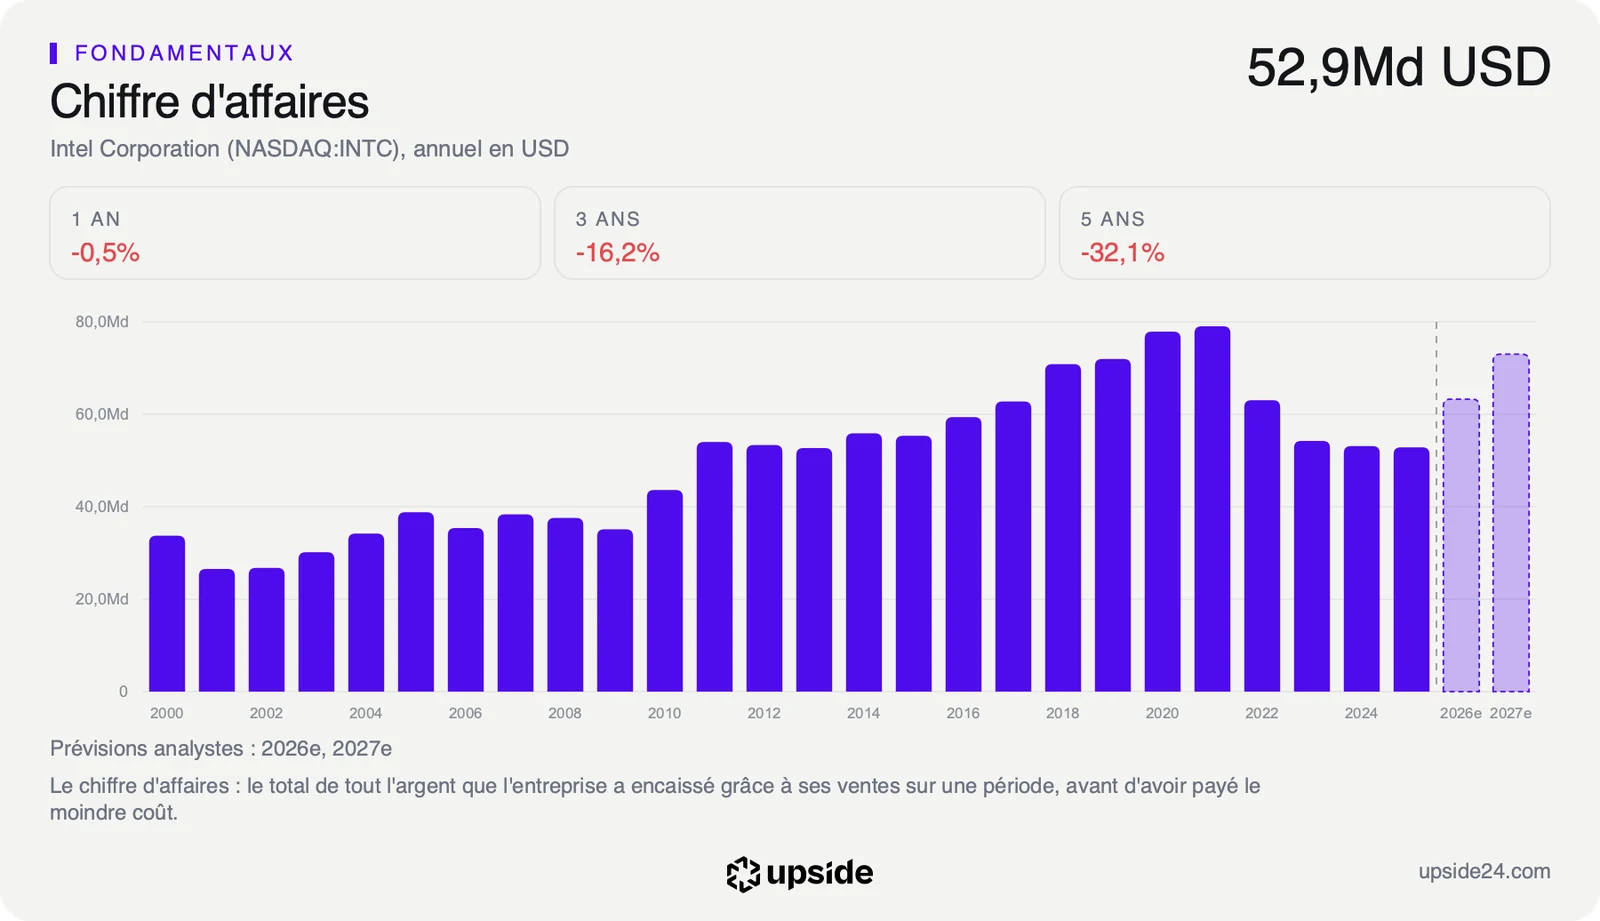
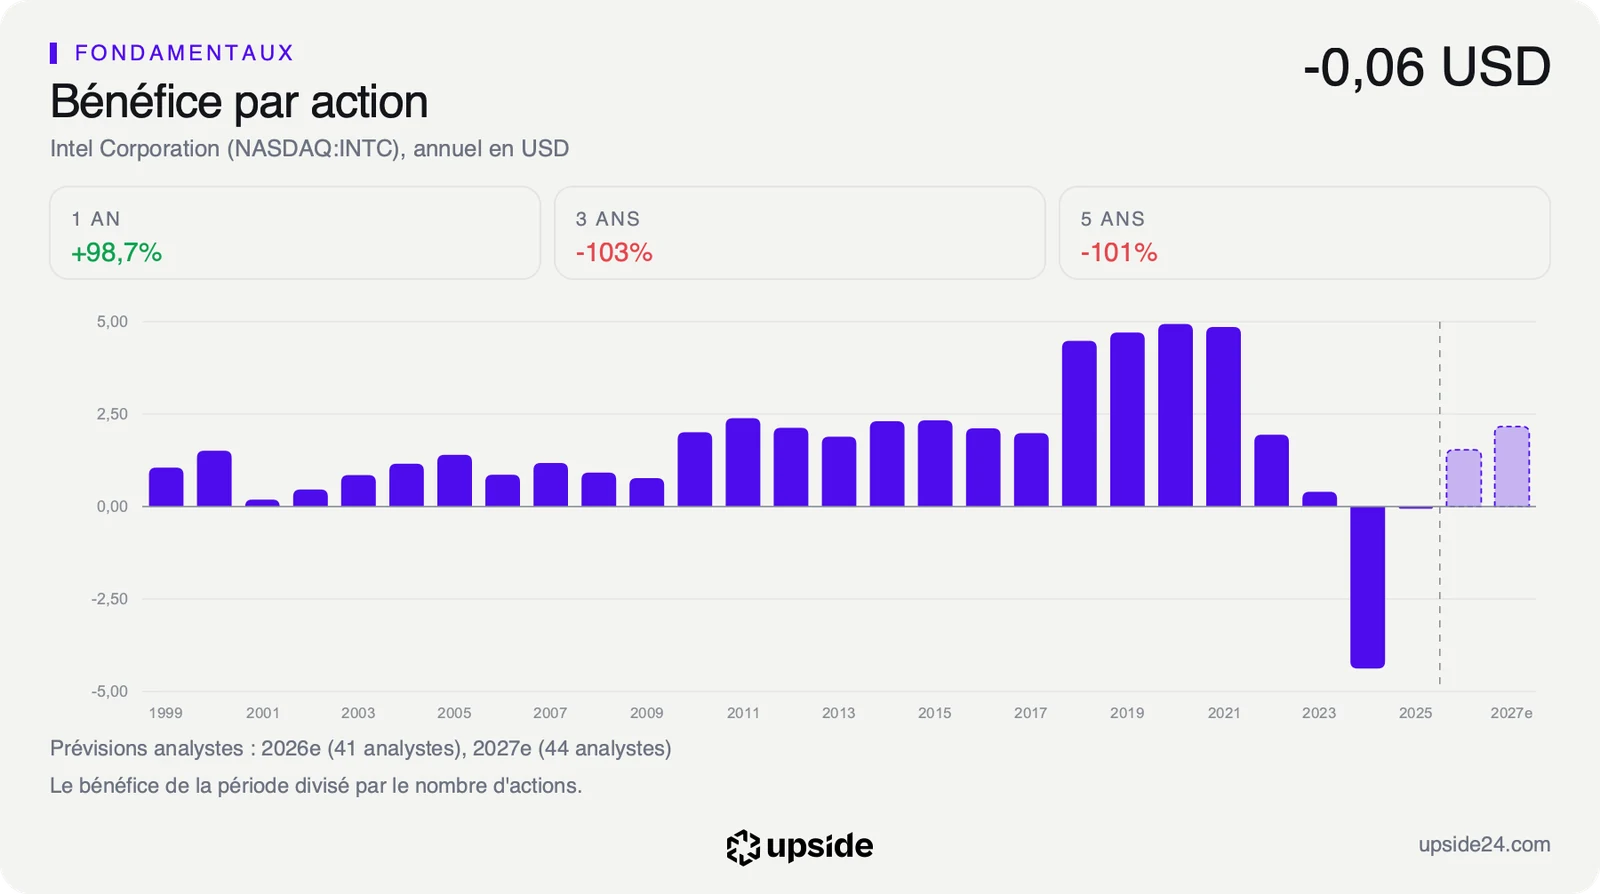
Intel a publié jeudi 29 octobre au soir un chiffre d'affaires de 16,51 milliards de dollars au troisième trimestre, en hausse de 21% sur un an. Le bénéfice par action ajusté, qui retire les éléments exceptionnels, atteint 0,52 dollar contre 0,40 attendu par les analystes. Le directeur financier David Zinsner précise dans le communiqué que les ventes, la marge et le bénéfice ont tous dépassé les objectifs du groupe.
Les processeurs d'Intel équipent une grande partie des ordinateurs portables et de nombreux serveurs, avec la particularité rare de sortir de ses propres usines. Les puces pour centres de données rapportent 7,3 milliards de dollars, en hausse de 78% sur un an, la plus forte croissance du segment depuis 15 ans selon le groupe. Les puces pour PC, premier métier d'Intel avec 8,1 milliards de dollars, reculent de 5% sur un an.
Pour le trimestre en cours, Intel annonce entre 15 et 16 milliards de dollars de ventes et 0,25 dollar de bénéfice par action ajusté. Les analystes attendaient en moyenne 0,44 dollar. Au milieu de la fourchette, les ventes reculeraient d'environ 6% par rapport au trimestre qui vient de s'achever.
Lors de la conférence avec les analystes, le directeur général Lip-Bu Tan a pointé le prix des puces mémoire, qui renchérit les ordinateurs et pousse les fabricants de PC à réduire leurs stocks. Intel anticipe un marché du PC en recul d'environ 12% en 2026 puis d'environ 10% en 2027. Il n'attend aucune amélioration du côté de la mémoire l'an prochain. Ces propos sont repris de résumés de cette conférence publiés par la presse, car le communiqué ne les détaille pas.
Un accident à l'usine Fab 28, en Israël, a aussi entraîné un arrêt prolongé qui touche des puces pour serveurs. Intel en attend environ 300 millions de dollars de ventes en moins ce trimestre, soit moins d'un cinquième de l'écart avec les attentes des analystes. L'essentiel de la déception vient donc d'ailleurs, même si un effet comparable reste possible au trimestre suivant.
Après une augmentation de capital de 23 milliards de dollars, Intel aborde ce coup de frein avec 54,01 milliards de dollars de trésorerie et de placements fin septembre, pour 50,13 milliards de dettes.
Ce que le prix supposait
Le titre chute parce qu'une action se paie sur les bénéfices futurs plus que sur le trimestre écoulé. Du troisième au quatrième trimestre, le bénéfice par action ajusté serait divisé par deux environ, alors que les acheteurs misaient sur une accélération continue. Le mécanisme côté PC tient en une phrase, un ordinateur plus cher se vend moins bien donc les fabricants commandent moins de processeurs et les ventes d'Intel baissent.
La marge brute, ce qu'il reste des ventes après le coût de fabrication des puces, suit la même pente et passerait de 44,1% à 38% en données ajustées. L'usine israélienne explique environ 2 points de ce recul. Les 4 autres pèsent davantage, car la reprise du site ne les effacera pas. Chaque dollar de ventes rapporterait donc moins au groupe, en plus du recul des ventes lui-même.
Avant la publication, le titre se payait 58,77 fois ses bénéfices attendus, ce qui revient à payer près de 59 années de bénéfices futurs au rythme prévu. Les sociétés comparables des semi-conducteurs se paient en général 23,47 fois les leurs, ce qui rendait Intel près de 2,5 fois plus cher. Un tel écart laissait très peu de place à une mauvaise surprise, puisque l'acheteur réglait d'avance plusieurs années de redressement.
Au cours d'avant-séance, le même calcul donne environ 43 fois les bénéfices attendus. Cette baisse du multiple est en partie trompeuse, car ces bénéfices datent d'avant la prévision. Quand les analystes les auront revus à la baisse, le multiple remontera même si le cours ne bouge pas. L'action paraît donc moins chère ce matin qu'elle ne l'est vraiment.
Le prix supposait aussi une croissance continue des centres de données, or la demande de processeurs pour serveurs dépasse ce qu'Intel peut produire selon la direction. Il manque certains composants d'assemblage et la part de puces réussies reste à améliorer sur sa génération de fabrication Intel 3. La croissance du segment dépend donc moins des clients que des usines du groupe, difficiles à accélérer à court terme.
Ce que le marché en fait déjà
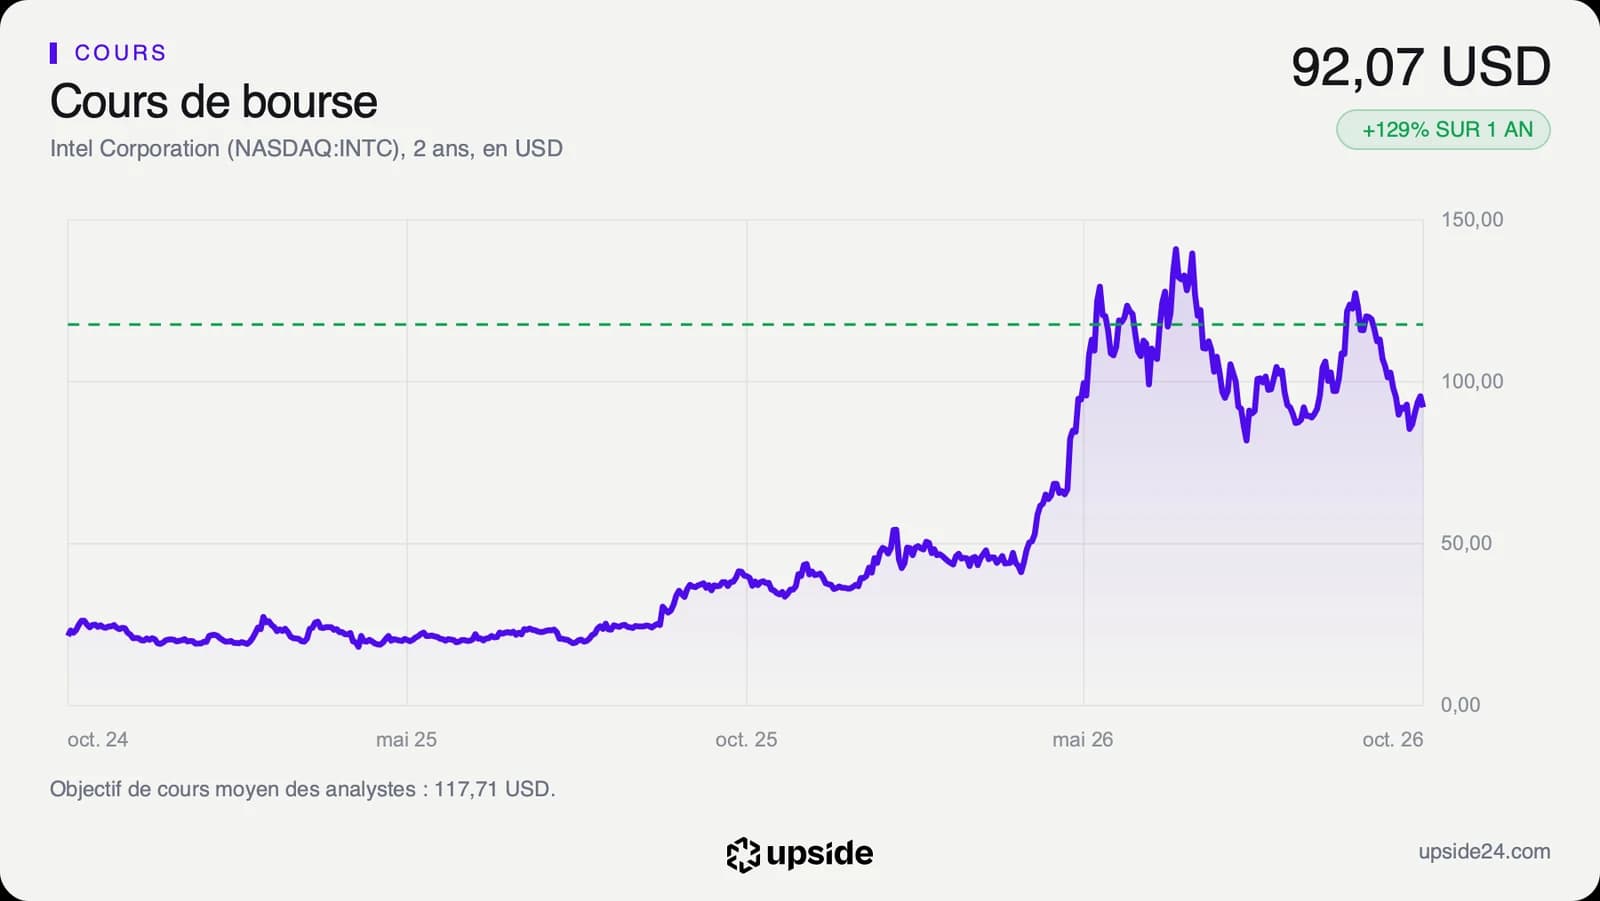
Vers 9h55 à Paris vendredi 30 octobre, l'action Intel s'échangeait à 67,72 dollars avant l'ouverture de Wall Street, contre 92,07 dollars à la clôture de jeudi. Ce cours d'avant-séance peut encore bouger à l'ouverture, à 14h30 heure de Paris, car il repose sur beaucoup moins d'échanges qu'une séance normale. Le cours de clôture de vendredi donnera la mesure définitive de la réaction.
À ce prix, environ 130 milliards de dollars de valeur boursière ont disparu en une nuit, soit plus de 2 années de ventes du groupe. Le recul atteint 52,43% face au plus haut des 12 derniers mois, 142,35 dollars. Une telle distance dit surtout à quel point le titre était monté vite au printemps et au début de l'été.
Le titre valait 40,16 dollars il y a un an. Même après cette chute, il gagne encore 68,63% sur un an et 83,52% depuis le 1er janvier. Il vaut aussi plus de 2 fois son plus bas des 12 derniers mois, 32,89 dollars en novembre 2025. Le marché efface donc une partie de l'espoir accumulé sans revenir au prix d'avant le redressement.
Les 47 analystes qui suivent la valeur se répartissaient avant la publication en 14 positifs, 32 neutres et 1 négatif, avec un objectif moyen d'environ 118 dollars selon le consensus. Ces avis datent d'avant la prévision et devraient être revus dans les prochains jours, ce qui rend cet objectif moyen peu parlant pour l'instant. La note d'Intel et son prix face à ses concurrents sont dans le rapport de l'app Upside.
Le point de bascule
Le prochain rendez-vous est la publication du quatrième trimestre, attendue vers le 21 janvier 2027, une date encore estimée. Les ventes y seront jugées face au milieu de fourchette de 15,5 milliards de dollars et la marge brute ajustée face aux 38% annoncés. David Zinsner voit le ralentissement du PC durer au moins jusqu'à la fin du premier semestre 2027, donc cette activité n'aidera pas le groupe avant l'été.
Tant que la marge brute ajustée reste proche de 38% et que le marché du PC recule au rythme d'environ 10% annoncé pour 2027, le prix du titre suppose un redressement que les comptes repoussent d'au moins 2 trimestres. Les centres de données porteraient alors seuls la croissance, avec des capacités limitées.
Si Intel produit assez de puces pour prolonger la hausse de 78% des centres de données et ramène sa marge vers les 44,1% du trimestre écoulé, la baisse du PC pèserait moins lourd dans les comptes. La prévision de ce vendredi ressemblerait alors à un creux passager plutôt qu'à un changement de trajectoire.