
Oracle (ORCL), le géant américain des bases de données devenu loueur de centres de données pour l'IA, a émis 21,36 milliards de dollars d'actions nouvelles en un an. Mais son action, à 128,23 dollars, paraît moins chère que celles de ses concurrents sur ses bénéfices attendus.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Attentes, Perception |
Une prédiction à contre-courant
The Motley Fool a publié samedi 17 octobre une tribune de Daniel Sparks qui prédit qu'Oracle fera moins bien que le S&P 500 jusqu'en 2030. L'auteur reconnaît que le titre paraît bon marché. Il soutient pourtant qu'un fonds indiciel rapportera davantage, parce que les actionnaires d'Oracle vont devoir financer des années de construction de centres de données.
Oracle, c'est le logiciel qui fait tourner en coulisses les fichiers clients de nombreuses banques, compagnies aériennes et administrations, et qui loue désormais sa puissance de calcul aux entreprises de l'intelligence artificielle.
La tribune s'appuie sur les comptes publiés en septembre. Oracle prévoit selon elle 90 à 95 milliards de dollars d'investissements sur son exercice qui se termine fin mai 2027. La société a vendu pour 20 milliards de dollars d'actions au premier trimestre de cet exercice, et son nombre d'actions a augmenté de 5% en un an. Son carnet de commandes atteint 664 milliards de dollars. Seuls 13% de ce montant doivent devenir du chiffre d'affaires dans les douze prochains mois.
Selon la tribune, la dette a suivi le même chemin. Oracle a placé 43 milliards de dollars d'obligations sur son dernier exercice, et ses charges d'intérêts ont bondi de 55% sur un an, à 1,4 milliard de dollars par trimestre. Le groupe devrait encore lever environ 40 milliards de dollars cette année, en dette ou en actions.
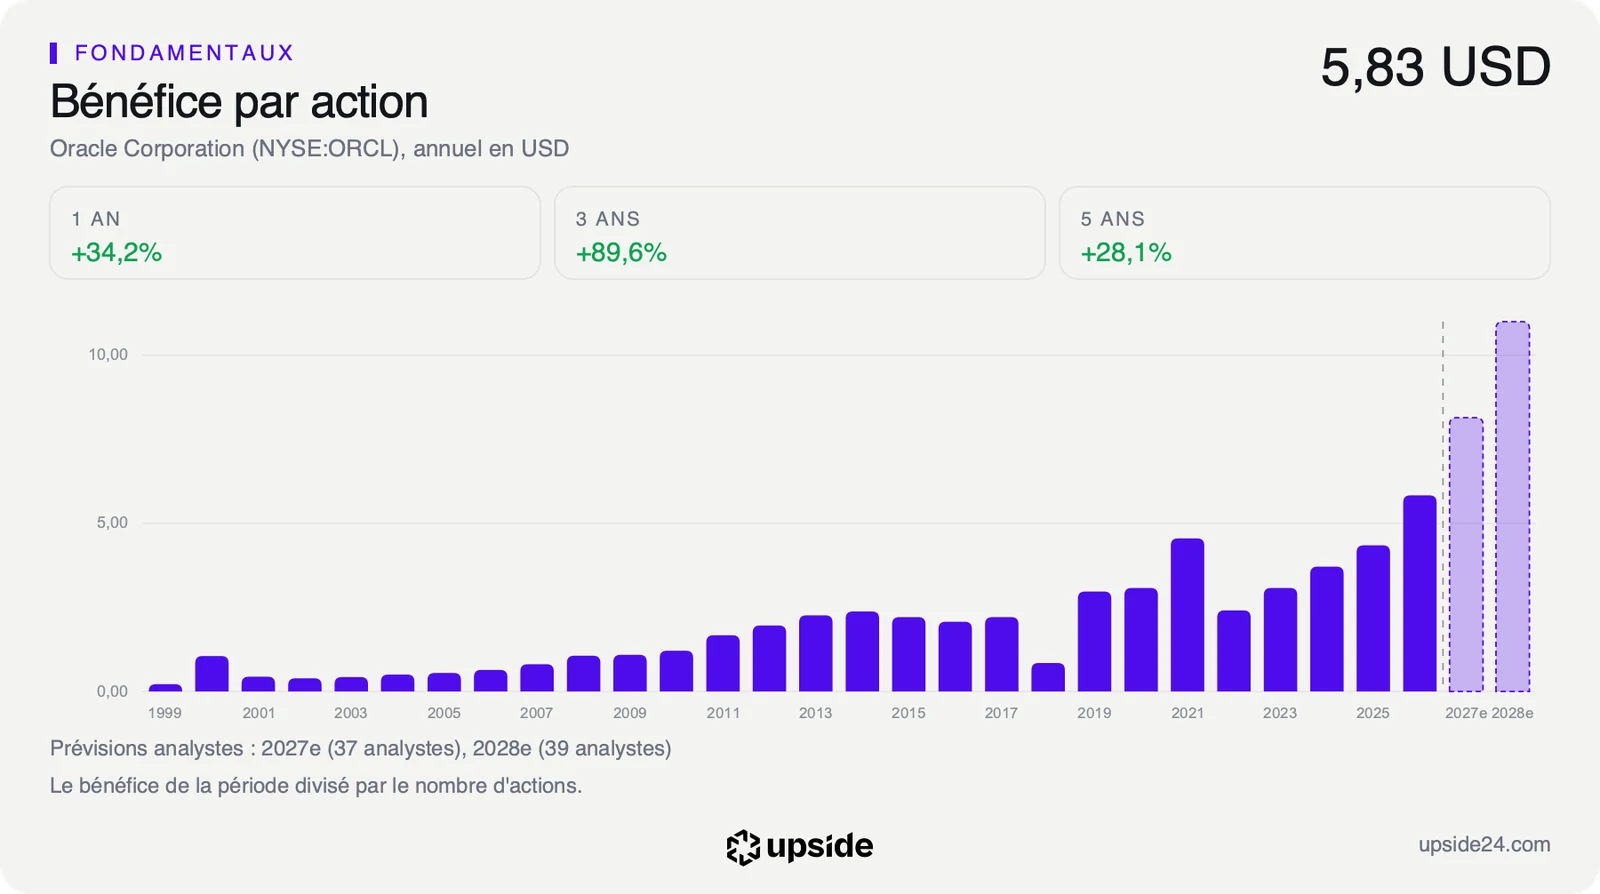
L'auteur cite aussi la direction, qui table sur une croissance du bénéfice par action de 28% par an jusqu'en 2030. Il répond que le bénéfice par action n'est pas de la trésorerie. Cette tribune reste une opinion. Elle n'apporte aucun chiffre nouveau et la société ne l'a pas commentée.
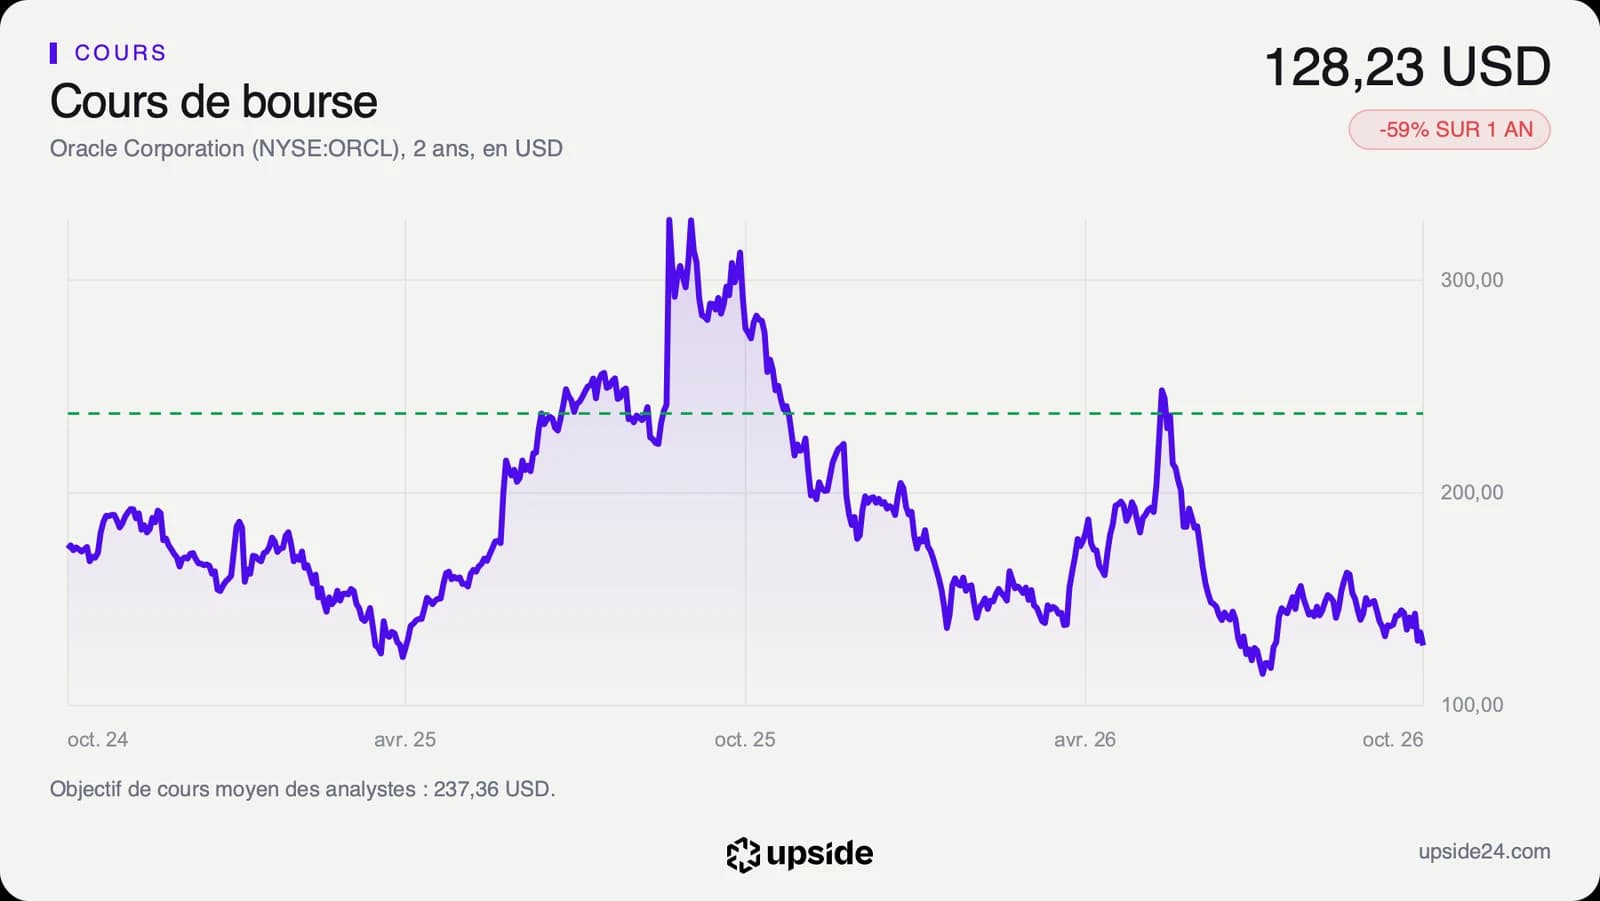
Elle tombe sur un titre déjà très affaibli. L'action a fini vendredi à 128,23 dollars, 9,89% sous son niveau du 2 octobre. Elle reste 60,94% sous son record de clôture du 10 septembre 2025, à 328,33 dollars.
Ce que le prix incorpore déjà
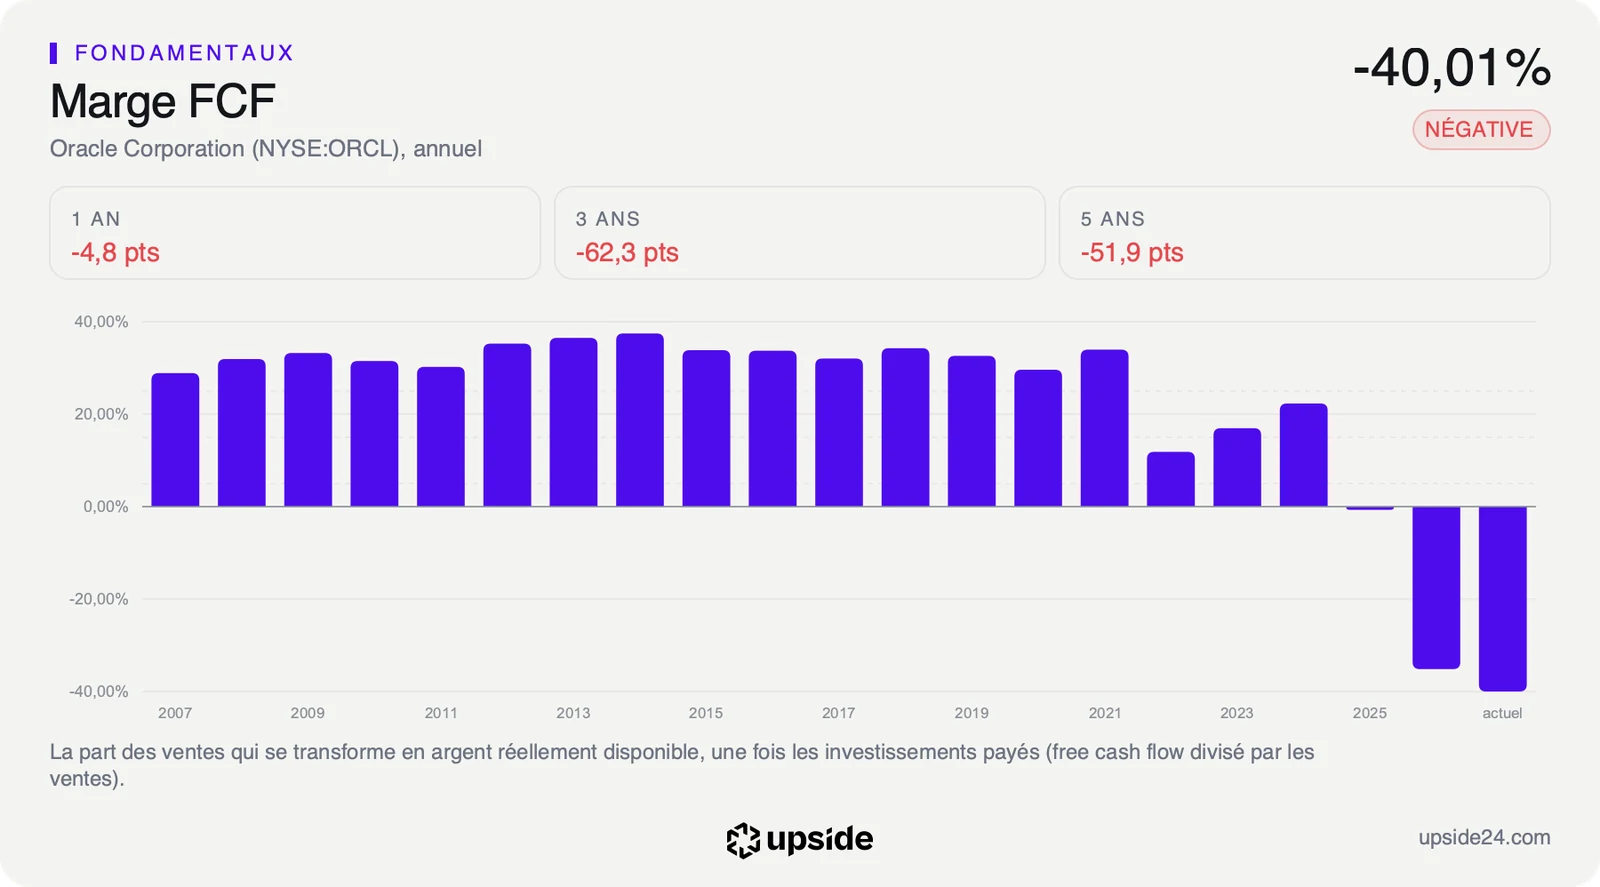
La marge nette d'Oracle atteint 26,36% sur douze mois, contre 5,62% pour la médiane des 102 sociétés de son sous-secteur des logiciels, c'est-à-dire l'entreprise du milieu du classement. La trésorerie suit une autre trajectoire. Le free cash flow, l'argent qui reste une fois payées les dépenses courantes et les investissements, ressort à -28,72 milliards de dollars sur douze mois.
Pour combler ce trou, Oracle emprunte et émet des actions. Sur douze mois, la société a émis 21,36 milliards de dollars d'actions nouvelles. Elle a versé 5,94 milliards de dividendes et presque rien en rachats. Le rendement net pour l'actionnaire, ce que la société rend à ses actionnaires une fois retirée la dilution, ressort donc à -3,95% de sa valeur en Bourse.
C'est le coeur de l'argument de la tribune. Quand une société émet des actions, chaque action existante possède une part plus petite des bénéfices futurs. Le bénéfice total peut alors progresser vite sans que le bénéfice par action suive au même rythme. Sur cinq ans, le chiffre d'affaires d'Oracle a progressé de 10,72% par an, et son bénéfice par action de 5,08% par an seulement.
Un actionnaire qui n'a rien vendu possède ainsi une part un peu plus petite de l'entreprise après chaque émission. Si le bénéfice total double pendant que le nombre d'actions double aussi, le bénéfice par action ne bouge pas. C'est pour cela que la tribune regarde la trésorerie par action plutôt que le bénéfice.
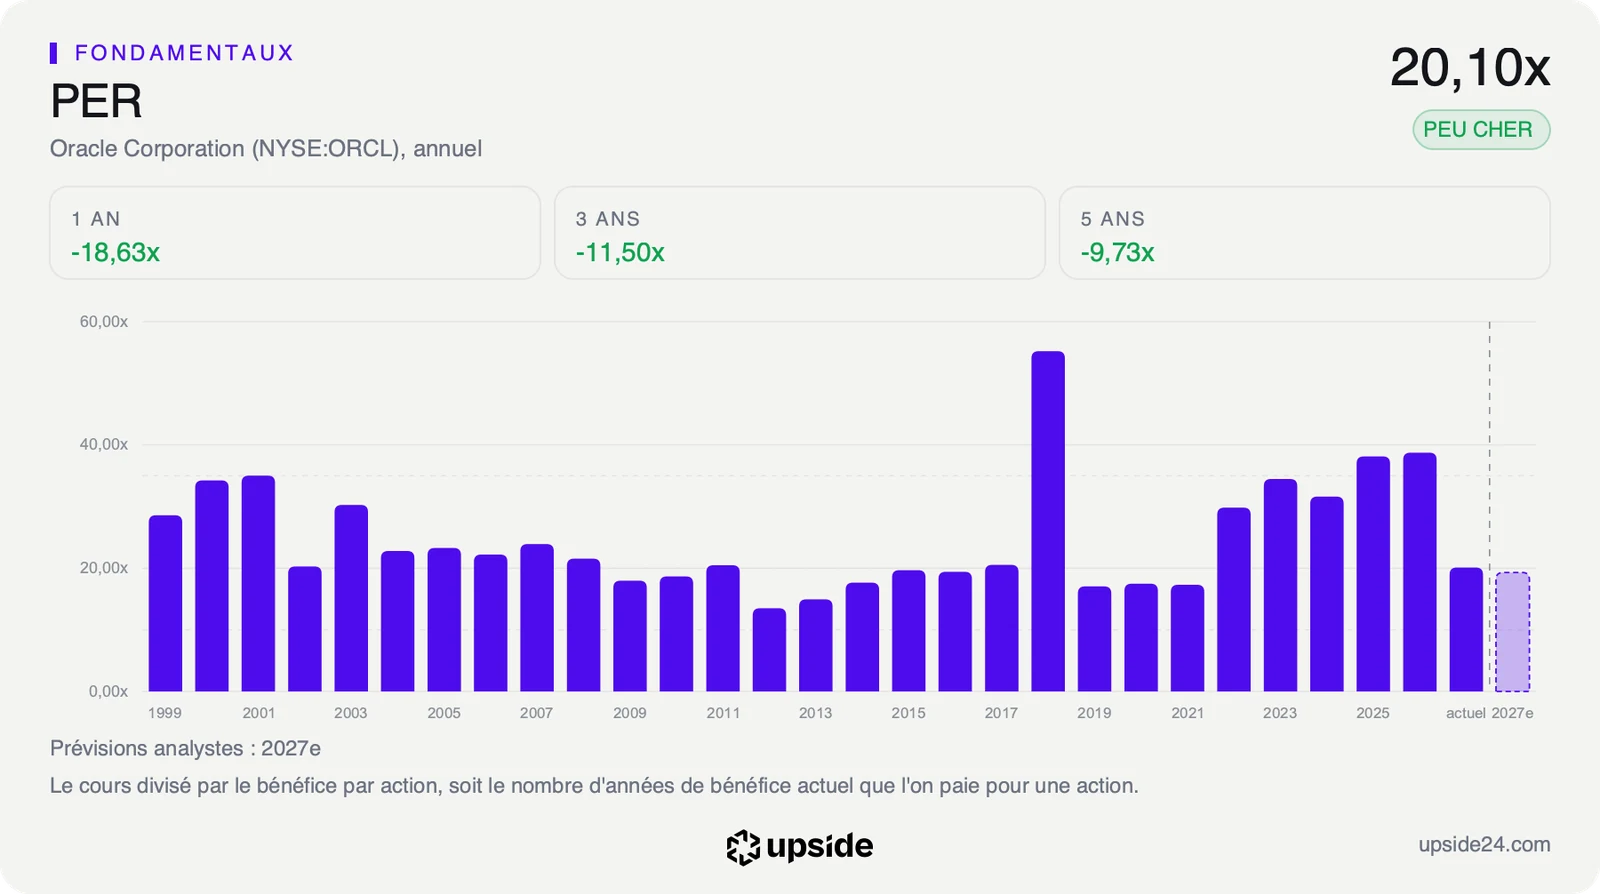
Le marché paie pourtant peu ce bénéfice, puisque l'action se paie 15,76 fois ses bénéfices attendus, un ratio qu'on appelle le PER anticipé. La médiane de son sous-secteur se paie 22,51 fois. Ce multiple se situe aussi dans le bas de la fourchette d'Oracle sur cinq ans, moins cher que dans près de neuf cas sur dix.
Aucun calcul de la croissance qu'exige le cours n'est possible, puisque la trésorerie est négative. L'écart entre un bénéfice bon marché et une trésorerie qui fond résume tout le dossier.
La comparaison avec les 102 sociétés du sous-secteur montre comment cette décote se répartit, dimension par dimension.
Ce que le marché en fait déjà
L'action Oracle a terminé à 128,23 dollars à la clôture du vendredi 16 octobre à New York. Elle a perdu 34,21% depuis le 31 décembre et 59,03% sur un an. Sur la même période d'un an, la médiane de son sous-secteur a reculé de 10,87%.
Le cours évolue 19,95% sous sa moyenne des 200 dernières séances, et 11,64% sous celle des 50 dernières. La première sert de repère de tendance de fond, la seconde de tendance à moyen terme. Le titre reste donc sous ses deux moyennes, signe d'une baisse qui ne s'est pas inversée.
L'indice de force relative (RSI), un indicateur qui mesure la vitesse des derniers mouvements, ressort à 39,67. Il reste au-dessus du seuil de 30 sous lequel un titre est souvent jugé vendu trop vite.
Sur les 43 analystes qui suivent la valeur, 35 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen ressort à environ 237 dollars, soit près de 85% au-dessus du cours. Les cibles s'étalent de 110 à 400 dollars. Oracle continue par ailleurs de verser 0,50 dollar par action chaque trimestre, soit un rendement de 1,56% au cours actuel.
Un objectif de cours est une projection à douze mois, révisée au fil des publications. Il dit où les analystes situent la valeur aujourd'hui, pas où le cours sera.
L'écart entre le consensus et le cours est rare par son ampleur. Les analystes raisonnent sur les bénéfices que les centres de données produiront une fois construits. Le marché, lui, regarde la trésorerie qu'ils consomment en attendant. La tribune du Motley Fool se range clairement du côté du marché.
Le point de bascule
L'indicateur à suivre est la trésorerie, plus que le bénéfice, et en particulier la part des investissements que la société finance par de nouvelles actions. Les prochains résultats trimestriels sont attendus vers le 7 décembre, une date encore estimée. Pour l'exercice en cours, les analystes attendent environ 94 milliards de dollars d'investissements et des flux disponibles d'environ -38 milliards. Ils prévoient aussi un bénéfice par action ajusté d'environ 8,1 dollars.
Tant que les investissements avancent au rythme prévu et que le chiffre d'affaires progresse de près de 30% par an, la dilution reste le prix d'une croissance que le multiple de 15,76 paie peu. Les nouvelles actions financent alors des centres de données qui doivent ensuite produire de la trésorerie.
Si Oracle annonce de nouvelles émissions d'actions plus vite que ses ventes ne progressent, le bénéfice par action continuera de traîner derrière le bénéfice total. Le rendement net pour l'actionnaire, déjà de -3,95%, se dégraderait encore. C'est le scénario sur lequel parie la tribune du Motley Fool.
La marge de manoeuvre se mesure au bilan. La dette nette atteint déjà 132,07 milliards de dollars, soit 4,27 fois l'EBITDA, le résultat d'exploitation avant amortissements. Plus ce ratio monte, plus chaque nouveau financement devra passer par des actions plutôt que par la dette.