
Spotify (SPOT), la première plateforme mondiale d'écoute de musique et de podcasts, a renouvelé pour plusieurs années son accord avec Joe Rogan, estimé à 250 millions de dollars par Bloomberg. Mais le contrat pèse peu face aux 21,08 milliards de dollars de ventes annuelles, et l'enjeu du titre se joue sur ses marges.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, qualité de la demande |
Ce qui a été signé
Spotify a annoncé le 8 octobre le renouvellement de son partenariat avec Joe Rogan pour plusieurs années. Son émission, The Joe Rogan Experience, est le podcast le plus écouté aux États-Unis et le plus suivi de la plateforme. Bloomberg et le Wall Street Journal évaluent l'accord à environ 250 millions de dollars. Spotify n'a pas confirmé ce montant.
Spotify, c'est l'application sur laquelle des centaines de millions de personnes écoutent leur musique et leurs podcasts, gratuitement avec de la publicité ou en payant un abonnement. Le groupe suédois se rémunère des deux côtés, auprès des abonnés et auprès des annonceurs.
Les conditions resteraient proches de celles de l'accord précédent, signé en 2024. Celui-ci avait déjà mis fin à l'exclusivité. Depuis, l'émission est aussi diffusée sur YouTube, Apple et Amazon, et Spotify garde la main sur la commercialisation de la publicité et sur les droits de diffusion. Le renouvellement prolonge donc un modèle connu, il ne le change pas. Pour Spotify, l'enjeu est surtout de ne pas voir partir chez un concurrent l'émission qui attire le plus d'auditeurs vers ses podcasts. Garder l'émission compte davantage que son prix.
La source a une limite. Le montant vient de la presse, pas de la société, et la durée exacte du contrat n'est pas publiée. Il est donc impossible de dire combien coûte chaque année de l'accord.
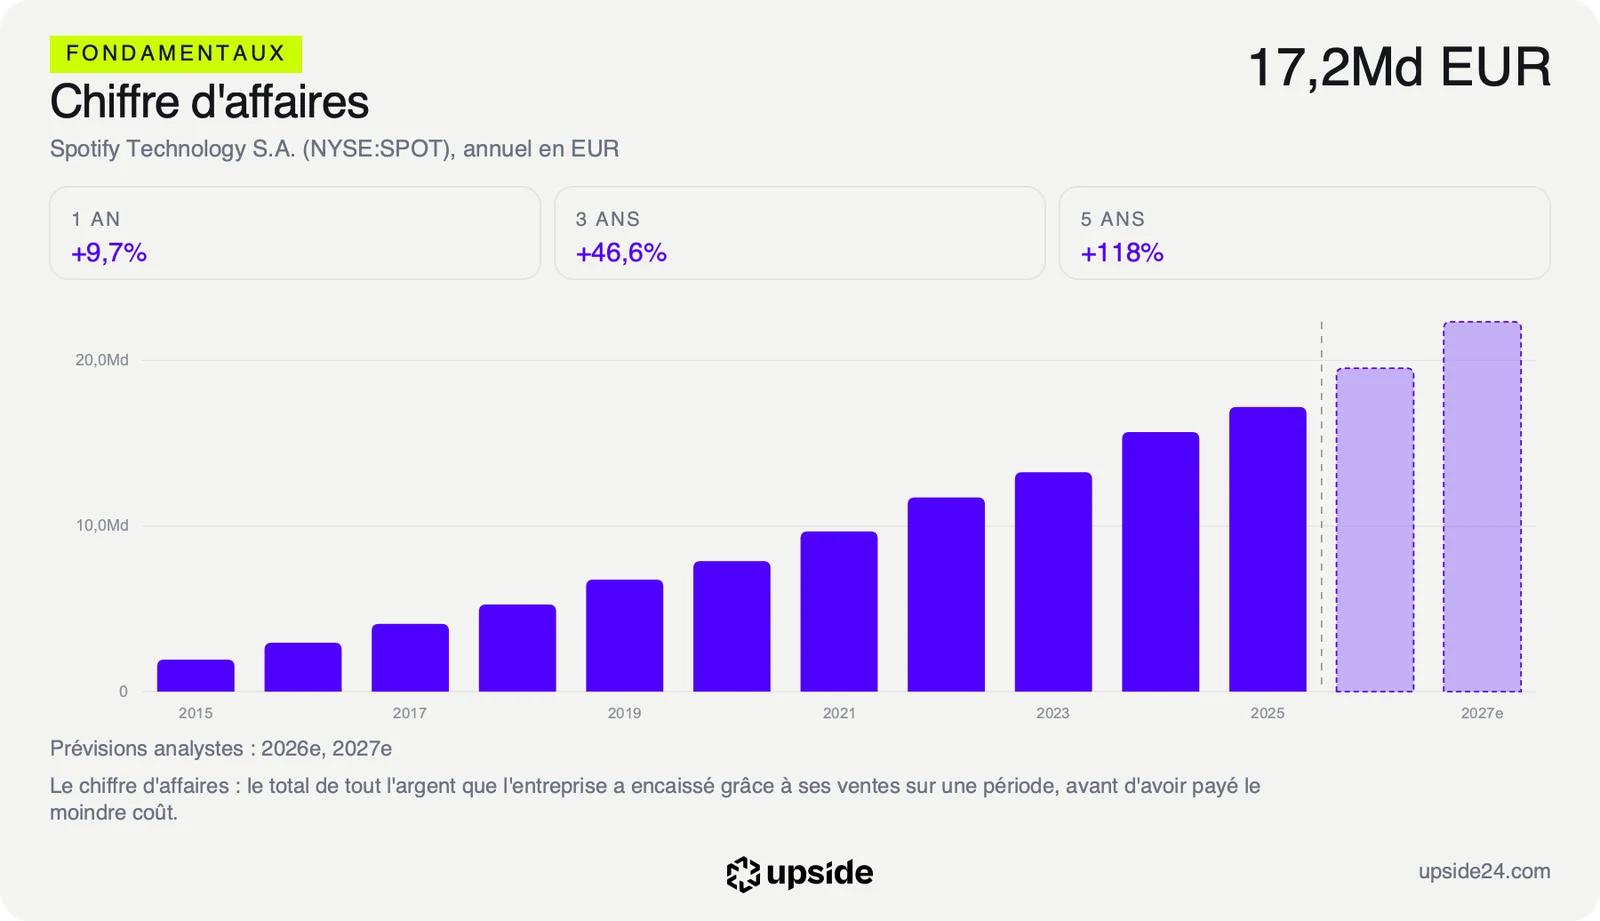
Rapporté aux comptes, l'ordre de grandeur reste modeste. Même payés en une seule fois, 250 millions de dollars représenteraient environ 1,2% du chiffre d'affaires des douze derniers mois, qui atteint 21,08 milliards de dollars, et environ 2,3% de la trésorerie du groupe. Étalés sur plusieurs années, ils deviennent presque invisibles.
Ce que le prix incorpore déjà
Un contrat de contenu agit sur deux lignes à la fois. Il rapporte de la publicité, puisque Spotify vend les espaces de l'émission, et il coûte des droits. Celui-ci ne déplace ni l'une ni l'autre de façon visible, mais il protège une source d'écoute que la concurrence aurait pu capter.
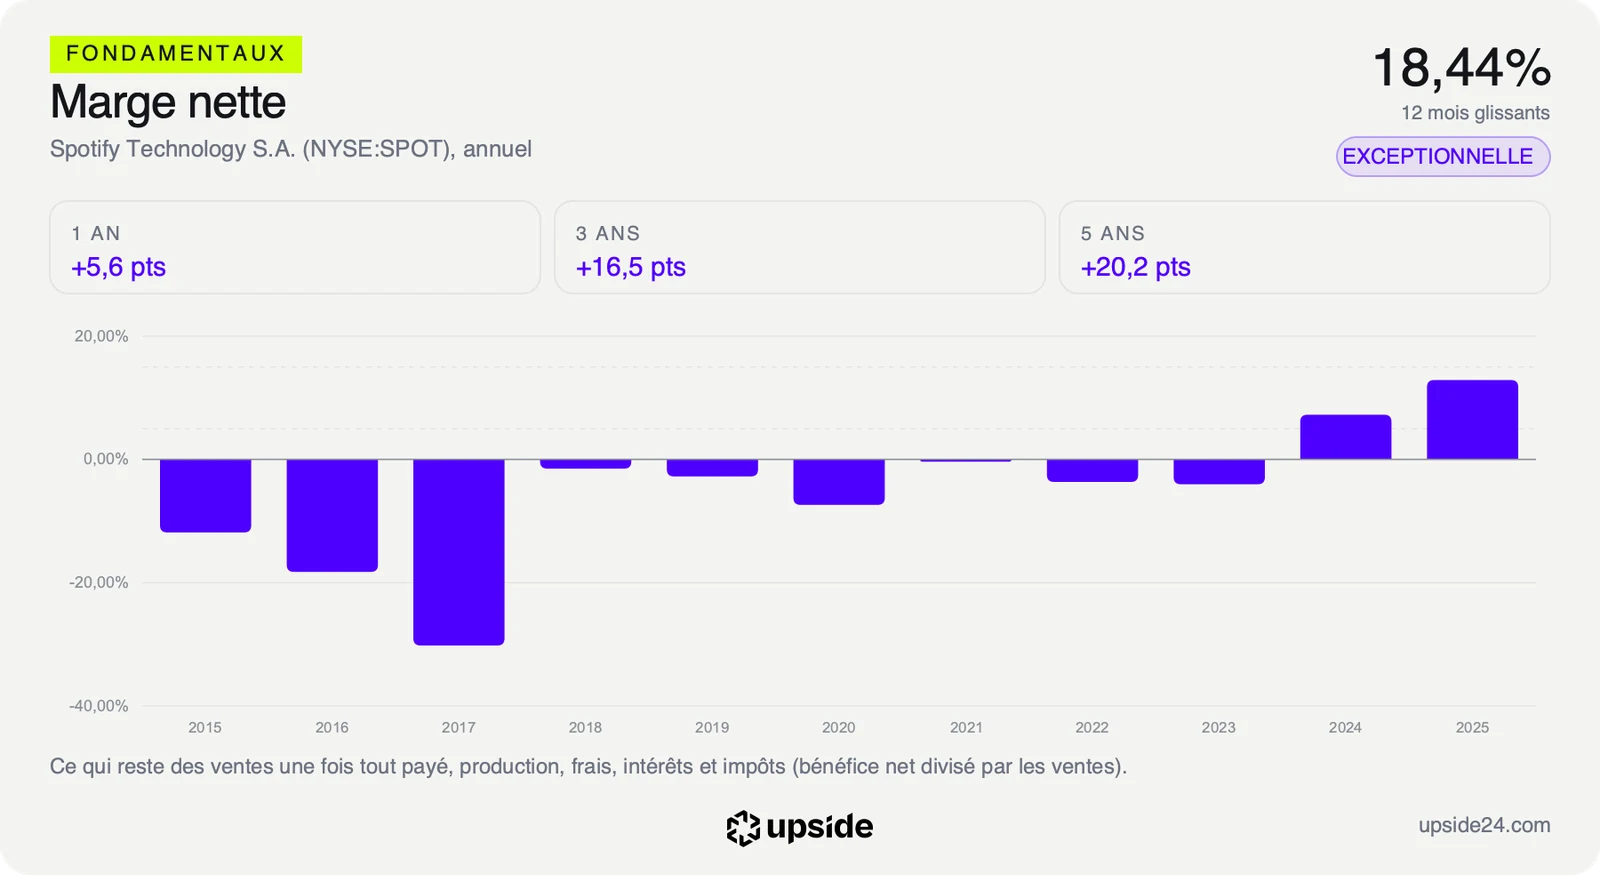
L'histoire du titre, elle, s'est écrite ailleurs. Spotify a longtemps perdu de l'argent, et il en gagne désormais beaucoup. Sa marge nette, la part des ventes qui reste en bénéfice une fois tout payé, atteint 18,44%, contre 3,88% pour la médiane des 93 sociétés de son sous-secteur du divertissement. Le groupe garde donc près de cinq fois plus de chaque dollar vendu que le divertissement moyen.
La croissance suit. Le chiffre d'affaires a progressé de 57,37% en cumul sur trois exercices, porté par la hausse du nombre d'abonnés et du prix des abonnements. Le podcast de Joe Rogan participe à cette fidélité, mais il n'en est qu'une pièce parmi d'autres.
La fin de l'exclusivité en 2024 a changé la nature de ces contrats. Spotify ne paie plus pour retenir les auditeurs chez lui, puisque l'émission est diffusée partout. Il paie pour vendre la publicité d'un programme écouté sur toutes les plateformes. Le contenu devient une source de revenus publicitaires plutôt qu'un outil pour garder ses abonnés, et c'est cette logique que le renouvellement prolonge.
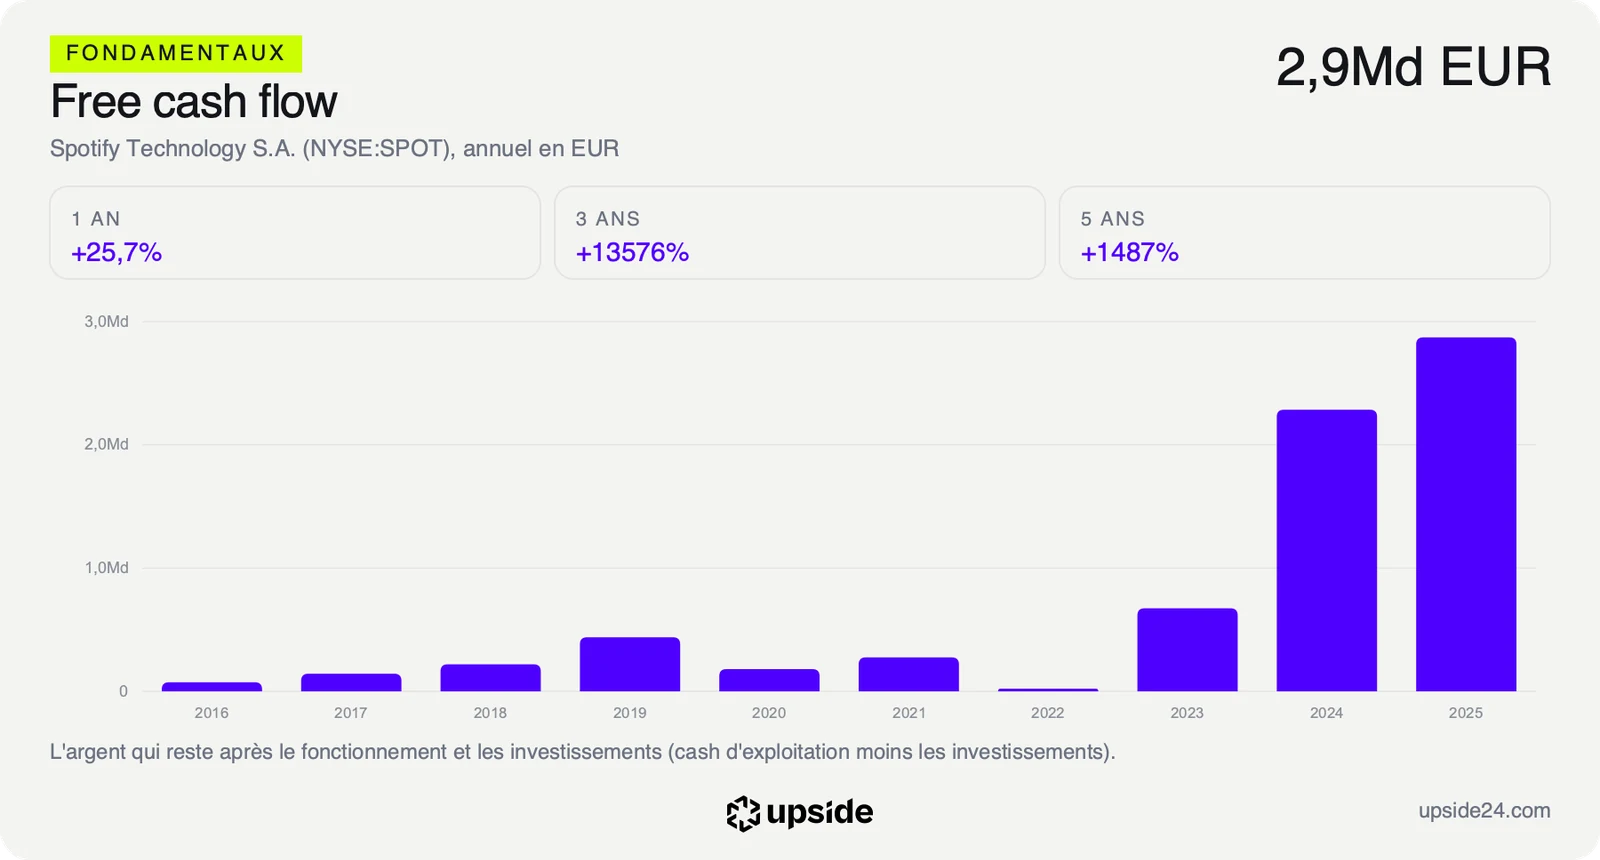
Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, indique ce que le marché intègre. Au cours du 8 octobre, il suppose une progression du free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, d'environ 9,4% par an pendant dix ans. C'est peu exigeant pour un groupe dont les ventes ont progressé de 16,64% par an sur cinq ans.
Autrement dit, le prix ne parie pas sur une accélération. Il suppose un ralentissement net, ce qui laisse de la marge en cas de bonne surprise sur les comptes. Le détail des ratios et la comparaison avec les 93 sociétés du sous-secteur permettent de mesurer cette marge sur chaque dimension.
Ce que le marché en fait déjà
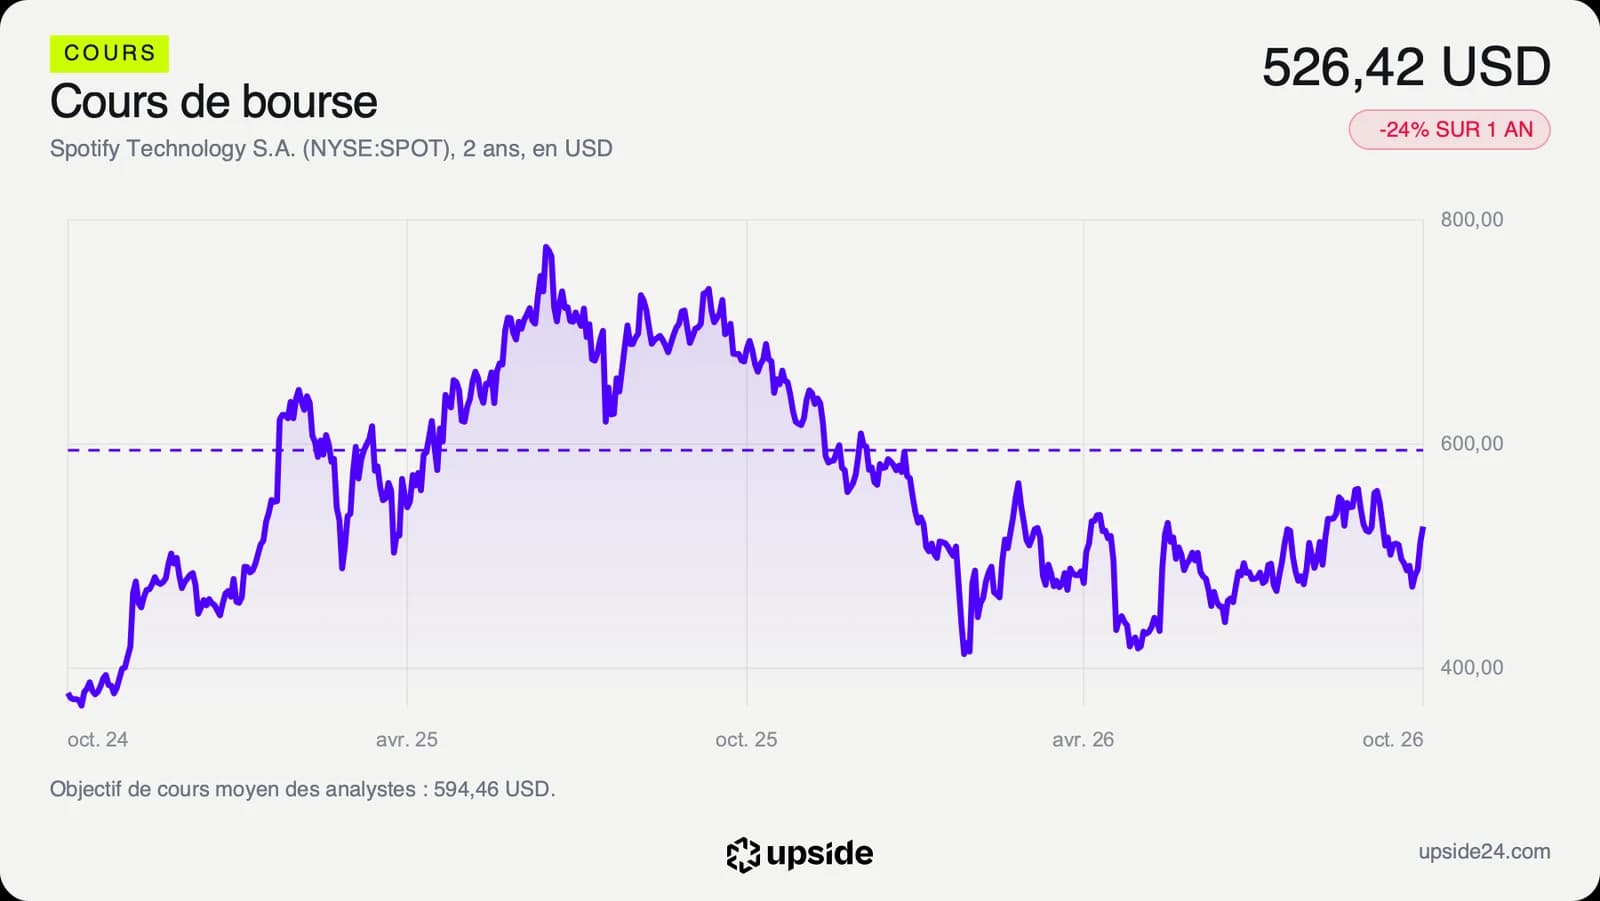
L'action Spotify a clôturé à 526,42 dollars le 8 octobre, en hausse de 2,63% sur la veille, à 512,92 dollars. Le renouvellement a donc été accueilli favorablement, sans transformer la tendance de fond. Le titre recule de 9,35% depuis le 1er janvier et reste 24,81% sous son plus haut des douze derniers mois, 700,12 dollars.
Ce recul ne vient pas du podcast. Il traduit les doutes du marché sur le rythme de progression des marges, après une année où le bénéfice a beaucoup monté. Le bénéfice par action attendu sur l'exercice a d'ailleurs été révisé en baisse de 4,06% en quatre-vingt-dix jours, et c'est cette révision, plus que l'émission de Joe Rogan, qui pèse sur le cours.
Les analystes restent majoritairement favorables. Sur les 40 qui suivent la valeur, 32 sont positifs, 8 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 594 dollars à un horizon de douze mois, soit 12,92% au-dessus du cours. Cet objectif est celui du consensus.
Les montants en jeu se lisent aussi côté valeur boursière. Spotify vaut 108,38 milliards de dollars, et la hausse de 2,63% de la séance représente environ 2,8 milliards de dollars, plus de dix fois le montant estimé de l'accord. La séance a donc salué un signal plus qu'un chiffre.
L'écart entre ces avis et le parcours du titre dit l'essentiel. Les analystes jugent l'action trop basse, le marché attend des preuves. La séance du 8 octobre montre que les bonnes nouvelles sont encore récompensées, mais une bonne nouvelle sur un contrat de contenu ne suffit pas à rattraper un recul de près d'un quart depuis le sommet.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, le 22 octobre. L'indicateur à surveiller est la marge, plus que les abonnés. Les analystes attendent environ 4,99 milliards d'euros de chiffre d'affaires sur le trimestre, en hausse de 16,7% sur un an.
Dans le scénario favorable, la marge nette se maintient près de ses 18,44% sur douze mois et la croissance reste au-dessus de 15% par an. Le PER, le nombre d'années de bénéfice que le marché accepte de payer, de 32,85 fois, contre 22,37 pour la médiane du sous-secteur, redevient celui d'une plateforme dont les profits progressent avec ses ventes. Dans le scénario défavorable, les coûts de contenu et de marketing remontent, la marge recule, et le titre perd l'argument d'une rentabilité enfin acquise.
Tant que la marge nette reste proche de 18% et que les ventes progressent de plus de 15% par an, un cours qui ne suppose qu'environ 9,4% de croissance annuelle reste prudent. Si la marge recule le 22 octobre, le même cours devient celui d'une plateforme dont la rentabilité n'est pas encore stabilisée. Reste à savoir si le prix rémunère déjà ce risque, et l'analyse complète le chiffre.
Les données, en clair
- Montant estimé de l'accord : environ 250 millions de dollars selon Bloomberg et le Wall Street Journal. Spotify n'a pas confirmé ce chiffre ni la durée du contrat.
- Chiffre d'affaires : le total des ventes sur une période. Spotify : 21,08 milliards de dollars sur douze mois, et 17,2 milliards d'euros sur l'exercice 2025.
- Marge nette : la part des ventes qui reste en bénéfice une fois tout payé. Spotify : 18,44%, contre 3,88% pour la médiane des 93 sociétés du sous-secteur du divertissement.
- Croissance sur trois exercices : la variation cumulée du chiffre d'affaires sur trois ans. Spotify : 57,37%.
- Free cash flow : l'argent qui reste une fois payés le fonctionnement et les investissements. Spotify : 3,87 milliards de dollars sur douze mois.
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose. Spotify : 9,41% par an sur dix ans au 8 octobre 2026.
- PER : le cours divisé par le bénéfice par action. Spotify : 32,85 fois, contre 22,37 pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Spotify : 594,46 dollars pour 40 analystes, dont 32 avis positifs.