
Starbucks (SBUX), le géant américain des cafés, a étudié un rachat de Chipotle, valorisée près de 39 milliards de dollars, selon le Financial Times. Mais une cible de cette taille pèserait sur un bilan qui porte déjà 18,82 milliards de dollars de dette nette.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de financement, Bilan |
Ce que rapporte le Financial Times
Starbucks a travaillé ces derniers mois avec des conseillers sur un possible rachat de Chipotle, rapporte le Financial Times, repris par Reuters jeudi 8 octobre. Aucune offre n'a été confirmée, et aucun prix ni mode de financement n'a filtré. Starbucks a d'abord refusé de commenter, puis a fait savoir que son équipe restait concentrée sur son plan de redressement baptisé « Back to Starbucks ». Chipotle n'a pas répondu, et le Financial Times ne précise pas à quel stade en sont ces travaux.
Starbucks, ce sont les cafés à l'enseigne verte que l'on croise dans la plupart des grandes villes du monde. Chipotle est une chaîne américaine de restaurants rapides, connue pour ses burritos composés à la demande.
Le lien entre les deux groupes porte un nom, Brian Niccol. L'actuel patron de Starbucks dirigeait Chipotle jusqu'en 2024, avant d'être recruté pour redresser le géant du café. Un rapprochement le ramènerait donc dans l'entreprise qu'il connaît le mieux.
L'échelle de l'opération se mesure en rapportant la cible à l'acheteur. Avec près de 39 milliards de dollars de valeur boursière avant la rumeur, Chipotle représente plus d'un tiers des 106,26 milliards de dollars de capitalisation de Starbucks. C'est aussi plus de dix ans du free cash flow que Starbucks dégage aujourd'hui. Après la rumeur, Chipotle valait 41,35 milliards de dollars à la clôture du 8 octobre et se payait 30,14 fois ses bénéfices passés, un multiple bien plus bas que celui de son acheteur potentiel.
Ce qui n'est pas établi doit être dit aussi clairement que le reste. Le projet peut avoir été écarté, rester à l'état d'étude ou ne jamais déboucher sur une offre. Tant que rien n'est confirmé, il reste une information de presse et non un fait d'entreprise.
Ce que le prix incorpore déjà
Une rumeur de rachat pose d'abord une question que le marché doit trancher sans attendre, celle du financement. Une acquisition de cette taille se paie en actions, en dette, ou avec un mélange des deux, et le bilan de Starbucks laisse peu de place à la seconde option.
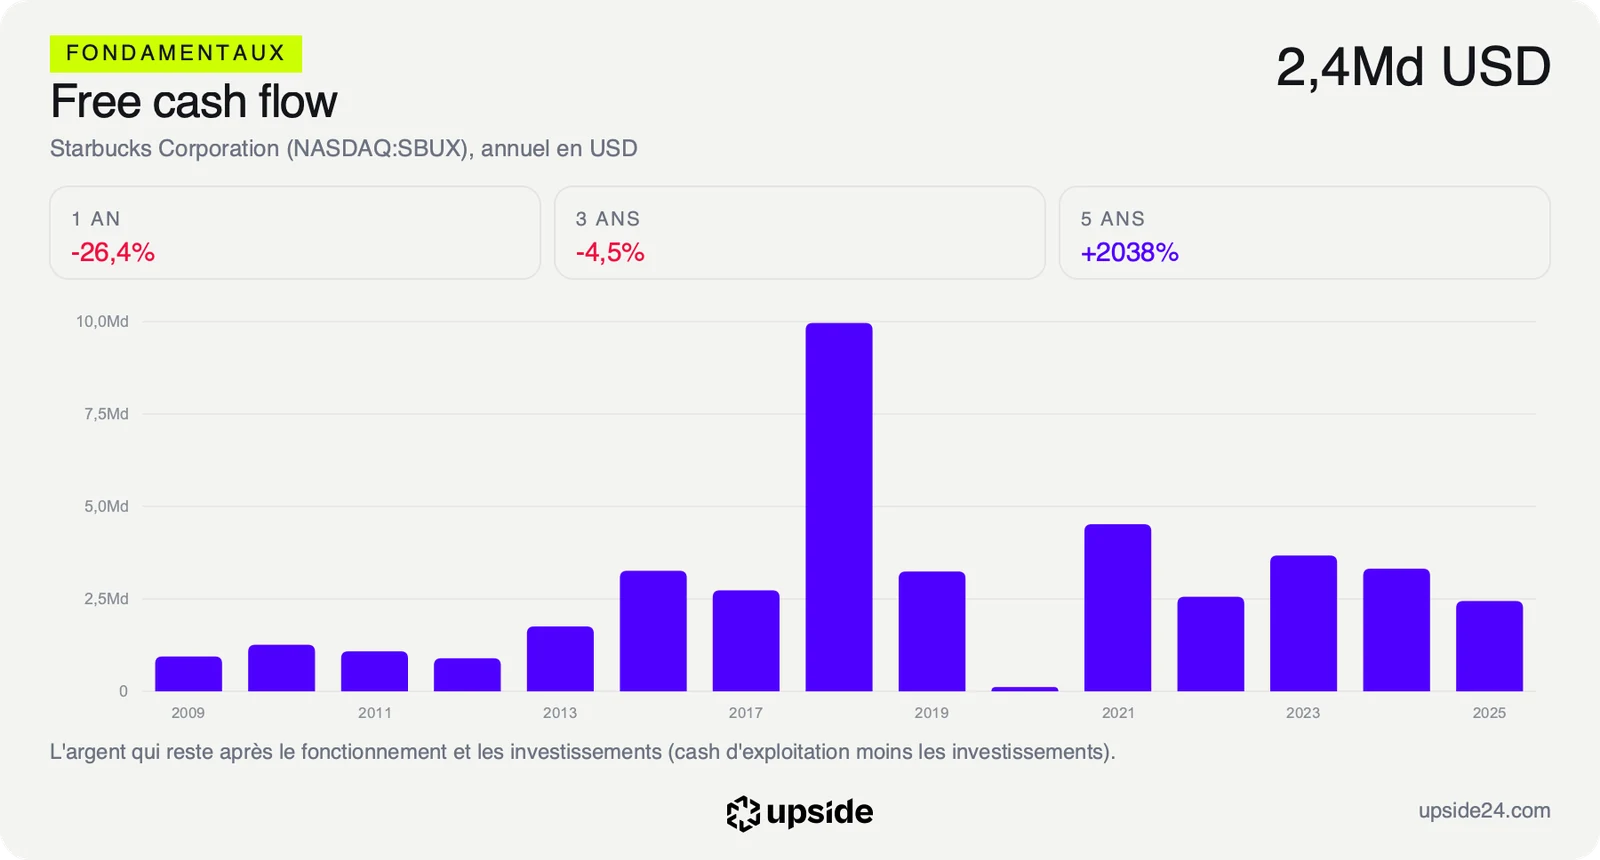
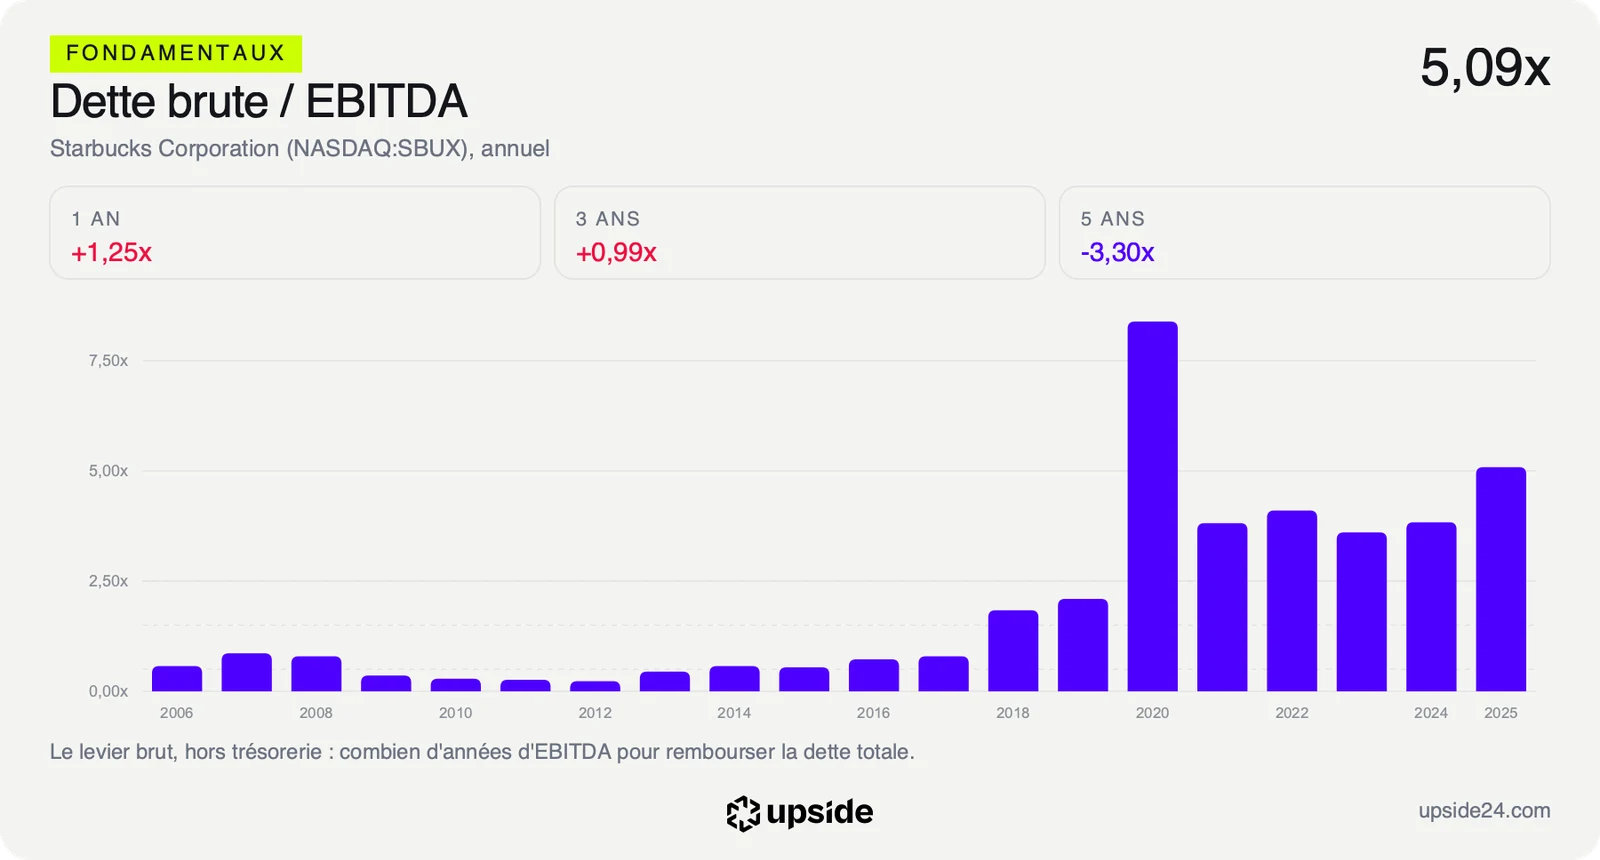
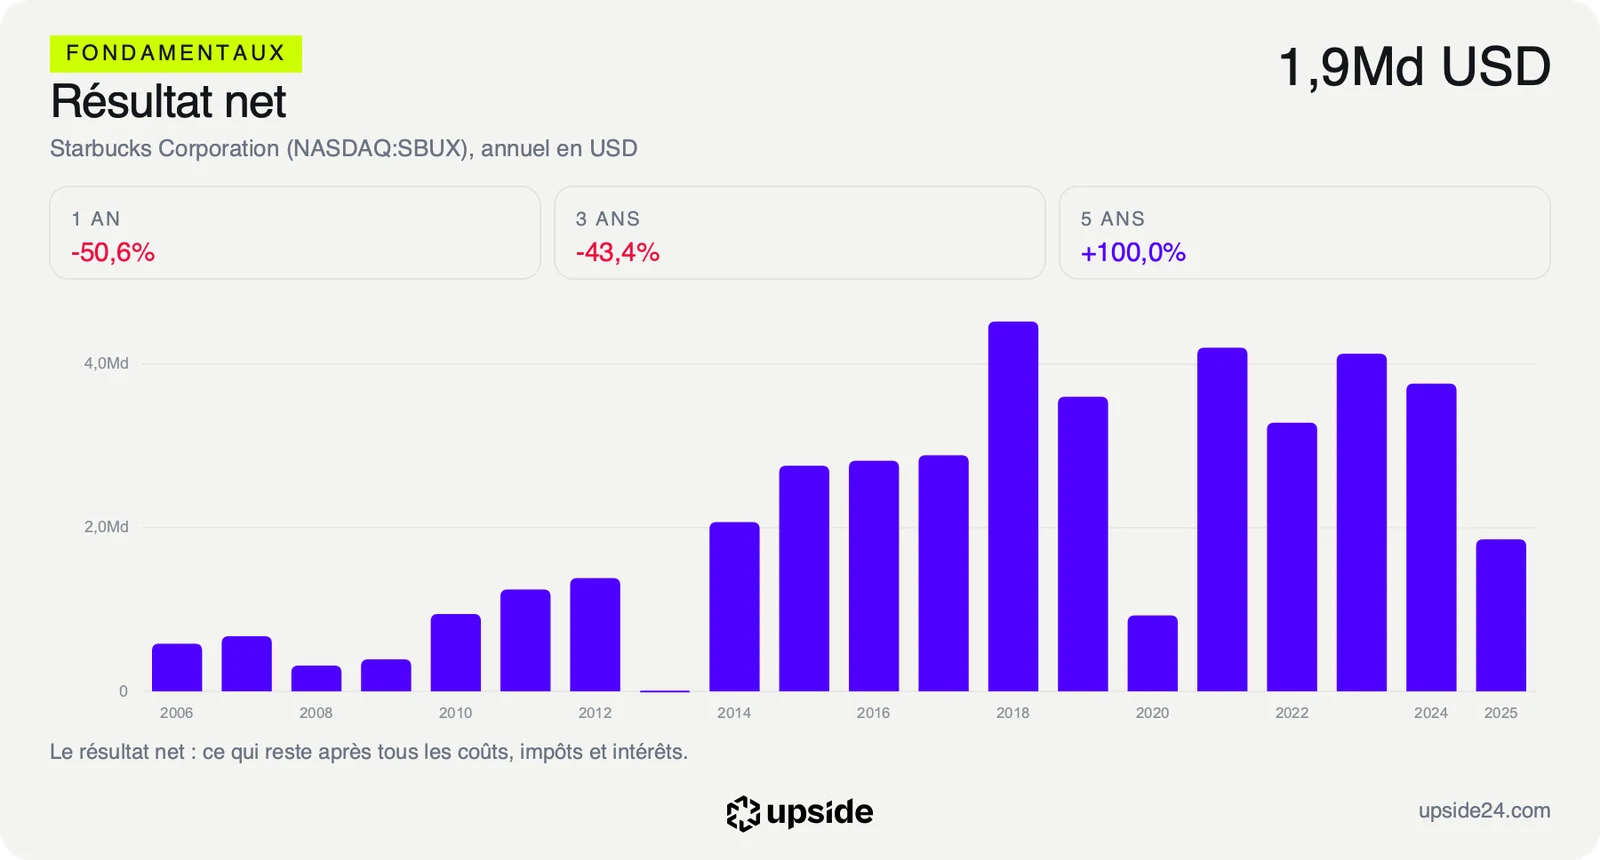
La dette nette atteint 18,82 milliards de dollars, soit plus de cinq fois le free cash flow des douze derniers mois. Le free cash flow, c'est la trésorerie qui reste une fois payées les dépenses courantes et les investissements. Starbucks en dégage 3,64 milliards de dollars par an, et en reverse l'essentiel en dividendes. Les fonds propres sont même négatifs, à -7,67 milliards de dollars, après des années de rachats d'actions et de dividendes. Financer Chipotle par la dette alourdirait un levier déjà élevé, et le financer en actions diluerait les actionnaires actuels.
Cette dilution compte d'autant plus que le titre est cher. Le multiple de bénéfices de Starbucks se situe au 89e centile de son historique sur cinq ans, c'est-à-dire plus cher que près de neuf fois sur dix depuis cinq ans. Un paiement en actions reviendrait à échanger un titre cher contre une cible moins chère, ce que le marché peut lire comme une bonne affaire pour Starbucks, ou comme une dilution de bénéfices déjà payés au prix fort.
Le prix, lui, dit ce qu'il attend. Au cours du 8 octobre, il suppose une croissance du free cash flow de 9,93% par an pendant dix ans, sous la référence de croissance passée de 15,70%. Le marché paie donc un redressement de Starbucks mené sans détour, pas une acquisition qui le compliquerait. Toute opération qui retarde ce redressement remet en cause l'hypothèse même sur laquelle repose le cours actuel.
Pour un investisseur particulier, l'enjeu se résume ainsi. La rumeur porte moins sur la qualité de Chipotle, qui est réelle, que sur la capacité de Starbucks à absorber une telle opération sans renoncer à son redressement ni à son dividende. Une acquisition de cette taille obligerait la direction à choisir entre le versement aux actionnaires, première raison pour beaucoup d'entre eux de détenir le titre, et le remboursement rapide de la dette contractée pour l'acquisition.
L'analyse complète de Starbucks confronte ce bilan à la rentabilité et à la valorisation du groupe, dimension par dimension.
Ce que le marché en fait déjà
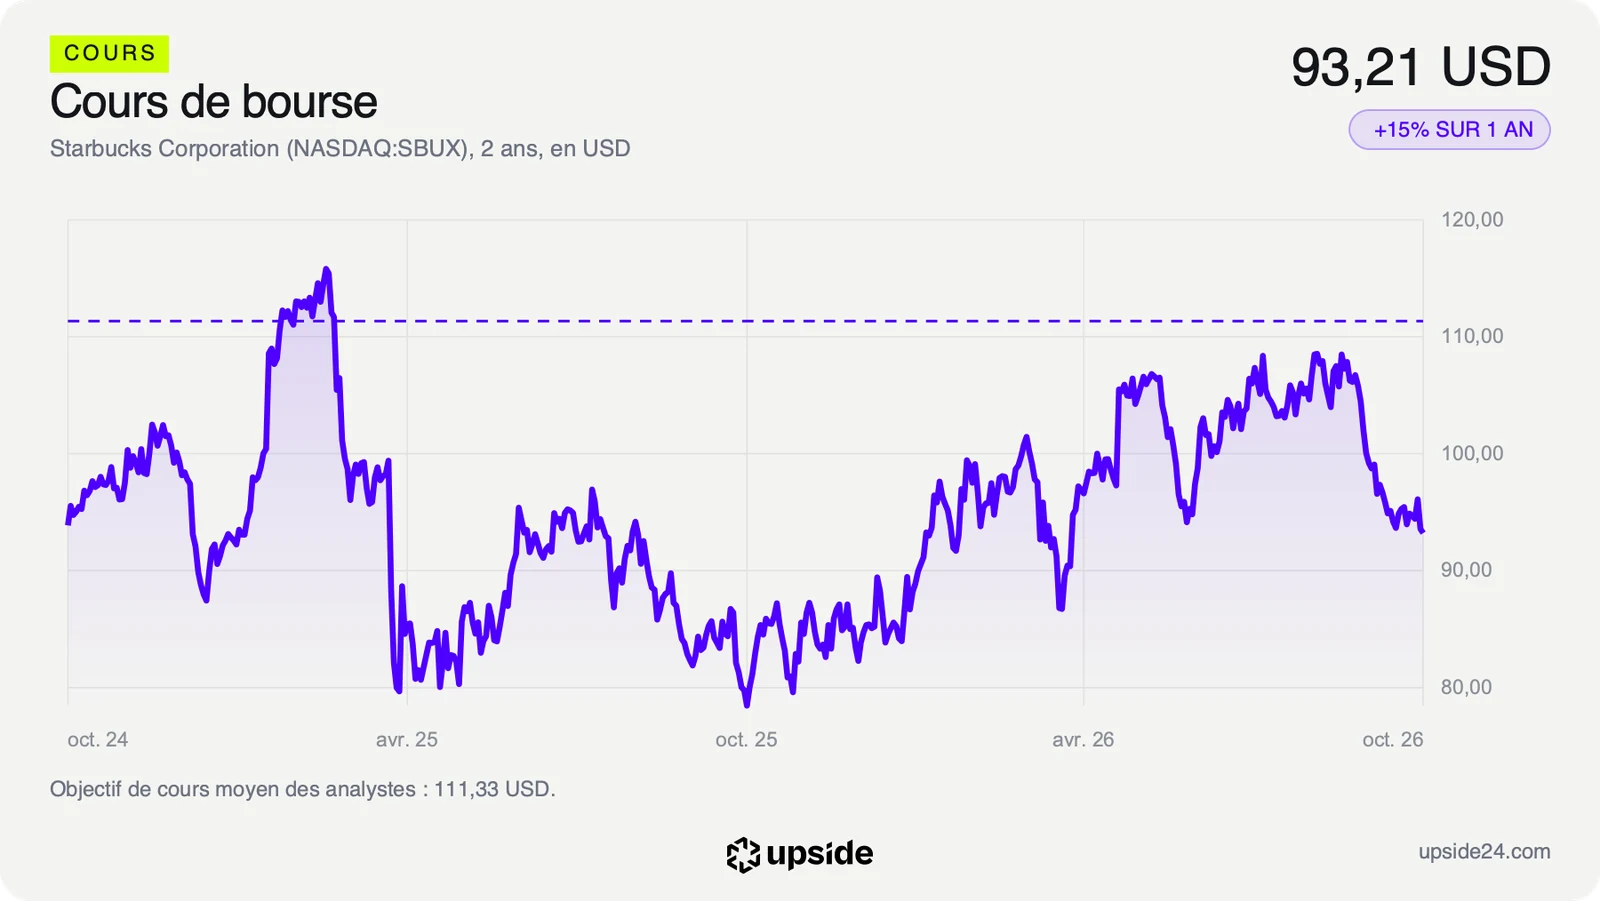
La séance du jeudi 8 octobre résume l'hésitation du marché. Dans la foulée de l'article du Financial Times, l'action Starbucks est tombée jusqu'à 87,35 dollars, 6,66% sous la clôture de la veille, avant de remonter à 93,21 dollars en fin de séance. Elle n'a finalement cédé que 0,40%. Chipotle a gagné 6,2% le même jour, selon NBC News. L'écart entre ces deux mouvements dit déjà qui, de l'acheteur ou de la cible, aurait le plus à gagner dans une opération de ce type.
Le schéma est classique pour une rumeur d'acquisition. L'action de la cible monte, parce qu'un acheteur paie en général une prime, et celle de l'acheteur recule, parce qu'il devra la payer. Le rebond de Starbucks en fin de séance montre que le marché a vite jugé l'hypothèse incertaine.
Le parcours de l'année reste positif. L'action gagne 10,67% depuis le 1er janvier et 14,90% sur un an, quand l'action médiane des restaurants cotés recule de 4,47%. Elle reste pourtant 15,65% sous son plus haut des douze derniers mois, à 110,51 dollars, atteint le 13 août. Le titre avait déjà perdu du terrain en septembre, mois où le groupe a annoncé des fermetures de cafés, et la rumeur s'ajoute à une période où le marché attendait surtout des signes de reprise des ventes.
Sur les 36 analystes qui suivent la valeur, 15 sont positifs, 19 neutres et 2 négatifs. Leur objectif moyen, environ 111 dollars, laisse un peu moins de 20% de potentiel face au cours. Les cibles vont de 82 à 143 dollars. Un objectif de cours est une projection à douze mois, et une majorité d'avis neutres signale que les analystes attendent la preuve du redressement avant de s'engager davantage. Une acquisition d'envergure repousserait cette preuve, puisqu'il faudrait d'abord intégrer Chipotle avant de juger le redressement de Starbucks lui-même.
Le point de bascule
Le prochain rendez-vous tombe le 29 octobre, avec les comptes du quatrième trimestre de l'exercice. Deux choses seront regardées, la trajectoire des ventes, qui reculent encore de 1,43% sur un an, et ce que la direction dira, ou ne dira pas, d'un éventuel projet de rachat.
Scénario favorable, la direction écarte l'hypothèse ou n'en parle pas, et le bénéfice par action du trimestre atteint les quelque 0,70 dollar attendus par les analystes. Le redressement reste alors le seul sujet du dossier, et la valorisation élevée continue de reposer sur lui.
Scénario défavorable, un projet est confirmé avec un financement en actions ou par la dette, ou les ventes reculent encore. Le titre perdrait alors l'argument de simplicité qui justifie une partie de son prix, avec des fonds propres déjà négatifs et une dette nette de 18,82 milliards de dollars.
Tant que aucune offre n'est déposée et que le bénéfice par action trimestriel tient autour de 0,70 dollar, la rumeur reste un bruit de séance. Si une offre est confirmée, la question du financement devient la question centrale du dossier. Ce que vaut l'action entre ces deux lectures se chiffre dans l'analyse complète.
Les données, en clair
- Capitalisation boursière : la valeur de toutes les actions d'une société au cours du jour. Starbucks : 106,26 milliards de dollars ; Chipotle : 41,35 milliards de dollars, au 8 octobre 2026.
- Dette nette : la dette totale moins la trésorerie disponible. Starbucks : 18,82 milliards de dollars sur douze mois glissants.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses courantes et les investissements. Starbucks : 3,64 milliards de dollars sur douze mois glissants.
- Fonds propres : ce qui reste aux actionnaires une fois toutes les dettes déduites des actifs. Starbucks : -7,67 milliards de dollars.
- Valo vs histoire : la position du multiple de bénéfices actuel dans sa propre histoire. Starbucks : 89e centile sur cinq ans.
- Croissance implicite : la croissance annuelle du free cash flow que le cours suppose sur dix ans. Starbucks : 9,93% par an au 8 octobre 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Starbucks : 111,33 dollars, de 82 à 143 dollars.