
Verizon (VZ), l'opérateur historique du mobile et de la fibre aux États-Unis, a reculé de plus de 5% après la clôture du 8 octobre, sur l'annonce d'un rachat de spectre mobile par SpaceX. Mais l'enjeu dépasse la séance, car le titre est d'abord détenu pour son dividende de 7,56%.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Avantage concurrentiel, qualité de la demande |
Ce que SpaceX a acheté
SpaceX a annoncé mercredi soir, après la clôture de Wall Street, l'acquisition auprès du fonds Grain Management d'un portefeuille national de fréquences dans la bande des 800 MHz, jusqu'à 14 MHz appariés, rapportent Bloomberg et CNBC. Le montant n'a pas été communiqué, et l'opération doit encore être autorisée par la FCC, le régulateur américain des télécommunications.
Verizon, c'est l'équivalent américain d'Orange, l'opérateur historique dont les antennes et la fibre optique couvrent le pays et qui vend des forfaits mobiles et des abonnements internet aux particuliers comme aux entreprises.
Le spectre, ce sont les fréquences radio que les autorités attribuent aux opérateurs, et sans lesquelles aucun téléphone ne capte. Ces fréquences basses portent loin et traversent les murs, ce qui manquait à Starlink Mobile, le service de SpaceX qui relie directement les téléphones à ses satellites. Elles complètent les fréquences de 2 GHz que SpaceX détient déjà, et l'entreprise prévoit de les exploiter à la fois depuis l'espace et depuis un réseau au sol. Elon Musk y voit la dernière pièce du puzzle pour couvrir tout le pays en téléphonie mobile. Sa directrice des opérations, Gwynne Shotwell, avait déjà dit en août compter prendre un nombre important de clients aux opérateurs existants.
La différence de taille entre les deux camps est nette. SpaceX vaut plus de onze fois Verizon en Bourse, environ 2 179 Md USD contre 192,57 Md USD. Le prix payé pour le spectre n'étant pas connu, il ne se rapporte à rien dans les comptes de Verizon, et aucun service concurrent n'est encore commercialisé à grande échelle.
Les satellites de deuxième génération, conçus pour ce service, sont attendus en 2027. Ce calendrier laisse à Verizon le temps de réagir, mais il fixe aussi une échéance que les investisseurs peuvent désormais intégrer dans leurs calculs.
Ce que le prix incorpore déjà
L'annonce ne modifie aucune ligne des comptes trimestriels de Verizon. Elle touche ce qui fait la valeur d'un opérateur, sa base d'abonnés et le prix qu'il peut leur facturer, autrement dit la qualité de sa demande face à un nouvel entrant.
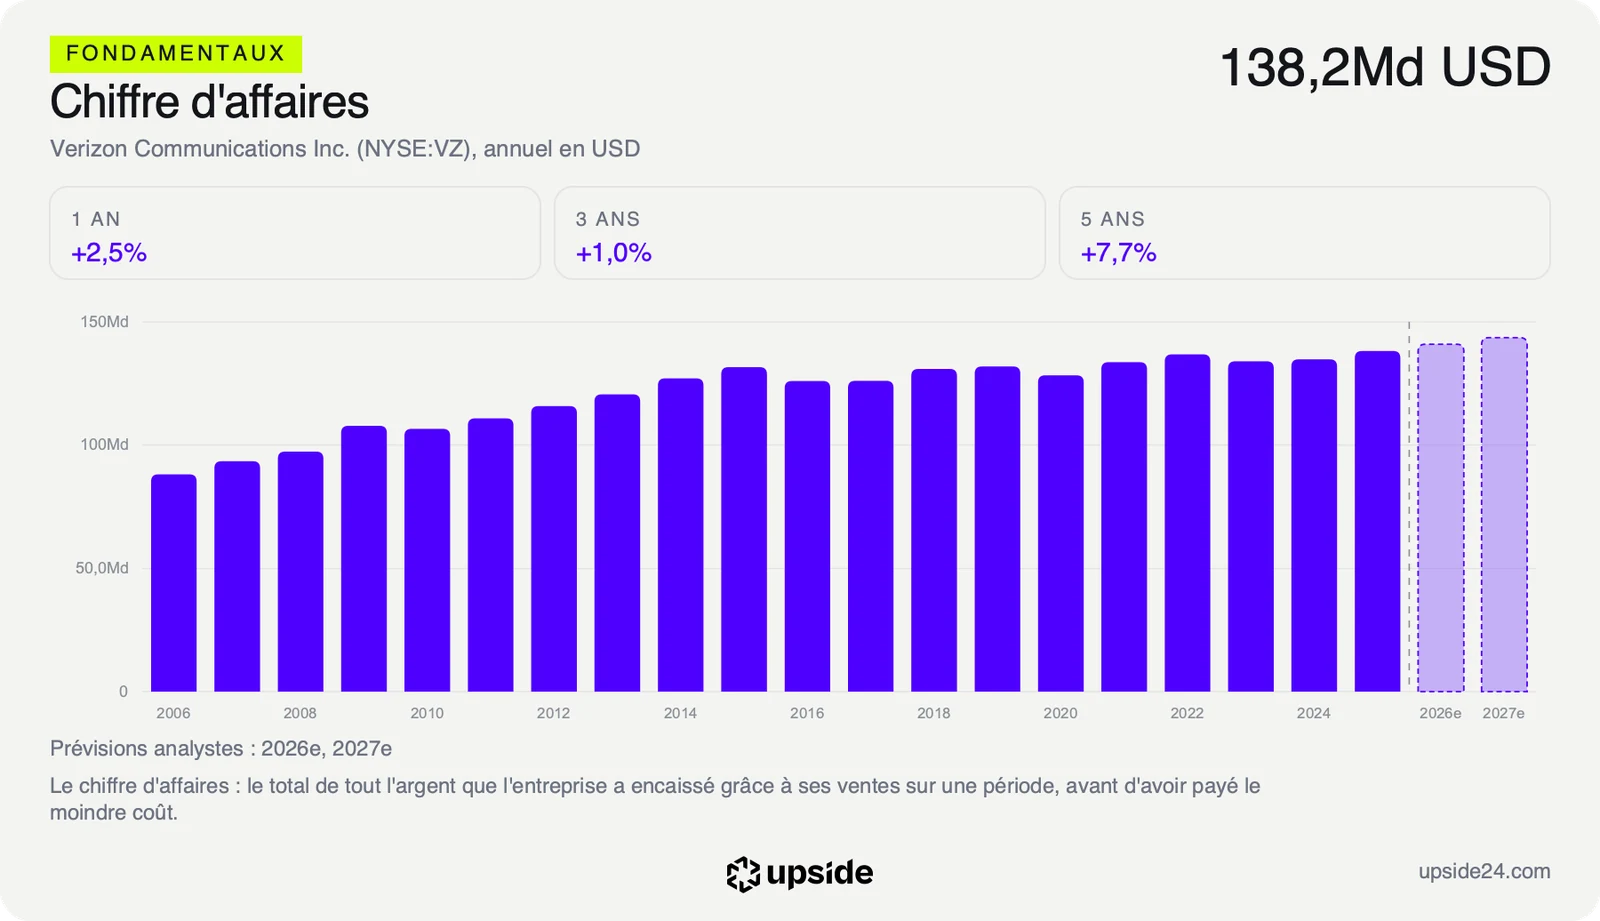
Cette demande était déjà le point faible du dossier. Sur douze mois, le chiffre d'affaires de Verizon recule de 0,73%, quand la médiane des 104 opérateurs de télécommunications intégrés de son sous-secteur progresse de 3,49%. Le groupe vend autant qu'avant, à des clients qui paient à peu près le même prix.
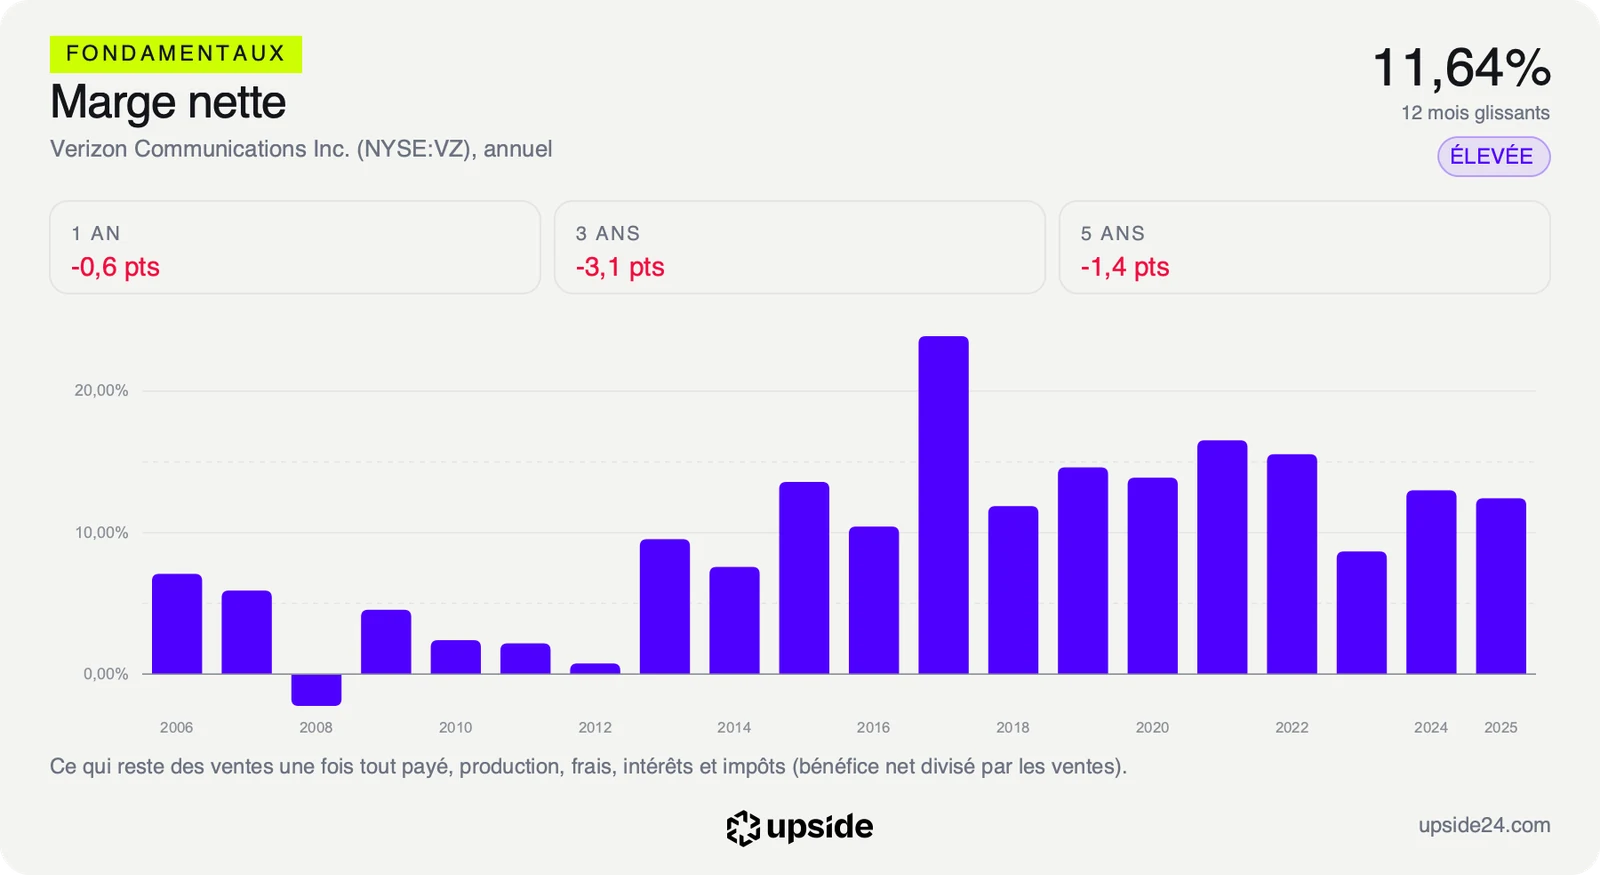
Il en tire pourtant une bonne rentabilité. La marge nette, ce qui reste des ventes une fois toutes les charges payées, atteint 11,64%, contre 8,92% pour la médiane du sous-secteur. Sur 100 dollars de forfaits encaissés, Verizon garde un peu moins de 12 dollars de bénéfice. C'est cette rente qu'un concurrent qui casse les prix viendrait éroder en premier.
Le marché ne paie pas cher cette rente. L'action vaut 12,07 fois ses bénéfices des douze derniers mois, contre 15,99 fois pour la médiane du sous-secteur. Face à sa propre histoire, ce multiple se situe pourtant au 69e centile de ses cinq dernières années, c'est-à-dire plus cher que 69% du temps sur la période.
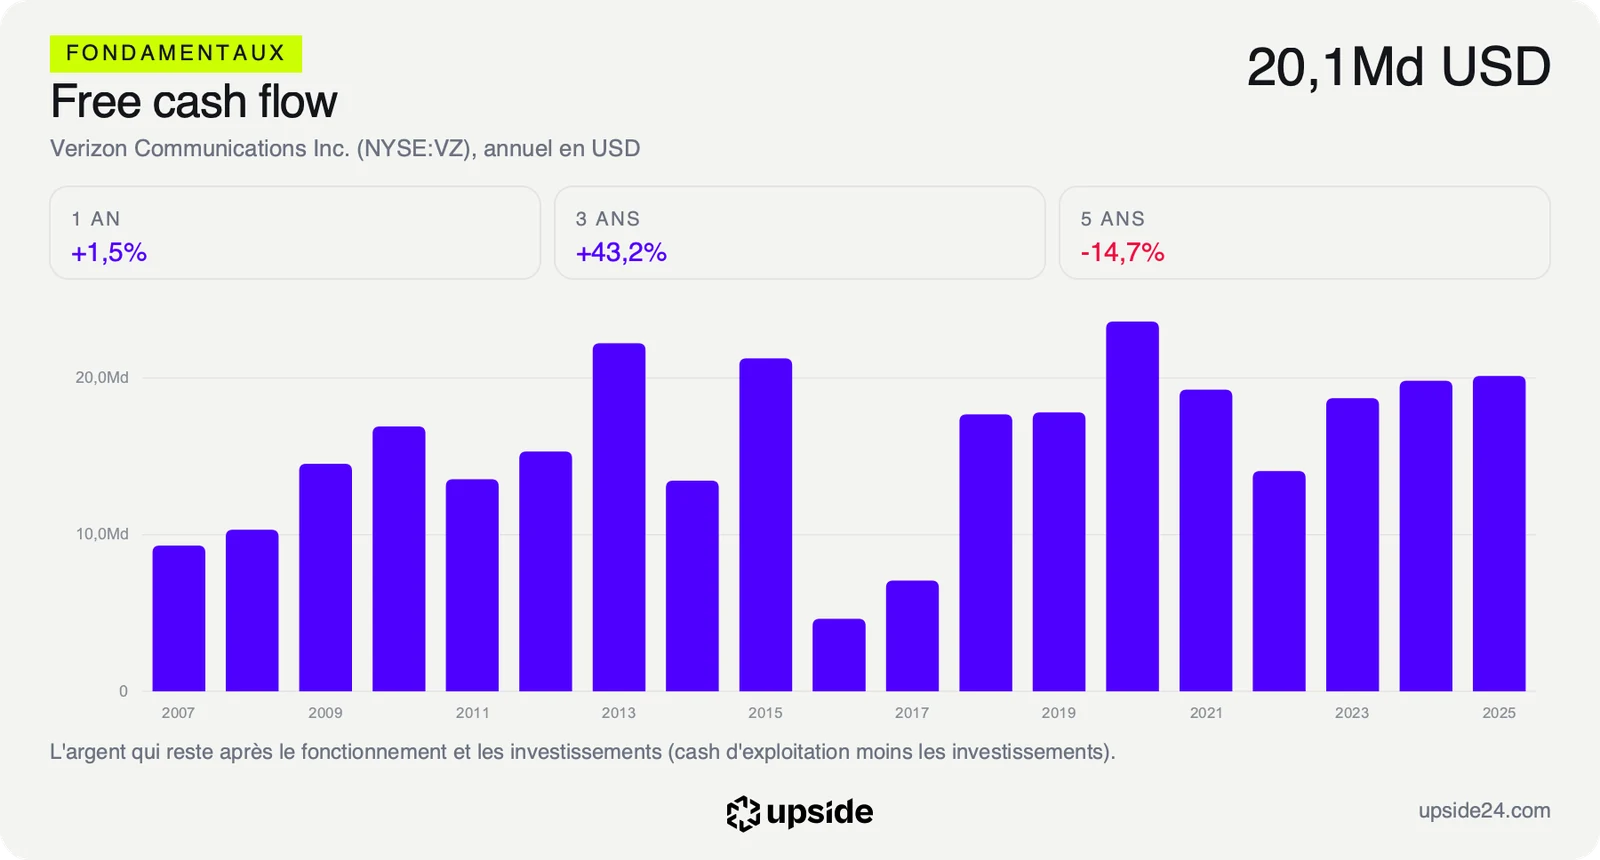
Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, sert de dernier repère. Au cours du 8 octobre, le prix suppose que ce free cash flow va reculer d'environ 5,7% par an pendant dix ans. Le marché anticipait donc déjà une érosion lente, avant même l'annonce de SpaceX.
L'annonce de SpaceX augmente la probabilité que cette hypothèse se réalise. La fiche de Verizon reprend ce calcul et le compare à ses pairs.
Ce que le marché en fait déjà
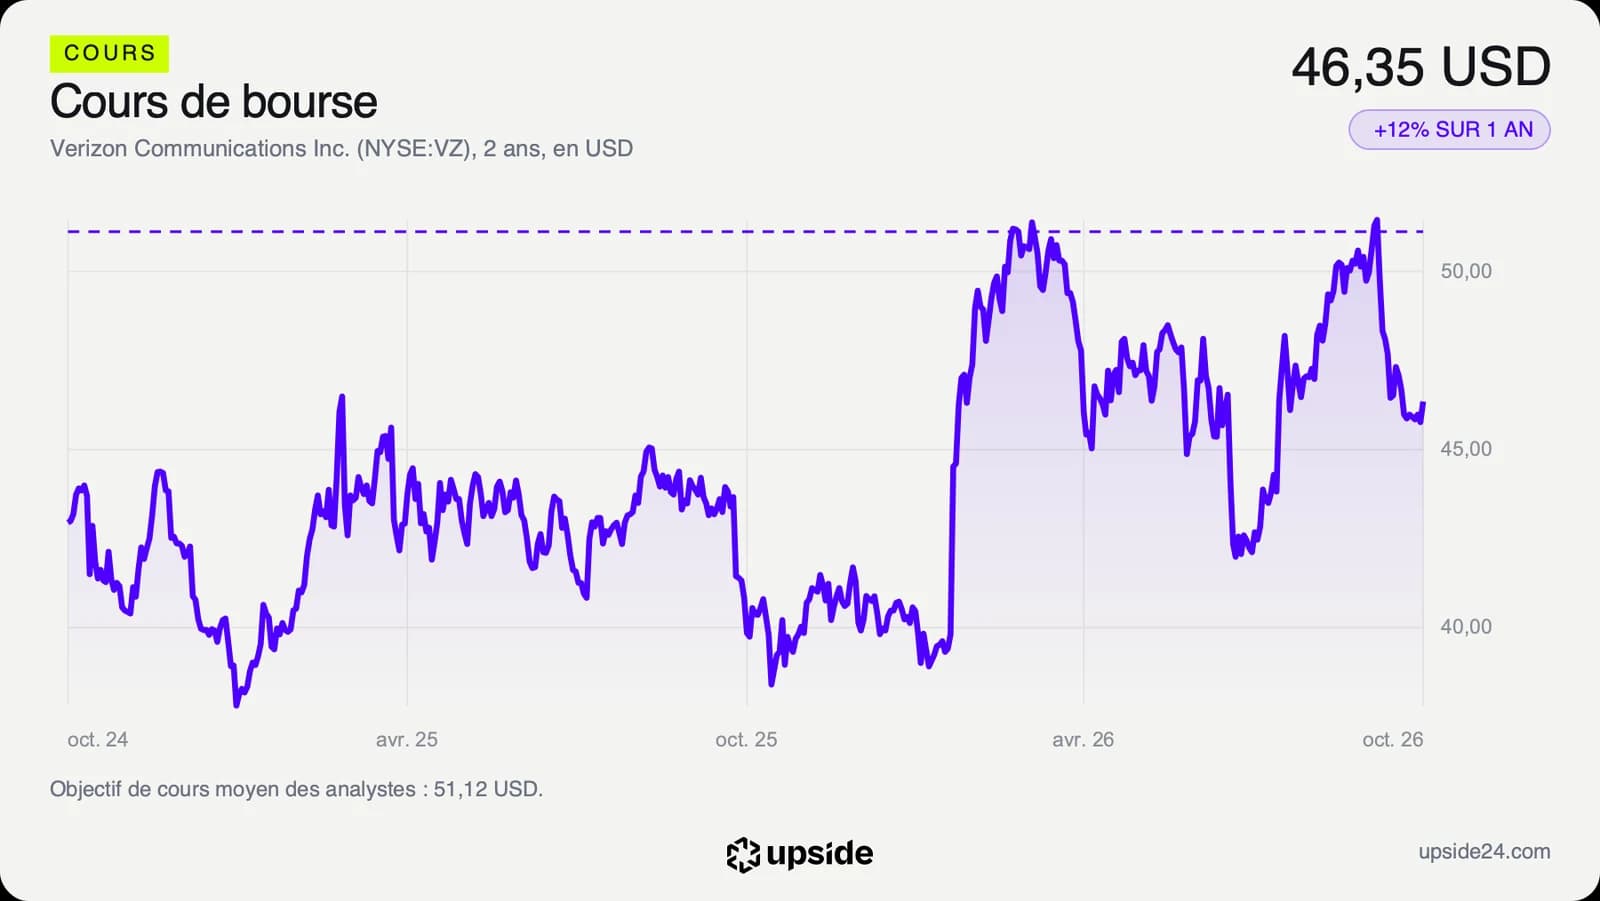
L'action Verizon avait terminé la séance du mercredi 8 octobre à 46,35 dollars, avant l'annonce. Dans les échanges qui ont suivi la clôture, elle a reculé de plus de 5%, comme AT&T et T-Mobile, quand le titre SpaceX gagnait environ 3%. Les relevés divergent selon l'heure, entre près de 6% et environ 7% de baisse pour Verizon. Le marché a traité les trois opérateurs nationaux comme un seul bloc, exposés de la même façon à un nouvel entrant sur leur cœur de métier.
Le titre arrivait sur cette nouvelle en bonne forme. Il avait pris 11,58% en un an et se situait 10,31% sous son plus haut des douze derniers mois, à 51,68 dollars, loin de son plus bas de 38,39 dollars.
S'y ajoute un effet mécanique. Le 9 octobre est aussi la date de détachement du dividende trimestriel de 0,7075 dollar par action. L'acheteur du jour ne le touche plus, et le cours s'ajuste d'autant à l'ouverture, indépendamment de SpaceX.
Ce dividende est la raison d'être du titre pour beaucoup de porteurs. Il rapporte 7,56% par an, contre 3,97% pour la médiane du sous-secteur, et il a été relevé chaque année depuis 19 ans. Verizon a versé 11,63 Md USD de dividendes sur douze mois, plus de la moitié de ses 21,53 Md USD de free cash flow. Pour un porteur, une baisse de 5% du cours efface l'équivalent de près de huit mois de dividendes, ce qui explique la nervosité d'un actionnariat venu chercher du rendement plutôt que de la croissance.
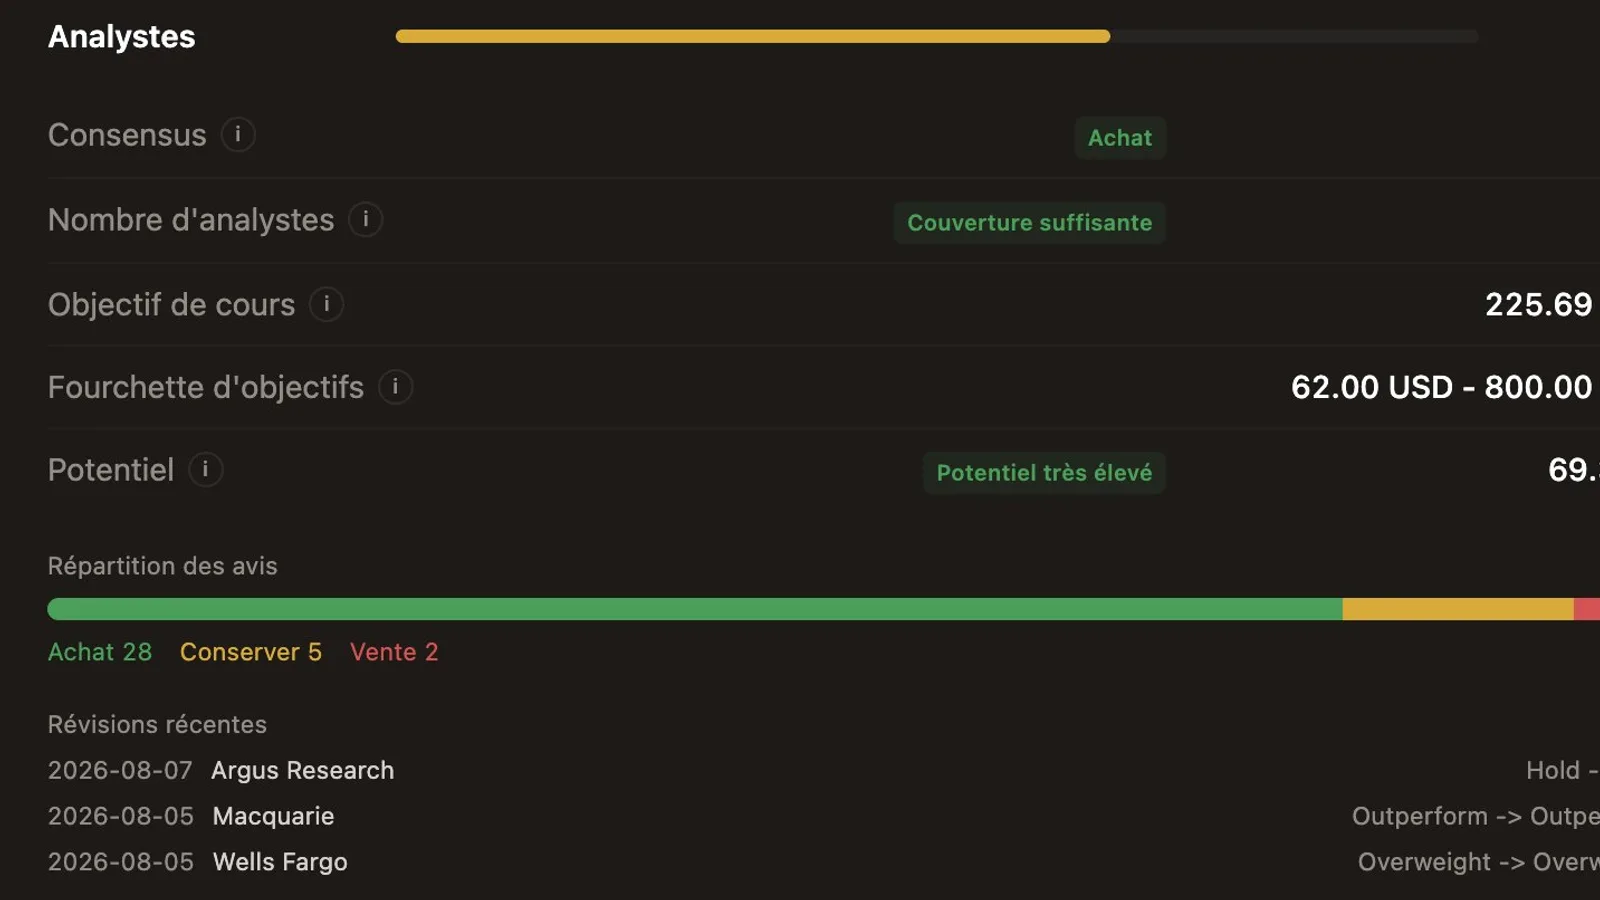
Les analystes restaient prudents avant la nouvelle. Sur 26 qui suivent la valeur, 10 sont positifs, 16 neutres et aucun négatif. Leur objectif moyen ressort à environ 51 dollars, dans une fourchette de 44 à 62 dollars. Ce consensus est celui des analystes, pas une estimation de la publication.
Le point de bascule
Le prochain rendez-vous est fixé au 26 octobre 2026, avec les comptes du troisième trimestre. Les analystes attendent un chiffre d'affaires en hausse d'environ 3% sur un an. L'autre calendrier est réglementaire, celui de la FCC, qui doit valider le rachat sans date connue à ce stade.
Dans le scénario favorable, le trimestre confirme une reprise des ventes et la marge nette se maintient autour de 11,64%. Starlink Mobile resterait alors une menace à horizon 2027 et au-delà, et le recul du free cash flow que le cours suppose apparaîtrait trop pessimiste.
Dans le scénario défavorable, la FCC autorise vite l'opération et SpaceX lance des offres agressives sur les prix. La marge glisserait vers la médiane de 8,92%, et la part du free cash flow consacrée au dividende, déjà supérieure à la moitié, deviendrait le vrai sujet du dossier. Avec 7,35 Md USD d'intérêts à payer chaque année sur sa dette, Verizon aurait peu de place pour répondre à la fois par les prix et par de nouveaux achats de fréquences.
Tant que la marge nette reste au-dessus de 11,64%, le dividende de 7,56% reste couvert par le free cash flow avec de la marge. Si elle se rapproche des 8,92% de la médiane, le recul d'environ 5,7% par an que le cours suppose déjà cesse d'être une hypothèse prudente et devient un scénario central.
Les données, en clair
- Spectre : les fréquences radio attribuées aux opérateurs, sans lesquelles un réseau mobile ne fonctionne pas. SpaceX : jusqu'à 14 MHz appariés dans la bande des 800 MHz, sous réserve de l'accord de la FCC.
- Chiffre d'affaires : le total des ventes sur une période. Verizon : 138,90 Md USD sur douze mois, en recul de 0,73% sur un an, contre une hausse de 3,49% pour la médiane de son sous-secteur (104 sociétés).
- Marge nette : la part des ventes qui reste en bénéfice une fois tout payé. Verizon : 11,64% sur douze mois, contre 8,92% pour la médiane du sous-secteur.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Verizon : 12,07 fois, contre 15,99 pour la médiane du sous-secteur, au 8 octobre 2026.
- Centile sur cinq ans : la position du PER actuel dans l'historique du titre. Verizon : 69e centile, plus cher que 69% du temps sur cinq ans.
- Free cash flow : l'argent qui reste une fois l'activité et les investissements payés, celui qui finance dividendes et désendettement. Verizon : 21,53 Md USD sur douze mois.
- Croissance implicite : l'évolution annuelle du free cash flow sur dix ans que le cours suppose. Verizon : un recul d'environ 5,7% par an, au cours du 8 octobre 2026.
- Rendement du dividende : le dividende annuel rapporté au cours. Verizon : 7,56%, contre 3,97% pour la médiane du sous-secteur, avec 11,63 Md USD versés sur douze mois.
- Objectif moyen des analystes : la moyenne des cours visés par les analystes qui suivent la valeur. Verizon : environ 51 dollars, de 44 à 62 dollars, sur 26 analystes (Capital IQ).
- Capitalisation : la valeur de l'ensemble des actions en Bourse. Verizon : 192,57 Md USD ; SpaceX : environ 2 179 Md USD, au 9 octobre 2026.