
SPIE (SPIE), le spécialiste de l'installation et de la maintenance électriques, a publié le 30 octobre une production en hausse de 13,7% au troisième trimestre, au-dessus des attentes. L'action a pourtant terminé la séance à son plus bas du jour, à 43,24 euros. Les deux tiers de cette hausse viennent de sociétés rachetées et le communiqué ne donne aucune marge.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Ce que SPIE a annoncé
SPIE a annoncé vendredi 30 octobre une production de 2,89 milliards d'euros au troisième trimestre, contre 2,54 milliards un an plus tôt. La production désigne chez SPIE l'équivalent du chiffre d'affaires, c'est-à-dire ce que le groupe facture à ses clients. Les analystes attendaient 2,86 milliards d'euros, selon le consensus cité par Bernstein et repris par l'Agefi-Dow Jones.
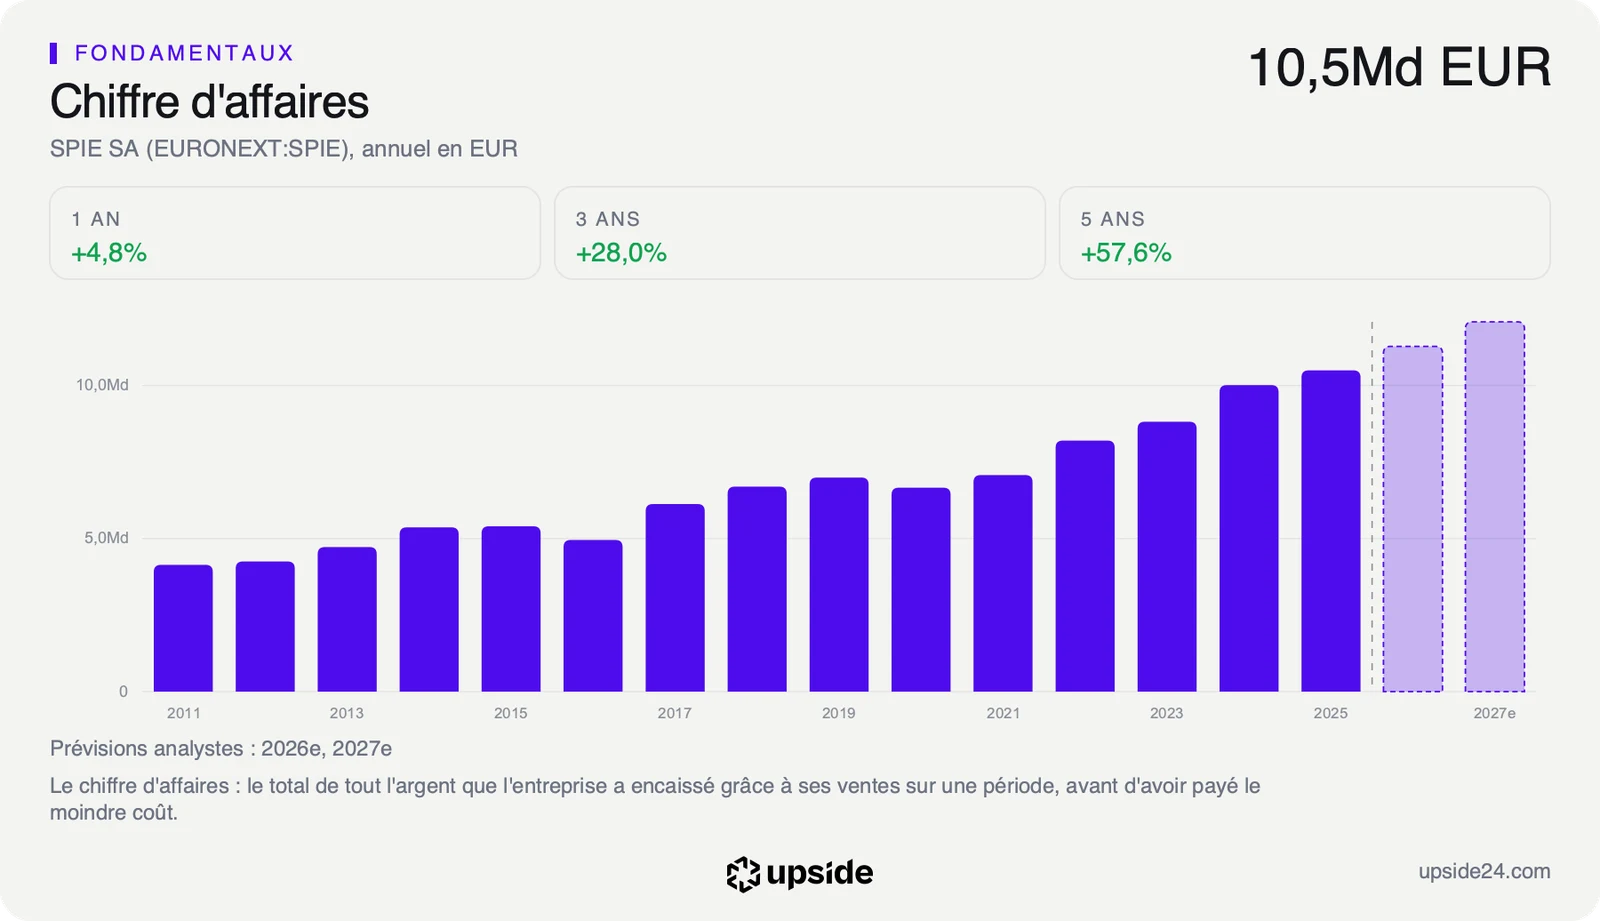
Le groupe installe et entretient les équipements électriques, mécaniques et de communication des usines, des bureaux, des centres de données et des réseaux d'énergie. Il emploie 55 034 salariés et a réalisé 10,38 milliards d'euros de production en 2025, ce qui donne l'échelle du trimestre publié.
Sur ces 13,7% de hausse, 4,7 points viennent de l'activité existante et 9,0 points des sociétés rachetées, soit environ 2 euros sur 3 de ventes supplémentaires. Cette croissance interne, dite organique, accélère de -0,9% au premier trimestre à +3,1% au deuxième puis +4,7% au troisième, quand les analystes attendaient 3,6%.
L'Allemagne, premier marché du groupe, pèse 1,12 milliard d'euros sur le trimestre et progresse de 21%, dont 5,2 points en interne et 17,6 points liés aux rachats comme celui de ROFA dans l'automatisation industrielle. La Belgique et les Pays-Bas signent la plus forte croissance interne, à 12,5%, avec aux Pays-Bas des chantiers de postes électriques et de lignes à haute tension entrés dans leur phase intensive. La France reste à la traîne, avec 2,4% de hausse et seulement 0,3% en interne.
SPIE confirme ses objectifs pour 2026, une forte croissance totale et une nouvelle hausse de sa marge, sans les chiffrer. Le communiqué laisse une zone d'ombre sur le point qui compte le plus pour un actionnaire, puisqu'un point d'étape trimestriel ne donne ni marge ni bénéfice. Il faudra attendre les comptes annuels pour les connaître.
Ce que le prix incorpore déjà
Depuis janvier, SPIE a annoncé sept acquisitions représentant près de 800 millions d'euros de ventes annuelles, soit environ 8% de son activité. La dernière en date, l'autrichien SAR Anlagenbau, pèse près de 100 millions d'euros. Une société rachetée apporte ses ventes dès son intégration, alors que sa contribution au bénéfice ne se mesure qu'aux comptes suivants.
Ces achats se lisent dans une dette nette hors loyers de 1,97 milliard d'euros fin juin, contre 1,61 milliard un an plus tôt, soit 2,1 fois le résultat d'exploitation avant amortissements, contre 1,9 fois. SPIE qualifie cet endettement de solide et maîtrisé. Fitch lui a accordé en avril la note BBB-, le premier cran de la catégorie des emprunteurs jugés sûrs.
En mai, SPIE empruntait 600 millions d'euros sur cinq ans à 3,875%, puis en septembre 500 millions d'euros sur cinq ans et demi à 4,875%, pour rembourser par avance 400 millions d'euros d'obligations convertibles. Les durées diffèrent légèrement mais cet argent coûte un point de plus par an. Le groupe garde plus de 1,5 milliard d'euros de liquidités disponibles.
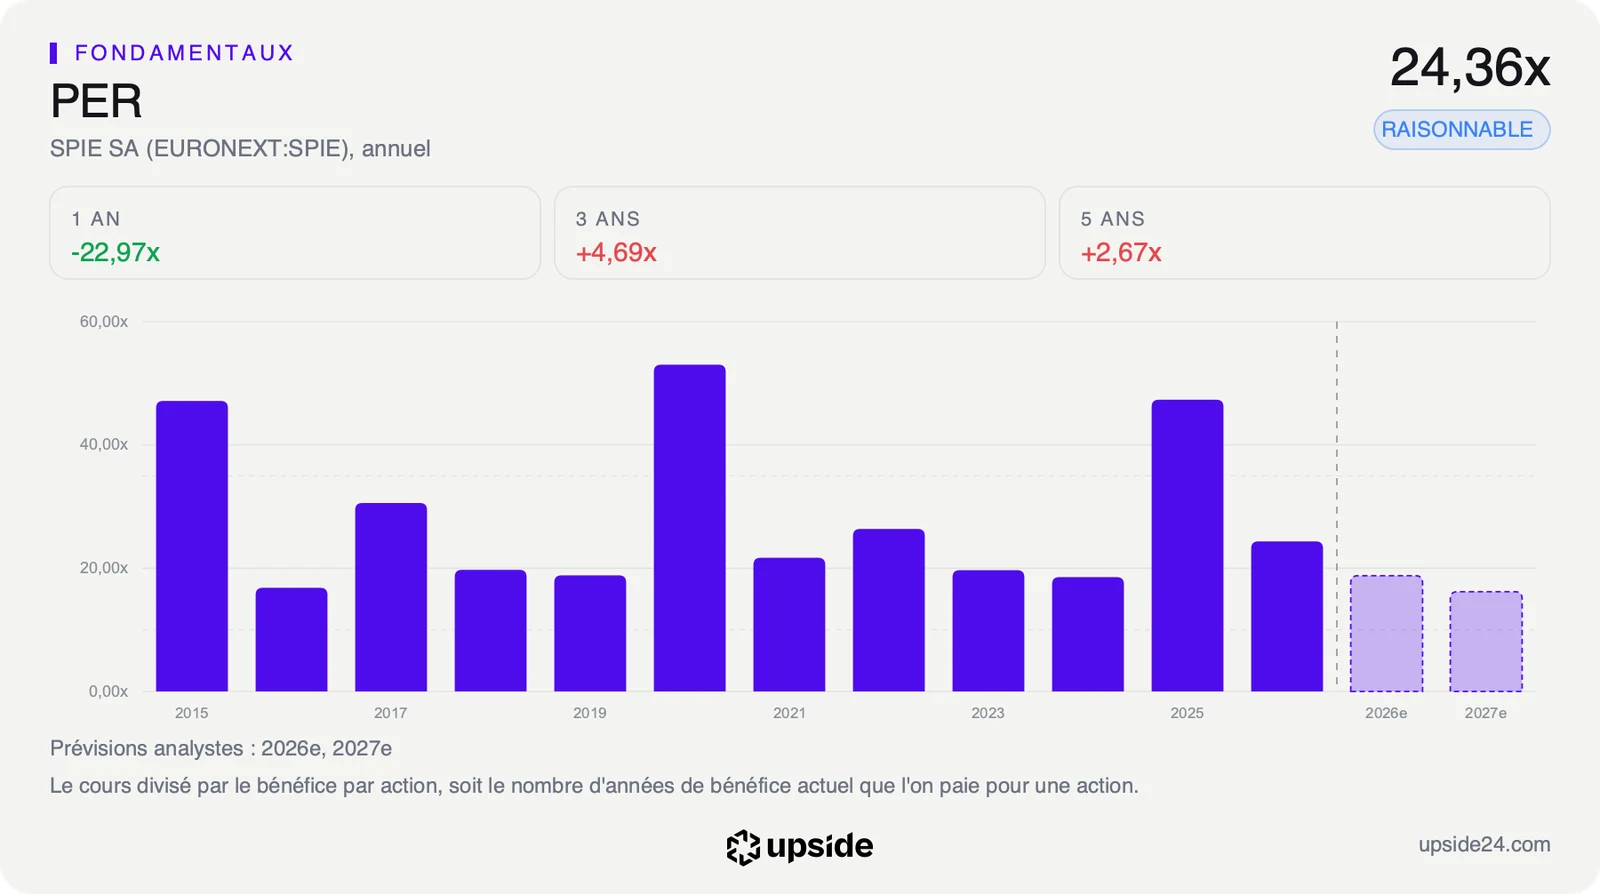
Ces obligations convertibles, qui peuvent se transformer en actions, faussent aussi la lecture des bénéfices. L'action se paie 24,36 fois ses bénéfices publiés, contre 20,90 fois pour la médiane de son sous-secteur des services aux entreprises, qui compte 53 sociétés. Or le bénéfice publié de 2025, à 176,4 millions d'euros, porte une charge comptable sans sortie d'argent liée à ces titres, de 120,4 millions d'euros au premier semestre 2025.
Sur le bénéfice ajusté attendu pour 2026, soit 3,09 euros par action, le multiple tombe à environ 14 fois. Ce bénéfice ajusté retire justement ces charges comptables et il sert de base au dividende. Le premier chiffre place l'action au-dessus de ses comparables et le second en dessous, avec la réserve que cette comparaison ne repose pas sur la même base.
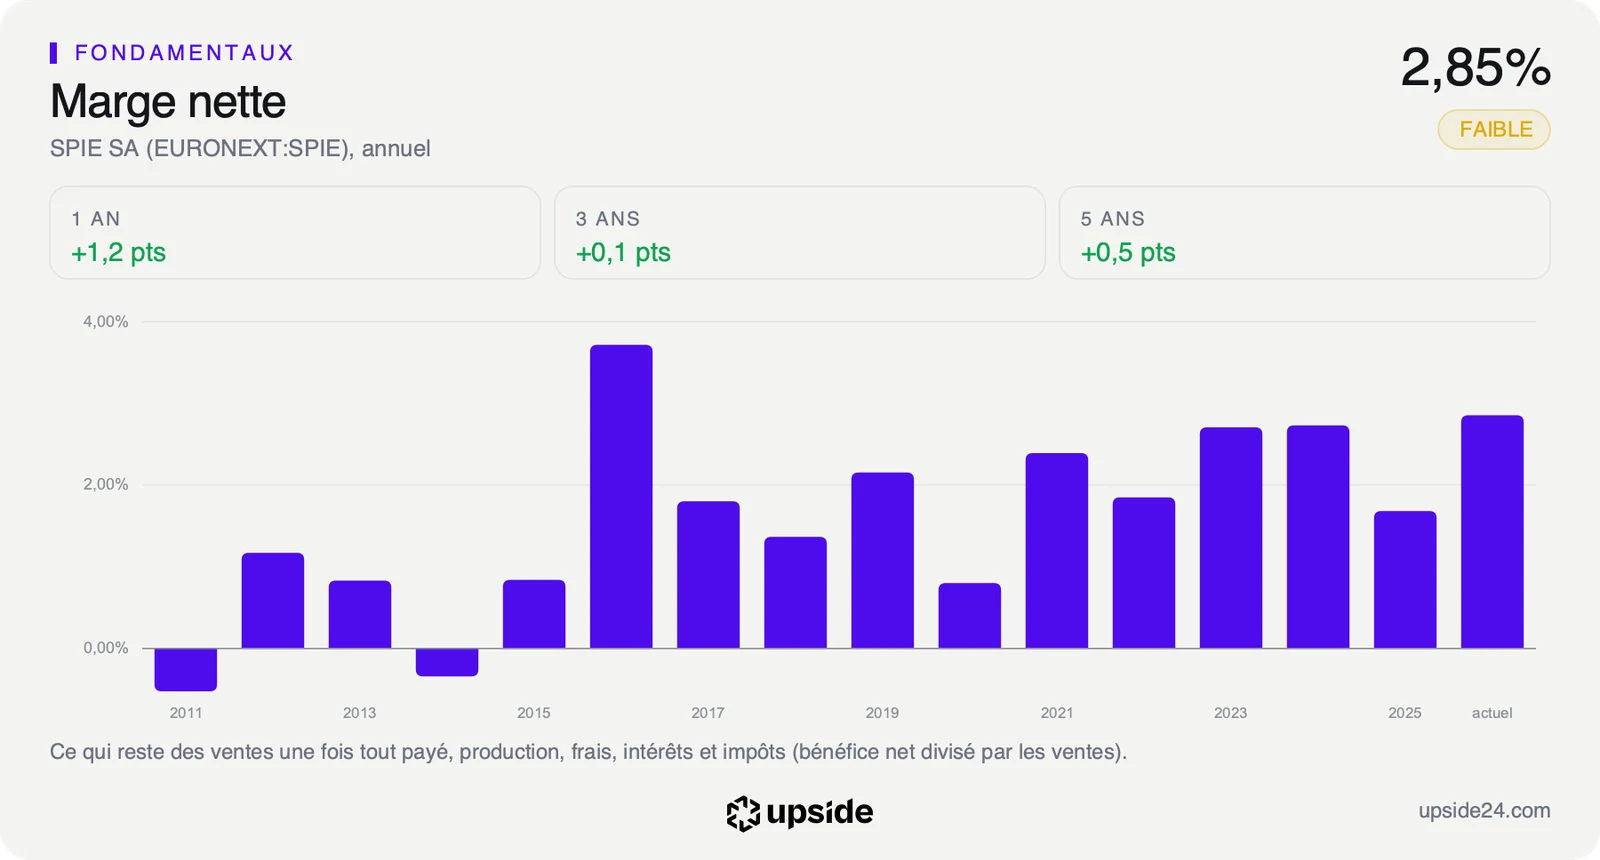
La rentabilité reste le point faible du modèle, avec 2,85 euros restant sur 100 euros de ventes une fois tout payé, contre 5,37 euros pour la médiane du sous-secteur. Le ROIC, ce que le groupe gagne pour chaque euro investi, s'établit à 6,71% contre 6,91%, un niveau proche de la médiane qui laisse peu de place à une intégration ratée.
Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, livre une lecture plus prudente encore. Le cours suppose que ce flux, de 864,71 millions d'euros sur douze mois, recule d'environ 6,2% par an pendant dix ans, alors que les ventes ont progressé de 9,32% par an sur cinq ans. Les analystes attendent déjà 685 millions d'euros pour 2026, un recul qui donne en partie raison à cette prudence. La comparaison avec le reste du secteur permet de la situer.
Ce que le marché en fait déjà
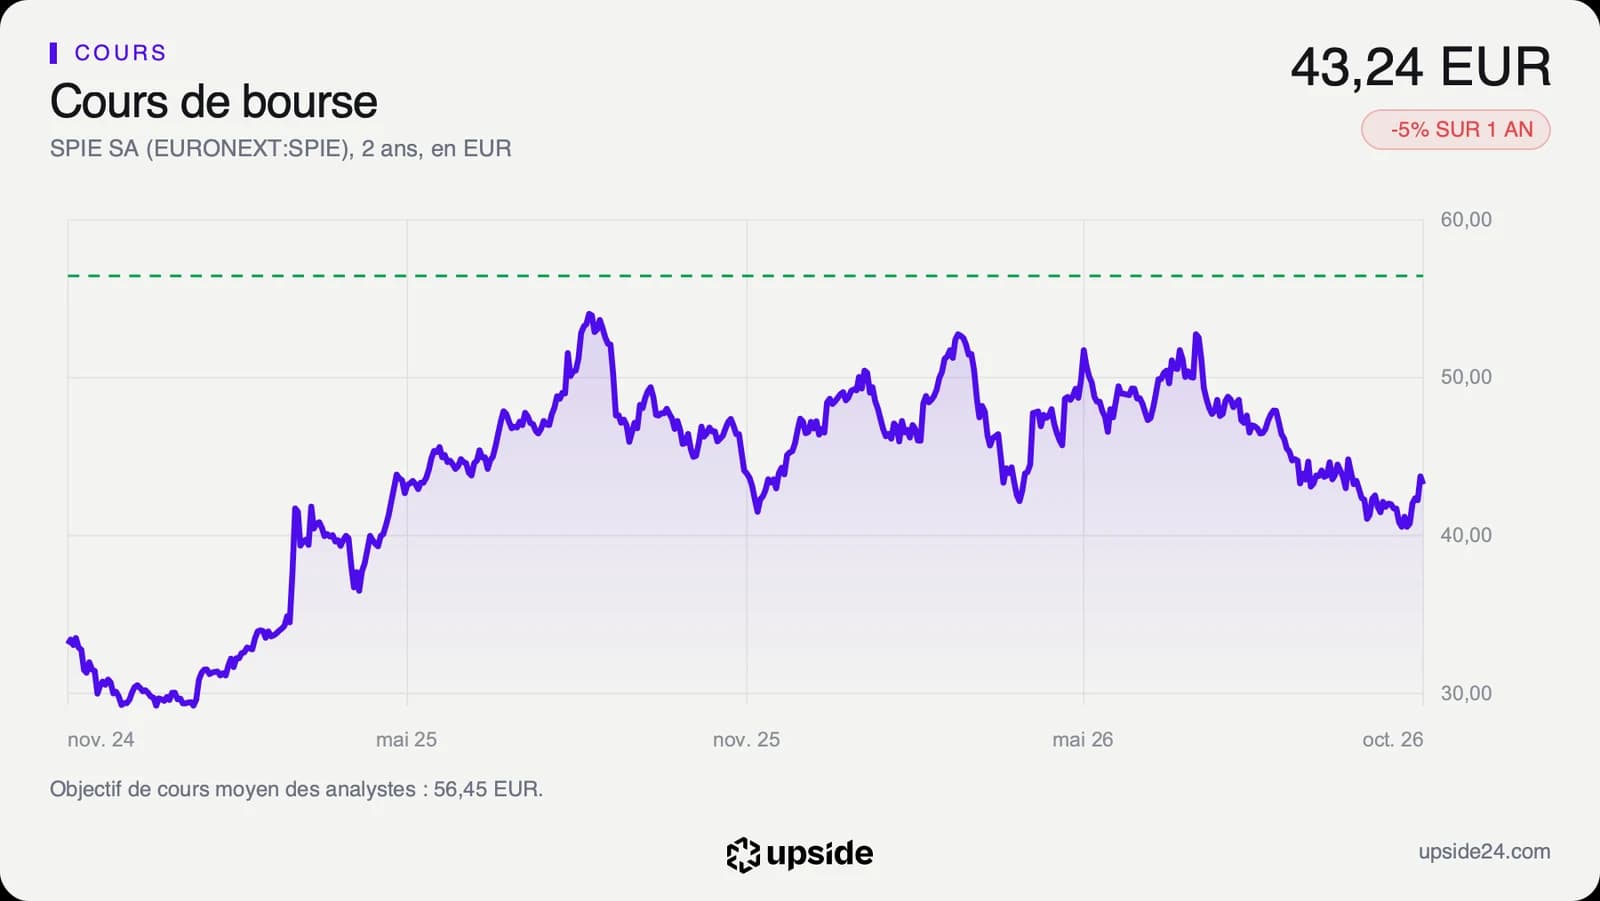
À la clôture du 30 octobre, l'action SPIE valait 43,24 euros, en recul de 1,14% sur la séance. Elle avait ouvert à 44,60 euros et grimpé jusqu'à 45,40 euros, soit 3,80% au-dessus de la veille, avant de finir sur son point le plus bas de la journée. Aucun document consulté n'explique ce retournement. Le titre avait gagné 7,84% en une semaine avant la publication.
Le recul de cette seule séance compte moins que la tendance de fond. L'action évolue 19,10% sous son plus haut sur un an de 53,45 euros et perd 12,22% depuis le 1er janvier. Elle cède 4,55% sur un an quand la médiane de son sous-secteur gagne 1,69%. Son cours se situe 7,67% sous sa moyenne des 200 dernières séances. Elle reste plus près de son plus bas sur un an, 40,10 euros, que de ce sommet.
Le RSI, un indicateur de 0 à 100 qui mesure la force récente du cours, ressort à 56,33, une zone neutre qui ne signale ni excès d'achats ni excès de ventes.
Sur les 13 analystes qui suivent la valeur, 12 sont positifs, 1 est neutre et aucun n'est négatif. Leur objectif moyen ressort à 56,45 euros, soit 30,54% au-dessus du cours. Même le plus prudent vise 45 euros, encore au-dessus du dernier cours. Le bénéfice par action qu'ils attendent pour 2026 a progressé de 0,45% sur 30 jours, une révision très modeste au regard de l'écart qui les sépare du marché.
L'actionnaire touche 1,10 euro de dividende sur douze mois, soit un rendement de 2,54%, contre 1,68% pour la médiane du sous-secteur. Le groupe vise à distribuer environ 40% de son résultat net ajusté, ce qui relie directement ce revenu à l'évolution des marges.
Un trimestre au-dessus des attentes, un cours qui baisse depuis janvier et des analystes presque unanimes décrivent un désaccord franc sur ce que valent ces rachats. Seules les marges peuvent le trancher, car les ventes ne disent pas ce que ces sociétés rapportent.
Le point de bascule
Le rendez-vous est fixé au 4 mars 2027, avec les comptes annuels et la marge d'EBITA, ce que l'activité gagne avant les intérêts, les impôts et certains amortissements. Elle a atteint 6,2% au premier semestre, contre 6,0% un an plus tôt. Sur l'ensemble de 2025, elle s'établissait à environ 7,6%, soit 793,5 millions d'euros pour 10,38 milliards de production. SPIE décrit pour SGS, rachetée cette année, une marge légèrement supérieure à 10%.
Tant que cette marge dépasse les 7,6% environ de 2025 et que l'endettement reste proche de 2,1 fois, les rachats financent leur propre coût. Le prix d'environ 14 fois le bénéfice ajusté décrit alors un groupe que le marché juge avec prudence malgré une activité interne qui accélère à 4,7%.
Si la marge recule ou si l'endettement grimpe au-delà de ce niveau, la croissance achetée change de nature. Les 13,7% de hausse décriraient un groupe qui paie plus cher son argent pour acheter des ventes moins rentables. La marge nette de 2,85 euros sur 100 euros laisserait alors peu de réserve pour absorber ce coût.