
AstraZeneca (AZN), le laboratoire britannique de médicaments contre le cancer, l'asthme et le diabète, a dépassé les attentes au troisième trimestre et lance un plan qui doit dégager 1,5 milliard de dollars par an. Le groupe prévoit de réinvestir cette somme, principalement dans ses médicaments en développement.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Résultats du trimestre, capacité d'investissement |
Un trimestre au-dessus des attentes et un plan peu détaillé
Publiés vendredi 30 octobre, les comptes du troisième trimestre affichent un chiffre d'affaires de 16,21 milliards de dollars, en hausse de 7% hors effet des devises, contre 15,94 milliards attendus selon Reuters. Le bénéfice par action retraité, celui que le marché suit parce qu'il exclut les amortissements et les restructurations, ressort à 2,79 dollars contre 2,59 dollars attendus. Les prévisions pour 2026 ne bougent pas malgré ce dépassement.
Le même document annonce un programme baptisé « Reshaping for Sustainable Growth », qui doit redéployer des moyens dans tout le groupe sur trois ans. Il coûtera jusqu'à 2 milliards de dollars en frais ponctuels et doit rapporter 1,5 milliard de gains annuels avant impôt une fois achevé, d'ici à fin 2029. Les économies doivent repartir surtout vers les plus de 180 projets de recherche du groupe.
Selon Reuters, la direction a donné peu de détails sur ce plan, avec des services réduits ou réorganisés et d'autres qui se formeront et embaucheront. Elle ne donne aucun objectif chiffré d'emplois ni de pays et attend des créations nettes de postes. Pascal Soriot, le directeur général, indique que le recentrage sur le cancer et les maladies rares peut rendre certains postes de recherche superflus. Le document de résultats ne précise pas quelle part des 2 milliards sortira réellement en trésorerie.
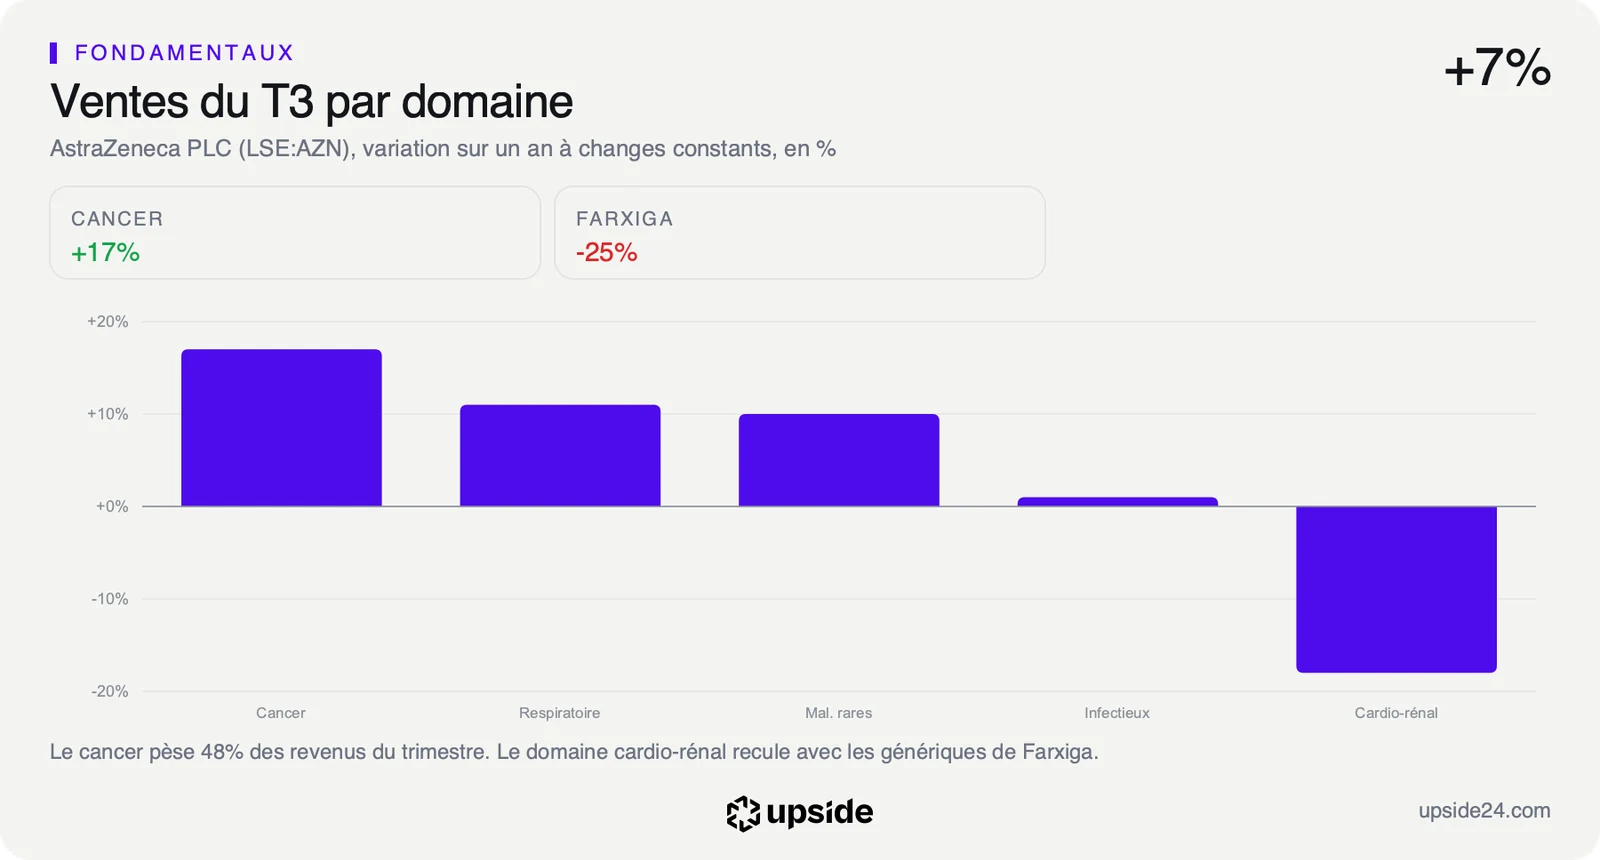
Les médicaments contre le cancer portent la croissance du trimestre, avec 48% des revenus et des ventes en hausse de 17% hors effet des devises, à 7,77 milliards de dollars. Enhertu gagne 35% à 969 millions de dollars et Imfinzi 26% à 1,99 milliard. En face, Farxiga, traitement du diabète et de l'insuffisance cardiaque, recule de 25% à 1,61 milliard avec l'arrivée de copies moins chères.
Ce que le plan change dans les comptes
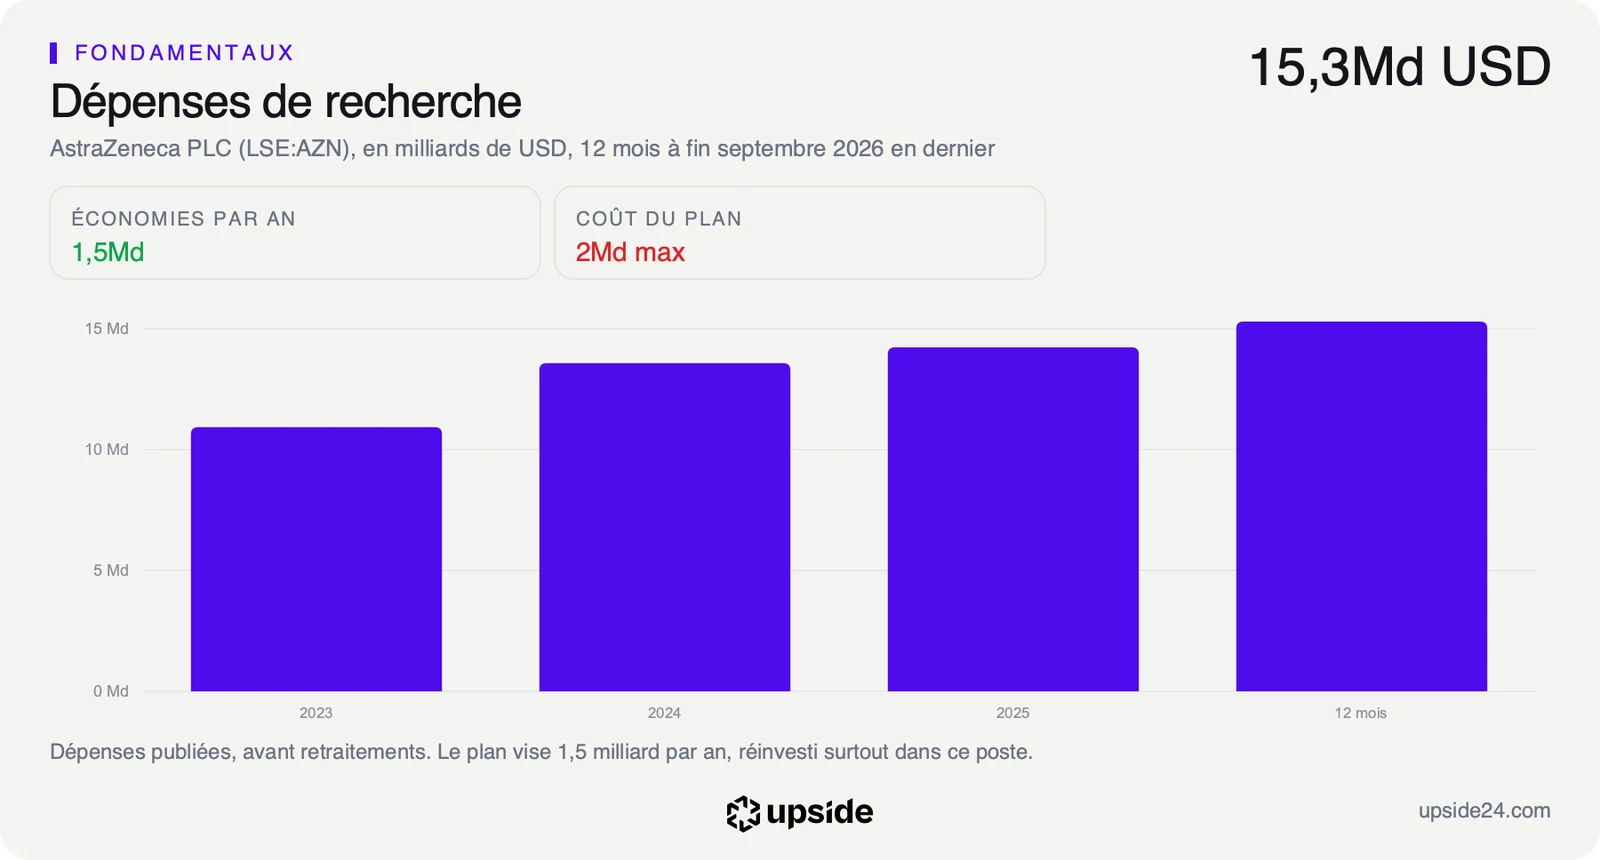
Ces 1,5 milliard représentent environ 4% des dépenses de recherche et de frais généraux, qui ont atteint 36,5 milliards de dollars sur douze mois. C'est aussi près de 10% des 15,3 milliards consacrés à la seule recherche sur la même période. Le groupe prévoit de réinvestir ces gains surtout dans ses projets de recherche et n'associe aucun objectif de marge au plan, donc la marge ne devrait pas en profiter directement.
Les frais du plan n'apparaîtront pas dans le bénéfice retraité que le marché regarde, puisque celui-ci exclut les restructurations. Ils toucheront le bénéfice publié, déjà nettement plus bas avec 2,02 dollars par action au troisième trimestre contre 2,79 dollars en version retraitée. L'écart entre ces deux chiffres mérite donc d'être suivi pendant les trois ans du programme.
Les dépenses ont aussi moins progressé que les ventes, avec 3% pour la recherche retraitée et 2% pour les frais généraux contre 7% pour le chiffre d'affaires. La marge d'exploitation retraitée, la part des ventes qui reste après les coûts courants, monte ainsi à 36%, trois points de plus qu'un an plus tôt. Les revenus annexes, comme les redevances, ont plus que doublé à 277 millions de dollars, avec notamment la vente de droits financiers sur le médicament Zoryve.
Reuters indique que les coûts doivent remonter au quatrième trimestre comme chaque année à cette période. Le groupe précise de son côté que ces dépenses varient selon le calendrier des essais. Les 9 analystes qui chiffrent ce trimestre attendent en moyenne 2,32 dollars de bénéfice retraité, soit 9,61% de plus qu'un an plus tôt.
La dette nette, c'est-à-dire les emprunts et les loyers moins la trésorerie, atteint 25,83 milliards de dollars fin septembre. Cela représente environ 1,2 fois l'EBITDA, le résultat avant intérêts, impôts et amortissements. Le groupe a ensuite réglé en octobre 2 milliards de dollars pour sa prise de participation dans Summit Therapeutics. Il prévoit aussi de porter son dividende annuel à 3,30 dollars par action pour 2026. La rentabilité d'AstraZeneca et sa valorisation face à ses concurrents sont détaillées dans son rapport.
Ce que le prix de l'action suppose déjà
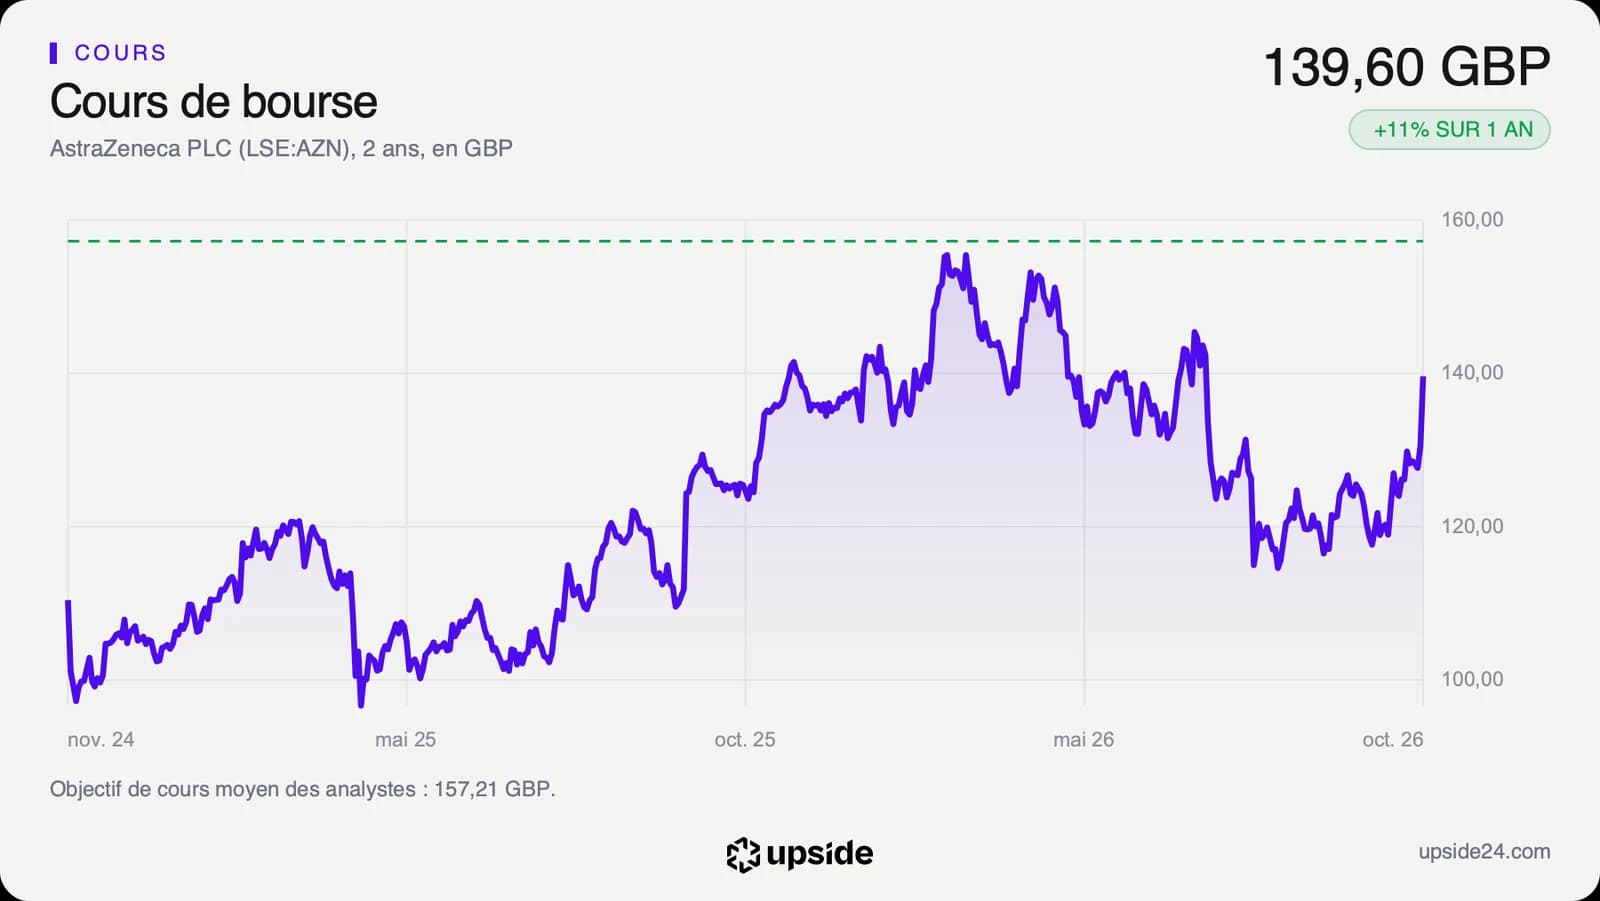
L'action a clôturé vendredi à 139,60 livres à Londres, en hausse de 6,96%, sa plus forte progression depuis le 1er octobre 2025. Reuters relie ce mouvement à l'annonce du plan et au ton plus optimiste de Pascal Soriot, alors que le groupe a aussi dépassé les attentes le même jour. Le laboratoire sortait de revers sur Wainua, dont un essai cardiaque a manqué son objectif principal et sur le camizestrant, traitement du cancer du sein dont l'essai SERENA-4 a échoué sur le sien.
Cette séance rattrape surtout du terrain perdu, puisque le titre n'avance que de 1,23% depuis la fin de 2025 et de 11,27% sur un an, calculés sur les clôtures à Londres. Il reste 11,26% sous son plus haut de 157,32 livres sur un an et environ 4% au-dessus de sa moyenne des 200 dernières séances.
Le titre se paie 18,12 fois ses bénéfices retraités attendus, contre 12,39 fois pour la médiane de son sous-secteur, la valeur du milieu de ce groupe de sociétés. Sur les bénéfices publiés des douze derniers mois, ce rapport de 26,77 fois est proche des 26,29 fois de la médiane. Seuls 8% de ses relevés sur cinq ans étaient plus bas, sur une période où le bénéfice publié s'est effondré en 2021.
Le prix suppose aussi que le flux de trésorerie disponible, l'argent qui reste après dépenses et investissements, croîtra d'environ 9,4% par an pendant dix ans. Ce calcul part de 10,31 milliards de dollars, un montant sur lequel les sources divergent avec un plus bas à 5,63 milliards. Une base plus basse supposerait une croissance plus forte.
Sur les 24 analystes qui suivent la valeur, 20 sont positifs, 4 sont neutres et aucun n'est négatif. Leur objectif moyen se situe autour de 157 livres, soit environ 12,6% au-dessus du cours de vendredi. Avec si peu d'avis réservés, une déception sur les prochains essais pourrait entraîner des révisions en baisse.
Le point de bascule
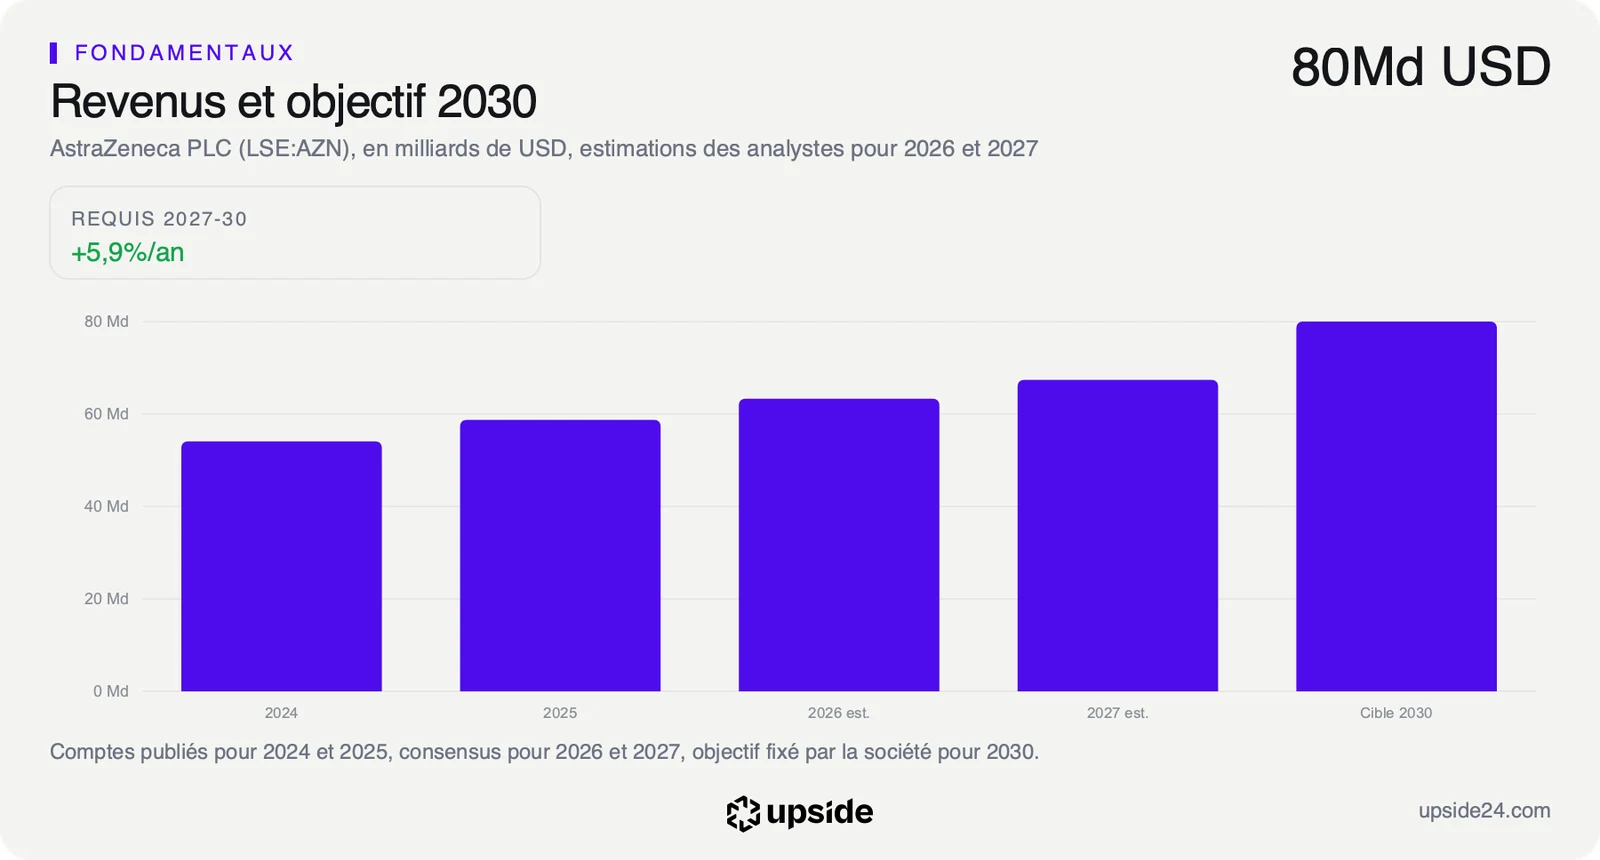
Le prochain rendez-vous est la publication des comptes annuels, attendue le 9 février 2027. Le groupe vise 80 milliards de dollars de revenus en 2030, contre 58,74 milliards en 2025. Les analystes attendent 67,38 milliards en 2027, ce qui laisserait environ 5,9% de hausse par an à trouver ensuite. Le groupe chiffre à plus de 20 milliards de dollars le potentiel annuel de ventes au pic des essais attendus en 2027, un montant qui reste à prouver.
Tant que ces essais tiennent leurs promesses et que les revenus suivent les 63,3 milliards attendus en 2026, le plan reste un moyen de financer davantage de recherche, avec une marge d'exploitation retraitée de 35% sur neuf mois. Le titre garde alors de quoi justifier un rapport cours sur bénéfices supérieur à celui de son sous-secteur.
Si les revers s'accumulent alors que la recherche reste au-dessus de 15,3 milliards de dollars sur douze mois, le calcul change. Le groupe aurait dépensé jusqu'à 2 milliards pour réorienter ses moyens vers des projets qui ne paient pas et le niveau de 18,12 fois serait plus difficile à défendre.