
Amazon (AMZN), le géant américain du commerce en ligne et du cloud, pourra emprunter jusqu'à environ 80 milliards de dollars à partir de 2027 en donnant en garantie une partie des machines qu'il achète. Mais ses engagements de paiement ont déjà plus que doublé en un an.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Structure de financement, bilan, génération de trésorerie |
Un prêt décrit en quelques lignes
Amazon a déposé vendredi 30 octobre son rapport trimestriel auprès de la SEC, le gendarme boursier américain, au lendemain de ses résultats. Le document mentionne des accords de financement passés avec des fournisseurs pour acheter du matériel informatique, dont un prêt garanti pouvant atteindre environ 80 milliards de dollars. Le communiqué de résultats de la veille n'en parlait pas et Bloomberg l'a relevé vendredi.
Amazon, c'est le site de commande en ligne et l'abonnement Prime, mais aussi AWS, le service qui loue aux entreprises la puissance de calcul de ses centres de données. Ce prêt vise le matériel informatique de ces centres, que Bloomberg relie au financement de l'intelligence artificielle.
Amazon décidera seul du montant et du moment de ses tirages, du début de 2027 au troisième trimestre 2028. Chaque somme empruntée arrive à échéance cinq ans plus tard et porte un taux variable, qui suit donc les taux du marché. En échange, les prêteurs recevront une garantie sur une partie des machines achetées, comme une banque sur une maison. Le plafond peut bouger selon les commandes passées et les prix négociés.
Le rapport ne donne ni le nom des prêteurs ni le niveau du taux, pas plus que la liste des machines concernées. Interrogé par Bloomberg sur ces machines, un porte-parole a refusé de commenter. Matt Garman, le patron d'AWS, a indiqué sur Bloomberg Television que le groupe travaille avec des partenaires pour « équilibrer » certains flux de trésorerie pendant cette phase d'accélération.
Rapportés à Amazon, ces 80 milliards représentent environ quatre mois et demi d'investissements au rythme des douze derniers mois, qui ont coûté 210,7 milliards de dollars. C'est aussi moins de six mois de l'argent que son activité a fait rentrer sur la même durée, soit 168,3 milliards.
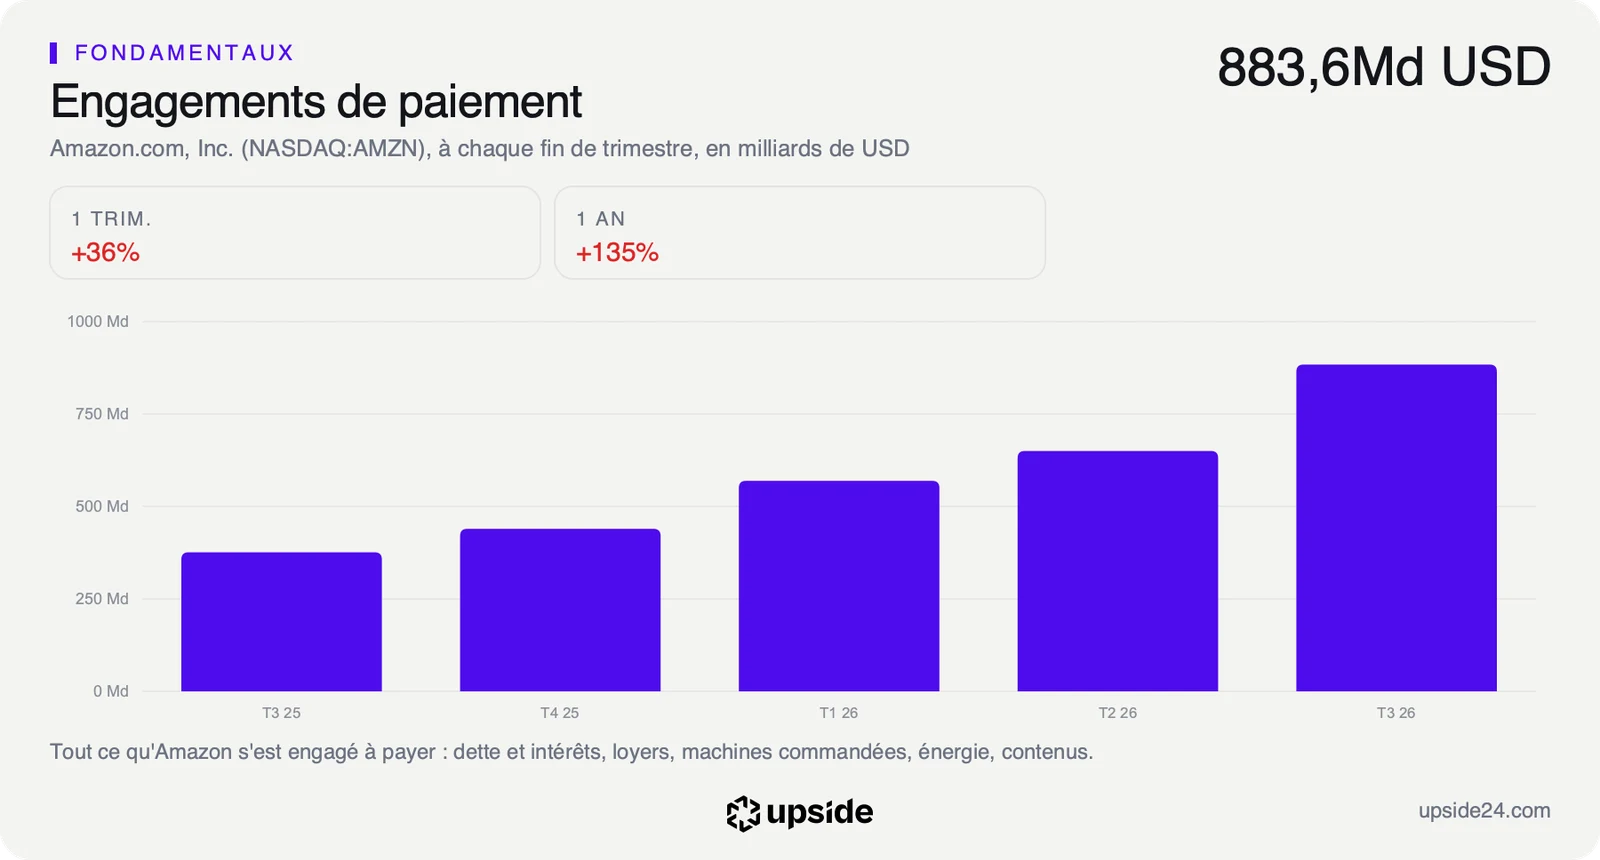
Le même rapport chiffre à 883,6 milliards de dollars fin septembre les principaux engagements de paiement d'Amazon. Ce total comprend la dette et ses intérêts, les loyers, les machines commandées, l'énergie et les contenus. Ce total a pris 36% en trois mois et atteint plus du double des 376 milliards d'il y a un an. Les machines que le prêt servira à payer peuvent déjà y figurer, mais le rapport ne le précise pas.
Ce que ce prêt change dans les comptes
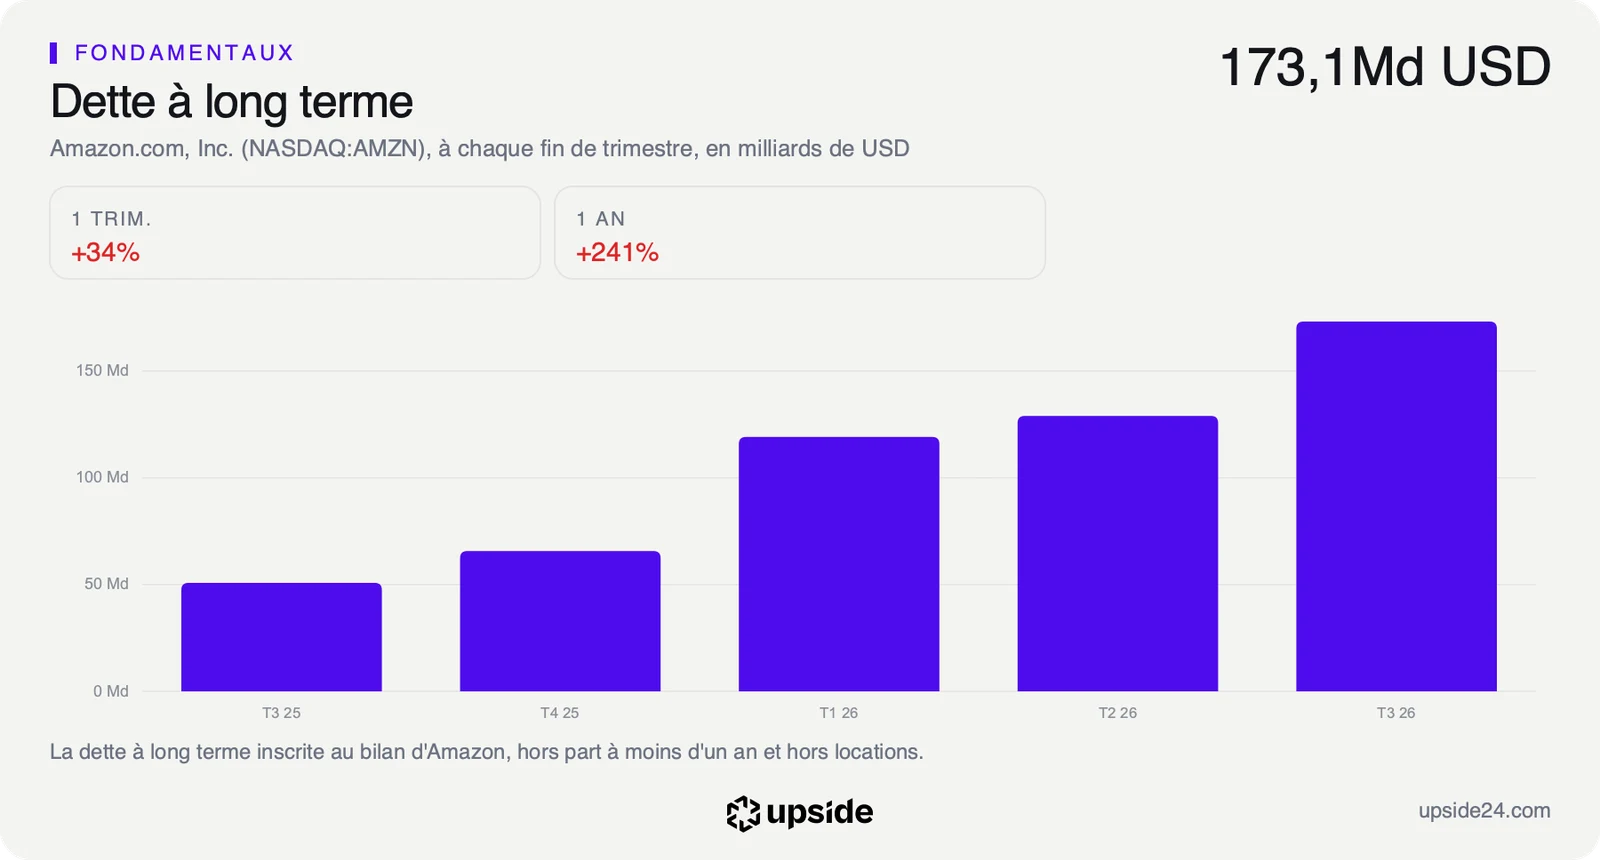
Amazon payait jusqu'ici ses centres de données avec l'argent de ses activités, des loyers et de très grosses émissions d'obligations, complétés par un prêt bancaire de 17,5 milliards de dollars. Selon Bloomberg, il avait largement évité les montages plus créatifs de certains concurrents, comme le cofinancement de centres de données avec des investisseurs. La dette à long terme est déjà passée de 65,6 milliards de dollars fin décembre à 173,1 milliards fin septembre.
Ce prêt change la nature de cette dette, puisque les obligations qui en forment l'essentiel ne sont adossées à aucun actif alors que les prêteurs auront ici un droit sur les machines. Amazon indique aussi que sa dette porte surtout des taux fixes, quand ce prêt suivra les taux du marché. Une hausse des taux coûterait donc plus cher sur cette partie.
La dette nette, c'est-à-dire la dette et les loyers moins la trésorerie, atteint 177,58 milliards de dollars. Cela représente environ 0,9 fois l'EBITDA sur douze mois, le résultat avant intérêts, impôts et amortissements. Si Amazon tirait toute la ligne sans que ce résultat progresse, le rapport monterait à environ 1,4 fois.
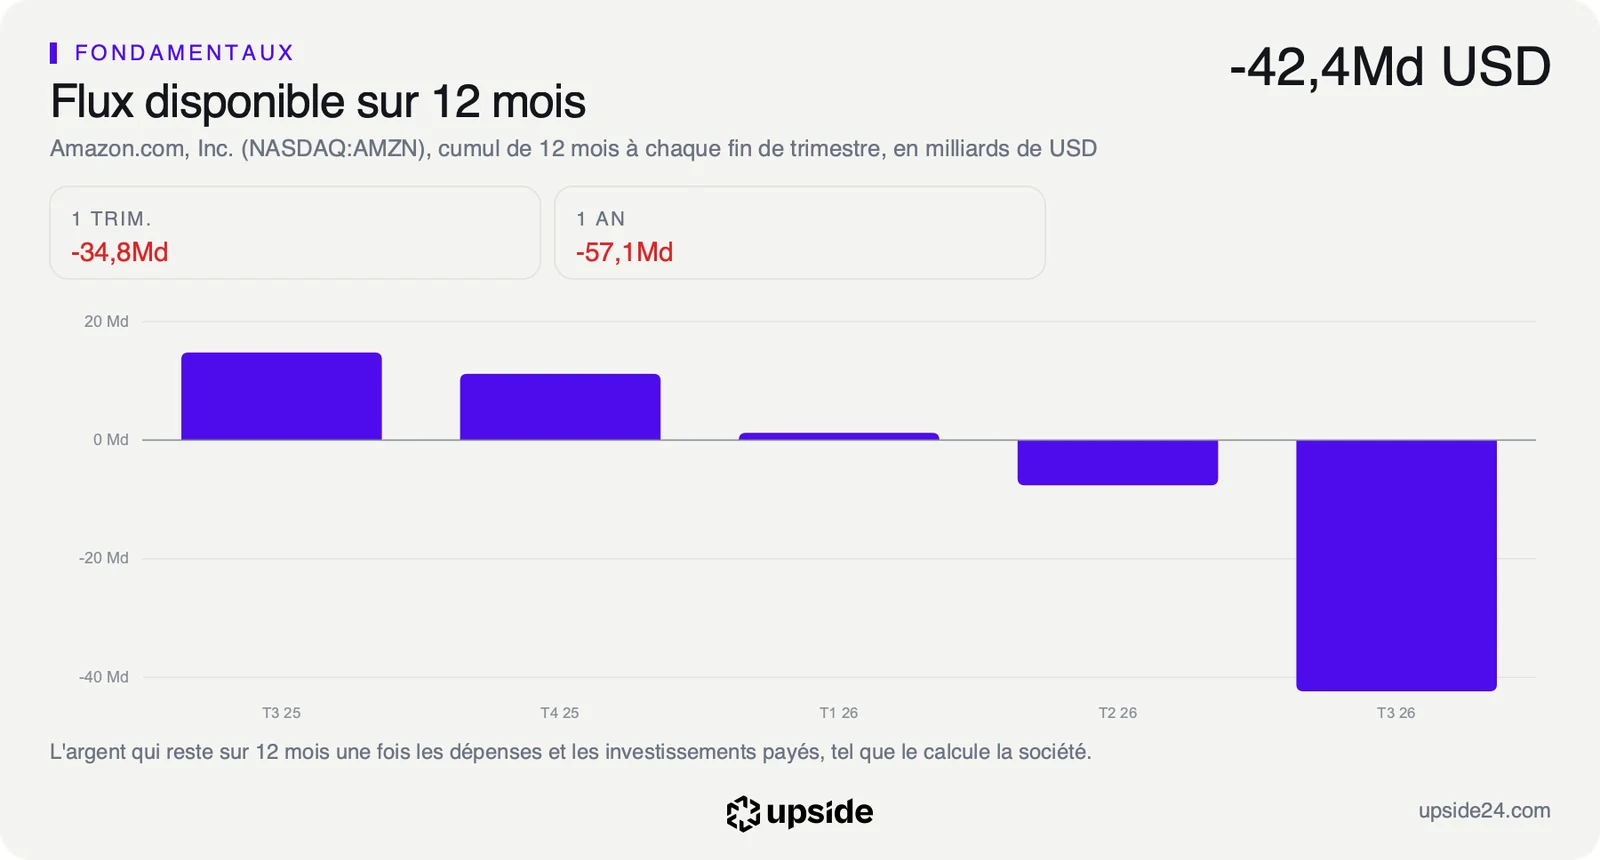
Le bilan garde de la marge, puisque le résultat d'exploitation couvre 23,28 fois les intérêts payés sur douze mois. Ces intérêts ont pourtant plus que triplé en un an sur le seul troisième trimestre, de 538 millions à 1,7 milliard de dollars. C'est plutôt la lecture de la trésorerie qui se complique. Le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, ressort à -42,4 milliards de dollars sur douze mois, selon le calcul de la société.
Cet indicateur ne compte pas les remboursements de dette et le rapport classe ceux de ce prêt dans cette catégorie. Si l'achat de la machine échappe aussi aux investissements, ce que le rapport ne précise pas, ce chiffre sera moins pénalisé avec une dette et des intérêts en plus. Amazon rappelle, comme dans son rapport annuel, que sa part de machines achetées comptant ou à crédit « peut changer avec le temps » et qu'il faut lire cet indicateur avec l'ensemble de ses flux.
Le rapport signale aussi des délais de paiement allant jusqu'à un an chez certains fournisseurs, une autre façon de décaler la sortie d'argent. La dette d'Amazon et sa valorisation face à ses concurrents sont détaillées dans son rapport.
Ce que le marché en fait déjà
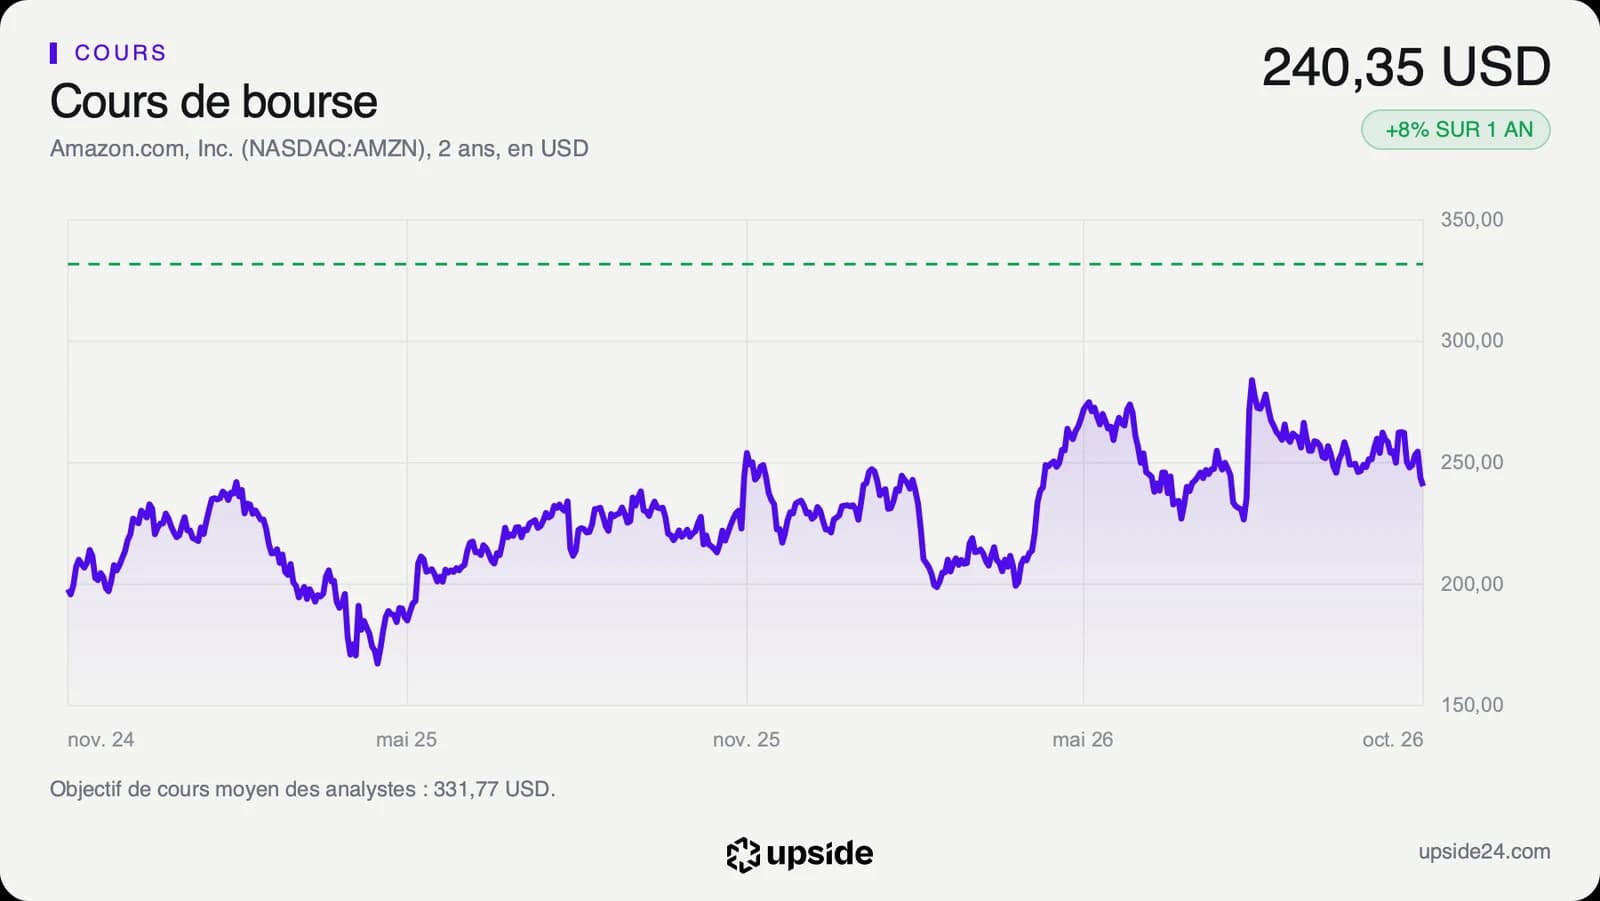
L'action a clôturé vendredi 30 octobre à 240,35 dollars, en baisse de 1,41% par rapport à jeudi soir, après être tombée jusqu'à 229,36 dollars dans la séance. Cette journée a d'abord servi à digérer les comptes publiés la veille au soir. Rien ne permet d'attribuer ce mouvement au prêt, que Bloomberg n'a relevé qu'en cours de séance.
À ce cours, le titre évolue 16,31% sous son plus haut de 287,20 dollars sur un an et gagne 7,85% sur un an, calculé sur les clôtures. La chute de 12,22% vue après la publication des comptes a donc été presque entièrement effacée en une séance. Le cours reste aussi 1,25% sous la moyenne de ses clôtures des 200 dernières séances, soit environ dix mois de cotation.
Avec un free cash flow négatif, le prix se juge sur la valeur de l'entreprise dette comprise, rapportée à son EBITDA. Amazon s'y paie 14,47 fois, contre 10,98 fois pour la médiane des 118 sociétés de son sous-secteur, soit environ un tiers de plus que la société médiane. Comme cette mesure inclut la dette, chaque tirage la fera monter à cours inchangé tant que les machines n'auront pas augmenté le résultat.
Sur les 60 analystes qui suivent la valeur, 58 sont positifs, 2 sont neutres et aucun n'est négatif. Leur objectif moyen se situe autour de 332 dollars, soit environ 38% au-dessus du cours de vendredi. Le plus bas s'établit à 230 dollars. Cette quasi-unanimité laisse surtout de la place à des révisions en baisse en cas de déception sur la dette ou sur AWS.
Les analystes attendent en moyenne environ 286 milliards de dollars d'investissements en 2027, dont les 80 milliards du prêt couvriraient un peu plus du quart s'il était tiré sur cette seule année. Ils prévoient encore un free cash flow négatif d'environ 9 milliards cette année-là.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels, attendue début février 2027 à une date encore estimée. Amazon pourrait y préciser ses investissements de 2027, qu'il annonce en nette hausse. Le premier tirage éventuel de ce prêt n'apparaîtra qu'ensuite, au plus tôt dans les comptes du premier trimestre 2027. Ce tirage montrera à quelle vitesse le groupe s'en sert.
Tant que AWS garde une croissance proche de 39,3% et que la dette nette reste sous environ 1,4 fois l'EBITDA, ce prêt reste un outil de plus pour étaler une dépense adossée à des commandes. Les clients du groupe, surtout ceux d'AWS, se sont engagés à lui verser environ 578 milliards de dollars dans les années à venir, selon le rapport.
Si la dette à long terme continue de monter nettement au-dessus de 173,1 milliards de dollars alors que le free cash flow reste pire que -42,4 milliards et que la croissance d'AWS ralentit, le calcul change. Le groupe devrait alors rembourser ce prêt à partir de 2032, sur du matériel vieux de cinq ans, avec un taux qu'il ne maîtrise pas et des actifs déjà donnés en garantie.