
Le pétrolier américain Chevron (CVX) a gagné 9,92 milliards de dollars au troisième trimestre contre 3,54 milliards un an plus tôt tout en visant environ 600 000 barils par jour au Venezuela d'ici 2031. Mais ces barils se partagent et le cours record dépend d'abord du prix du pétrole.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, génération de trésorerie |
Un bénéfice en forte hausse sur moins de barils
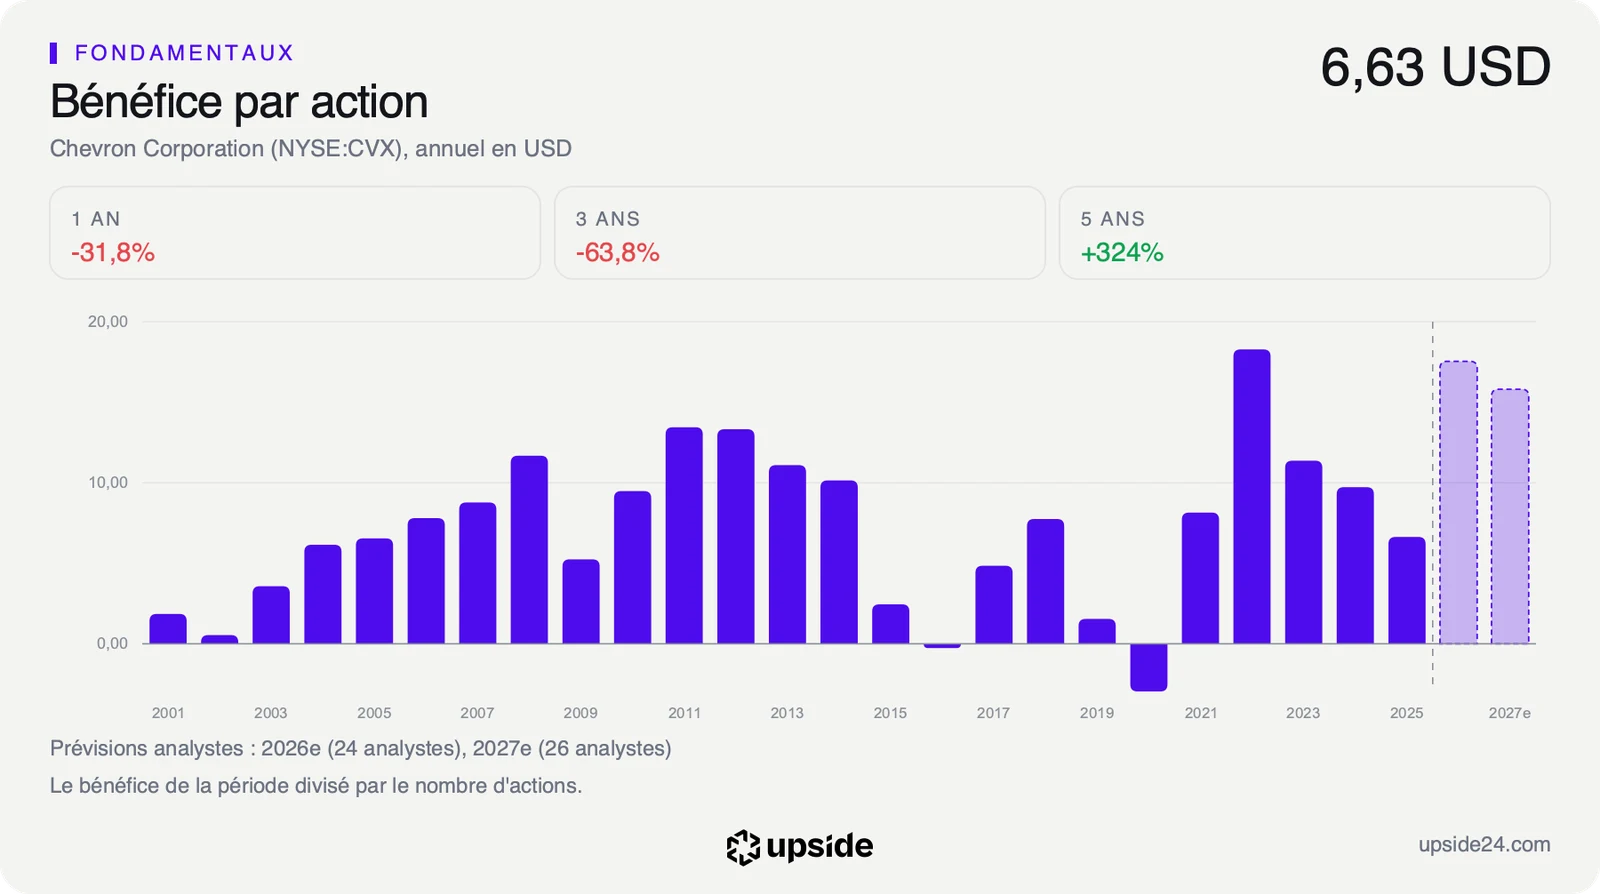
Chevron a publié le 30 octobre un bénéfice net de 9,92 milliards de dollars pour le troisième trimestre, alors que sa production est passée de 4,09 à 3,98 millions de barils équivalent pétrole par jour, l'unité qui additionne pétrole et gaz. Le bénéfice par action ressort à 5,06 dollars contre 1,82 dollar un an plus tôt.
L'écart vient du Brent, la référence mondiale du pétrole, à 97 dollars en moyenne contre 69 dollars. Il vient aussi du raffinage et des carburants, dont le résultat est passé de 1,14 à 4,93 milliards de dollars. Le groupe a donc profité du prix de ce qu'il vend, pas de la quantité qu'il extrait.
Chevron est l'un des géants américains du pétrole avec ExxonMobil, présent du puits jusqu'au carburant et au plastique, longtemps appelé ChevronTexaco. Il travaille au Venezuela depuis 1923, à travers Petroindependencia et Petropiar dans la ceinture de l'Orénoque et Petroboscan dans l'État de Zulia.
Lors de la conférence de résultats, son patron Mike Wirth a redit vouloir doubler d'ici 2031 la production de ces trois coentreprises, des sociétés détenues avec un partenaire, selon la transcription publiée par le site américain The Motley Fool. L'objectif date d'un communiqué du 2 septembre, qui annonçait déjà environ 600 000 barils par jour et plus de 7 milliards de dollars d'investissement sur cinq ans.
La conférence ajoute un point de départ, avec environ 300 000 barils par jour attendus fin 2026, en hausse de 20% sur douze mois. Mike Wirth assure aussi que le programme se financera lui-même, sans capital supplémentaire du groupe. Chevron commercialise tout ce brut, en majorité vers des raffineries américaines comme Pascagoula et El Segundo.
Étalés sur cinq ans, les 7 milliards représentent environ 1,4 milliard de dollars par an, à comparer aux 4 milliards investis par Chevron sur le seul troisième trimestre. Le groupe n'a publié ni sa production vénézuélienne en part nette ni le détail des nouveaux termes fiscaux.
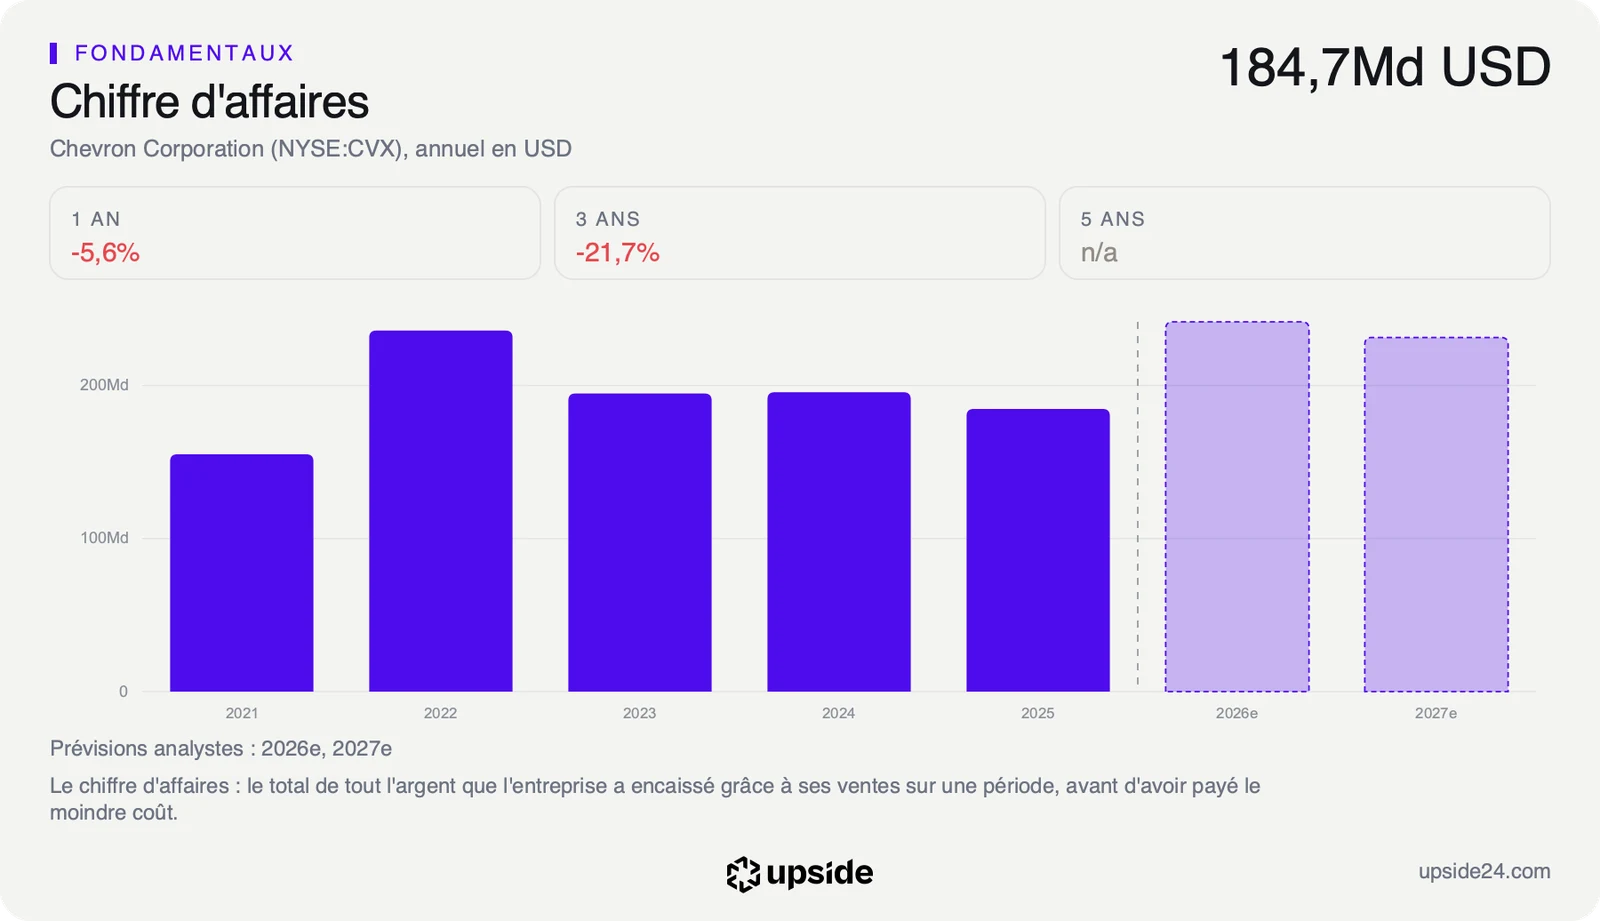
Une part plus modeste que le chiffre annoncé
L'effet du plan passe par le nombre de barils qui reviennent vraiment à Chevron. Le groupe détient 49% de Petroindependencia, 39% de Petroboscan et 30% de Petropiar. Il reste donc minoritaire dans chacune des trois sociétés. Les 600 000 barils désignent la production brute de l'ensemble, partenaires compris.
En appliquant ces parts aux 300 000 barils supplémentaires, la hausse ressort entre 90 000 et 150 000 barils par jour pour Chevron. Cela représente 2 à 4% de sa production du troisième trimestre, un calcul maison qui repose sur les seules participations, sans les termes fiscaux. Le groupe a perdu environ 106 000 barils par jour en un an, soit à peu près ce que le Venezuela doit lui apporter en cinq ans.
L'intérêt du plan tient à son coût, que la directrice financière Eimear Bonner annonce sous les 20 dollars par baril, investissements compris. Le Brent a valu 97 dollars en moyenne au trimestre, mais cet écart ne se lit pas comme une marge. Chevron ne publie ni le prix de vente de ce brut extra-lourd ni ce qu'il lui reste après impôts, même si Mike Wirth décrit un programme qui rapporte de la trésorerie dès maintenant.
Chevron met en avant des clauses de stabilité et un recours à l'arbitrage international pour protéger un contrat encore jeune, tandis que son communiqué de résultats cite le Venezuela parmi les environnements politiques susceptibles de faire mentir ses prévisions. Le programme d'investissement 2027 sera détaillé en décembre, ce qui donnera une première mesure de l'effort réel.
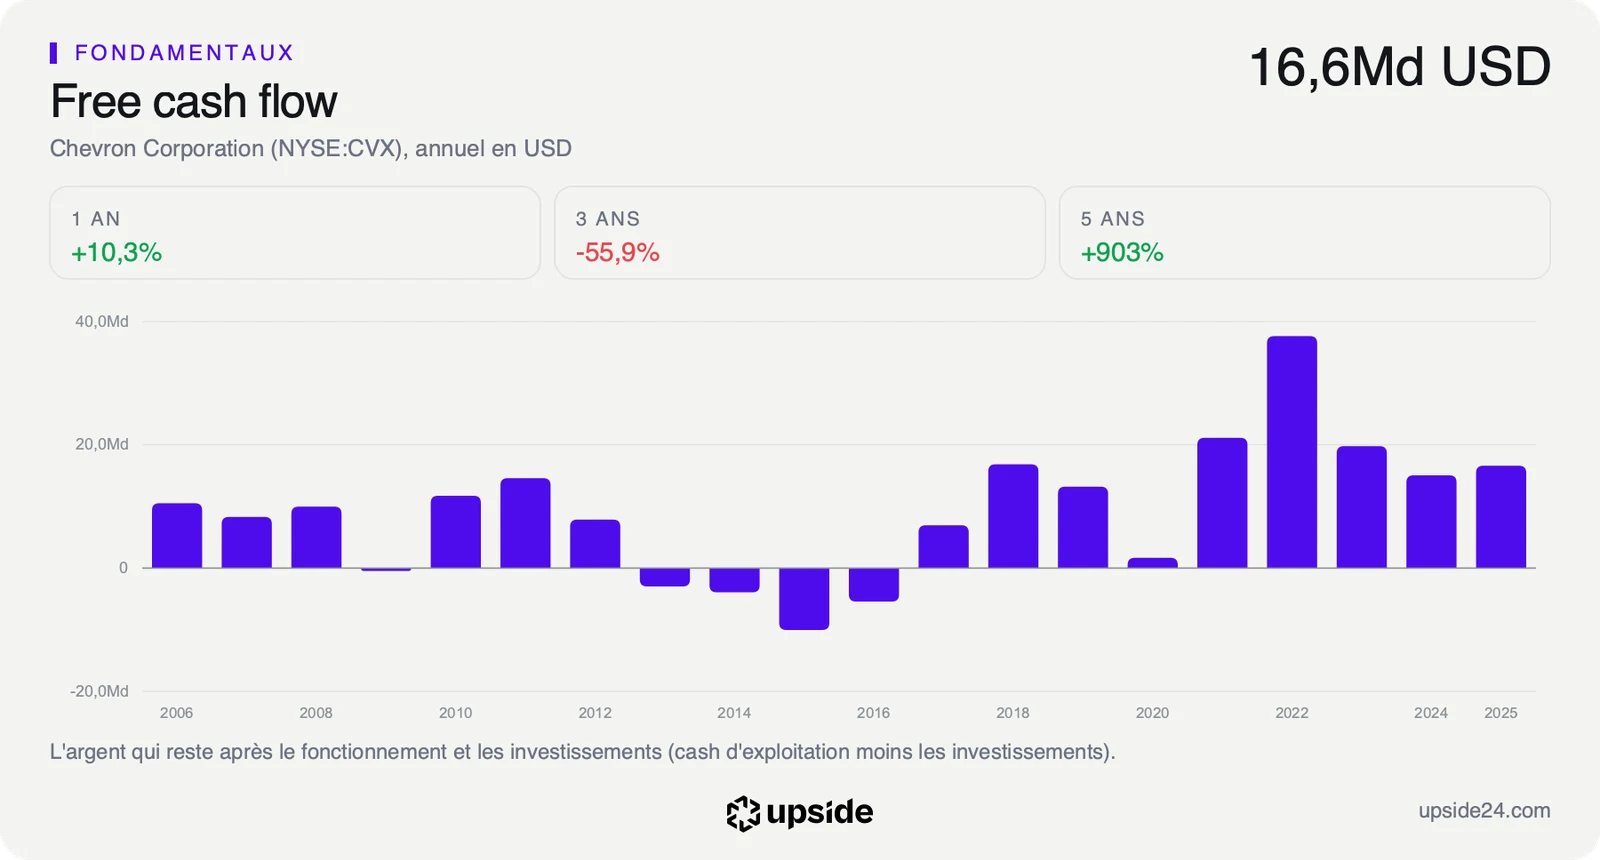
Le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, atteint 34,15 milliards de dollars sur douze mois contre 16,59 milliards sur l'année 2025. Au cours actuel, le marché suppose que ce flux restera stable pendant dix ans, avec une croissance de -0,04% par an.
Cette hypothèse paraît prudente, mais elle part d'un niveau proche des 37,63 milliards du sommet de 2022, l'année où le pétrole avait déjà porté les comptes. Le Venezuela reste petit à cette échelle, puisque le groupe a rendu 25 milliards de dollars à ses actionnaires en douze mois contre environ 1,4 milliard par an d'investissement prévu dans les coentreprises. La valorisation de Chevron face à ses concurrents est détaillée dans son rapport.
Un record au-dessus de l'objectif des analystes
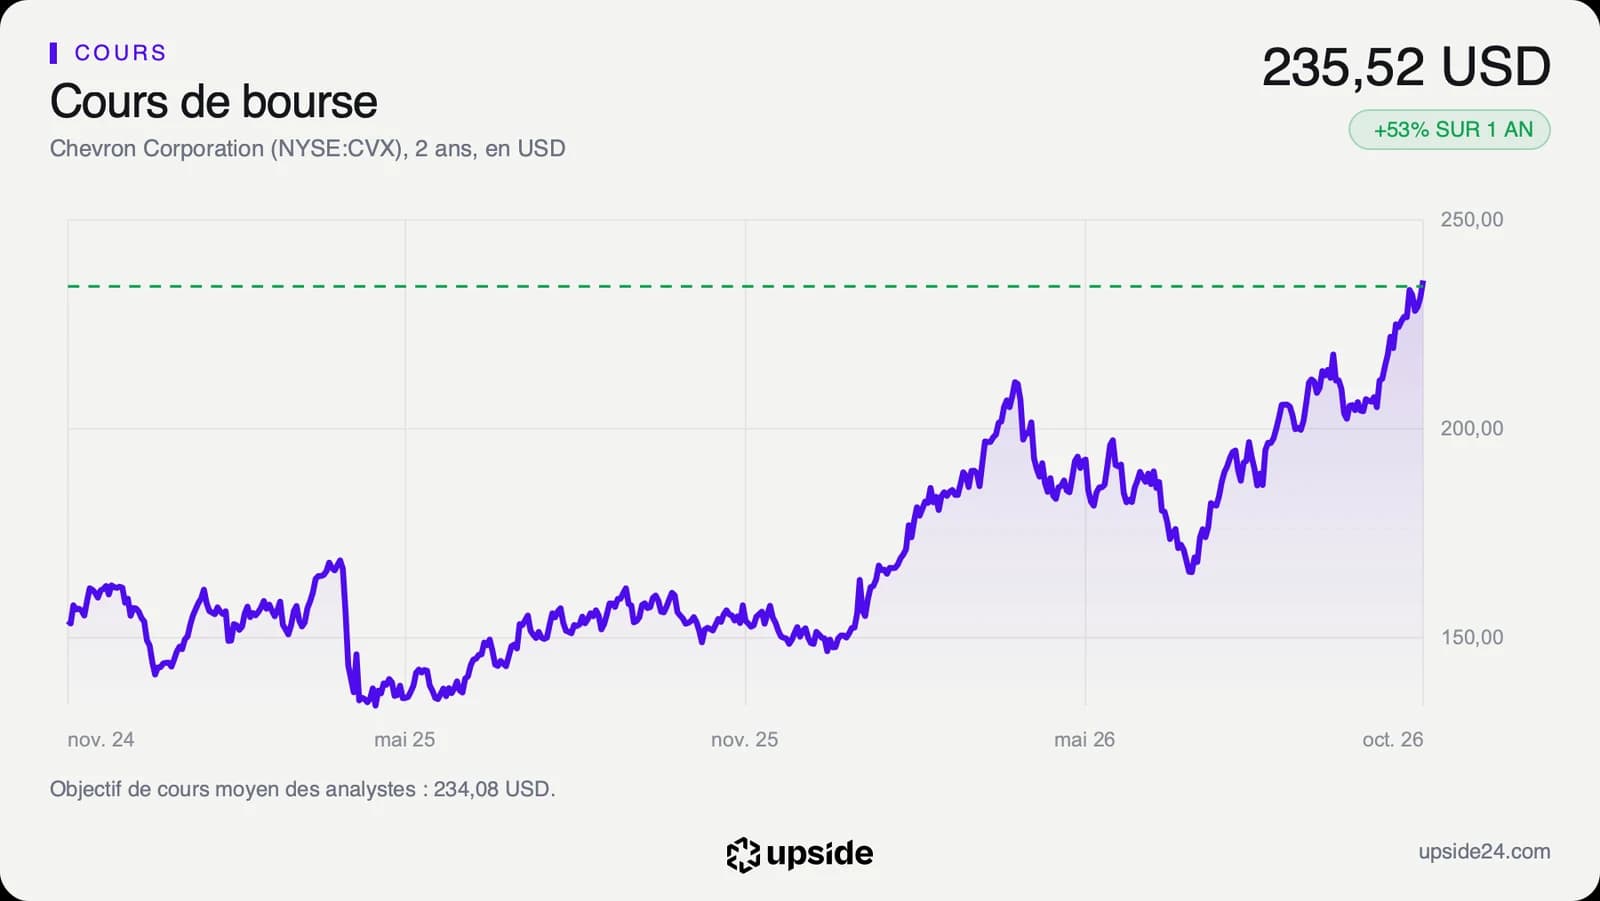
L'action a fini vendredi 30 octobre à 235,52 dollars à New York, en hausse de 1,75%, un nouveau record de clôture. Elle gagne 54,53% depuis le 31 décembre et 53,41% sur un an, contre 50,53% pour la médiane des pétroliers comparables. Chevron a donc monté à peu près comme ses concurrents, ce qui renvoie au prix du baril plutôt qu'au Venezuela.
Le titre n'avait gagné que 0,35% le jour du communiqué sur le plan vénézuélien, le 2 septembre, à 211,78 dollars avant de céder 0,22% le lendemain. Sa hausse de 11,21% depuis cette date porte aussi sur les comptes du trimestre et sur le pétrole, sans qu'il soit possible d'en isoler la part du Venezuela.
Sur les 26 analystes qui suivent la valeur, 21 sont positifs, 4 sont neutres et 1 est négatif. Leur objectif moyen, environ 234 dollars, se situe juste sous le cours avec des cibles qui s'étalent de 175 à 272 dollars. Une partie de ces avis date d'avant la publication des comptes. Une nouvelle hausse supposerait un relèvement de ces objectifs.
Le cours évolue 21,82% au-dessus de sa moyenne des 200 dernières séances. Son indice de force relative, un repère de surchauffe à court terme noté sur 100, atteint 72,85 pour un seuil de surachat habituellement fixé à 70.
Les actionnaires ont reçu 2,5 milliards de dollars de rachats d'actions et 3,48 milliards de dividendes sur le trimestre, pendant que la dette nette, les emprunts moins la trésorerie, tombait à 20,73 milliards de dollars contre 34,46 milliards fin 2025. Le dividende de 1,78 dollar par trimestre, en hausse depuis 19 ans, rapporte 2,99% au cours actuel contre 3,68% pour la médiane des concurrents. Le free cash flow rapporté au prix ressort à 7,34% contre 9,50%. Le record du cours a donc réduit ce que reçoit un nouvel acheteur.
Le point de bascule
Le free cash flow décidera de la suite, avec deux rendez-vous, le programme d'investissement 2027 attendu en décembre après le conseil d'administration puis les comptes annuels vers le 29 janvier 2027, date encore estimée. Ces comptes intégreront un trimestre complet du Venezuela, contre un seul mois au troisième trimestre. Les analystes tablent sur 18,24 dollars de bénéfice ajusté par action en 2026 puis 15,90 dollars en 2027, soit un recul d'environ 13%.
Tant que le free cash flow reste proche de 34,15 milliards de dollars et que les coentreprises tiennent leur trajectoire depuis 300 000 barils par jour, le Venezuela ajoute une croissance à bas coût à un groupe qui a rendu 25 milliards de dollars à ses actionnaires en douze mois. Le prix de 13,36 fois les bénéfices attendus, contre 11,90 pour la médiane de ses 29 concurrents, se défend alors.
Si ce flux retombe vers les 16,59 milliards de dollars de 2025, les 90 000 à 150 000 barils promis d'ici 2031 ne suffiront pas à compenser le recul. Le cours paierait alors un sommet de cycle. Le plan vénézuélien resterait une promesse de long terme exposée à un contrat encore jeune.