
Bouygues (EN), le groupe de BTP, de télécoms et de médias, a annoncé le 30 octobre une dépréciation de 569 millions d'euros sur sa participation dans TF1. Mais la chaîne reste inscrite dans ses comptes à une valeur supérieure de 62% à son cours de Bourse.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Résultat comptable, Avantage concurrentiel |
Ce que Bouygues a annoncé
Bouygues a annoncé vendredi 30 octobre, dans un communiqué publié avant l'ouverture, qu'il enregistrera une dépréciation comptable de 569 millions d'euros sur sa participation dans TF1. La charge correspond à la totalité de l'écart d'acquisition de cette participation, c'est-à-dire la part du prix payé au-delà de la valeur des actifs de la chaîne. Elle entrera dans les comptes des neuf premiers mois, publiés le 5 novembre.
Bouygues, c'est à la fois les chantiers de Colas, les forfaits de Bouygues Telecom et les programmes de TF1, de TMC ou de LCI. Le groupe a réalisé 56,3 milliards d'euros de chiffre d'affaires sur douze mois, dont 461 millions au troisième trimestre pour TF1, ce qui donne la place modeste de la chaîne dans l'ensemble.
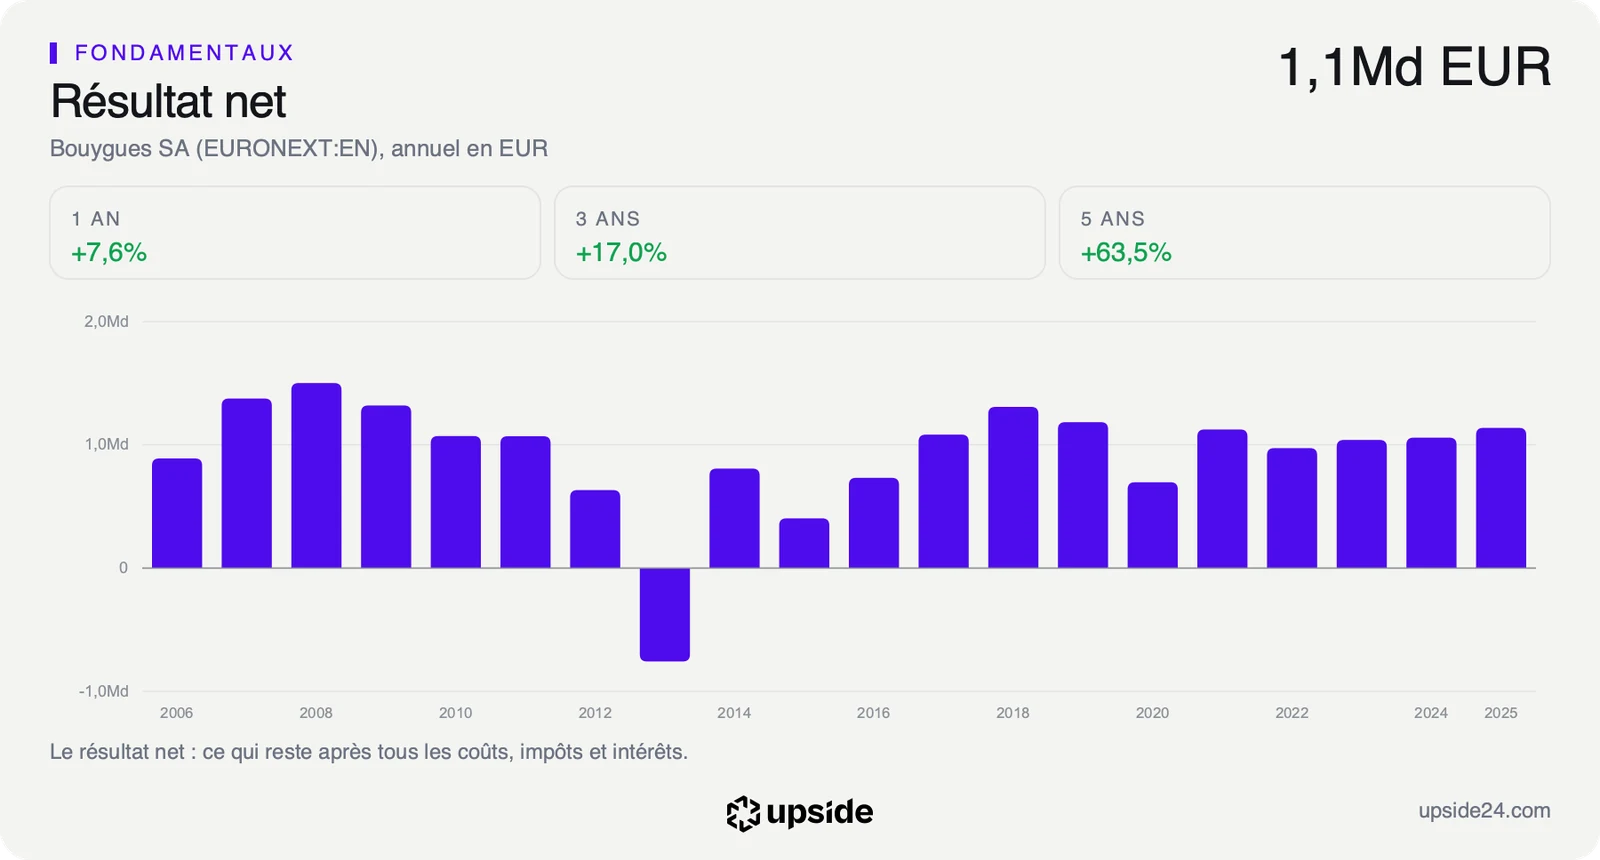
Rapportés au groupe, ces 569 millions représentent pourtant l'équivalent de six mois de bénéfice, puisque le résultat net de 2025 s'élevait à 1,138 milliard d'euros. Ils pèsent aussi environ 4% des capitaux propres, c'est-à-dire de ce qui revient aux actionnaires au bilan. La charge n'est pas déductible des impôts et viendra réduire le résultat net part du groupe de 2026.
Le communiqué attribue la décision à un quatrième trimestre consécutif de recul prononcé de la publicité à la télévision. Les comptes de TF1 au troisième trimestre affichent des recettes publicitaires en baisse de 9,3%, à 308 millions d'euros, selon Zonebourse. Son résultat opérationnel courant, ce que l'activité gagne avant les éléments exceptionnels, est tombé de 60 à 33 millions d'euros. Il dépasse les 21 millions attendus par les analystes, grâce à une baisse de 26 millions du coût des programmes.
Le communiqué laisse une zone d'ombre sur le bénéfice publié à neuf mois et sur les hypothèses retenues pour fixer la nouvelle valeur de TF1. Les comptes du 5 novembre devront le préciser. Bouygues réaffirme en revanche que TF1 reste stratégique et dit sa confiance dans la transformation numérique menée par la direction de la chaîne.
Ce que le prix incorpore déjà
Cette dépréciation se règle sans sortir un euro de la caisse, car elle passe en résultat non courant, une ligne réservée aux éléments exceptionnels. Le groupe garde la même dette nette, la même trésorerie et la même capacité d'investissement, selon le communiqué. Pour un actionnaire, le signal compte donc plus que le montant.
Ce signal porte sur une perte de terrain face aux plateformes numériques, vers lesquelles les annonceurs déplacent leurs budgets. Bouygues ajoute qu'il ne voit aucune amélioration à court terme, ni sur le plan économique et politique ni du côté des règles qui séparent les chaînes des plateformes. TF1 a beau faire progresser les recettes publicitaires de TF1+ de 20,5%, à 51 millions d'euros, elles ne pèsent qu'un sixième du total publicitaire du trimestre.
Le communiqué livre le chiffre le plus parlant avec la valeur de TF1 au bilan, qui tombe de 15,36 à 9,67 euros par action, quand le titre cotait 5,96 euros à la clôture du 30 octobre, soit un écart de 62%. Une valeur comptable repose sur les profits futurs que le groupe attend de sa filiale, un cours sur ce que les investisseurs acceptent de payer ce jour-là. L'écart dit que Bouygues reste plus confiant dans TF1 que la Bourse.
Le ROIC, ce que Bouygues gagne pour chaque euro investi, s'établit à 5,11% contre 8,14% pour la médiane de son sous-secteur, qui compte 428 sociétés. Le groupe dégage donc environ 5 euros par an pour 100 euros investis, quand une société typique de la construction et de l'ingénierie en dégage environ 8.
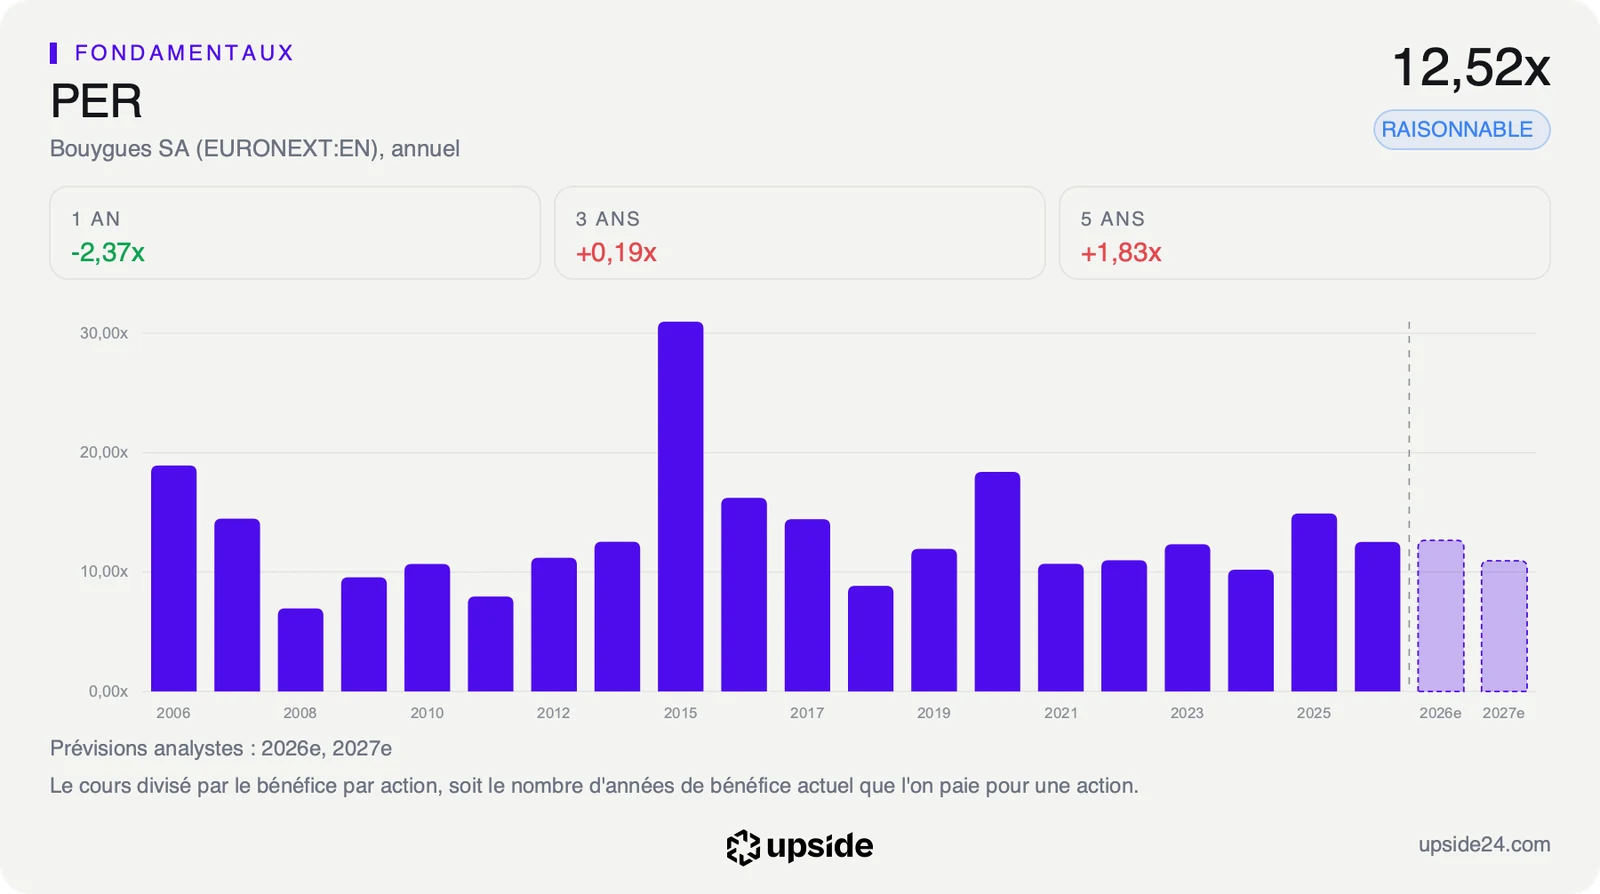
L'action se paie 12,52 fois ses bénéfices contre 16,43 fois pour la même médiane, soit une décote d'environ un quart. Ce multiple se situe pourtant dans les 30% les plus élevés de ses cinq dernières années, c'est-à-dire plus cher que 70% du temps. Il repose aussi sur un bénéfice antérieur à la charge.
Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, donne une lecture plus sévère encore. Le cours suppose que ce flux recule d'environ 11,6% par an pendant dix ans, alors que le bénéfice par action a progressé de 10,23% par an sur cinq ans. La comparaison avec le reste du secteur montre à quel point cette prudence tranche avec celle réservée à ses concurrents.
Ce que le marché en fait déjà
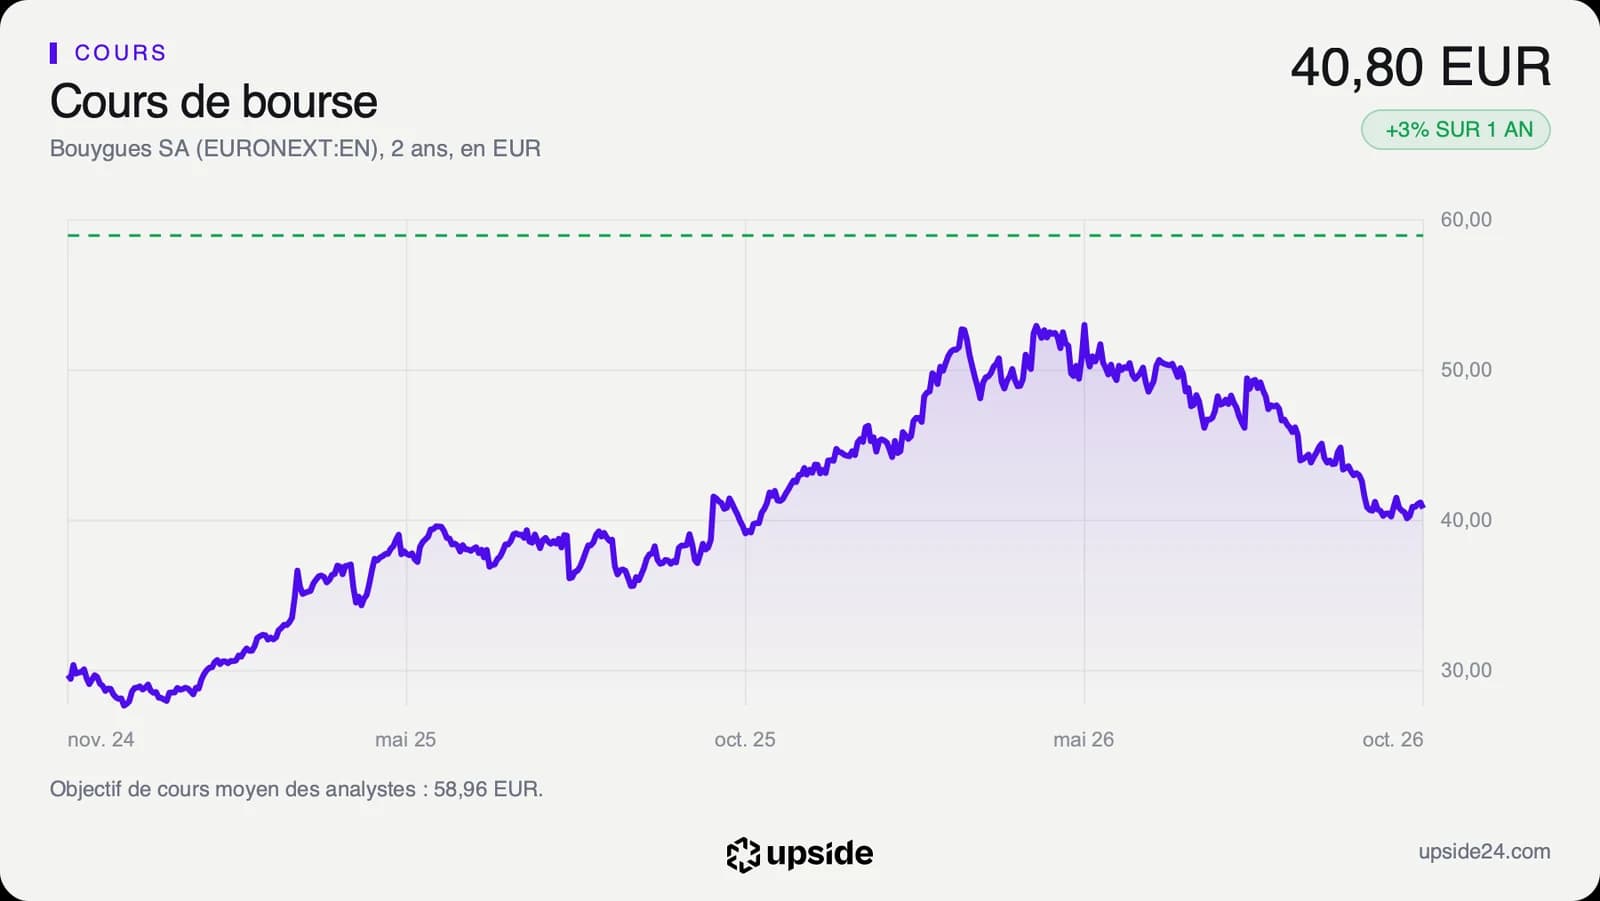
À la clôture du 30 octobre, l'action Bouygues valait 40,80 euros, en recul de 0,95% sur la séance de l'annonce. TF1 a gagné 0,17% le même jour, après avoir perdu 28,45% depuis le 1er janvier. Le marché avait donc déjà largement intégré le recul de la publicité avant que Bouygues l'inscrive dans ses comptes.
L'action évolue 23,71% sous son plus haut de l'année, à 53,48 euros et tout près de son plus bas de 38,53 euros. Elle gagne 3,03% sur un an et abandonne environ 8% depuis le 1er janvier.
Le cours se situe aussi 14,32% sous sa moyenne des 200 dernières séances, ce qui décrit un titre en perte de vitesse depuis plusieurs mois. Son RSI, un indicateur de 0 à 100 qui mesure la force récente du cours, ressort à 42,63, côté faible sans atteindre la zone de survente. L'action se place à 15,18% de sa fourchette annuelle en partant du bas.
Sur les 11 analystes qui suivent la valeur, 8 sont positifs, 3 neutres et aucun n'est négatif. Leur objectif moyen ressort à environ 59 euros, soit près de 45% au-dessus du cours. Même le plus prudent vise 51 euros. Ces objectifs datent au plus tard du 27 octobre, donc d'avant l'annonce. Le bénéfice par action qu'ils attendent pour 2026 a reculé de 0,74% sur 30 jours.
Un cours proche de son plus bas face à des analystes qui visent près de 45% de plus, cela décrit un désaccord franc sur le dossier. La charge sur TF1 ne le tranche pas, car il porte sur l'activité. Le chiffre d'affaires du groupe recule de 1,23% au dernier trimestre sur un an, quand la médiane de son sous-secteur progresse de 8,04%.
Le point de bascule
Le rendez-vous est fixé au 5 novembre, avec les comptes des neuf premiers mois. Le bénéfice publié portera la charge et la trésorerie disponible dira le reste. C'est elle qui finance le dividende de 2,10 euros par action, soit un rendement de 5,15%, ou 5,15 euros par an pour 100 euros investis à ce cours, contre 1,61% pour la médiane du sous-secteur. Elle devra aussi répondre au projet de rachat de SFR, que Bouygues Telecom porte avec Iliad et Orange.
Tant que la trésorerie disponible reste proche de 2,69 milliards d'euros sur douze mois et que la dette nette ne dépasse pas 9,59 milliards, la charge reste un aveu comptable limité à TF1. Le dossier se joue alors sur les chantiers, les services et les télécoms, qui font l'essentiel des ventes du groupe.
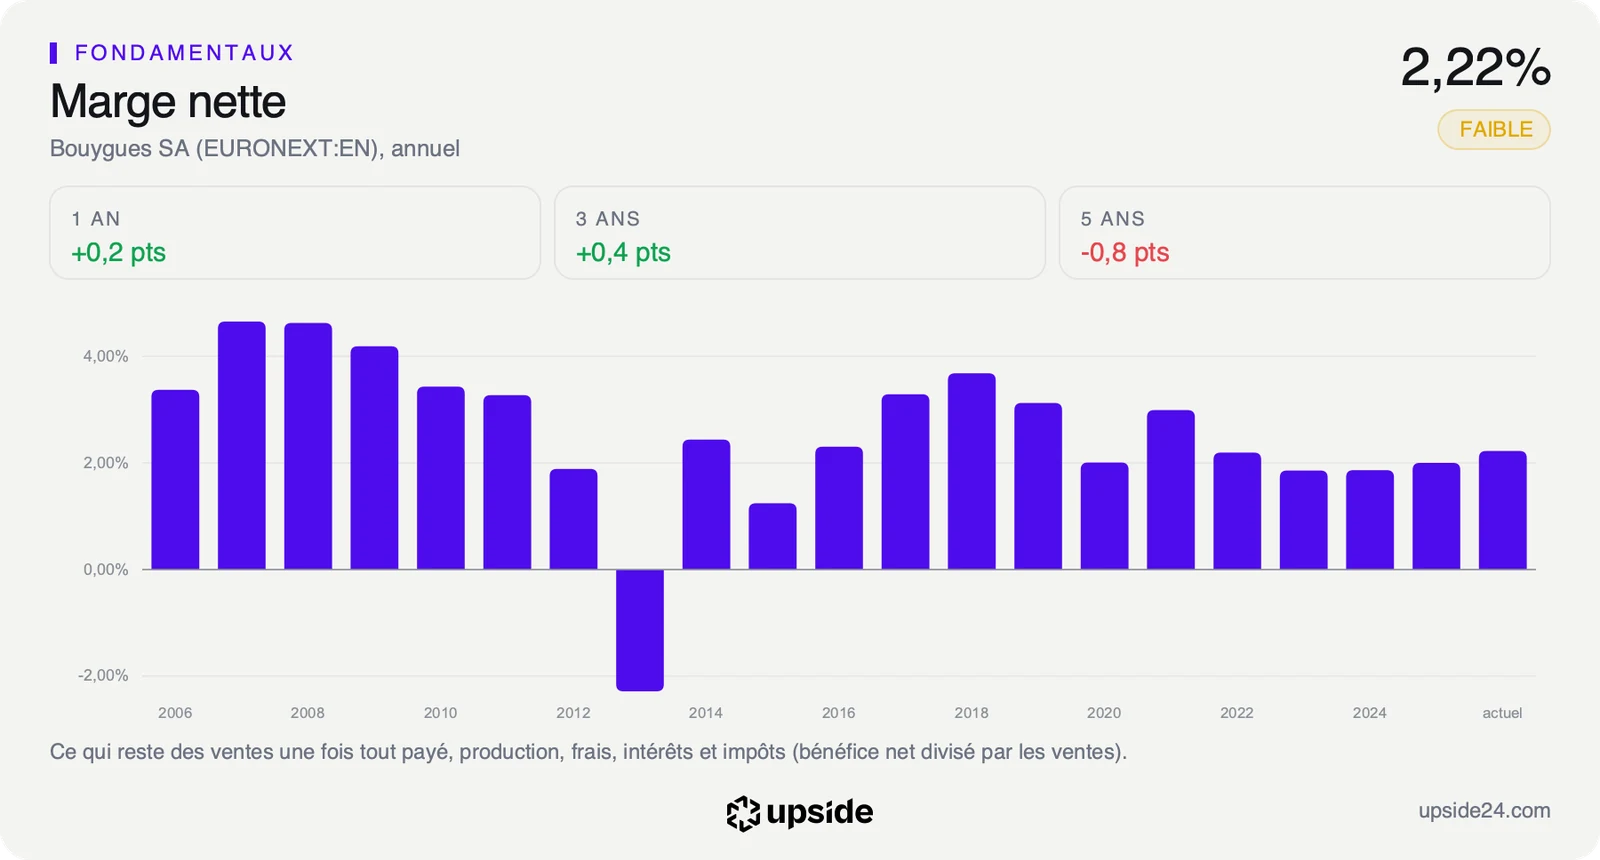
Si ces flux reculent ou si la marge nette, ce qu'il reste sur 100 euros de ventes une fois tout payé, passe sous 2,22 euros, l'écart avec les 4,43 euros de la médiane se creuse. Le faible multiple de bénéfices et le rendement élevé décriraient alors un groupe qui ralentit et la valeur de 9,67 euros par action de TF1 reviendrait au premier plan.