
SpaceX (SPCX), la société spatiale d'Elon Musk, a obtenu selon son patron 40 milliards de dollars de dette pour acheter des puces d'intelligence artificielle. Mais le montage reste hors de son bilan et son prix final se négocie encore, au moment où le crédit se ferme pour les loueurs de puces sans autre activité.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de financement, bilan, avantage concurrentiel |
Une annonce faite en réponse sur X
Elon Musk a donné l'information dimanche 25 octobre sur X, en réponse à l'investisseur Chamath Palihapitiya. « SpaceX closed $40B of debt for GPUs », a-t-il écrit, soit 40 milliards de dollars de dette pour des processeurs graphiques, les puces qui font tourner les modèles d'intelligence artificielle.
Il attribue cet accès au crédit à la note de solvabilité de SpaceX, classée « investment grade », c'est-à-dire dans la catégorie des emprunteurs que les agences de notation jugent sûrs. Il cite aussi les revenus réguliers de Starlink et des lancements, qui ne dépendent pas de l'intelligence artificielle.
SpaceX, ce sont les fusées Falcon 9 qui envoient satellites et astronautes en orbite et l'Internet par satellite Starlink. Depuis l'intégration de xAI, c'est aussi l'assistant Grok.
Ces puces remplissent les centres de calcul que SpaceX loue ensuite à des laboratoires d'IA. Sa puissance installée atteignait 1,7 gigawatt fin septembre. La direction vise 2,5 à 3 gigawatts d'ici la fin de l'année. Lors de la présentation des résultats, Elon Musk a parlé de 200 000 puces Nvidia de dernière génération déployées chaque mois.
SpaceX n'a publié aucun communiqué qui rendrait officiels le taux, la durée ou l'identité des prêteurs. Bloomberg rapporte que les discussions sur le prix final de la dette se poursuivaient vendredi. Le média juge flou le sens du mot « closed » employé par Musk.
Toujours selon Bloomberg, la dette serait logée hors du bilan de SpaceX, dans une entité gérée par Atlas SP, une société soutenue par le fonds Apollo. Goldman Sachs mène les banques et Apollo les investisseurs. Hors bilan veut dire que la dette n'apparaît pas dans les comptes du groupe.
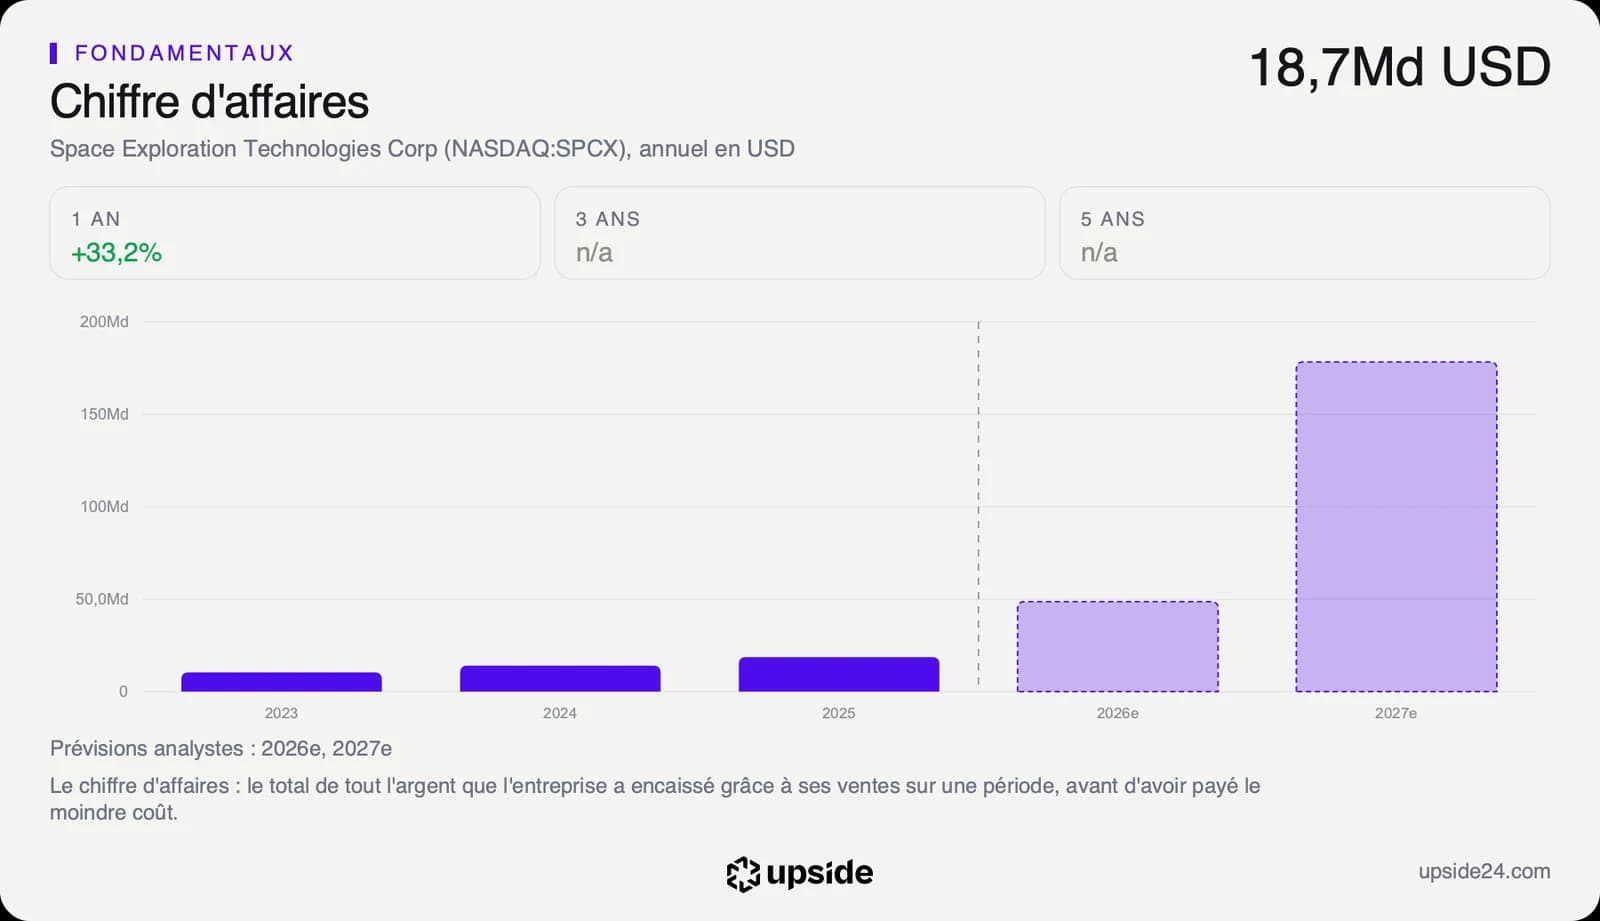
Le montant pèse plus de deux fois le chiffre d'affaires de 2025, qui était de 18,67 milliards de dollars. Il correspond au haut de la fourchette d'investissements annoncée pour le seul quatrième trimestre, 35 à 40 milliards. Il égale aussi presque toute la dette déjà inscrite au bilan, 38,84 milliards au 30 septembre.
Ce montage a un précédent chez Musk. xAI avait cherché jusqu'à 20 milliards de dette hors bilan par une vente suivie d'une location de matériel. SpaceX a finalement dû inscrire environ 13 milliards de cette dette dans ses comptes, l'opération n'ayant pas été reconnue comme une vente.
Un bilan solide, des intérêts pas encore couverts
Le canal de cette dette est la structure de financement. SpaceX finance ses puces par l'emprunt plutôt qu'en émettant de nouvelles actions, qui auraient réduit la part de chaque actionnaire. Le choix protège le capital, à condition que l'activité serve la dette.
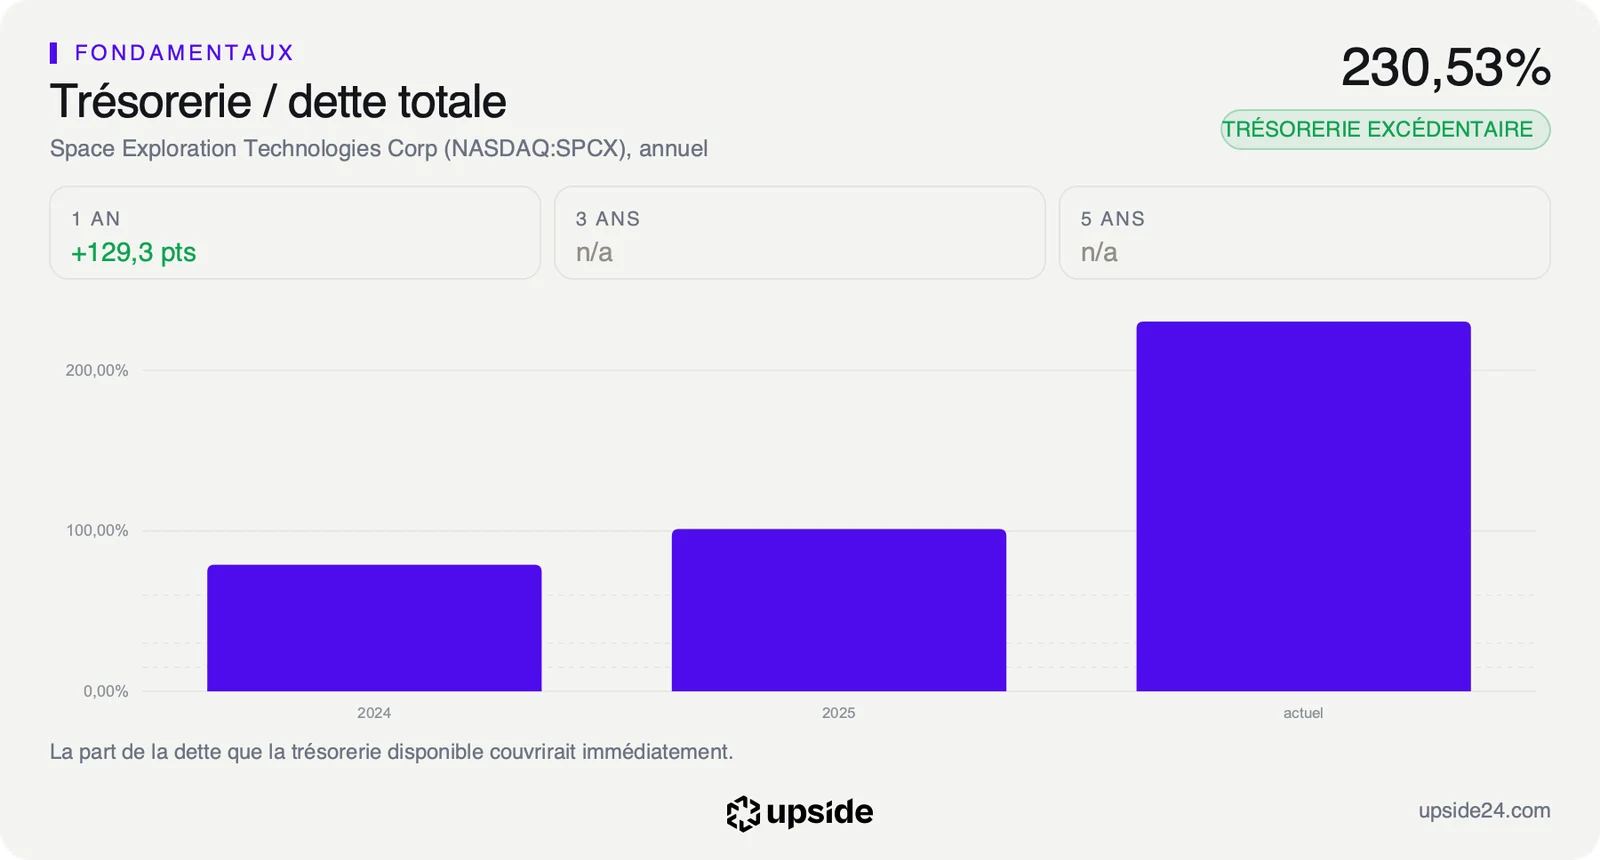
Côté bilan, la trésorerie couvre 230,53% de la dette, ce qui veut dire que SpaceX pourrait rembourser tout ce qu'elle doit plus de deux fois avec l'argent dont elle dispose. Ce coussin vient surtout de l'entrée en Bourse de juin.
Une dette logée hors du bilan n'apparaît pas dans ce ratio, alors que SpaceX en porte le risque économique si les puces ne trouvent pas preneur. Le montage améliore la présentation des comptes sans réduire l'engagement réel du groupe.
Le compte de résultat dit autre chose, puisque sur douze mois le résultat d'exploitation ne couvre que 0,63 fois les intérêts payés, qui atteignent 2,23 milliards de dollars. L'activité ne gagne pas encore assez pour payer seule ce que coûte la dette existante. Le trimestre publié le 20 octobre, bénéficiaire, n'a pas encore suffi à renverser la moyenne annuelle.
Les analystes attendent environ 241 milliards de dollars d'investissements en 2027, contre environ 80 milliards cette année. Le free cash flow, l'argent qui reste une fois ces investissements payés, resterait négatif d'environ 135 milliards l'an prochain selon leur moyenne. Les 40 milliards ne couvrent donc qu'une part du besoin.
Côté prix, le titre se paie 42,19 fois les bénéfices attendus sur douze mois, au niveau de la médiane de 42,7 fois pour les 28 sociétés de son sous-secteur des opérateurs de télécommunications alternatifs. Ce multiple paraît sage parce que les bénéfices attendus supposent déjà environ 178 milliards de chiffre d'affaires en 2027.
SpaceX cote depuis juin et dépense plus qu'elle ne produit. Aucune mesure fiable ne dit donc quelle croissance de ses flux le cours suppose. Le rapport de SpaceX détaille sa solidité financière face à ses concurrents.
Le crédit se ferme pour les neoclouds
Selon Elon Musk, les marchés de dette ont presque entièrement coupé l'accès à l'argent depuis quelques semaines pour toute société sans revenus importants hors des centres de données d'IA. Il prédit une vague de faillites et de rachats parmi les plus de 200 « neoclouds », ces loueurs de puces spécialisés comme CoreWeave. Il a ensuite exclu que SpaceX en rachète un.
Bloomberg rapportait vendredi que la négociation du prix de la dette de SpaceX était elle-même ralentie par ces remous autour des neoclouds. Même SpaceX n'échappe donc pas entièrement à ce durcissement.
Le directeur financier Bret Johnsen avait prévenu lors de la présentation des résultats que le groupe discutait avec des prêteurs pour emprunter davantage. Il disait vouloir le faire de manière mesurée. L'annonce de dimanche en est la première traduction chiffrée. Elle vient d'Elon Musk plutôt que de la société.
Starlink et les lancements lui apportent des revenus indépendants de l'IA, ce qui rassure les prêteurs au moment où ils se retirent de ses concurrents. Les puces financées doivent ensuite être louées à des laboratoires d'IA, le métier même des neoclouds.
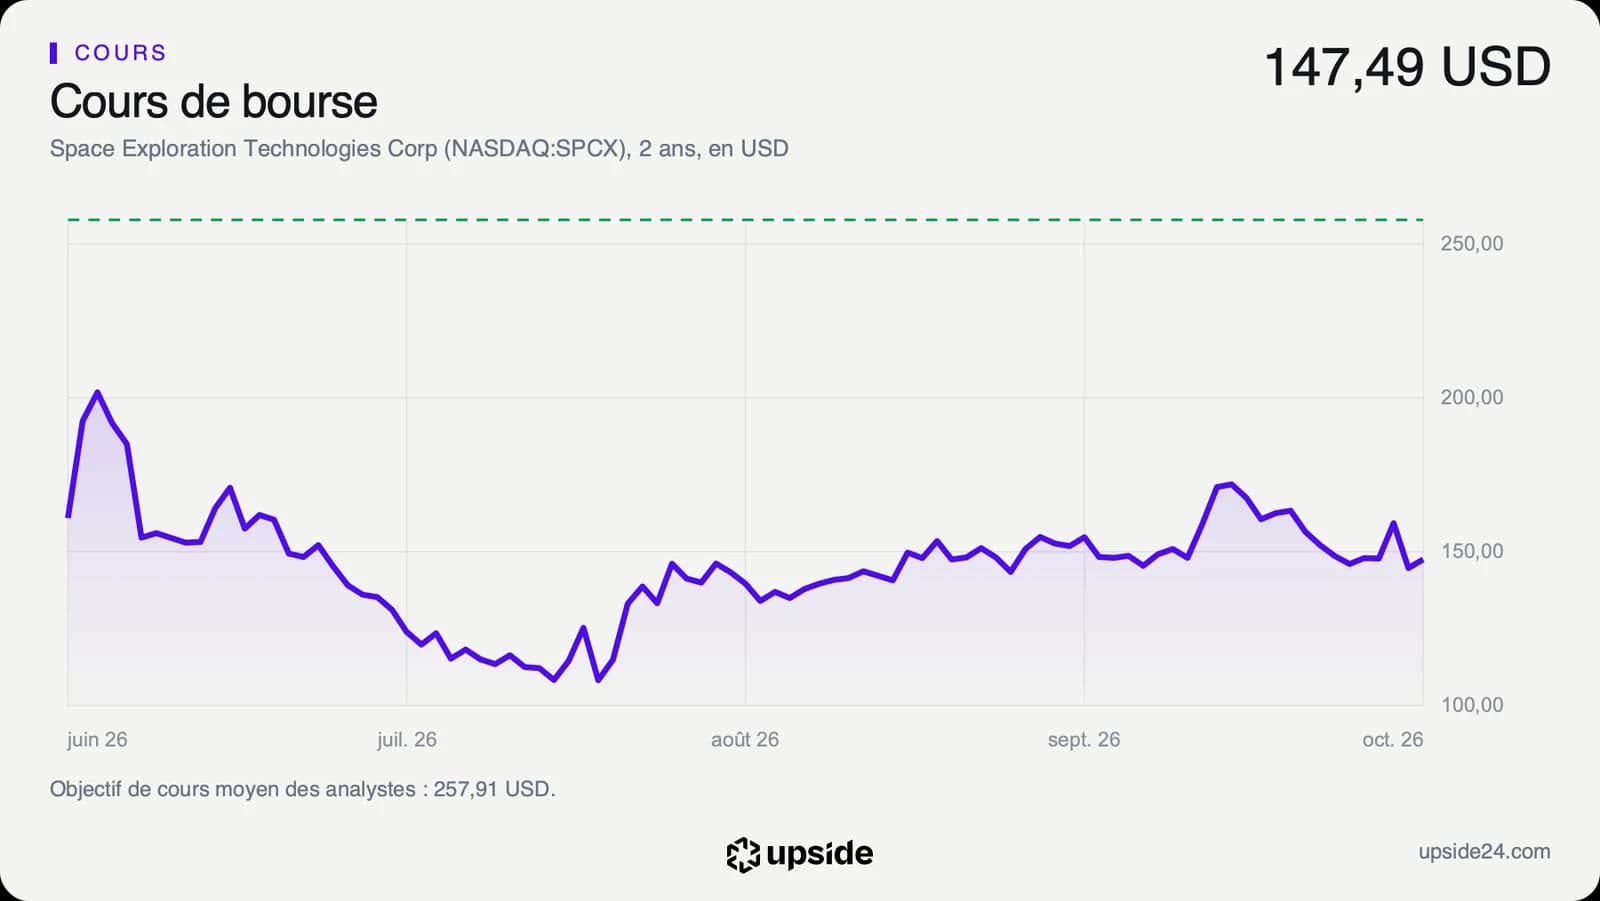
L'action a gagné 1,89% vendredi, à 147,49 dollars à la clôture, avant l'annonce. Elle reste 8,36% sous son premier cours de clôture du 12 juin, à 160,95 dollars. Lundi matin, heure de Paris, Wall Street n'avait pas encore ouvert.
Sur les 38 analystes qui suivent la valeur, 31 sont positifs, 5 neutres et 2 négatifs. Leur objectif de cours moyen se situe autour de 258 dollars, dans une fourchette de 70 à 800 dollars. Un tel écart montre que personne ne sait encore combien rapportera l'IA de SpaceX.
Le point de bascule
Le prix final de la dette dira combien coûte l'argent à SpaceX, puis les comptes du quatrième trimestre montreront si 35 à 40 milliards d'investissements ont bien été engagés. Aucune date n'est connue pour ces deux rendez-vous. Le trimestre publié le 20 octobre avait déjà montré que l'activité ne finançait pas seule ses centres de calcul.
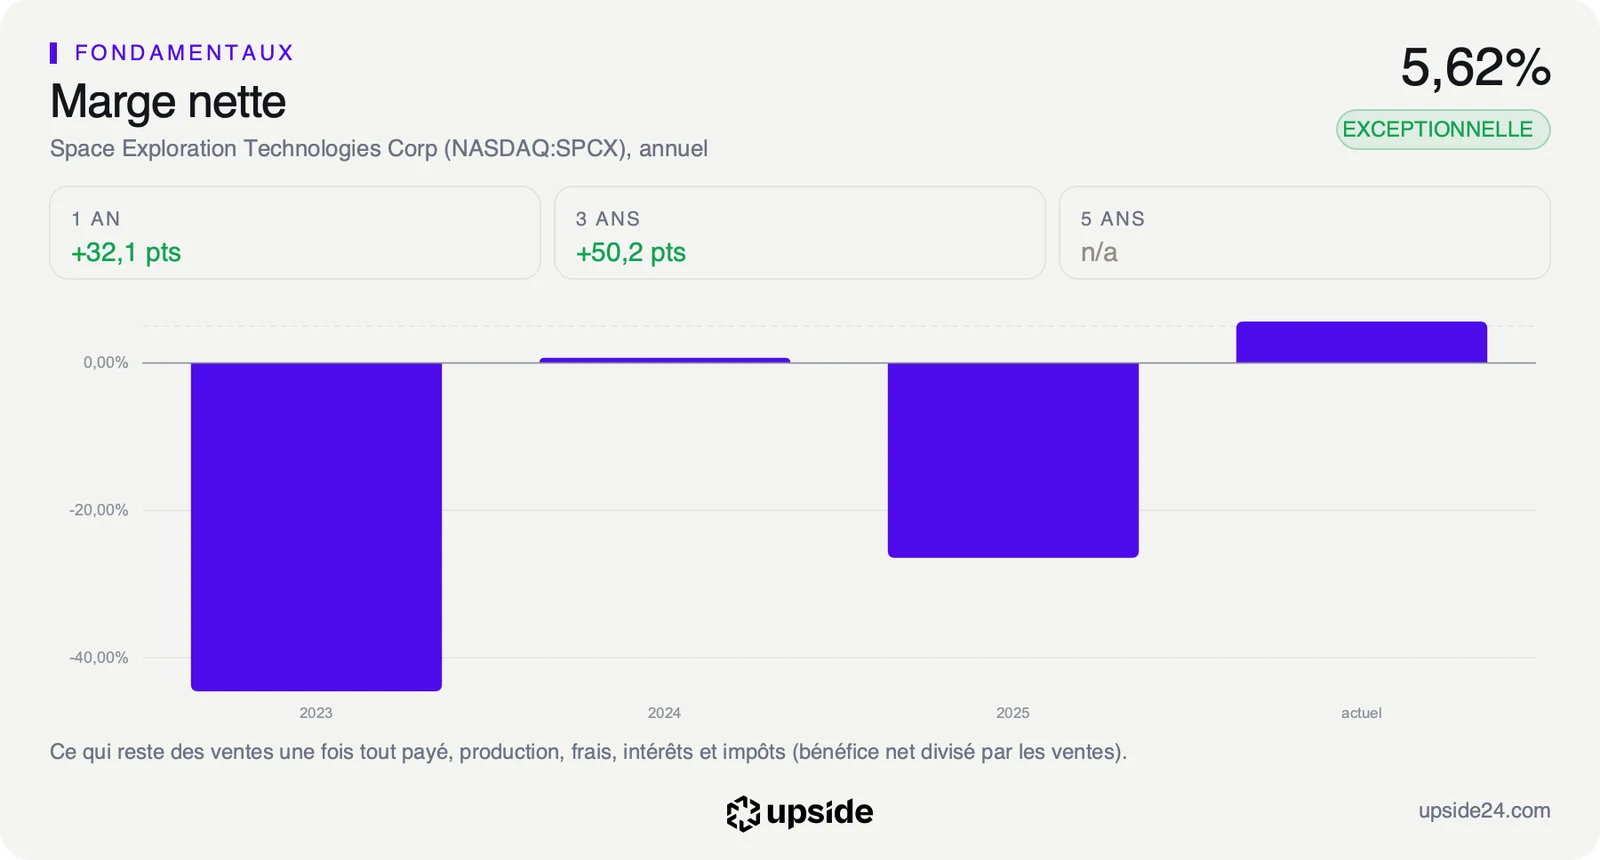
Tant que la marge nette reste positive, à 5,62% aujourd'hui, avec une trésorerie qui couvre plus de deux fois la dette, SpaceX emprunte comme un groupe solvable. La dette hors bilan finance alors des puces sans peser sur les actionnaires.
Si cette dette devait rejoindre le bilan comme celle de xAI, la dette inscrite passerait d'environ 39 milliards à environ 79 milliards. La trésorerie ne la couvrirait plus qu'à environ 114%, avec une activité qui ne paie pas encore ses intérêts. SpaceX dépendrait alors davantage des marchés qu'elle décrit comme fermés aux autres. Le financement par émission d'actions, que le groupe évite aujourd'hui, redeviendrait une option, au prix d'une part réduite pour chaque actionnaire.