
Samsung Electro-Mechanics (009150), le fabricant sud-coréen de composants électroniques, va fournir à Nvidia les substrats sur lesquels se montent ses puces d'IA. Mais l'accord tombe sur une action tombée de 51,68% depuis son sommet de juin, et il ne porte aucun montant.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, qualité de la demande, avantage concurrentiel |
Ce qui a été signé
Samsung Electro-Mechanics et Nvidia ont annoncé mardi 21 octobre un partenariat stratégique de plusieurs années, dans un communiqué commun diffusé à 7h30 heure de New York. Il était alors 20h30 à Séoul, et la Bourse coréenne avait déjà fermé. Le groupe fournira des substrats ABF pour les puces de calcul de Nvidia et pour les commutateurs réseau à haut débit qui relient ces puces dans les centres de données.
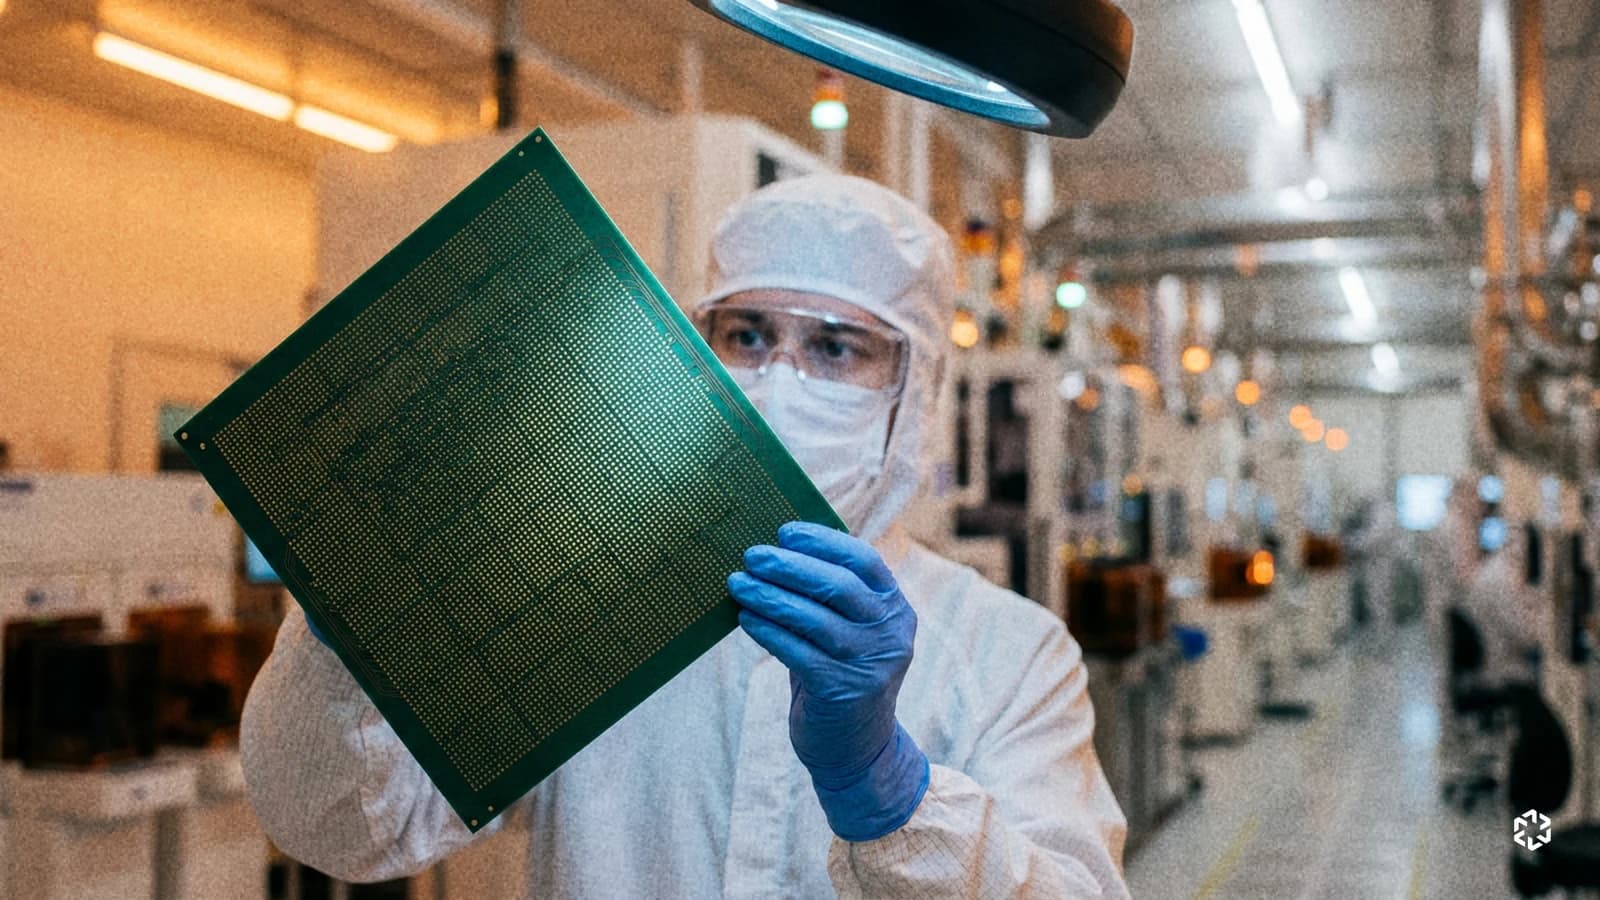
Samsung Electro-Mechanics, c'est la société qui fabrique les minuscules condensateurs et les modules photo logés dans les smartphones, et le support sur lequel une puce est posée avant d'être soudée. Ce support, le substrat ABF, est une plaque à plusieurs couches de film isolant qui relie la puce au reste de la carte électronique. Plus une puce est puissante, plus ce substrat est grand et difficile à produire.
Les deux groupes investiront ensemble dans des capacités de production dédiées, dans les usines de Sejong et de Busan, en Corée du Sud. D'ici 2028, la production réservée à Nvidia doit représenter une part importante des capacités annuelles de substrats de Samsung Electro-Mechanics. Les volumes de substrats livrés à Nvidia doivent progresser à un rythme annuel à deux chiffres, dès 2026.
Debora Shoquist, vice-présidente exécutive chargée des opérations de Nvidia, justifie l'accord par le rythme de construction des infrastructures d'IA, qui oblige le groupe à étendre ses capacités de fabrication dans le monde entier. Chang Duck-hyun, président et directeur général de Samsung Electro-Mechanics, met en avant le savoir-faire du groupe sur ces substrats et sur ses condensateurs.
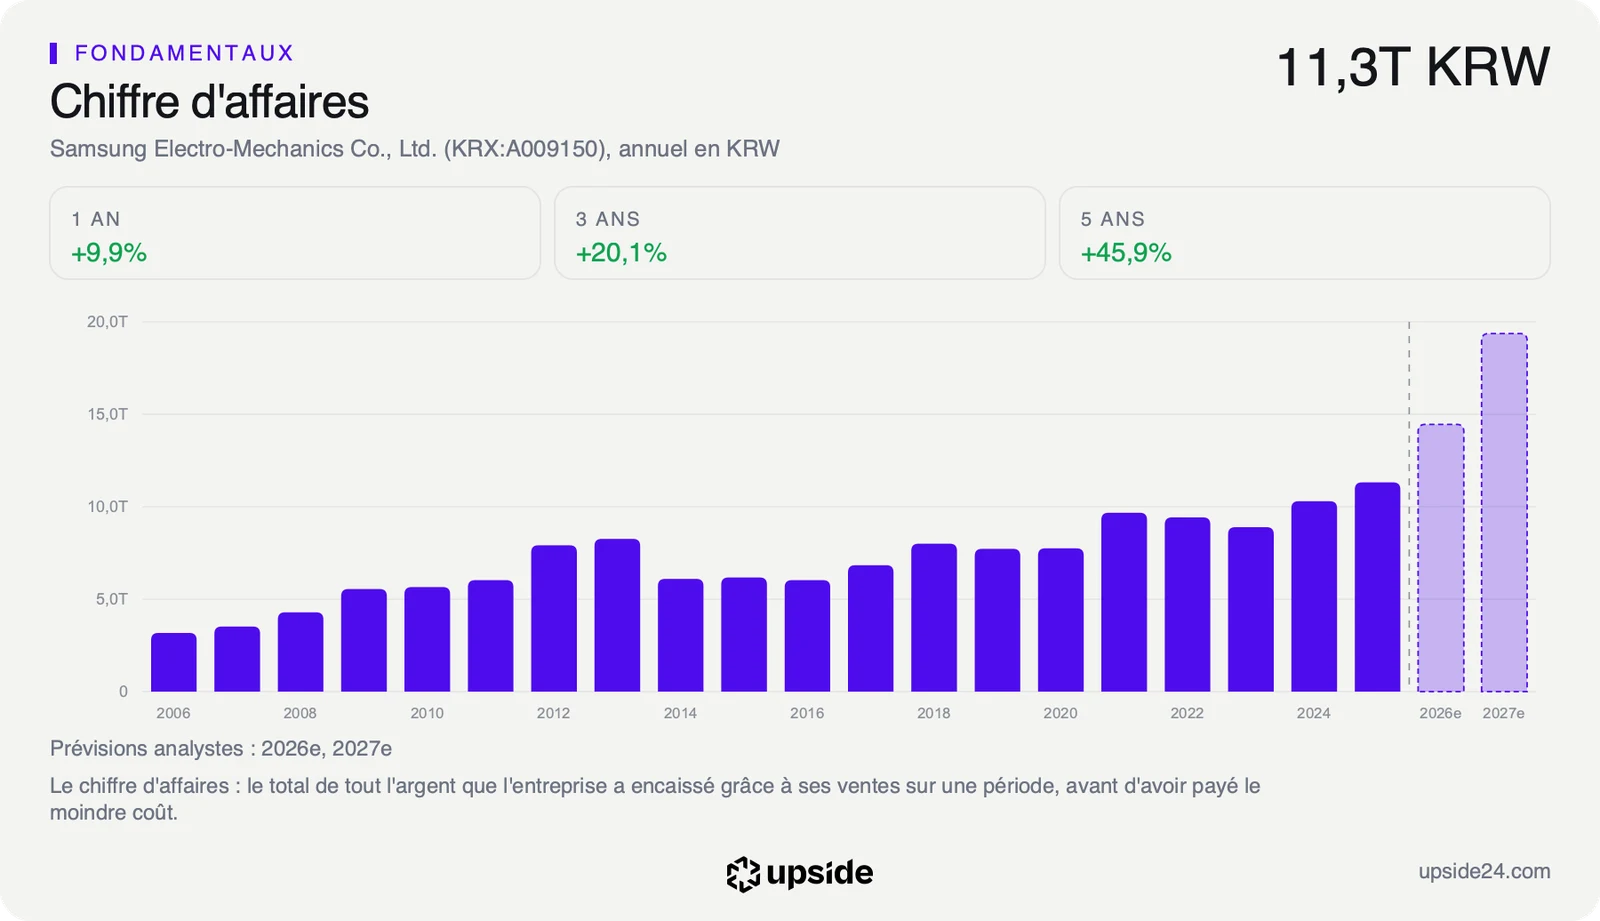
Le communiqué ne donne ni la valeur du contrat, ni les volumes, ni le montant investi. Impossible donc de le rapporter aux 8,74 milliards de dollars de chiffre d'affaires réalisés sur les douze derniers mois. Les comptes ne détaillent pas non plus le poids actuel des substrats dans les ventes.
Le groupe aborde ces investissements sans dette nette. Sa trésorerie de 2,33 milliards de dollars dépasse sa dette de 2,17 milliards, et son résultat d'exploitation couvre 13,47 fois ses charges d'intérêts. Il peut donc financer sa part des nouvelles lignes sans fragiliser son bilan, même si le montant de cette part reste inconnu.
Ce que le prix incorpore déjà
Un contrat de fourniture passe d'abord par les ventes. Il fait entrer un client de long terme dans l'activité substrats, et il rend plus solide la croissance que les analystes attendent déjà. Leur consensus prévoit un chiffre d'affaires en hausse d'environ 34% en 2027, après une année 2026 déjà en forte progression. L'accord ne crée pas cette prévision, il en sécurise une partie.
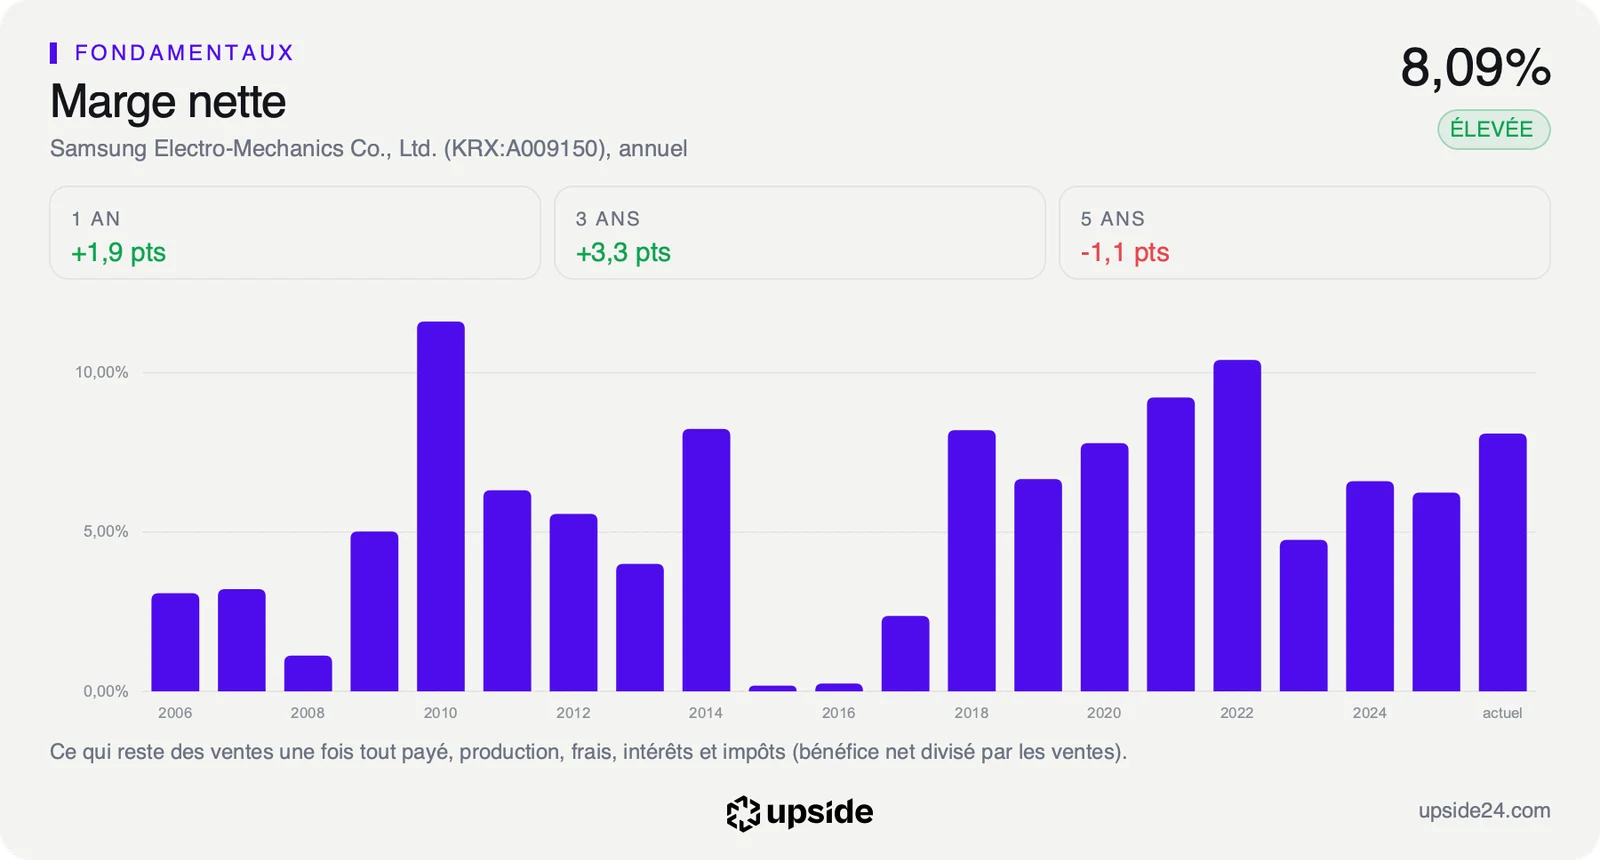
Le groupe transforme déjà mieux ses ventes en bénéfice que ses concurrents. Sa marge nette atteint 8,09%, c'est-à-dire 8,09 wons de bénéfice pour 100 wons de ventes, contre 6,39% pour la médiane des 362 sociétés de composants électroniques comparables. Cette marge reste sous les 10,40% de 2022, au précédent pic du cycle des composants.
Un substrat pour puce d'IA se vend plus cher qu'un substrat de téléphone, parce qu'il est plus grand et plus complexe. C'est le mécanisme par lequel ce type de contrat peut tirer la marge vers le haut. Le communiqué ne dit rien des prix, et cet effet reste une hypothèse, pas un chiffre publié.
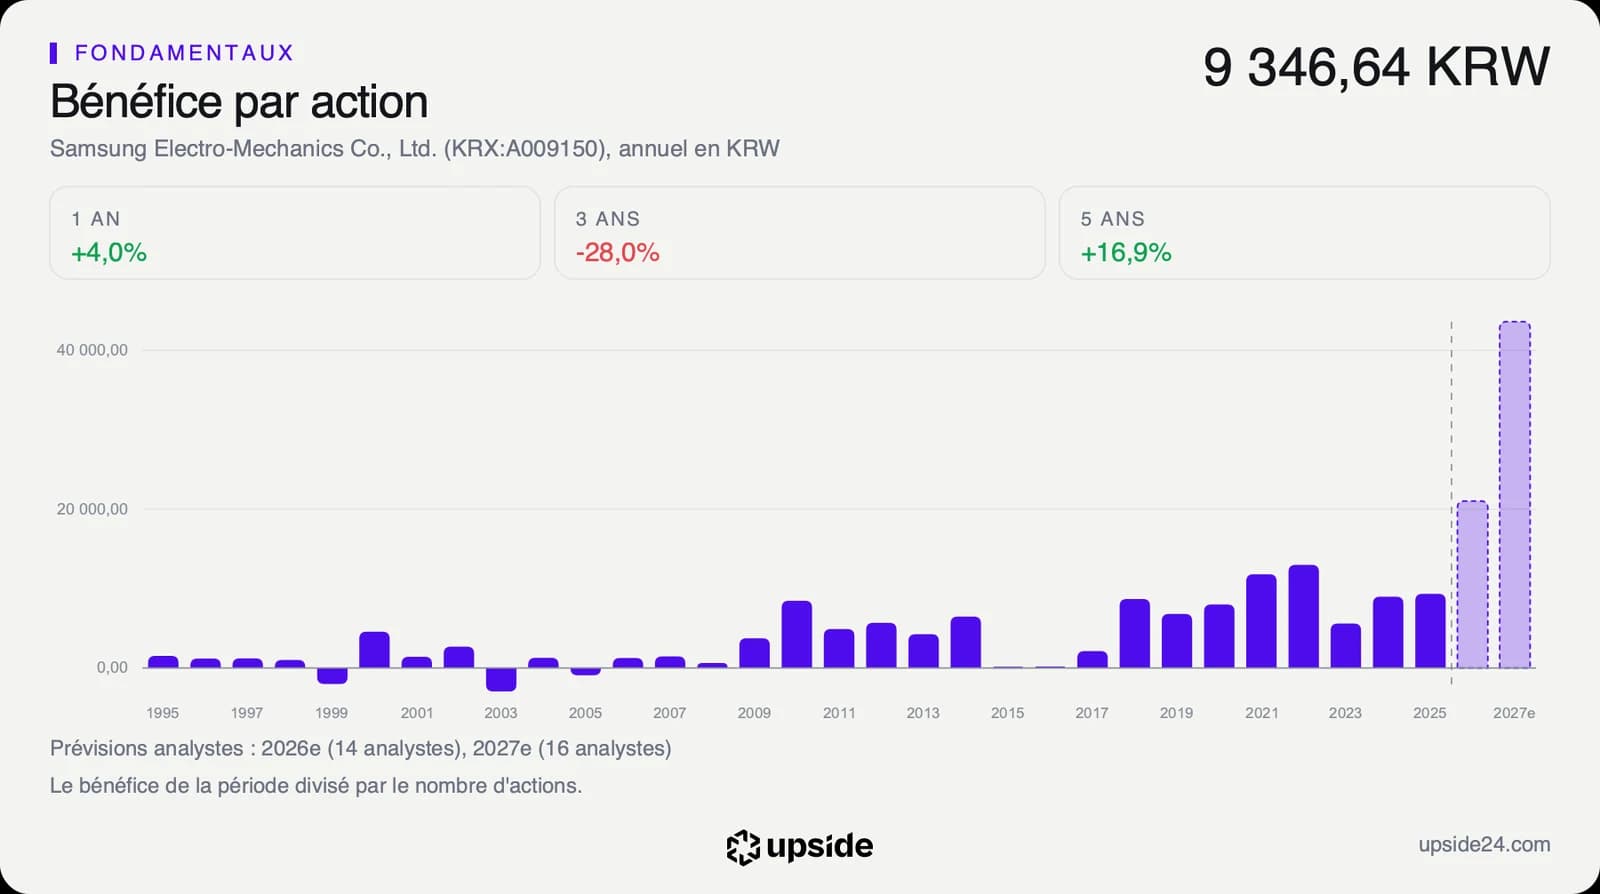
Le prix de l'action, lui, a déjà fait ce pari. Au cours du 21 octobre, le marché intègre une croissance du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, de près de 49% par an sur dix ans. Sur les cinq dernières années, le bénéfice par action de Samsung Electro-Mechanics a progressé de 3,17% par an.
L'écart entre les deux montre que l'acheteur ne rémunère pas l'entreprise telle qu'elle est, mais celle que les analystes décrivent pour 2027, avec des usines pleines et des clients comme Nvidia. Le contrat ne modifie pas cette hypothèse, il augmente la probabilité de l'atteindre.
Le free cash flow reste pour l'instant très faible, car le groupe investit lourdement dans ses usines. Les analystes l'attendent même négatif sur l'exercice 2026, et les capacités dédiées à Nvidia viendront s'ajouter à ce programme.
L'analyse complète de Samsung Electro-Mechanics détaille la rentabilité, le bilan et la valorisation face aux concurrents.
Ce que le marché en fait déjà
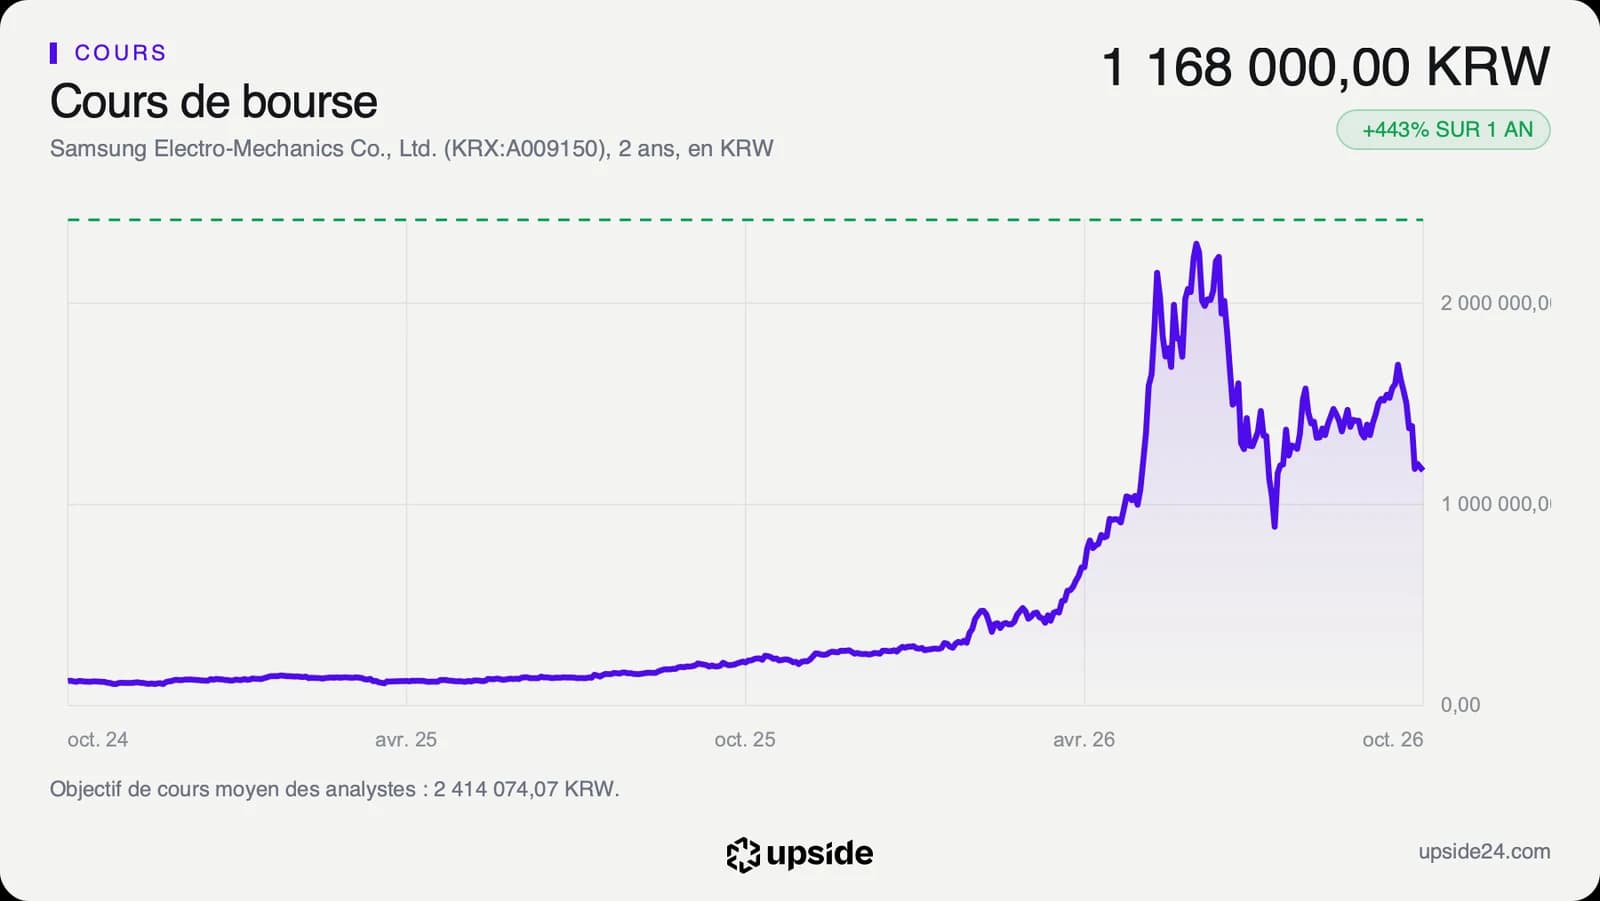
L'action a terminé la séance du mardi 21 octobre à 1 168 000 wons à Séoul, en hausse de 1,13%, avant la publication du communiqué. La réaction à l'accord ne se lira donc qu'à l'ouverture du mercredi 22 octobre.
Le titre a été multiplié par plus de cinq en douze mois, avec une hausse de 443,26%, porté par la demande de composants pour les serveurs d'IA. Il a touché 2 417 000 wons le 19 juin, avant de perdre 51,68% de cette valeur. Il évolue aujourd'hui 16,33% sous sa moyenne des cinquante dernières séances, mais encore 15,29% au-dessus de sa moyenne des deux cents dernières.
Même après cette chute, l'action se paie 54,61 fois les bénéfices attendus pour 2026, contre 23,07 fois pour la médiane de son secteur, soit plus du double. Rapporté aux bénéfices des douze derniers mois, ce multiple est plus élevé que 93% du temps sur les cinq dernières années. Il retombe à 26,78 fois sur les bénéfices attendus pour 2027.
Sur les 27 analystes qui suivent la valeur, 26 sont positifs, aucun n'est neutre et 1 est négatif. Leur objectif moyen ressort à environ 2,4 millions de wons, environ deux fois le cours actuel. La fourchette s'étend de 950 000 à 3 200 000 wons, et l'objectif le plus bas se situe sous le cours.
Les analystes ont relevé de 13,04% en 90 jours le bénéfice par action qu'ils attendent pour 2026. Le cours a pourtant baissé sur la même période. Le marché doute moins des bénéfices que du prix déjà payé pour eux, et c'est sur ce terrain que l'accord avec Nvidia sera jugé dans les prochaines séances.
Le point de bascule
Le prochain rendez-vous tombe le 28 octobre, avec les résultats du troisième trimestre. Les analystes attendent un bénéfice d'environ 6 150 wons par action, contre 4 178 wons au deuxième trimestre. Le chiffre d'affaires attendu, environ 3 815 milliards de wons, dépasserait les 3 457 milliards du deuxième trimestre. La direction pourrait y préciser le calendrier des capacités dédiées à Nvidia et leur coût.
Tant que le bénéfice trimestriel progresse vers ce rythme et que la prévision d'environ 43 600 wons par action pour 2027 tient, le multiple d'environ 27 fois les bénéfices de 2027 reste celui d'un groupe en pleine montée en charge. L'accord avec Nvidia donne alors de la visibilité à cette trajectoire sur plusieurs années.
Si le troisième trimestre déçoit ou que les investissements gonflent plus vite que prévu, l'action se paierait de nouveau sur ses bénéfices de 2026, à près de 55 fois. Le contrat n'apporterait alors qu'une promesse de volumes sans montant, face à des flux de trésorerie que les analystes attendent déjà négatifs sur l'exercice.