
AT&T (T), l'opérateur américain de téléphonie mobile et de fibre, a perdu 7,96% le 23 octobre après un article de Bloomberg sur les ambitions de SpaceX dans le mobile. Mais le cours supposait déjà une trésorerie en recul de 7,53% par an avant même cette séance.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Avantage concurrentiel, qualité de la demande |
Ce que Bloomberg a rapporté
Selon Bloomberg, dont l'information a été reprise le 22 octobre au soir par Reuters, SpaceX cherche à accéder à au moins 80 000 sites d'antennes aux États-Unis. Cela représente environ la moitié des 158 500 tours de téléphonie du pays. Le groupe d'Elon Musk discute notamment avec Crown Castle, une société qui loue de la place sur ses tours aux opérateurs. Les discussions porteraient sur la location d'emplacements, pas sur le rachat des tours.
AT&T, c'est l'un des trois grands réseaux mobiles américains, avec Verizon et T-Mobile, celui à qui une grande partie des Américains paie chaque mois son forfait de téléphone. Un quatrième réseau national viendrait chercher exactement ces clients. Les propriétaires de tours, eux, y gagneraient un locataire de plus, puisqu'ils louent leur place à tous les opérateurs.
Rien n'est signé, et SpaceX n'a pas commenté. Le cabinet TD Cowen estime qu'un réseau terrestre national coûterait plus de 80 milliards de dollars et demanderait des années. Cela représente près de quatre années des investissements qu'AT&T consacre à son propre réseau.
L'information prolonge le rachat de fréquences mobiles par SpaceX début octobre, qu'Upside analysait dans l'article du 11 octobre. Le 9 octobre, l'action AT&T avait déjà perdu 10,82% sur la séance.
Deux jours avant l'article de Bloomberg, AT&T publiait pourtant un bon trimestre. Le chiffre d'affaires a atteint 32,32 milliards de dollars, contre 30,71 milliards un an plus tôt. Le bénéfice par action ajusté de 0,65 dollar a dépassé les 0,60 attendus, et la direction a relevé sa prévision annuelle vers 2,40 dollars. L'action avait malgré tout reculé de 6,45% ce jour-là, avec 379 000 nouveaux abonnés mobiles contre 432 000 au trimestre précédent et une dépréciation de sa filiale mobile au Mexique.
Un prix qui suppose déjà le déclin
La menace porte sur l'avantage concurrentiel d'AT&T, celui d'un marché partagé entre trois réseaux. Il se lit dans sa marge opérationnelle, le résultat avant intérêts et impôts rapporté aux ventes, qui atteint 21,68% contre 15,66% pour la médiane des 103 opérateurs de télécommunications de son sous-secteur. Un quatrième acteur pèserait d'abord sur les prix des forfaits, donc sur cette marge.
La rentabilité du capital investi, ce que le groupe gagne pour chaque dollar placé dans ses antennes et ses câbles, ne dépasse pas 4,96% contre 5,47% pour la médiane. AT&T a donc peu de marge pour baisser ses prix sans abîmer ses résultats.
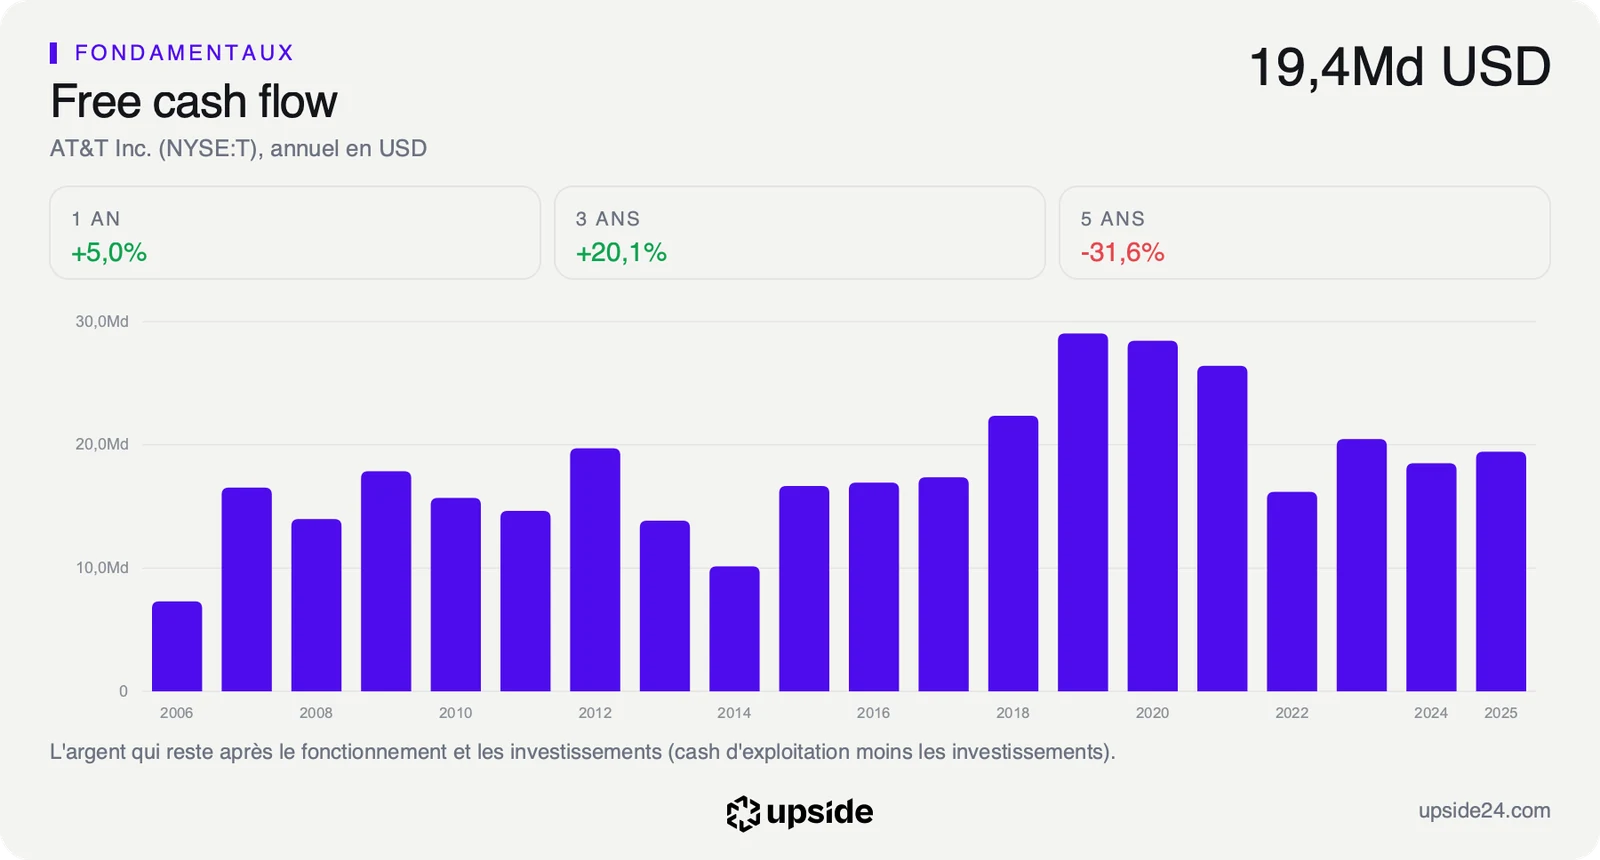
Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, donne un résultat rare. À la clôture du 23 octobre, le marché intègre un recul du free cash flow d'environ 7,5% par an sur dix ans.
Le free cash flow, c'est l'argent qui reste une fois payés le fonctionnement et les investissements. Il atteint 18,01 milliards de dollars sur douze mois, et les analystes l'attendent à environ 19,2 milliards l'an prochain. À ce rythme de recul, cet argent fondrait de plus de moitié en dix ans, alors qu'AT&T gagne encore des abonnés chaque trimestre.
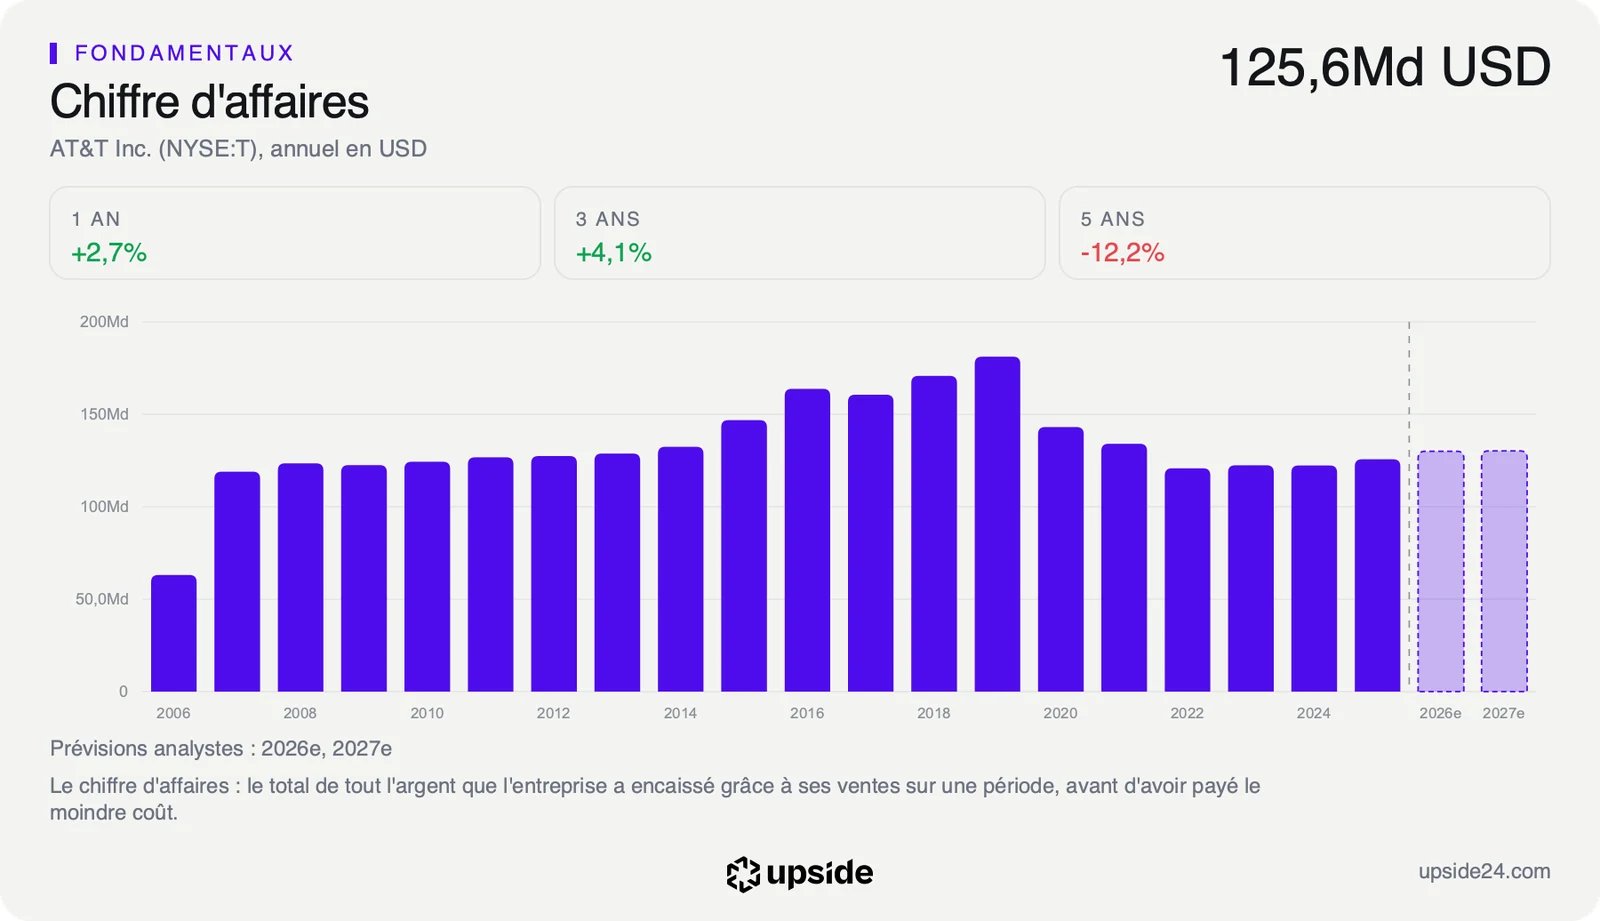
Les ventes progressent pourtant, avec un chiffre d'affaires en hausse de 5,25% sur un an contre 3,48% pour la médiane du sous-secteur. Le marché ne paie donc pas la croissance actuelle, il se protège contre celle qu'un nouvel entrant pourrait capter dans les années qui viennent.
Le prix anticipe donc une érosion que les comptes ne montrent pas encore. Un quatrième opérateur est précisément le scénario qui transformerait cette hypothèse en réalité, et c'est ce que la séance du 23 octobre a ajouté au dossier.
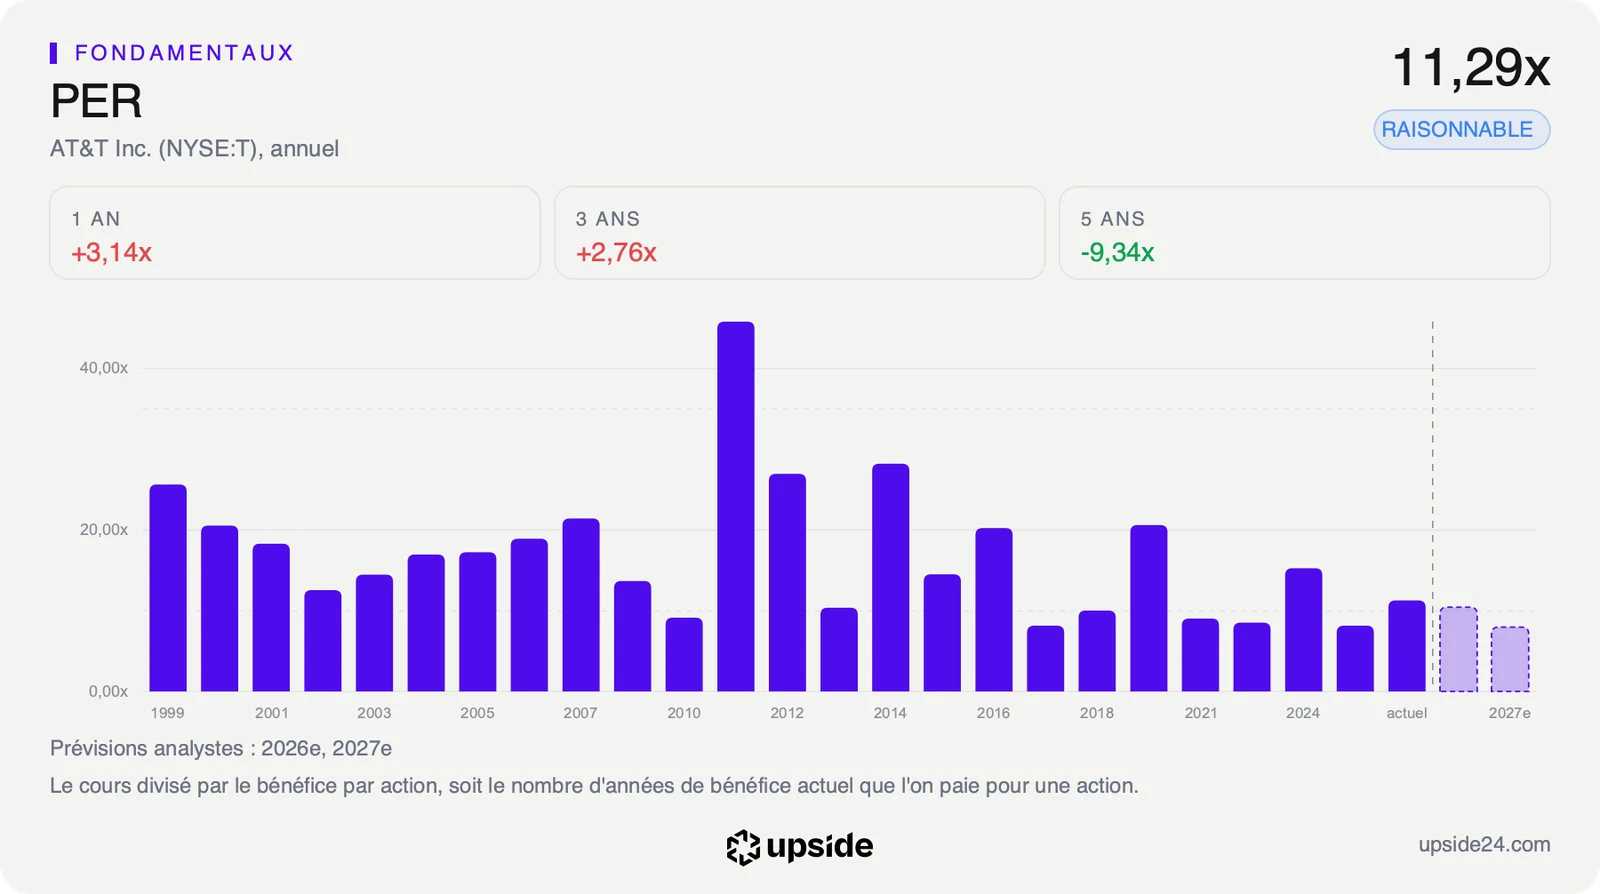
Le PER, le nombre d'années de bénéfice que l'acheteur paie d'avance, ressort à 11,29 fois les bénéfices des douze derniers mois, contre 15,71 pour la médiane du sous-secteur. Face à sa propre histoire, il se situe dans les 10% les plus faibles des cinq dernières années, c'est-à-dire que l'action a coûté plus cher neuf fois sur dix sur la période. Sur les bénéfices attendus, à 8,75 fois contre 8,35, AT&T se paie comme ses concurrents.
La comparaison complète avec les 103 sociétés du sous-secteur se trouve dans le rapport d'AT&T sur l'app Upside, ratio par ratio.
Ce que le marché en fait déjà
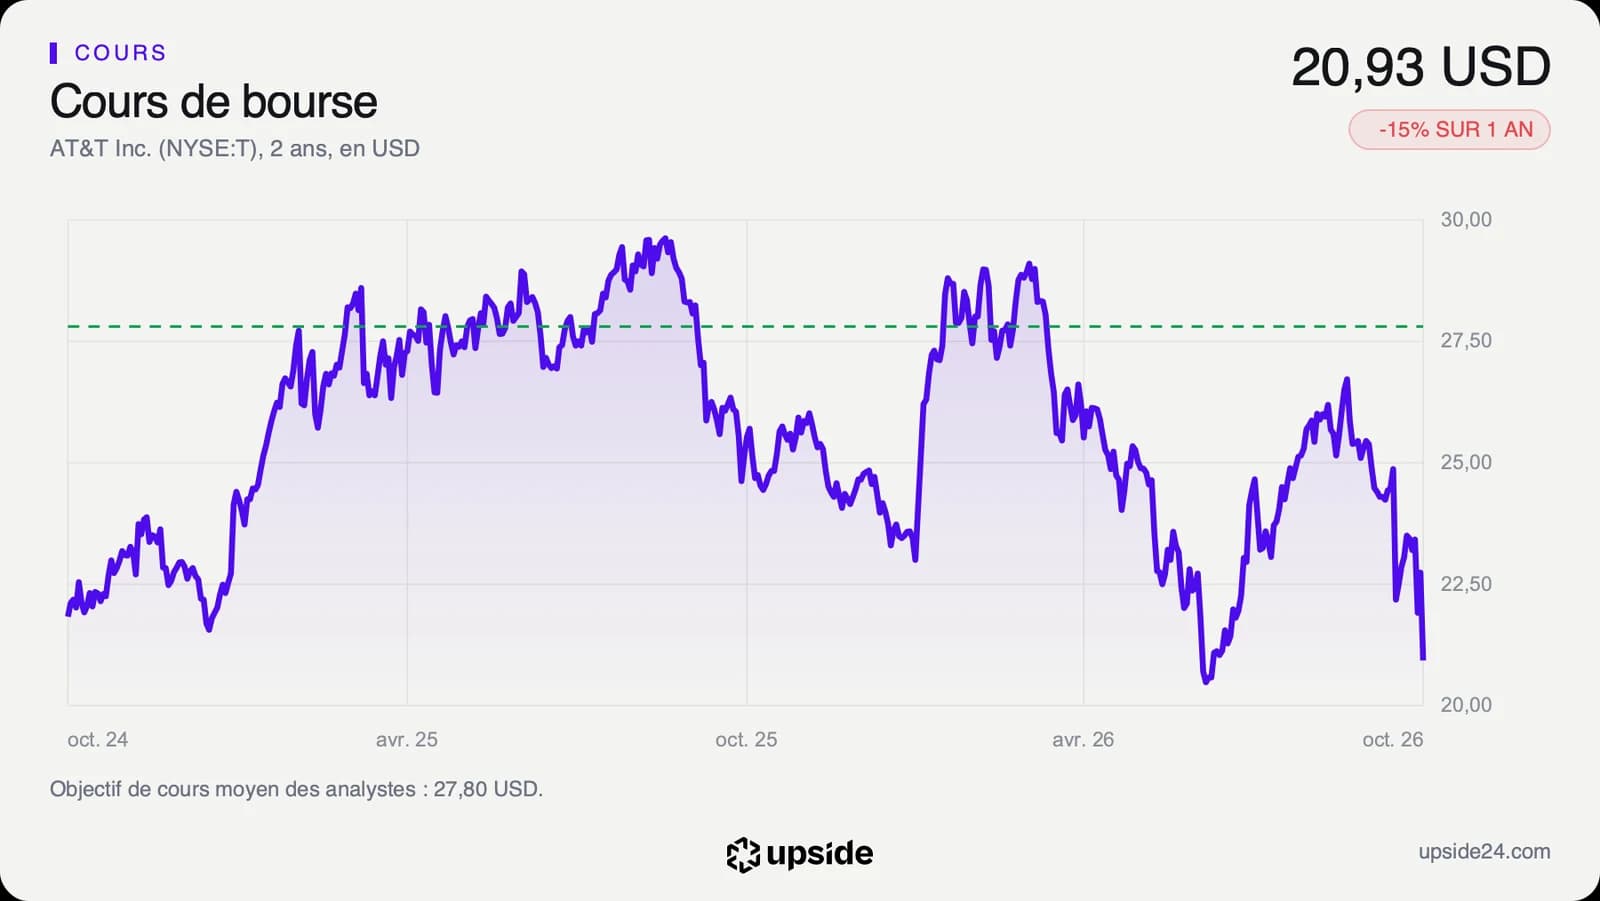
L'action AT&T a clôturé à 20,93 dollars le vendredi 23 octobre, en baisse de 7,96% sur la séance. Elle recule de 14,99% sur un an et de 15,74% depuis le 1er janvier, quand la médiane de son sous-secteur ne perd que 4,45% sur un an. Le titre cote 28,89% sous son plus haut des douze derniers mois, 29,435 dollars en séance, et tout près de son plus bas de 19,89 dollars.
La baisse du 23 octobre efface le rebond de 3,79% de la veille. Au cours de clôture, AT&T vaut environ 141 milliards de dollars en Bourse, moins que sa dette nette. Depuis le 8 octobre, veille du rachat de fréquences par SpaceX, l'action a perdu 15,84%.
Le cours évolue 16,47% sous sa moyenne des deux cents dernières séances, signe d'une tendance de fond orientée à la baisse. L'indice de force relative sur quatorze séances compare la vigueur des hausses à celle des baisses, sur une échelle de 0 à 100. Il ressort à 31,14, juste au-dessus du seuil de 30 qui signale un excès de ventes.
Sur les 24 analystes qui suivent la valeur, 14 sont positifs, 9 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 28 dollars, avec des cibles qui vont de 20 à 34 dollars. Cet objectif est celui du consensus et il laisse environ 33% de hausse, mais il précède pour l'essentiel la séance du 23 octobre. La cible la plus basse, à 20 dollars, se situe déjà sous le cours de clôture.
Ces mêmes analystes ont relevé de 2,58% en trois mois le bénéfice par action attendu cette année, à environ 2,40 dollars. Le dividende rapporte 5,3% au cours actuel, contre 3,82% pour la médiane du sous-secteur. La chute du cours a fait monter ce rendement sans que le montant versé change.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue vers le 27 janvier 2027. Le nombre de nouveaux abonnés mobiles et le taux de résiliation, à 0,92% au troisième trimestre contre 0,86% au trimestre précédent, montreront si la menace commence à se lire chez les clients. Une première location d'antennes signée par SpaceX serait l'autre signal à suivre.
Tant que le free cash flow reste autour de 18 milliards de dollars et que la résiliation reste sous 1% par mois, le prix suppose un déclin que les comptes ne confirment pas. Le PER de 11,29 fois paie alors un groupe qui croît encore, avec un dividende financé par sa trésorerie. Sur douze mois, AT&T a versé 7,94 milliards de dollars de dividendes et racheté 9,30 milliards d'actions.
Si SpaceX signe ses premières locations et que la résiliation dépasse 1%, l'hypothèse de recul d'environ 7,5% par an deviendrait un scénario plausible. La dette nette de 166,99 milliards de dollars laisserait alors peu de place pour baisser les prix sans toucher au dividende ou aux rachats d'actions.