
Siemens (SIE) a remporté face à Hitachi la commande de 30 trains à grande vitesse de l'opérateur espagnol Renfe, pour 1 218 millions d'euros. Mais l'action se paie déjà près de deux fois plus cher que ses concurrents, un prix qu'un contrat de cette taille ne suffit pas à porter.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, carnet de commandes |
Ce que Renfe a commandé
Le conseil d'administration de Renfe a attribué le mardi 27 octobre à Siemens Mobility la fourniture de 30 trains Velaro Novo, avec une option sur 10 rames de plus. Le contrat atteint 1 218 millions d'euros hors TVA, maintenance comprise, selon El Independiente et elDiario.es. Il s'agit du plus gros contrat de l'histoire de l'opérateur ferroviaire public espagnol.
Siemens fabrique les automatismes qui pilotent les usines, les équipements des réseaux électriques et des bâtiments, ainsi que des trains. Ses Velaro roulent déjà en Espagne sous le nom de série 103, sur les lignes à grande vitesse de Renfe. Le Velaro Novo en est l'évolution, avec un système de batteries qui permet de déplacer la rame en cas d'incident sur la ligne.
Le Velaro Novo roulera à 350 km/h avec 520 places réparties sur sept voitures. Les cinq premières rames doivent arriver sous 40 mois, vers le printemps 2030. La dernière est attendue sous 62 mois, au début de 2032. Renfe a placé la capacité du fabricant à tenir ses délais parmi ses critères de choix.
La commande tombe alors que Renfe affronte sur ses lignes deux concurrents privés, Iryo et Ouigo. La veille de la décision, le ministre des Transports Óscar Puente avait évoqué un besoin urgent de trains à grande vitesse, selon elDiario.es. L'opérateur public a donc privilégié un modèle déjà éprouvé sur son réseau.
Hitachi présentait son train ETR1000 face au Velaro Novo. Alstom avait renoncé à concourir, selon BFM Business. Les montants viennent de la presse espagnole, qui cite Renfe. Le prix ne sépare pas les trains de leur maintenance, dont la durée n'a pas été publiée.
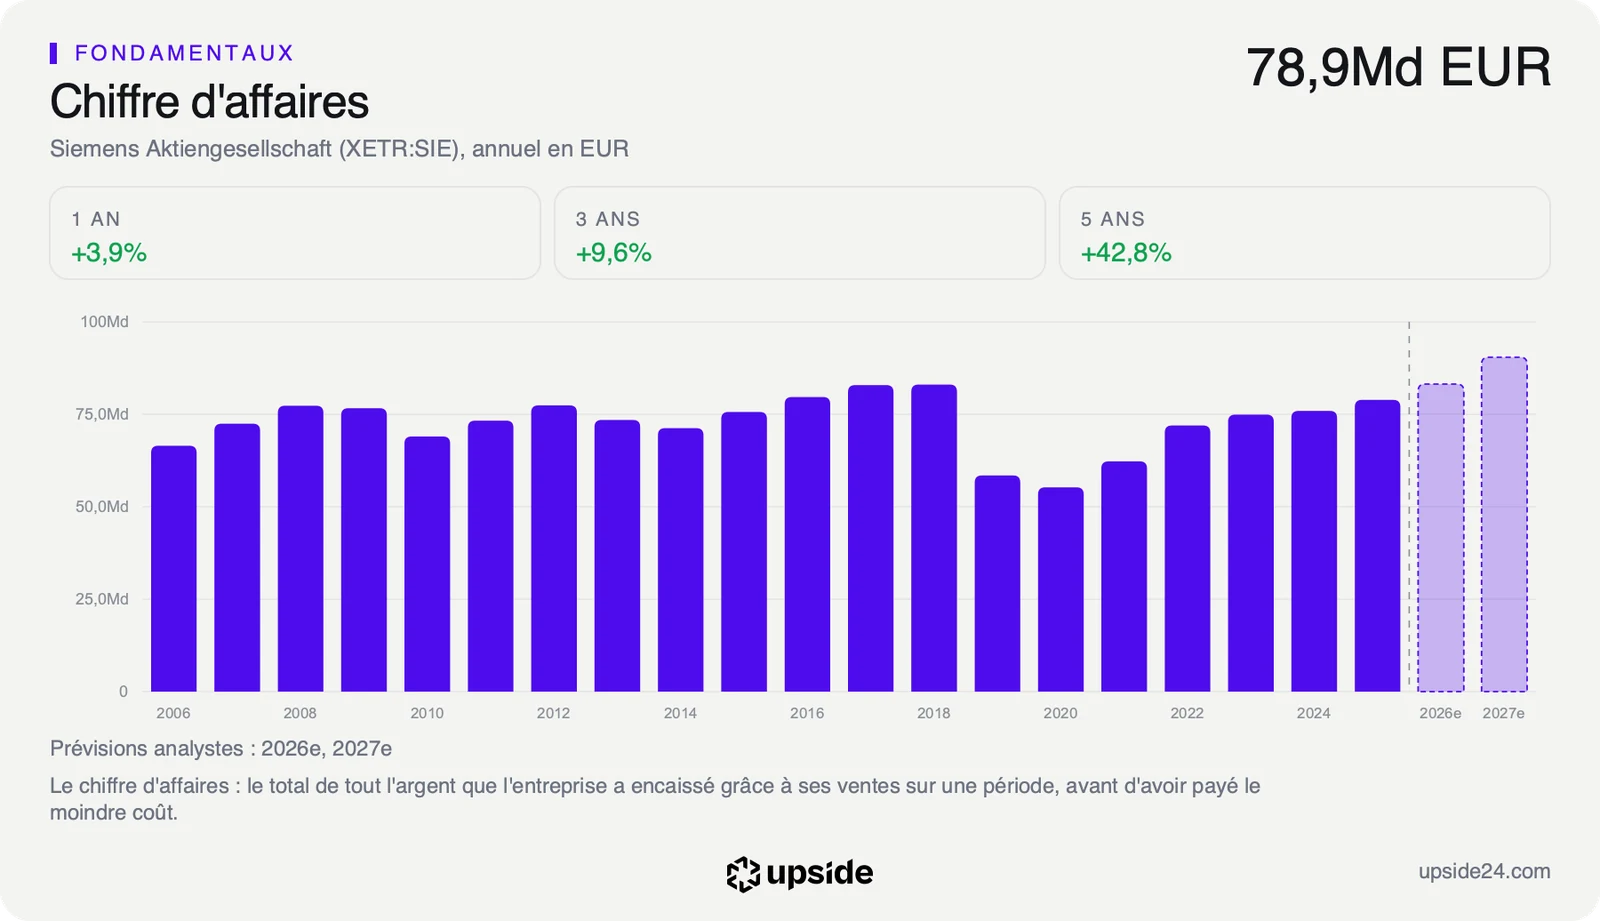
Les 1 218 millions d'euros représentent environ 1,5% du chiffre d'affaires annuel de Siemens, qui atteint 81 116 millions d'euros sur 12 mois. Avec l'option, l'ensemble monterait à 1 777 millions d'euros, soit environ 2,2%. Ces revenus s'étaleront en outre sur plus de cinq ans de livraisons.
Ce que le prix incorpore déjà
Une commande de trains nourrit d'abord le carnet de commandes, la liste des ventes signées mais pas encore facturées. Elle n'entre dans le chiffre d'affaires qu'au fil de la fabrication et des livraisons, jusqu'en 2032 pour Renfe.
Le chiffre d'affaires de Siemens progresse de 7,31% sur un an, contre 8,69% pour la médiane des 114 conglomérats industriels de son sous-secteur. Une commande étalée sur plus de cinq ans ajoute de la visibilité à ce rythme sans le relever. Mobility n'est en effet qu'une des cinq divisions du groupe, à côté de l'industrie numérique, des infrastructures, de la santé avec Siemens Healthineers et des services financiers.
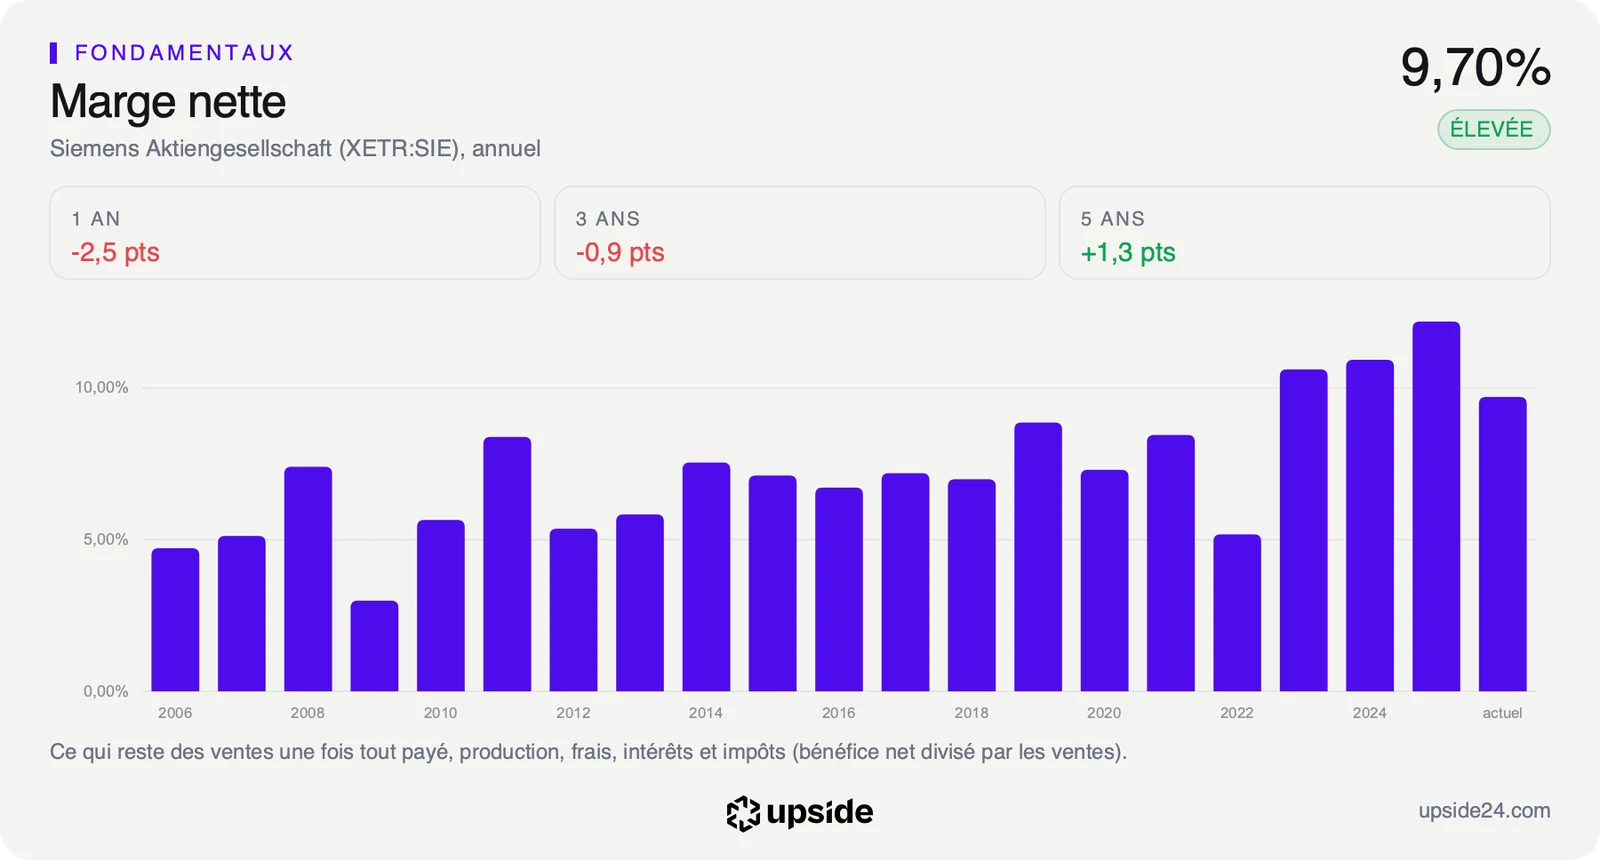
La marge nette, la part des ventes qui reste en bénéfice une fois tout payé, atteint 9,70% sur 12 mois contre 7,74% pour la médiane du sous-secteur. Sur un contrat ferroviaire, elle dépend surtout du respect des délais et des coûts de fabrication. Le respect des délais figure justement parmi les critères que Renfe a mis en avant.
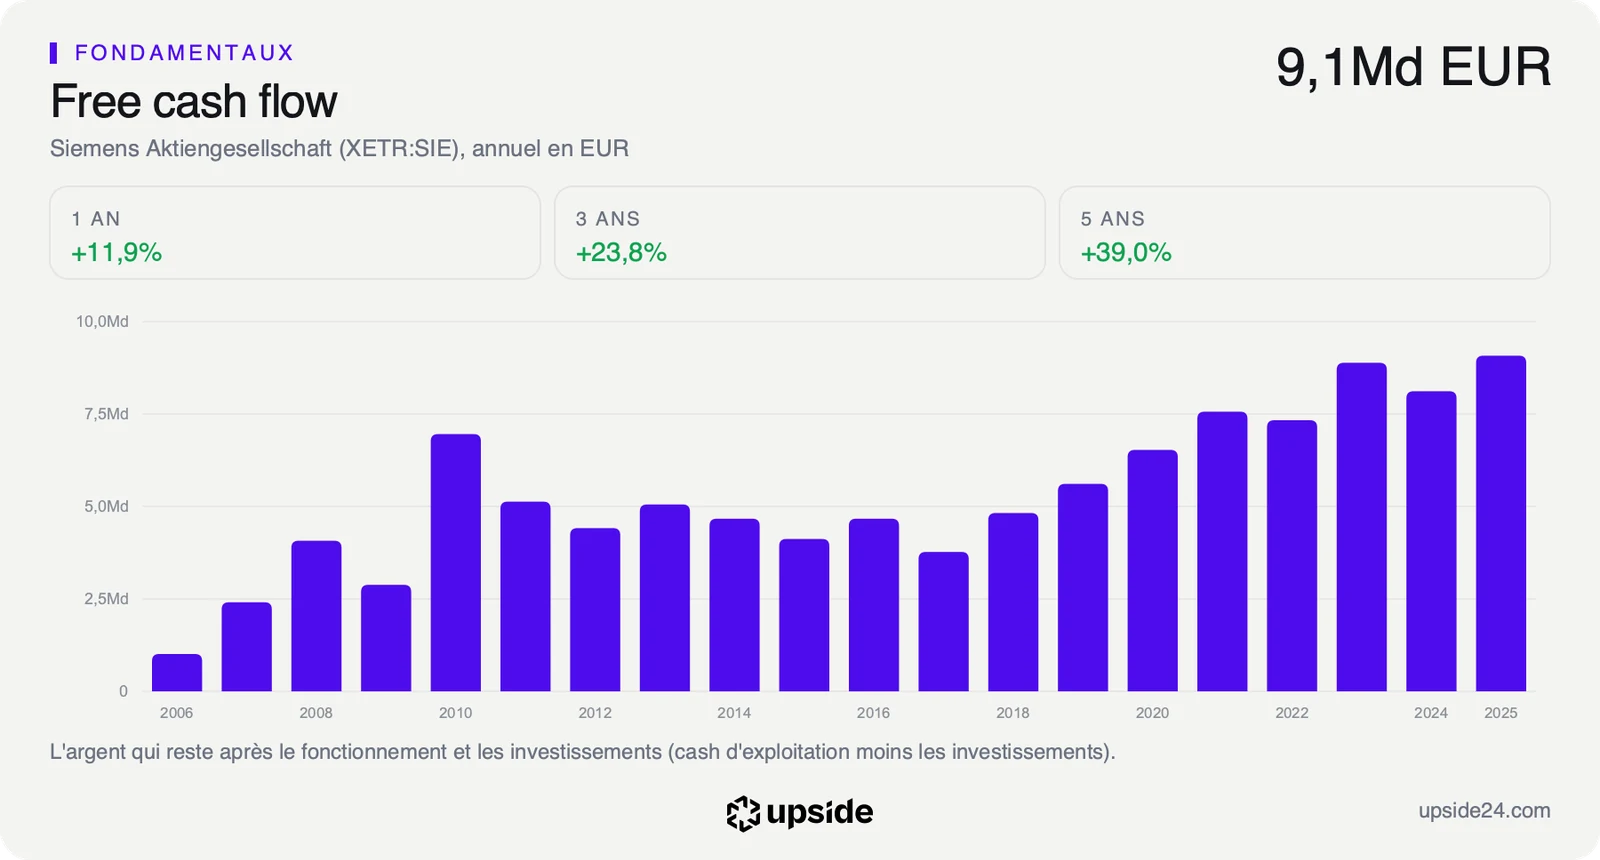
Au cours du 28 octobre, le marché intègre une croissance du free cash flow d'environ 5% par an pendant dix ans. Le free cash flow désigne l'argent qui reste une fois les dépenses courantes et les investissements payés. Le bénéfice par action de Siemens a progressé de 19,68% par an sur les cinq dernières années. Le prix demande donc au groupe bien moins que son rythme passé. Les investisseurs paient surtout la régularité des résultats, que chaque contrat livré dans les délais conforte.
Le contrat Renfe joue sur la crédibilité de la division ferroviaire plus que sur les comptes du groupe. Siemens doit déjà livrer dix Velaro Novo au vietnamien VinSpeed et dix trains à Brightline West aux États-Unis, selon les références citées par Renfe. Une série de contrats de ce type finit par remplir le carnet de commandes pour plusieurs années. La note de Siemens et son prix face à ses concurrents montrent ce que le marché paie aujourd'hui pour cette visibilité.
Ce que le marché en fait déjà
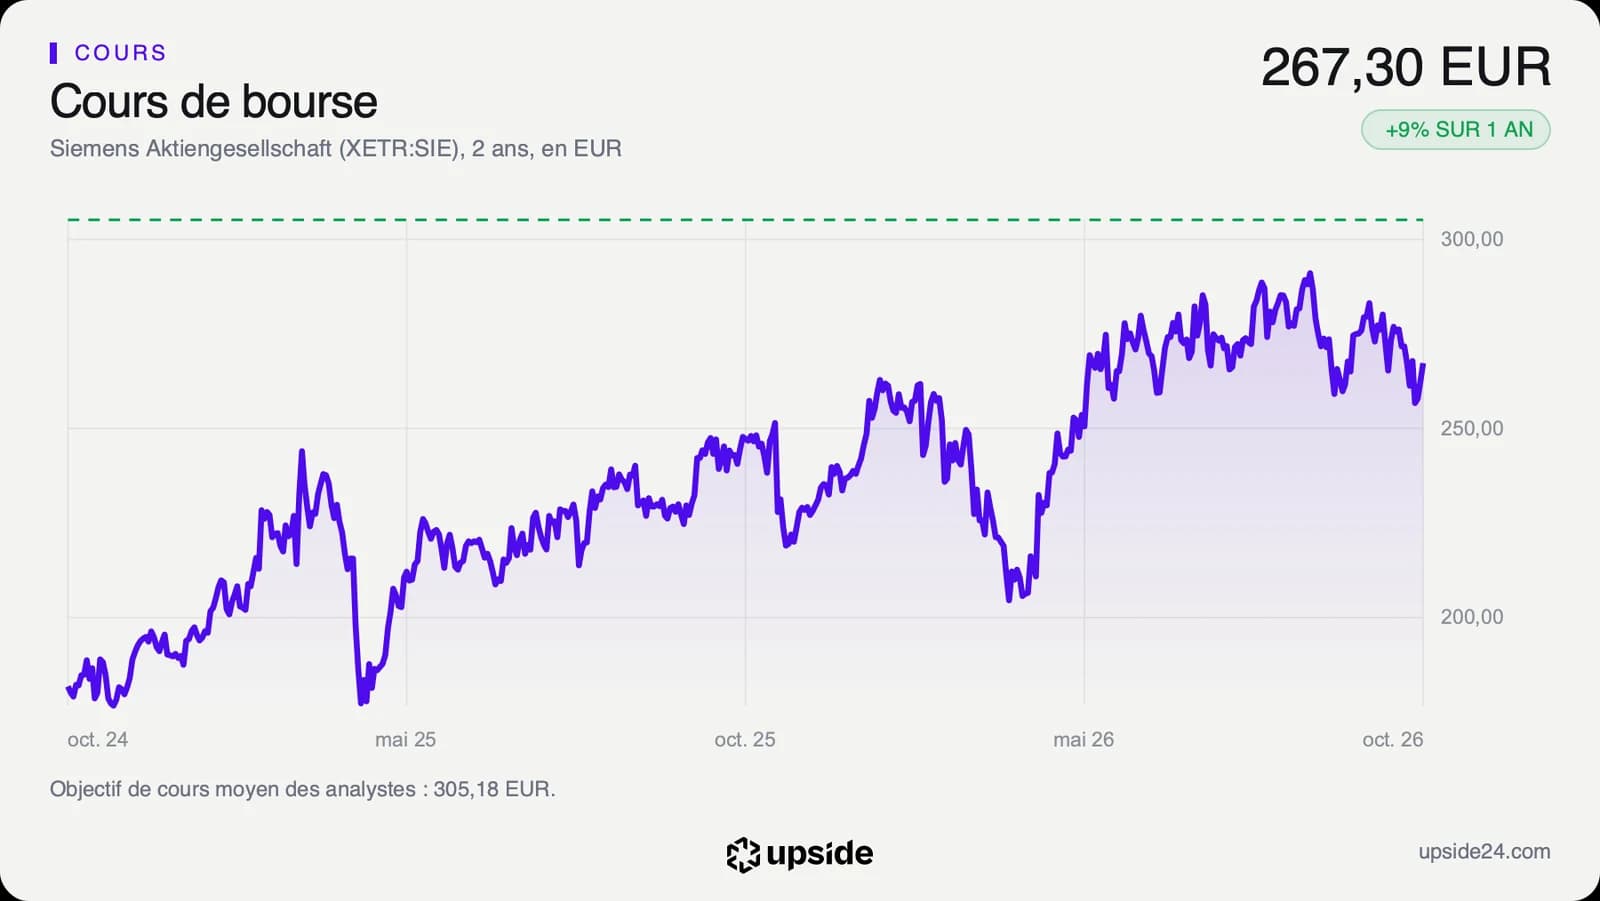
L'action Siemens cotait 267,30 euros ce mercredi 28 octobre vers 12h45 à Francfort, en hausse de 0,41% sur la clôture de la veille. Le titre avait pris 1,84% le mardi 27 octobre, le jour où Renfe a fait connaître son choix. Il gagne 8,55% en un an depuis une clôture à 246,25 euros le 28 octobre 2025. Il reste 8,36% sous son plus haut annuel de 291,70 euros.
Sur un an, le titre a évolué entre 198 et 291,70 euros. Le cours actuel se situe donc dans le haut de cette fourchette, sans toucher son sommet.
Le cours évolue 3,12% au-dessus de sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse. Cette moyenne monte depuis trois mois. L'indice de force relative, qui mesure la vitesse des derniers mouvements sur une échelle de 0 à 100, se tient à 47,89, un niveau neutre.
Le PER rapporte le cours au bénéfice annuel et dit combien d'années de bénéfice coûte une action. Il atteint 26,41 fois les bénéfices publiés, contre 13,43 pour la médiane de son sous-secteur, soit près de deux fois le prix du conglomérat type. Sur les bénéfices attendus, il descend à 23,61 fois contre 17,80 pour cette même médiane. Ce PER dépasse son niveau d'environ deux tiers du temps sur les cinq dernières années.
Sur les 25 analystes qui suivent la valeur, 16 sont positifs avec 7 neutres et 2 négatifs. Leur objectif moyen ressort à environ 305 euros, soit un potentiel d'environ 14%. Leurs cibles vont de 240 à 345 euros. La plus basse se situe sous le cours actuel. Cet écart de plus de 100 euros montre des lectures très différentes du prix que mérite le groupe.
Le point de bascule
Siemens publie le 12 novembre les comptes annuels de son exercice clos le 30 septembre. L'indicateur à surveiller est la marge nette. Elle est revenue à 9,70% sur les 12 derniers mois après 12,19% sur l'exercice 2025. Le commentaire sur les prises de commandes de Mobility dira aussi si Renfe ouvre une série de contrats. Les investisseurs regarderont enfin ce que la direction prévoit pour l'exercice en cours, qui fixe le cap des marges.
Tant que la marge nette reste au-dessus de 9,70% et que les ventes progressent autour de 7,31% par an, le multiple de 23,61 fois les bénéfices attendus reste adossé à une rentabilité supérieure à celle de ses concurrents. Les commandes comme celle de Renfe y ajoutent de la visibilité sur les ventes de la fin de la décennie.
Si la marge nette retombait vers les 7,74% de la médiane du sous-secteur, ce multiple paierait une rentabilité devenue ordinaire. L'écart avec les 17,80 fois de ses concurrents deviendrait alors difficile à défendre, quel que soit le nombre de trains vendus.