
Saint-Gobain (SGO), le fabricant des plaques de plâtre Placo, des isolants Isover et des mortiers Weber, a publié 11,6 milliards d'euros de ventes au troisième trimestre et confirmé son objectif de marge pour 2026. Son action reste pourtant dans le bas de sa fourchette annuelle.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Des ventes portées par les prix plus que par les chantiers
Le 27 octobre après la clôture, Saint-Gobain a publié un chiffre d'affaires de 11 624 millions d'euros pour le troisième trimestre, contre 11 424 millions un an plus tôt. La hausse atteint 1,8%. À périmètre et changes constants, c'est-à-dire sans les sociétés achetées ou vendues ni l'effet des devises, la croissance ressort à 2,5%.
Le groupe a vendu 3,2% plus cher en moyenne, mais il a écoulé 0,7% de volumes en moins. Pour un fabricant de matériaux, les volumes mesurent l'activité réelle des chantiers. Ils reculent encore.
L'Asie-Pacifique tire l'ensemble avec 8,0% de croissance, portée par l'Inde. L'Europe progresse de 2,5% et la France de seulement 0,8%, sur un marché de la rénovation freiné par la prudence des ménages. Les Amériques n'avancent que de 0,6%, l'Amérique du Nord restant faible dans la toiture et la maison neuve.
La chimie de la construction, qui regroupe les adjuvants pour béton, les mortiers et les produits d'étanchéité, progresse de 6,3% sur le trimestre. C'est le métier que le groupe renforce par ses rachats. Il a annoncé 17 acquisitions depuis janvier, pour 3,3 milliards d'euros de chiffre d'affaires, dont Xypex et D.S. Brown en Amérique du Nord.
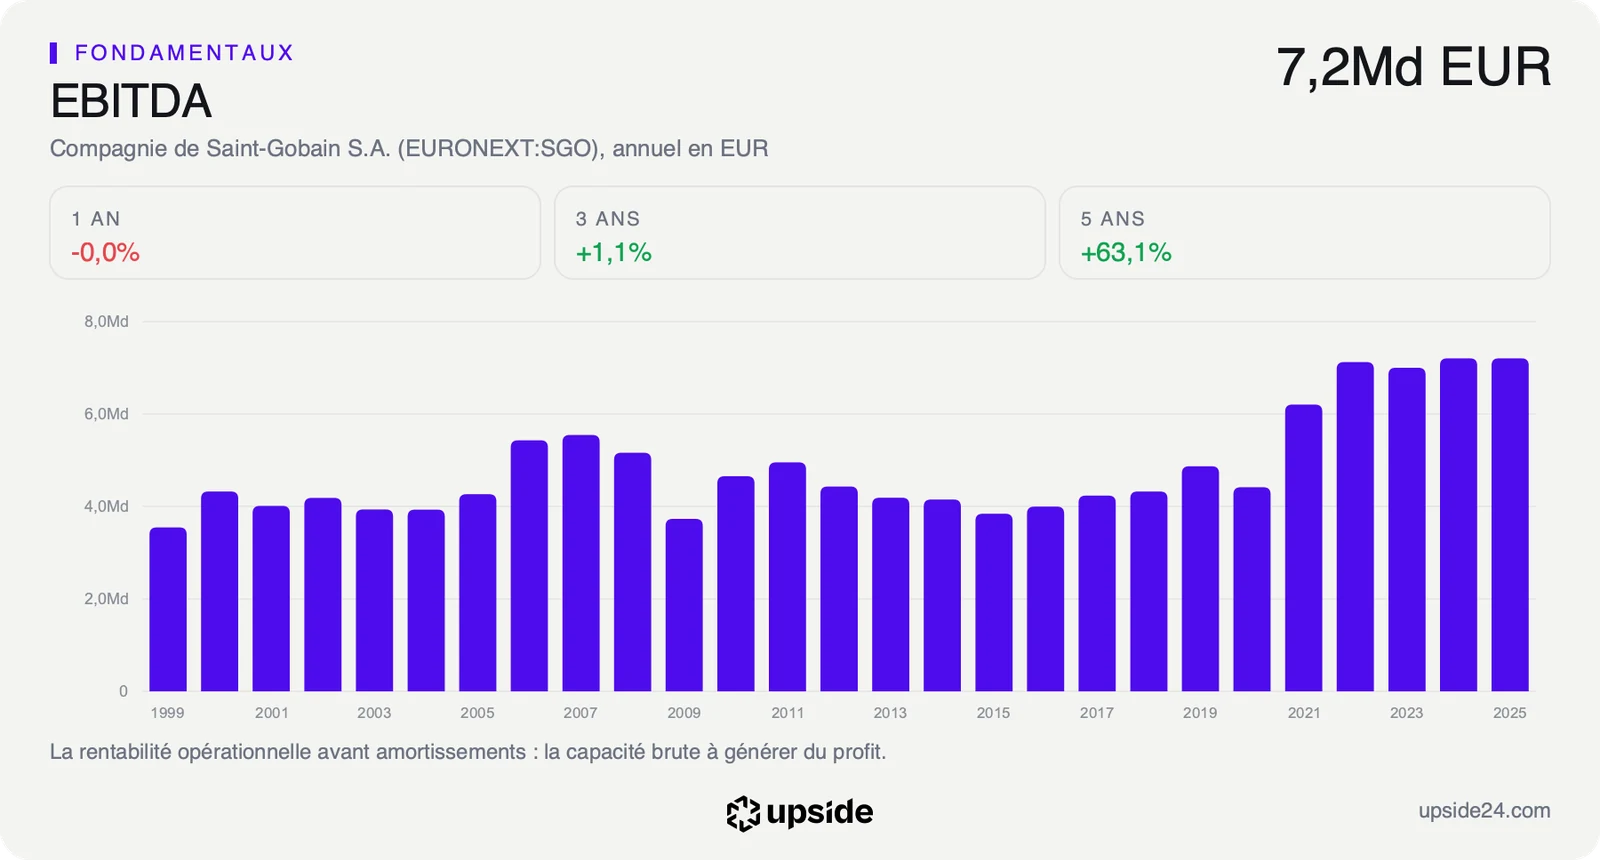
Le groupe confirme une marge d'EBITDA supérieure à 15% pour 2026. L'EBITDA est le résultat d'exploitation avant amortissements, ce que l'activité rapporte avant de compter l'usure des usines. Saint-Gobain prévoit aussi une croissance à données comparables au second semestre. Upside avait relevé fin août que le marché n'attendait aucune reprise.
Ce que le prix incorpore déjà
À 67,18 euros, l'action vaut 12,45 fois ses bénéfices des 12 derniers mois. Ce PER, le prix de l'action divisé par le bénéfice par action, se compare aux 22,46 fois de la médiane des 159 sociétés de produits de construction. Face à sa propre histoire, il se situe au 36e centile de ses cinq dernières années, donc moins cher que 64% du temps sur la période.
Au cours actuel, le prix suppose que le free cash flow, l'argent qui reste dans les caisses une fois l'activité et les investissements payés, recule d'environ 4% par an pendant 10 ans. Fin août, il ne supposait qu'un recul d'environ 2% par an. Le marché a donc durci son hypothèse en deux mois.
Saint-Gobain est pourtant bénéficiaire depuis 20 ans d'affilée et a dégagé 3,38 milliards d'euros de trésorerie disponible sur 12 mois. Rapportée à sa valeur en Bourse, cette trésorerie représente un rendement de 10,18% par an, contre 4,79% pour la médiane du secteur. Pour 100 euros d'actions, le groupe génère environ 10 euros de trésorerie libre chaque année.
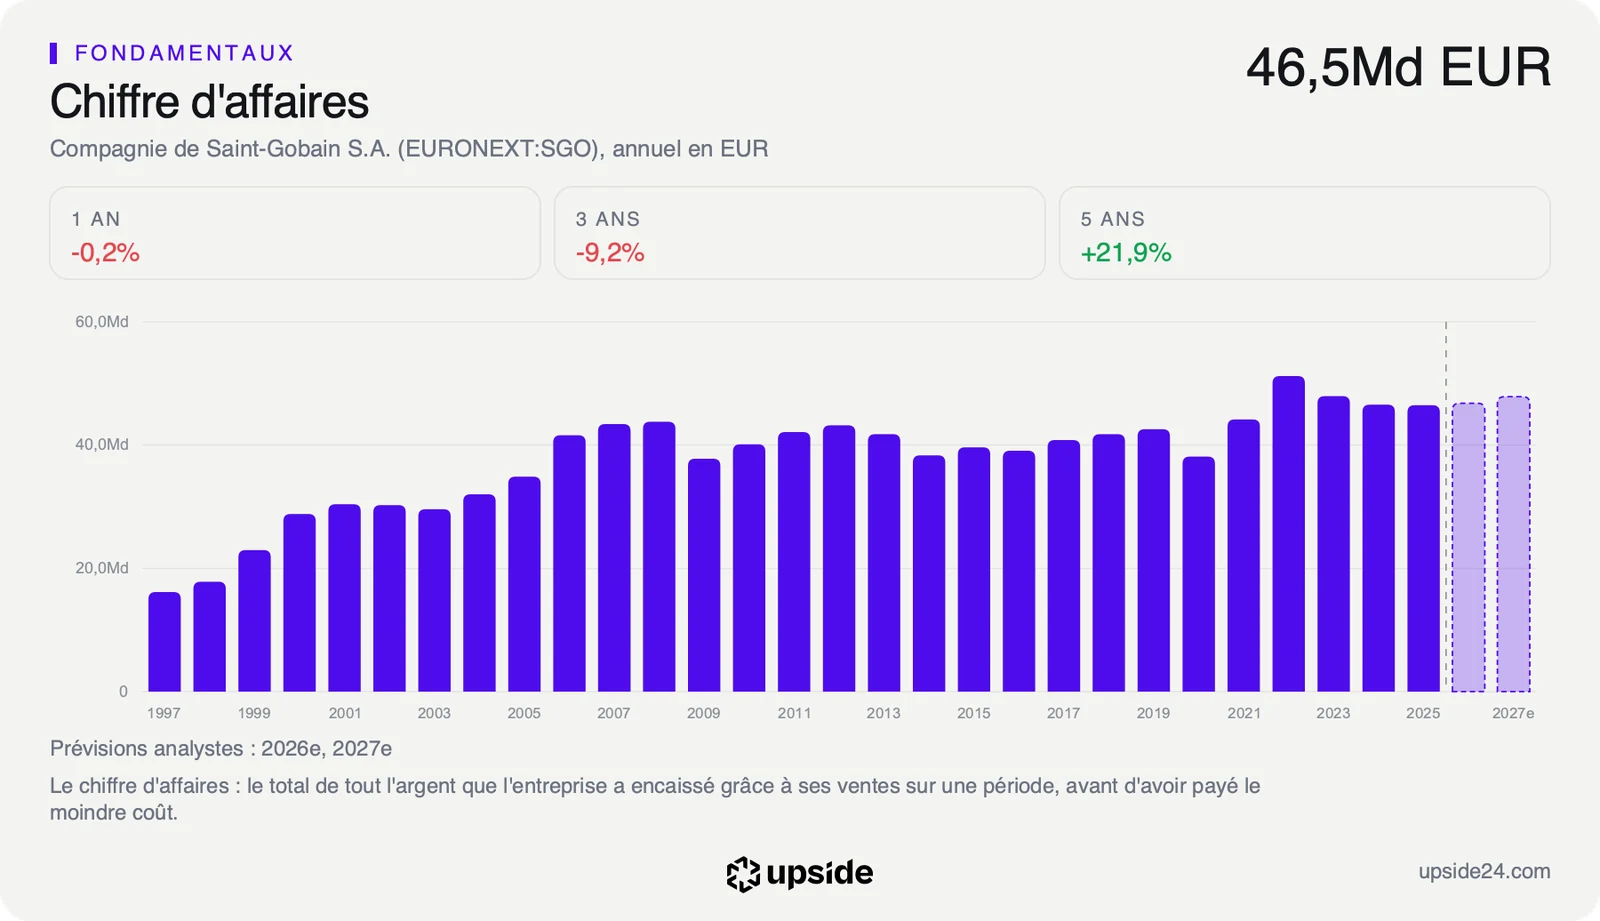
Ce que le prix redoute se lit dans les ventes. Le chiffre d'affaires des 12 derniers mois recule de 1,10% sur un an, quand la médiane du secteur progresse de 3,25%. Sur trois exercices, il a reculé de 9,21%, en partie sous l'effet des cessions. Le marché paie donc Saint-Gobain comme un groupe qui rétrécit, alors qu'une part de ce recul vient de ventes d'activités choisies.
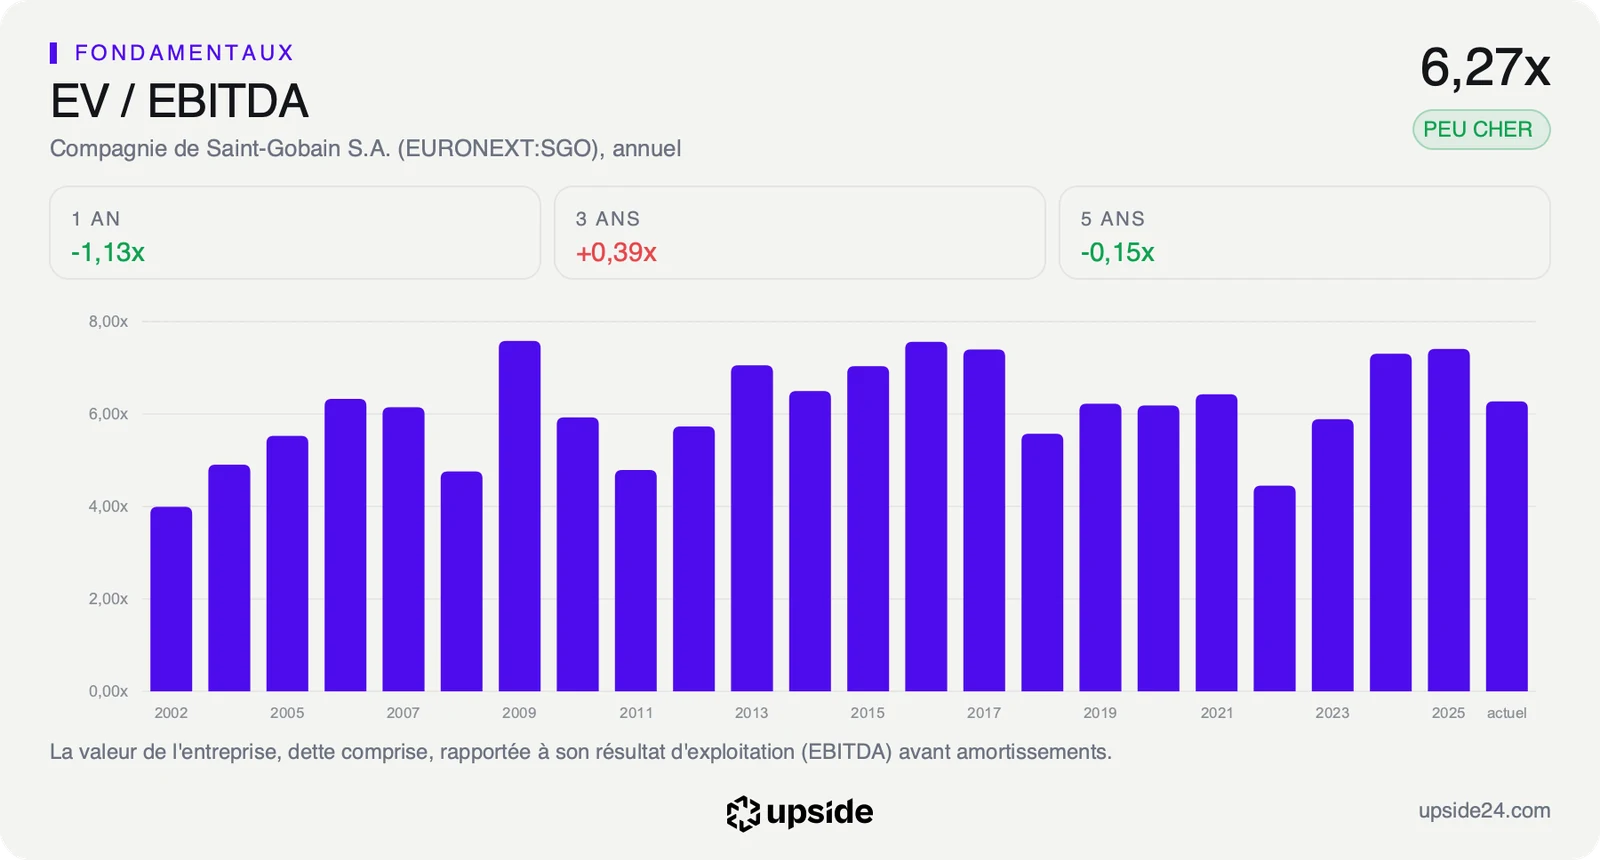
La valeur d'entreprise, qui ajoute la dette au prix des actions, représente 6,27 fois l'excédent brut d'exploitation, contre 11,99 fois pour la médiane du secteur.
La note de Saint-Gobain et son prix face à ses concurrents se lisent dans son rapport sur l'app Upside.
Ce que le marché en fait déjà
Le 28 octobre en séance, l'action recule de 0,83% à 67,28 euros, après quatre séances de hausse. Selon Boursorama, le chiffre d'affaires dépasse le consensus de 0,6%, un écart presque entièrement dû aux devises. Les analystes attendaient surtout des volumes en hausse de 0,5%.
Jefferies tablait sur 3% de croissance à périmètre constant. Le courtier anticipe un ralentissement au quatrième trimestre et un effet prix moins favorable, qui pourrait faire baisser de 1 à 2% le consensus d'EBITDA pour 2026. AlphaValue juge la publication neutre à légèrement positive.
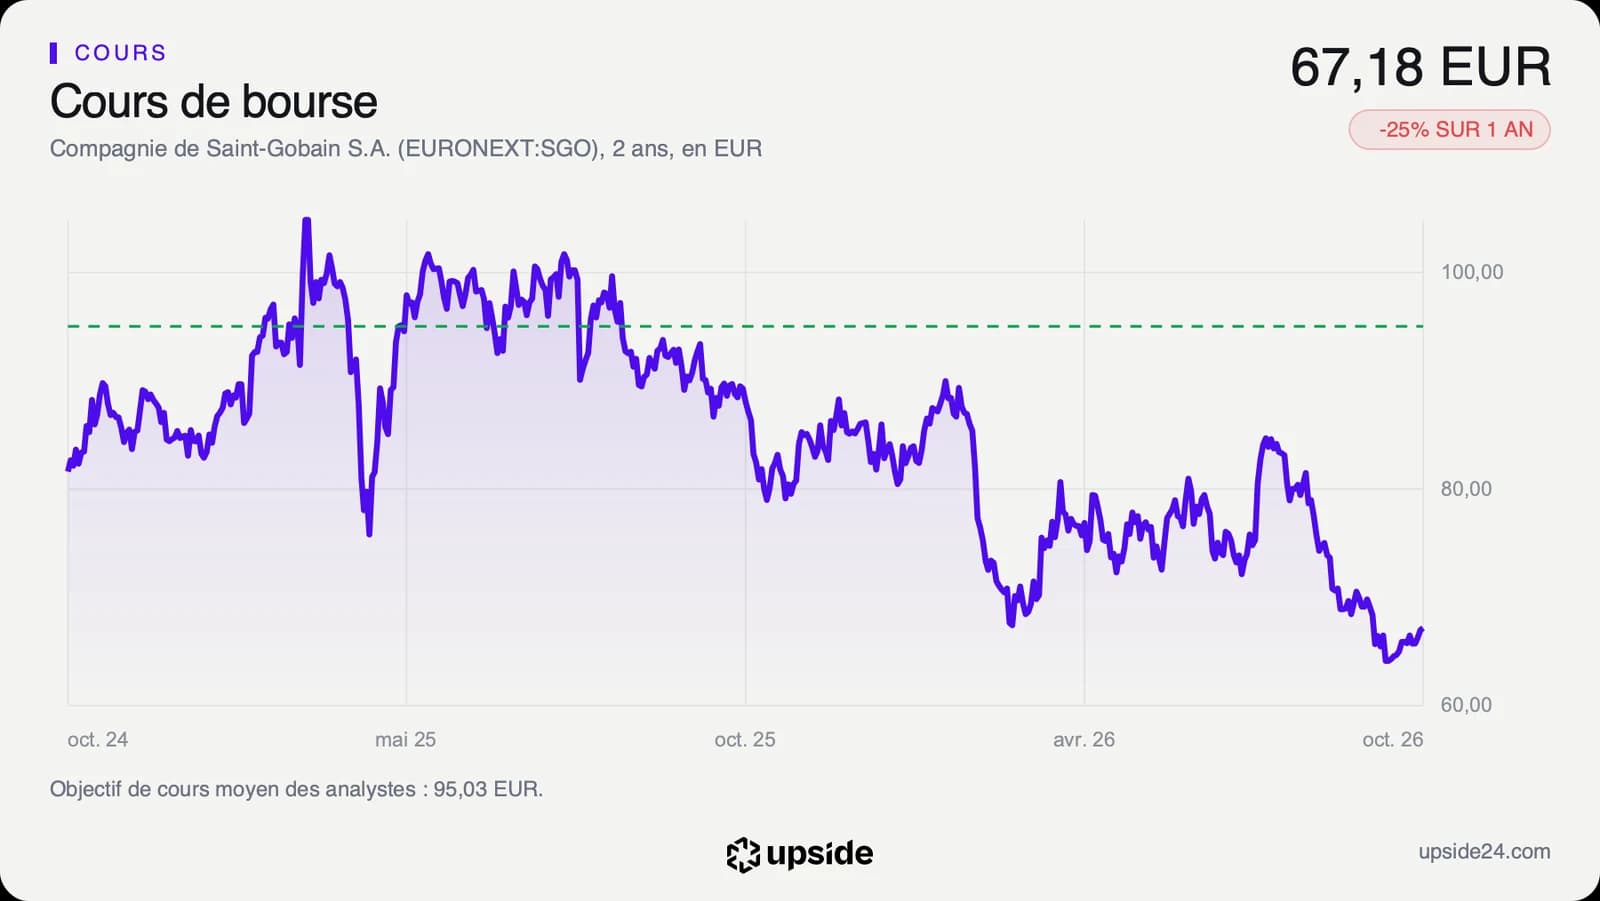
Sur un an, l'action recule de 25,34% quand la médiane de son secteur recule de 9,64%. Elle cote 5,61% sous sa moyenne des 50 dernières séances et 12,52% sous sa moyenne des 200 dernières, qui mesure la tendance de fond. Le RSI, un indicateur de 0 à 100 qui mesure la vigueur des mouvements récents, s'établit à 49,02, en zone neutre.
Les 16 analystes qui suivent la valeur visent en moyenne environ 95 euros, soit environ 41% au-dessus du cours, avec des objectifs de 65 à 132,60 euros. Ces objectifs sont ceux des analystes, pas une estimation de la publication. Le bénéfice par action qu'ils attendent pour 2026 a été abaissé de 0,53% en 90 jours, à 6,34 euros.
Le point de bascule
Le prochain rendez-vous est fixé au 18 février 2027, avec les résultats annuels après la Bourse, précédé d'une journée investisseurs à Milan le 1er décembre. Pour 2026, les analystes attendent environ 46,8 milliards d'euros de chiffre d'affaires et environ 7,2 milliards d'euros d'EBITDA. Cela donne une marge d'environ 15,3%, à peine au-dessus de l'objectif.
Tant que les prix compensent le recul des volumes et que la marge d'EBITDA tient au-dessus de 15%, la trésorerie disponible resterait proche des 3,38 milliards d'euros des 12 derniers mois. L'hypothèse d'un recul de 4% par an que porte le cours s'éloignerait alors des comptes à chaque publication.
Si l'effet prix s'essouffle au quatrième trimestre comme l'anticipe Jefferies et que les volumes restent en recul, la marge glisserait vers le seuil de 15% et le consensus d'EBITDA baisserait. Le PER de 12,45 fois deviendrait alors celui d'un groupe dont les bénéfices reculent. Le cours trouverait une justification dans les comptes.