
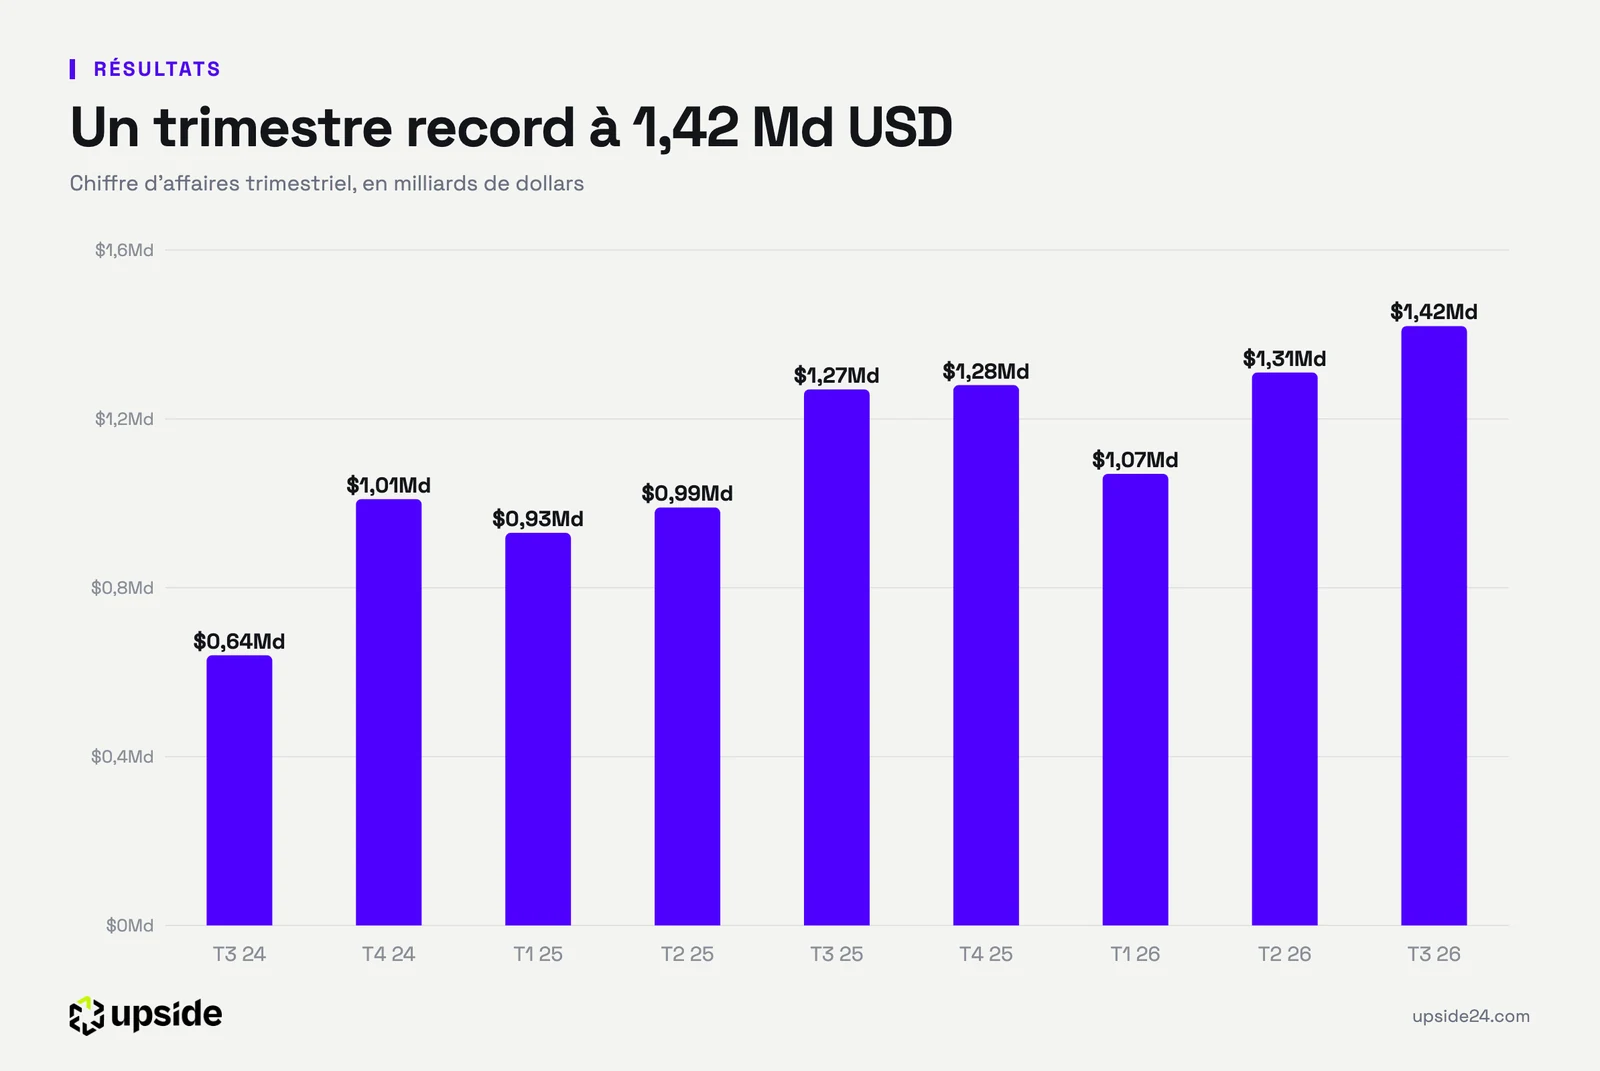
Robinhood Markets (HOOD), le courtier américain sans commission, a publié mardi soir un chiffre d'affaires trimestriel record de 1,42 milliard de dollars, porté par les marchés de prédiction. Mais son bénéfice par action recule de 16% et le titre perdait 7,75% avant l'ouverture de Wall Street mercredi.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, attentes |
Un record, deux moteurs qui s'inversent
Robinhood a publié mardi 27 octobre, après la clôture de Wall Street, les comptes de son troisième trimestre dans un document déposé auprès du gendarme boursier américain, la SEC. Le chiffre d'affaires atteint 1,424 milliard de dollars, en hausse de 12% sur un an, le plus haut niveau de son histoire. Les analystes attendaient environ 1,41 milliard. Le trimestre est donc au rendez-vous sur les revenus.
Robinhood, c'est l'application qui a popularisé le courtage sans commission aux États-Unis. C'est l'équivalent américain de Trade Republic, où des particuliers achètent des actions, des options, des cryptomonnaies et désormais des contrats sur l'issue d'événements.
Ces contrats sur événements sont le premier moteur du trimestre. Un marché de prédiction permet de parier sur le résultat d'une élection, d'un match ou d'une décision de taux. Ils ont rapporté 173 millions de dollars, plus de six fois plus qu'un an plus tôt, soit environ 12% du chiffre d'affaires du trimestre. Les options suivent avec 399 millions de dollars (+31%) et les actions avec 121 millions (+41%).
Les clients ont échangé 16,4 milliards de contrats sur événements au trimestre, plus de sept fois plus qu'un an plus tôt. Rothera, une activité lancée au trimestre précédent, dépasse déjà 100 millions de dollars de revenus en rythme annuel, avec plus de 6,4 milliards de contrats échangés depuis son lancement.
Les revenus tirés des cryptomonnaies tombent à 120 millions de dollars, en baisse de 55%. Les revenus d'intérêts reculent de 9% à 415 millions. La blockchain maison, Robinhood Chain, a généré plus de 50 millions de dollars de frais lors de son premier trimestre complet en service. Le communiqué ne précise pas quelle part de ces frais entre dans le chiffre d'affaires du groupe.
Robinhood compte 28,7 millions de clients ayant un compte approvisionné, 7% de plus qu'un an plus tôt, dont 5,2 millions d'abonnés à son offre payante Gold (+34%). Les actifs que ses clients lui confient atteignent 396 milliards de dollars, en hausse de 19% sur un an.
Ce que le bénéfice ne suit pas
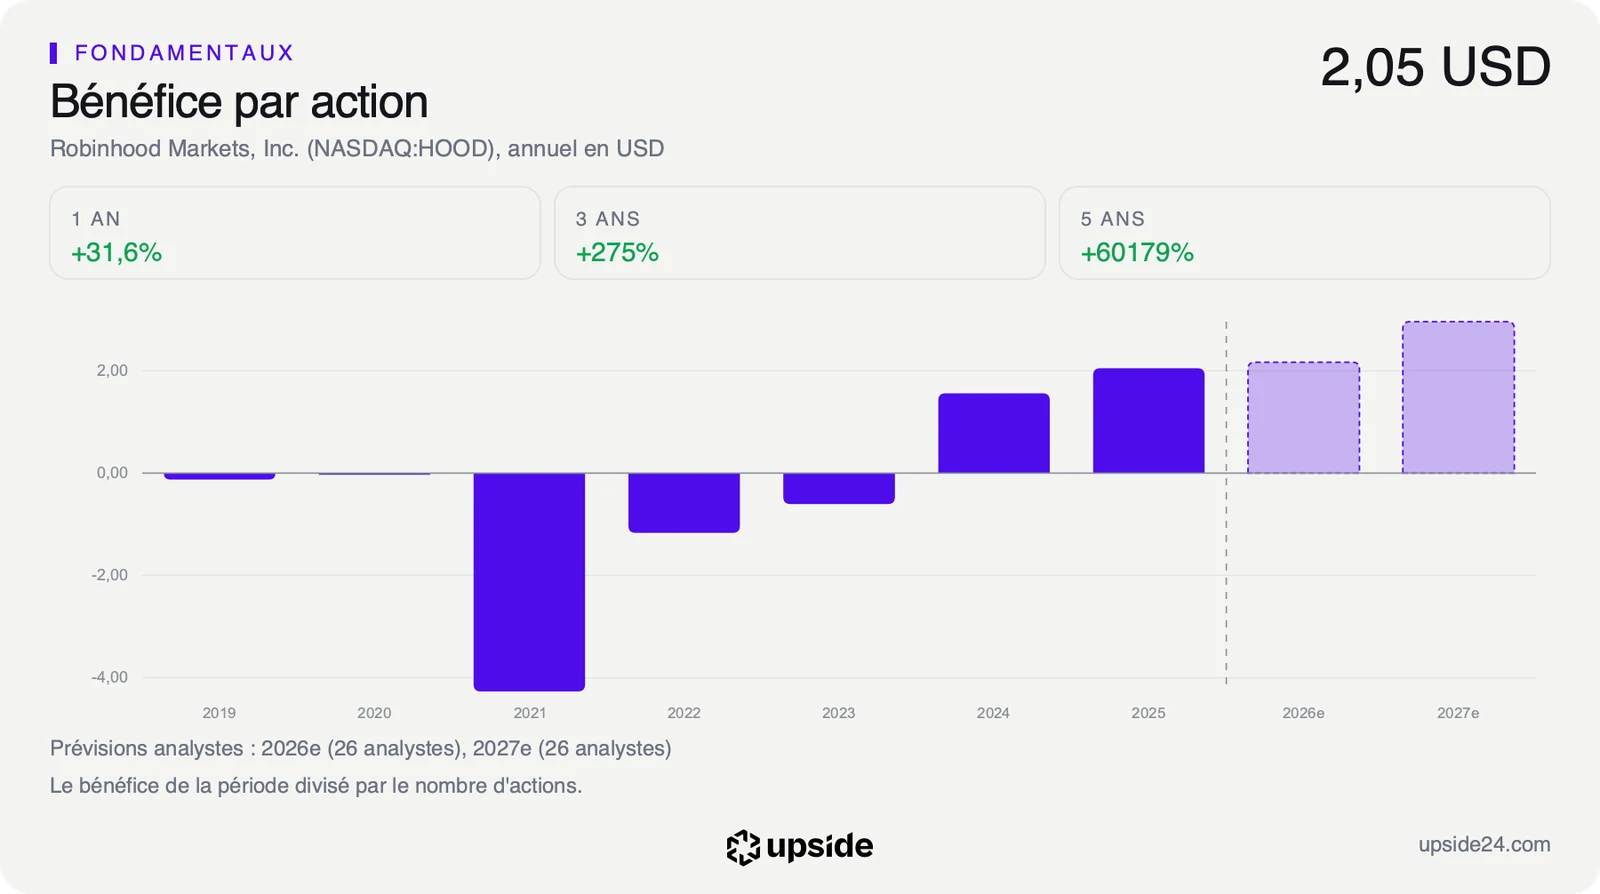
Le résultat net recule de 14% sur un an, à 476 millions de dollars. Le bénéfice par action ressort à 0,51 dollar, contre 0,61 dollar un an plus tôt et environ 0,55 dollar attendu par les analystes. La déception vient de la rentabilité, alors que l'activité progresse.
Les charges d'exploitation montent de 16% à 739 millions de dollars, tirées par les provisions pour pertes sur crédit, l'argent mis de côté pour couvrir les impayés de la carte de crédit Gold, passées de 26 à 71 millions. L'impôt sur les bénéfices double presque, à 149 millions. Enfin, une perte latente de 67 millions de dollars sur le fonds Robinhood Ventures, une baisse de valeur non encaissée, retire 0,07 dollar au bénéfice par action.
Robinhood publie aussi pour la première fois un bénéfice ajusté, qui exclut ce type d'éléments sans lien direct avec l'activité. Il ressort à 0,60 dollar par action, en recul de 3% seulement sur un an. L'essentiel de la baisse vient donc d'éléments comptables et de l'impôt, plus que du coeur du métier. Le marché, lui, compare d'abord le bénéfice publié aux attentes.
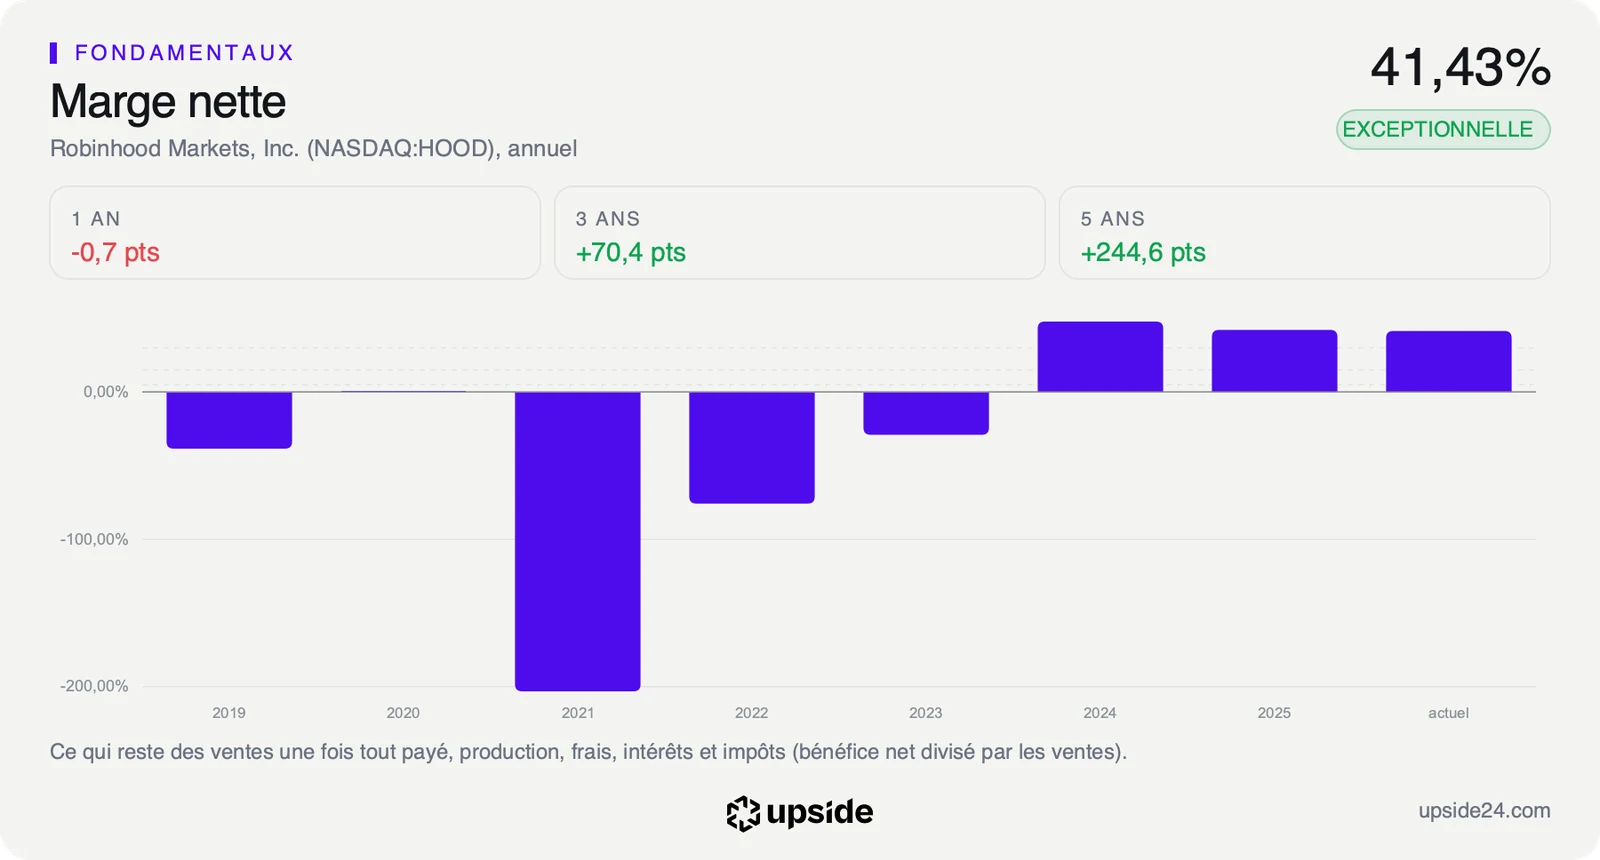
La marge nette, ce qui reste en bénéfice sur 100 dollars de ventes, tombe ainsi à environ 33% sur le trimestre. Sur les douze mois précédents, elle atteignait 41,43%, contre 24,05% pour la médiane des courtiers et banques d'investissement. Robinhood reste nettement plus rentable que ses concurrents, mais l'écart se resserre au moment où le marché le paie le plus cher.
L'action se paie 41,87 fois ses bénéfices des douze derniers mois, contre 13,11 pour la médiane de son sous-secteur, soit plus de trois fois le prix demandé pour un courtier moyen. Ce multiple se situe au 48e centile de son propre historique sur cinq ans, c'est-à-dire plus cher que 48% du temps. Le titre se paie dans sa moyenne historique et très au-dessus de ses concurrents.
Un tel écart se justifie tant que les bénéfices progressent beaucoup plus vite que ceux du secteur. Un trimestre où le bénéfice par action recule de 16% fragilise précisément cette hypothèse. La comparaison complète avec les autres courtiers est dans le rapport Robinhood.
Ce que le marché en fait déjà
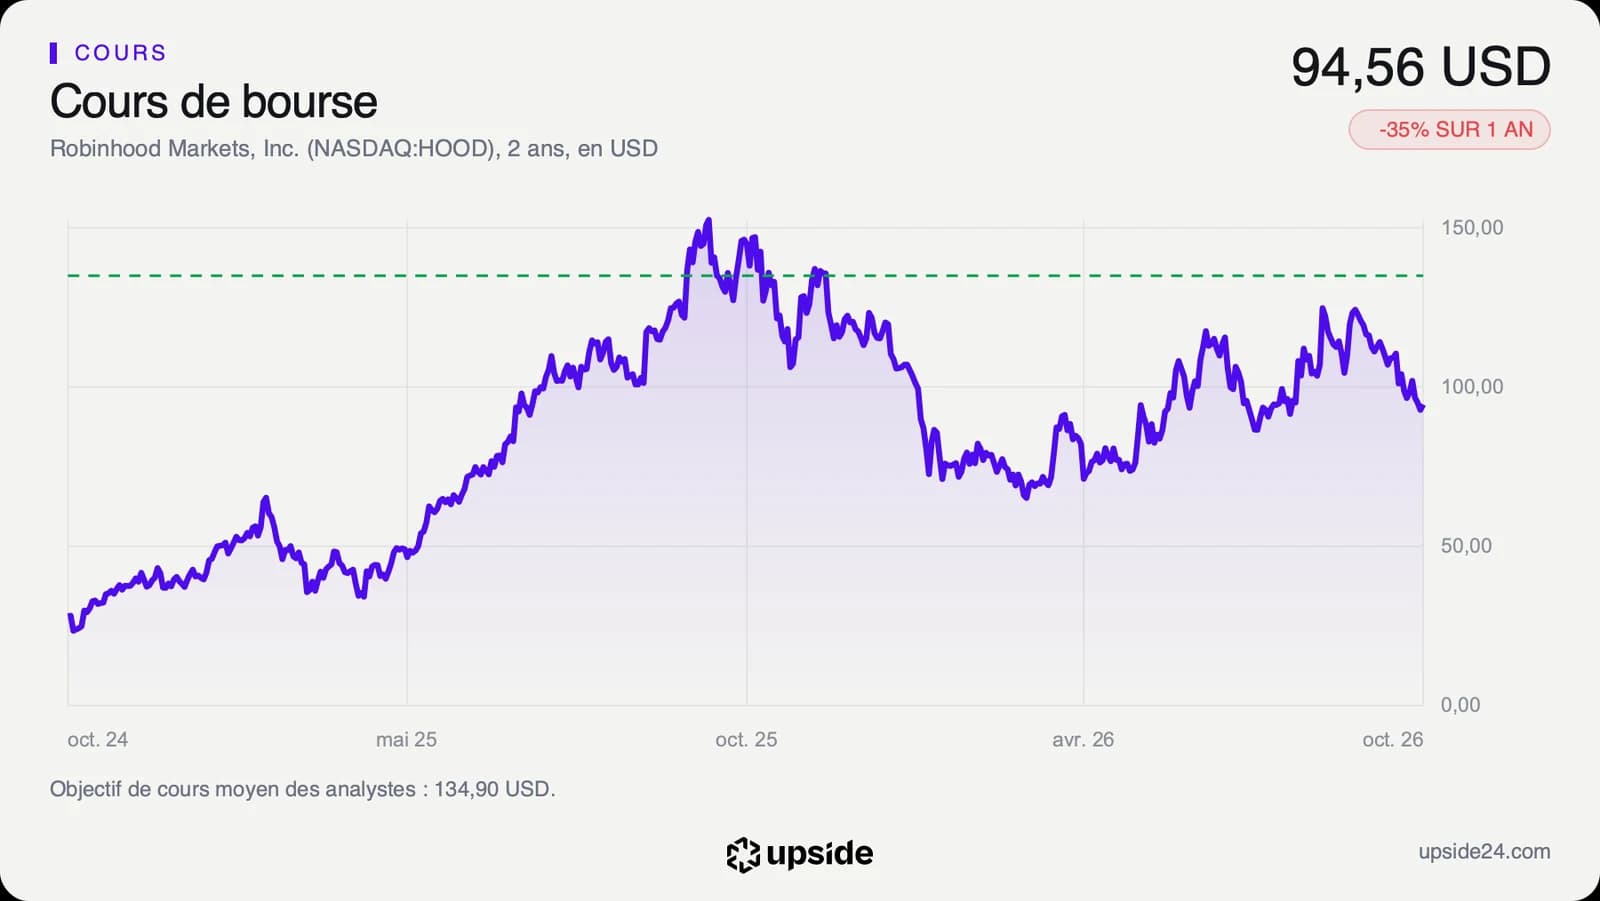
L'action a clôturé mardi à 94,56 dollars, en hausse de 1,85% sur la séance, avant la publication. Mercredi vers 10h45, heure de Paris, elle s'échangeait à 87,23 dollars avant l'ouverture de Wall Street, en baisse de 7,75%. Ce recul la ramènerait sous sa moyenne des 200 dernières séances, autour de 93 dollars, qu'elle dépassait encore de 1,64% à la clôture.
Le titre arrive à ces résultats déjà affaibli. Il cotait 37,16% sous son plus haut de 52 semaines, 150,47 dollars. Il se situe aussi 35% sous son niveau d'il y a un an. La réaction du jour s'ajoute donc à une correction de plusieurs mois.
Sur les 32 analystes qui suivent la valeur, 26 sont positifs, 4 neutres et 2 négatifs. Leur objectif de cours moyen, établi avant la publication, se situe autour de 135 dollars, avec des estimations allant de 57 à 170 dollars. Cette dispersion dit l'incertitude sur la durée de la croissance.
Le contraste entre un chiffre d'affaires record et une action en baisse tient à ce que le marché regarde. Il avait relevé de 14,23% en 90 jours sa prévision de bénéfice par action pour 2026, à 2,17 dollars. Un bénéfice trimestriel qui recule face à des attentes qui montaient pèse plus lourd que le record de revenus.
Robinhood met en avant d'autres signaux, avec 15,7 milliards de dollars de dépôts nets au trimestre et plus de 13 milliards déjà collectés en octobre, dont 6 milliards versés par la famille Dell sur les comptes Trump pour enfants.
Le point de bascule
Le prochain rendez-vous est la publication du quatrième trimestre, après la clôture de l'exercice. Les analystes attendent pour ce trimestre environ 1,54 milliard de dollars de chiffre d'affaires et un bénéfice par action proche de 0,63 dollar, puis près de 2,96 dollars par action en 2027. L'indicateur à suivre est le bénéfice par action, plus que le chiffre d'affaires. La direction a aussi abaissé de 25 millions de dollars le haut de sa fourchette de dépenses pour 2026, désormais entre 2,675 et 2,75 milliards hors provisions.
Tant que le chiffre d'affaires trimestriel progresse vers les 1,54 milliard attendus et que les marchés de prédiction compensent la baisse des cryptomonnaies, le multiple de 43,18 fois les bénéfices attendus pour 2026 reste celui d'un groupe dont la rentabilité dépasse nettement celle de ses concurrents, avec une marge nette de 41,43% sur douze mois.
Si le bénéfice par action reste sous les 0,63 dollar attendus au quatrième trimestre, la marge continuerait de se rapprocher de celle du secteur, à 24,05%. Un multiple plus de trois fois supérieur à celui des courtiers paierait alors une avance de rentabilité qui se réduit.