
BNP Paribas (BNP) a publié mercredi matin un bénéfice trimestriel de 3,46 milliards d'euros, au-dessus des attentes, porté par ses activités de marché. Elle lance aussi en novembre un rachat de ses propres actions de 1,3 milliard d'euros. Le titre reculait pourtant de 0,52% en milieu de journée.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, retour aux actionnaires |
Un trimestre porté par le trading actions
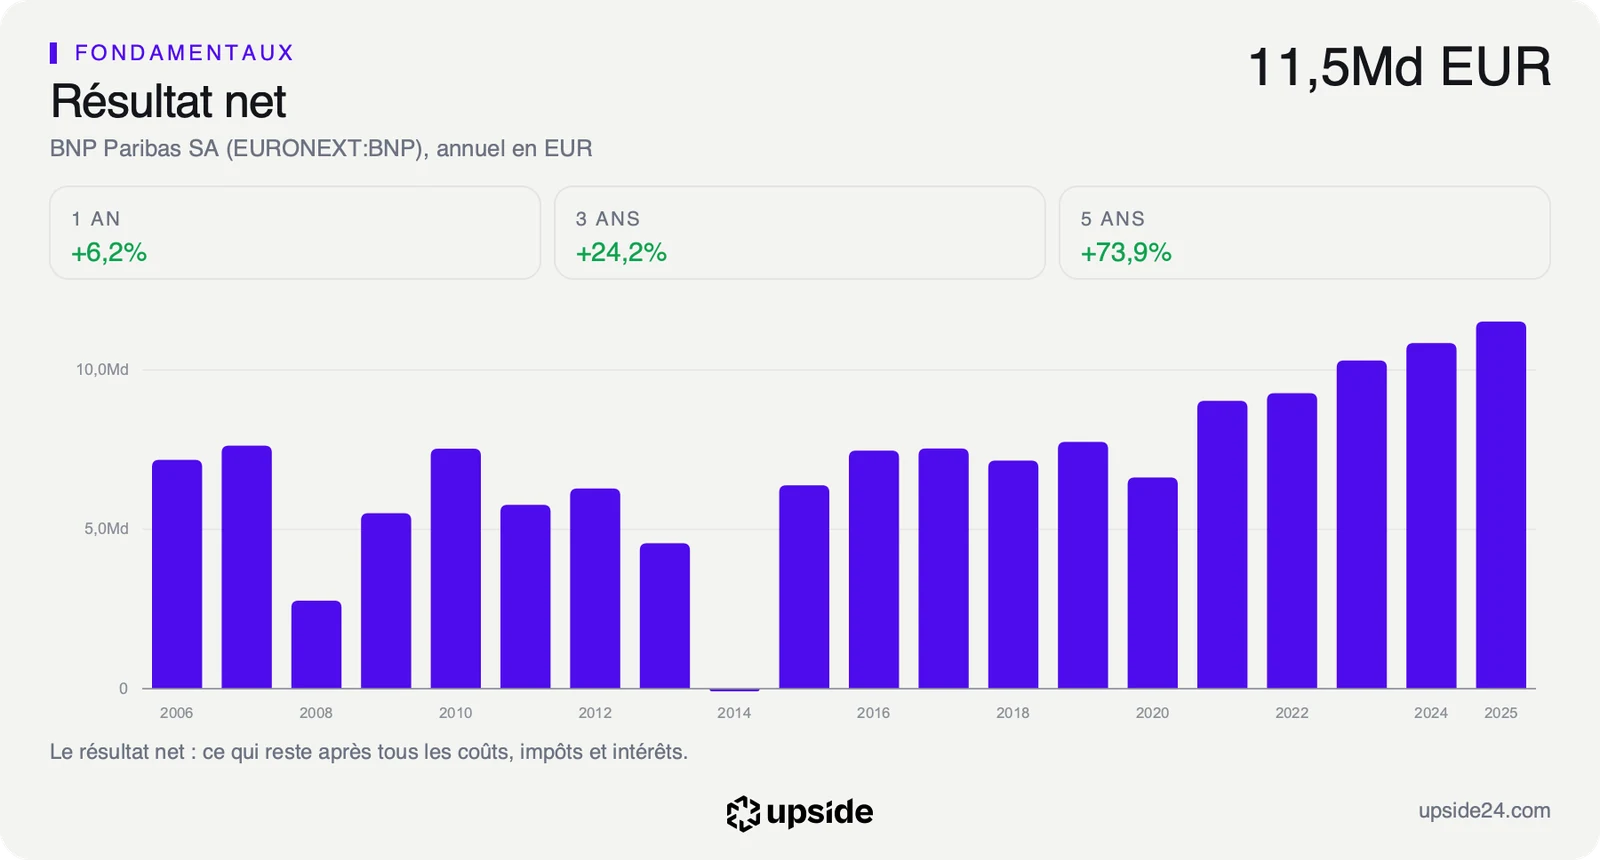
BNP Paribas a publié mercredi 28 octobre, avant l'ouverture de la Bourse de Paris, les comptes de son troisième trimestre. Le résultat net part du groupe, le bénéfice qui revient aux actionnaires de la banque, atteint 3 456 millions d'euros, en hausse de 13,5% sur un an. Les analystes interrogés par la banque attendaient environ 3,23 milliards. Le trimestre ressort donc environ 7% au-dessus du consensus.
BNP Paribas, c'est la banque des agences au logo vert, de la banque en ligne Hello bank! et des réseaux de détail en Belgique, en Italie et au Luxembourg. C'est aussi une grande banque d'investissement, qui conseille les entreprises et achète ou vend des titres pour le compte de clients professionnels.
C'est cette deuxième activité qui fait le trimestre. Le produit net bancaire, l'équivalent du chiffre d'affaires pour une banque, progresse de 9,5% à 13 757 millions d'euros. La banque de financement et d'investissement avance de 16,6% à 5 201 millions. En son sein, les activités de marché rapportent 2 674 millions d'euros, en hausse de 21,9%, un niveau proche de leur record du premier trimestre.
Le moteur a un nom, le trading actions. Les revenus tirés des produits actions et des services aux fonds d'investissement atteignent 1 459 millions d'euros, en hausse de 50,0%.
Les activités de taux, de change et de matières premières restent stables à 1 215 millions. La banque de détail progresse plus lentement, de 3,6%, freinée par la location de voitures d'Arval, dont les revenus chutent de 29,1% avec la baisse des prix des véhicules d'occasion. Les métiers d'épargne, d'assurance et de gestion d'actifs gagnent 5,3%, avec l'intégration du gestionnaire d'actifs AXA IM.
Les dépenses suivent moins vite que les revenus. Les frais de gestion montent de 5,3% à 8 016 millions d'euros. Le coefficient d'exploitation, la part des revenus absorbée par les coûts, tombe ainsi à 58,3%, en amélioration de 2,3 points.
Le coût du risque atteint 964 millions d'euros, soit 39 points de base des encours de crédit. C'est l'argent mis de côté pour les crédits qui pourraient ne pas être remboursés. Il reste sous l'objectif de 40 points de base fixé pour l'année. Le taux d'impôt du trimestre reste élevé, à 30,2%.
Un rachat d'actions qui s'ajoute au dividende
La banque lancera en novembre un programme de rachat d'actions de 1,3 milliard d'euros, autorisé par la Banque centrale européenne, son superviseur. Une fois annulées, les actions rachetées réduisent le nombre de titres en circulation. Chaque action restante porte alors une part un peu plus grande du bénéfice. Le montant représente environ 1,4% de la valeur en Bourse de la banque.
Ce rachat anticipe la distribution du résultat 2026. Il complète l'acompte sur dividende de 3,23 euros par action versé le 28 septembre. Sur les douze derniers mois, les dividendes versés rapportent 6,71% du cours, contre 3,95% pour la médiane des banques comparables. BNP Paribas fait donc partie des banques les plus généreuses avec ses actionnaires.
La banque peut se le permettre parce que son coussin de capital reste confortable. Le ratio CET1, qui mesure les fonds propres les plus solides rapportés aux risques pris, s'établit à 12,9% fin septembre. Le minimum exigé par le superviseur est de 10,45%. La banque vise plus de 13% d'ici la fin de l'année, aidée par la vente de sa filiale marocaine BMCI.
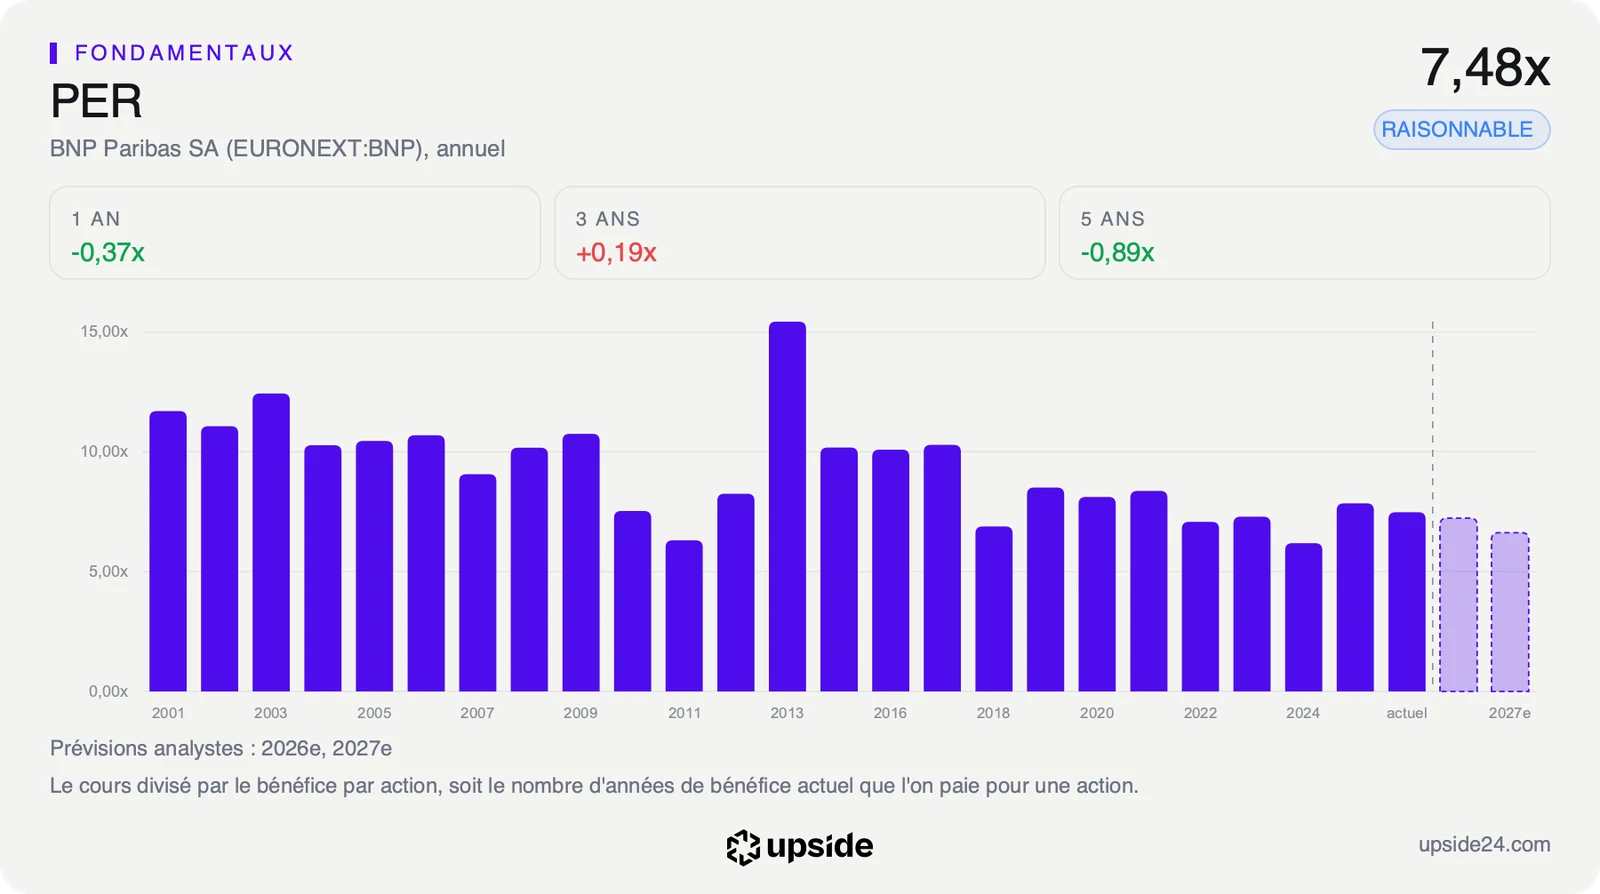
L'action se paie 7,48 fois ses bénéfices des douze derniers mois, contre 10,15 pour la médiane des 452 banques comparables. Un investisseur paie donc environ 7 ans de bénéfice actuel pour une action BNP Paribas, contre plus de 10 ans pour une banque moyenne. Elle vaut aussi 0,79 fois ses fonds propres comptables, soit moins que la valeur inscrite à son bilan.
Ce prix bas face aux autres banques est pourtant élevé face à l'histoire du titre. Le multiple se situe au 80e centile de ses cinq dernières années, c'est-à-dire plus cher que 80% du temps. La comparaison complète avec les autres banques est dans le rapport BNP Paribas.
Ce que le marché en fait déjà
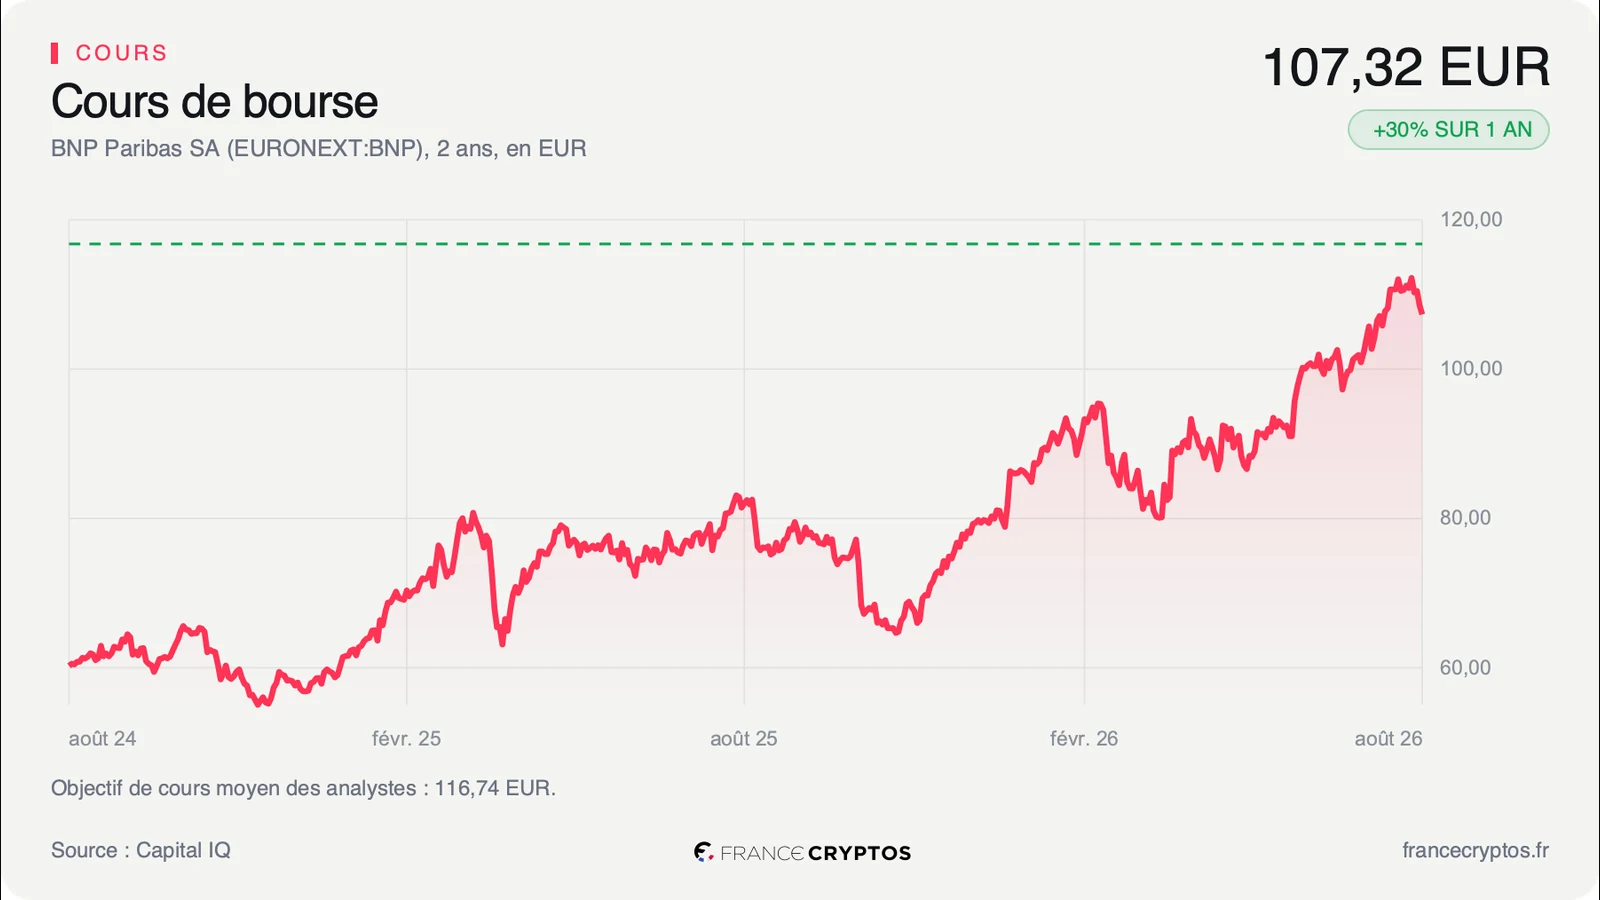
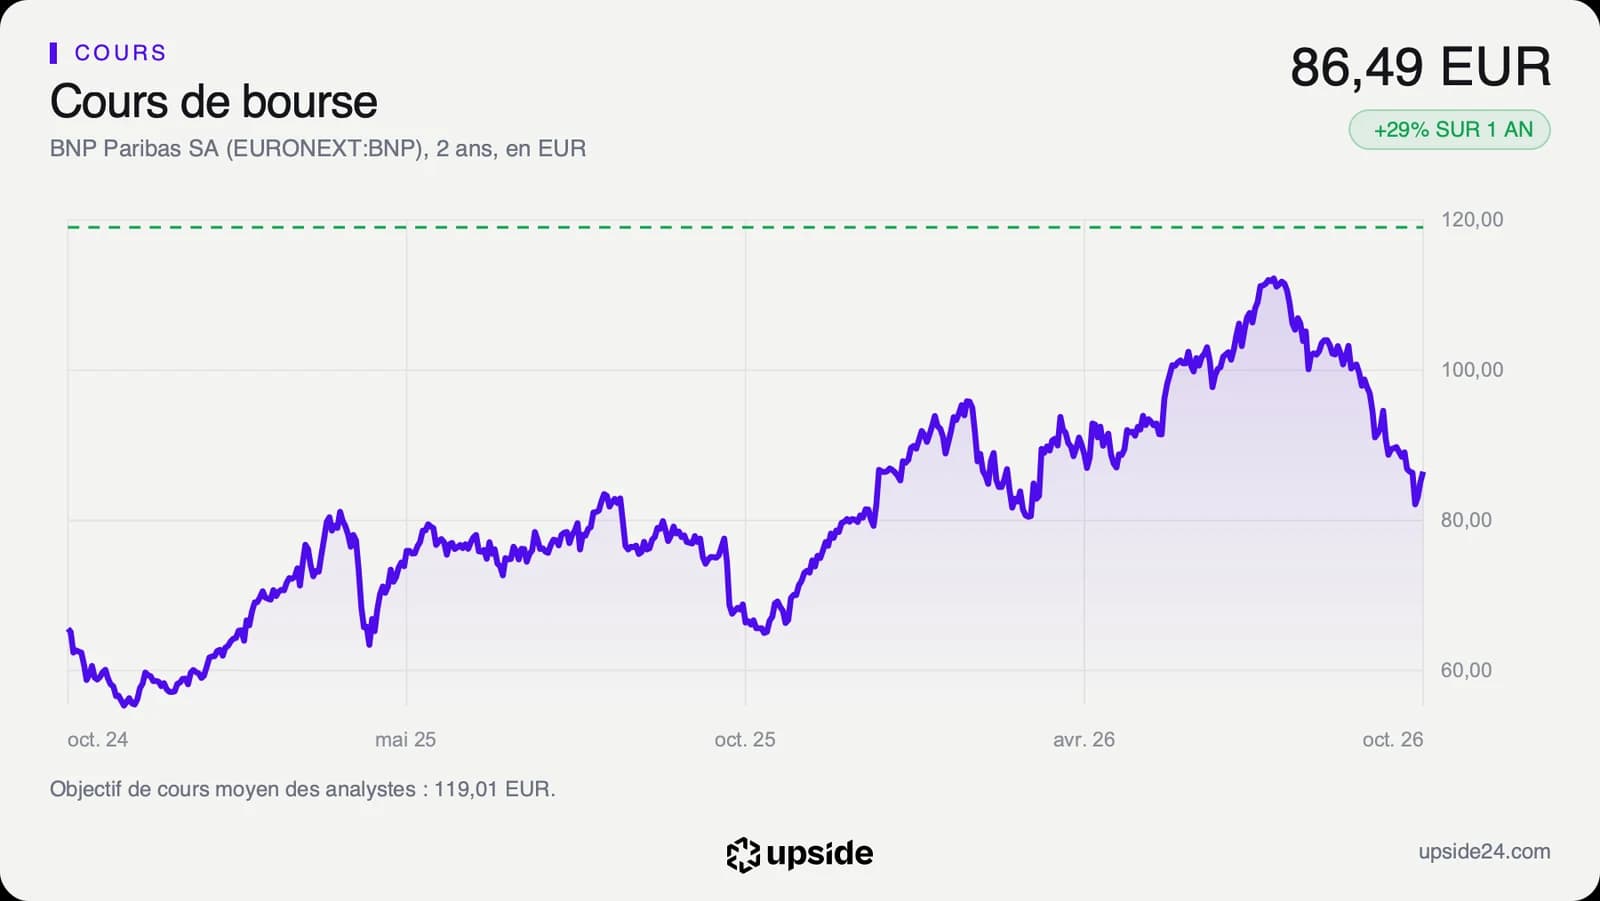
Après une clôture à 86,96 euros mardi, l'action a ouvert mercredi en hausse à 87,73 euros et touché 88,52 euros avant de refluer. Vers 12h30, elle s'échangeait à 86,51 euros, en baisse de 0,52%. Vers la même heure, Société Générale gagnait 0,63% et Crédit Agricole 0,10%.
Le titre arrive à ces résultats en pleine correction. Il cote environ 24% sous son plus haut de l'année, 113,82 euros atteint en août, alors qu'il reste en hausse d'environ 29% sur un an. Il évolue aussi 9,31% sous sa moyenne des 200 dernières séances, un repère de tendance de long terme.
Sur les 19 analystes qui suivent la valeur, 15 sont positifs et 4 neutres. Leur objectif de cours moyen, établi avant la publication, se situe autour de 119 euros, avec des estimations allant de 96,5 à 139 euros. Aucun analyste n'est négatif, ce qui laisse peu de marge pour une surprise favorable.
Plusieurs éléments limitent la portée de la surprise. Le dépassement repose surtout sur les activités de marché, dont les revenus varient d'un trimestre à l'autre avec l'activité des clients. Les objectifs 2026 et 2028 sont confirmés, pas relevés. Le prochain plan stratégique n'est attendu que le 2 février. La prévision de bénéfice par action pour 2026 avait d'ailleurs reculé de 0,26% sur les sept jours précédant la publication.
Le point de bascule
Le prochain rendez-vous est la présentation du plan 2030, le 2 février, avec les comptes annuels. La banque confirme d'ici là ses objectifs. Elle vise une rentabilité des fonds propres tangibles de 12% en 2026, puis plus de 13% en 2028, un coefficient d'exploitation sous 56% en 2028 et une croissance du résultat net de plus de 10% par an entre 2025 et 2028. Sur neuf mois, la rentabilité atteint déjà 13,2%, contre 11,4% un an plus tôt.
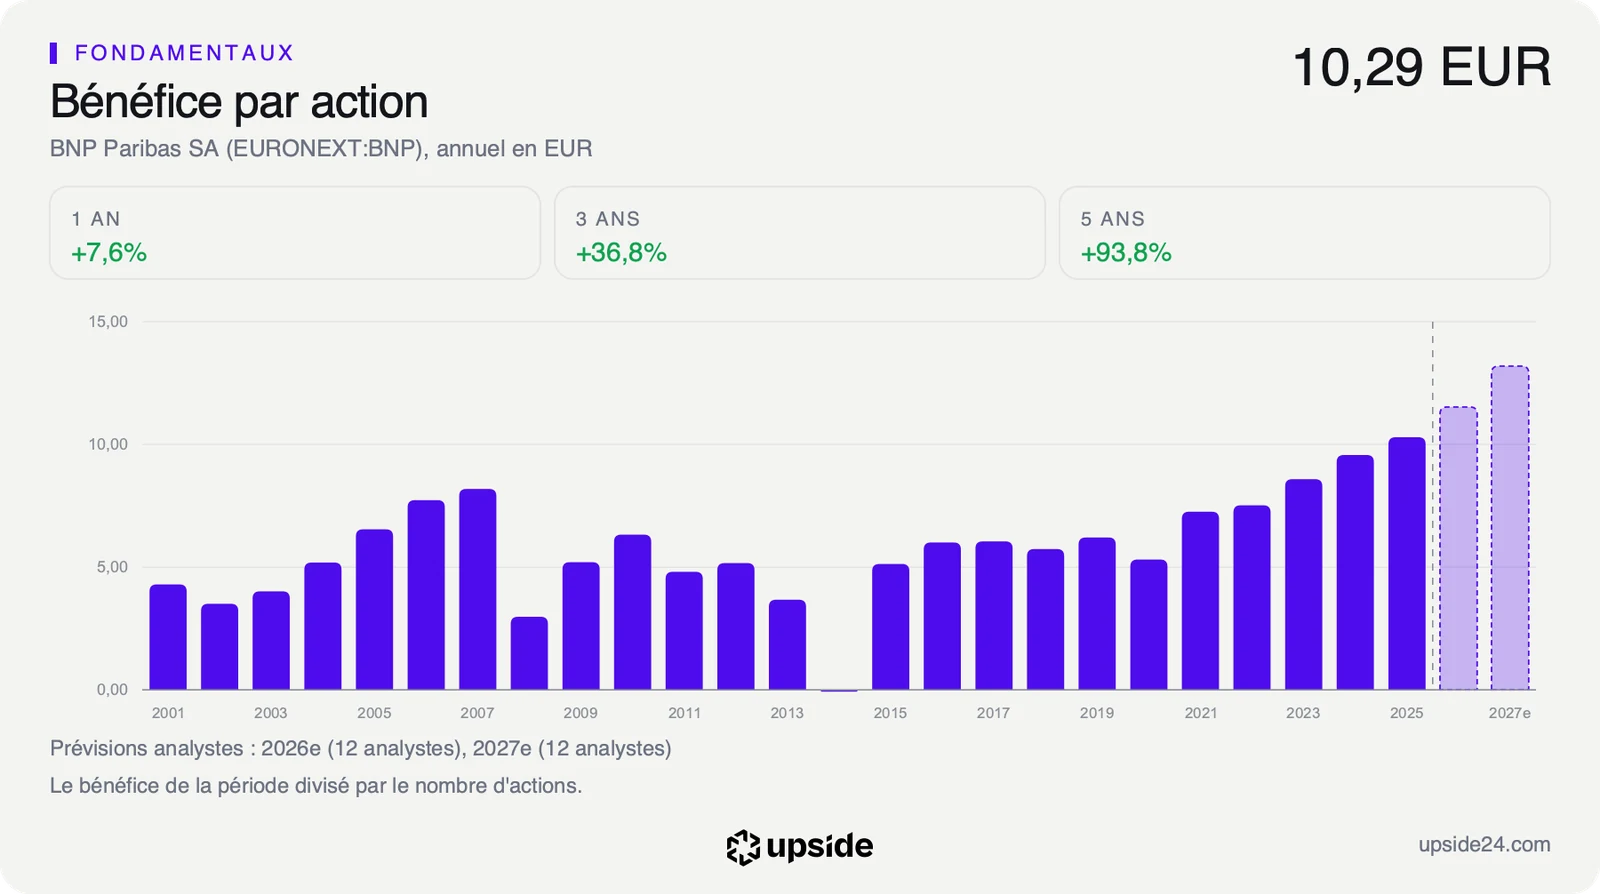
Les analystes attendent un bénéfice par action d'environ 11,5 euros en 2026, puis près de 13,2 euros en 2027. Sur les neuf premiers mois, la banque en a déjà dégagé 9,36 euros, en hausse de 20,1%. L'indicateur à suivre est la part des activités de marché dans la croissance, face à celle de la banque de détail.
Tant que la banque tient sa croissance du résultat de plus de 10% par an et que son ratio CET1 reste au-dessus de 13%, le multiple de 7,48 fois les bénéfices reste celui d'une banque payée moins cher que ses concurrentes, qui rend en plus une part élevée de ses bénéfices à ses actionnaires.
Si les revenus du trading actions reviennent vers leur niveau de 2025, le trimestre perdrait son principal moteur. Le multiple, déjà au 80e centile de son histoire récente, paierait alors une croissance plus proche de celle de la banque de détail, à 3,6%.