
Dassault Systèmes (DSY) relève ses objectifs 2026 de marge et de bénéfice par action après un troisième trimestre au-dessus de ses propres prévisions. Mais l'action, qui avait gagné 20,03% depuis le 1er octobre, recule de 4,50% le jour de la publication.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario |
Un trimestre au-dessus des prévisions
Dassault Systèmes édite les logiciels qui servent à dessiner en 3D et à tester virtuellement des voitures, des machines ou des vêtements avant de les fabriquer, avec des marques comme CATIA et SOLIDWORKS. Le groupe vend aussi, avec MEDIDATA, des logiciels qui pilotent les essais cliniques des laboratoires pharmaceutiques.
Le communiqué publié mercredi 28 octobre fait état d'un chiffre d'affaires de 1,55 milliard d'euros au troisième trimestre, en hausse de 5% à taux de change constants, c'est-à-dire en neutralisant les variations des devises. Ce rythme se situe dans le haut de la fourchette que la direction s'était fixée. Le revenu récurrent annuel, l'ARR, qui mesure ce que les abonnements rapportent chaque année, progresse de 6% à 4,50 milliards d'euros.
La rentabilité progresse plus vite que les ventes. En données ajustées, qui excluent notamment l'amortissement des sociétés rachetées, la marge opérationnelle passe de 30,1% à 31,6%. Le bénéfice par action ajusté atteint 0,32 euro.
Le premier moteur de cette hausse est la plateforme 3DEXPERIENCE, dont les ventes de logiciels progressent de 25%. Le cloud suit avec une hausse de 14% et représente désormais 28% des ventes de logiciels. Les licences, vendues en une fois et non par abonnement, progressent de 14% à 219 millions d'euros. Sur neuf mois, le flux de trésorerie opérationnelle, l'argent dégagé par l'activité avant les investissements, grimpe de 20% à 1,57 milliard d'euros.
Sur cette base, le groupe relève ses objectifs annuels. Il vise désormais une marge opérationnelle de 32,5% à 32,7% et une croissance du bénéfice par action de 6% à 7%. Pour le chiffre d'affaires, la fourchette se resserre entre 4% et 5% de croissance, contre 3% à 5% prévu au départ, soit 6,40 à 6,46 milliards d'euros.
Ces objectifs incluent ArisGlobal, un éditeur de logiciels pour les sciences de la vie dont le rachat, finalisé en septembre, a coûté environ 1,5 milliard d'euros de trésorerie. Avec lui, Dassault Systèmes annonce une plateforme d'IA unifiée dans les sciences de la vie, qui doit relier la molécule, le patient et les résultats observés en vie réelle.
Les régions avancent à des rythmes très différents. L'Asie progresse de 12% et l'Europe de 9%, mais les Amériques reculent de 3%, freinées selon la direction par une base de comparaison élevée. L'offre destinée aux PME, portée par SOLIDWORKS, gagne 8% à 375 millions d'euros. Les sciences de la vie ne progressent que de 1%, à 266 millions d'euros. MEDIDATA reste stable mais s'améliore d'un trimestre à l'autre.
Une rentabilité intacte, des ventes qui avancent lentement
La publication touche d'abord les attentes sans changer l'activité du groupe. Elle rend plus probable le scénario d'une rentabilité qui continue de monter alors que les ventes progressent peu.
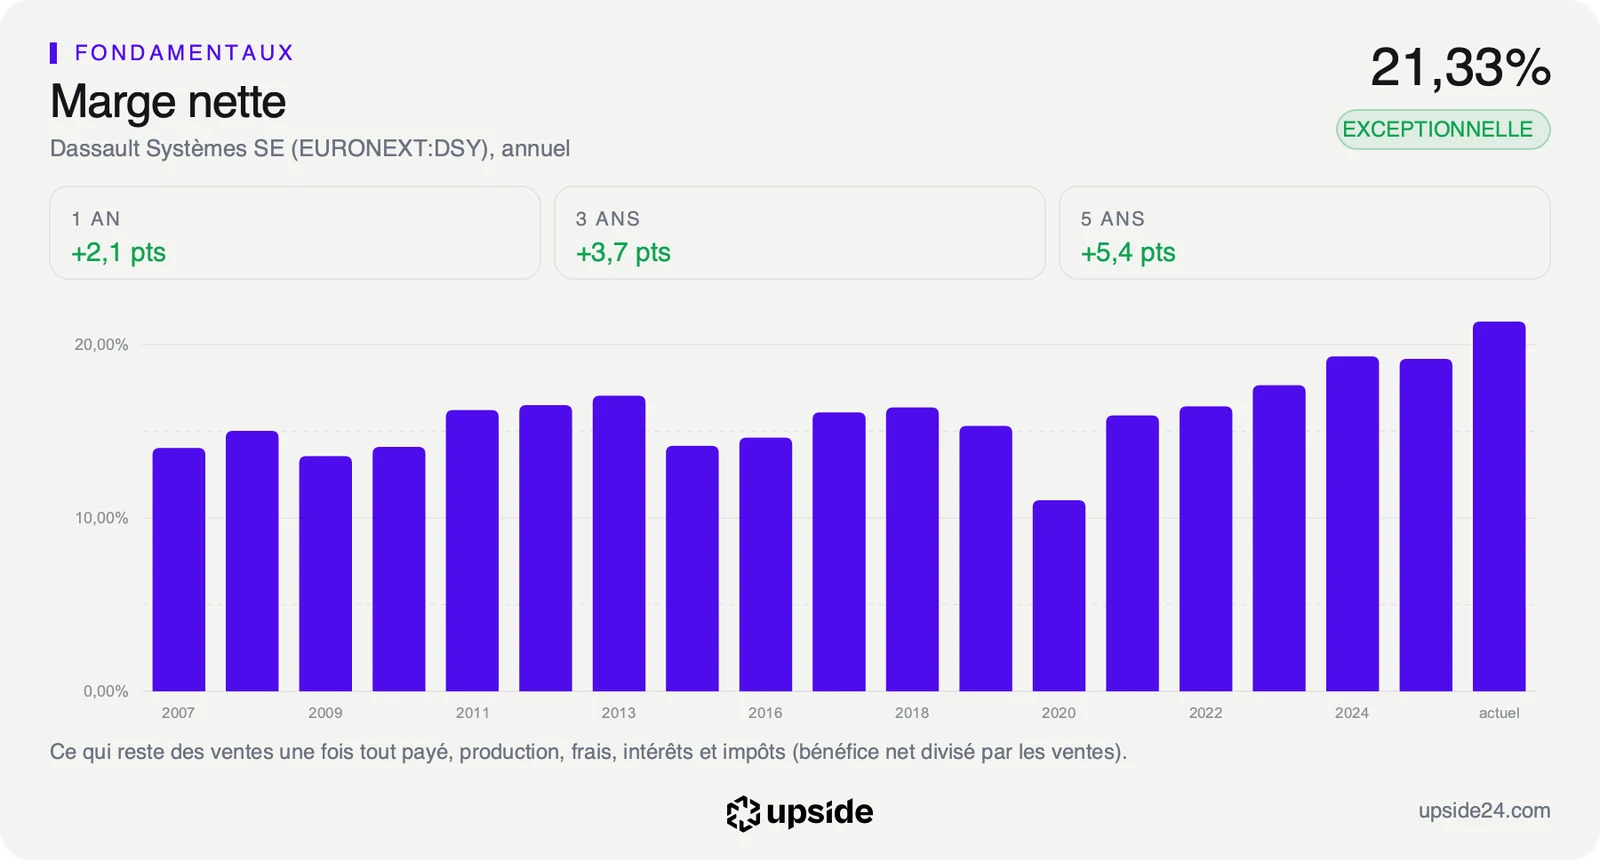
Sur ce terrain, Dassault Systèmes part de très haut. Sa marge nette, la part des ventes qui reste en bénéfice une fois toutes les dépenses payées, atteint 21,33% sur les douze mois arrêtés fin juin. Cela fait plus de 21 euros de bénéfice pour 100 euros de ventes, quand la société type des logiciels n'en garde que 4,86.
Le chiffre d'affaires, lui, n'a progressé que de 2,25% sur un an à fin juin, contre 10,83% pour la société située au milieu du classement des éditeurs de logiciels. Le relèvement annoncé porte surtout sur la marge et le bénéfice par action. Pour le chiffre d'affaires, seul le bas de la fourchette remonte.
Le rachat d'ArisGlobal n'a pas entamé la solidité du bilan. Fin septembre, la trésorerie dépassait encore les emprunts de 1,05 milliard d'euros, après le paiement de l'acquisition et de 357 millions d'euros de dividendes.
Le prix de l'action intègre déjà le décalage entre marge et ventes. Au cours du 28 octobre, le marché suppose que le flux de trésorerie disponible, l'argent qui reste une fois les dépenses et les investissements payés, progressera de 5,5% par an pendant dix ans. C'est bien moins que la croissance du bénéfice par action réalisée sur les cinq dernières années.
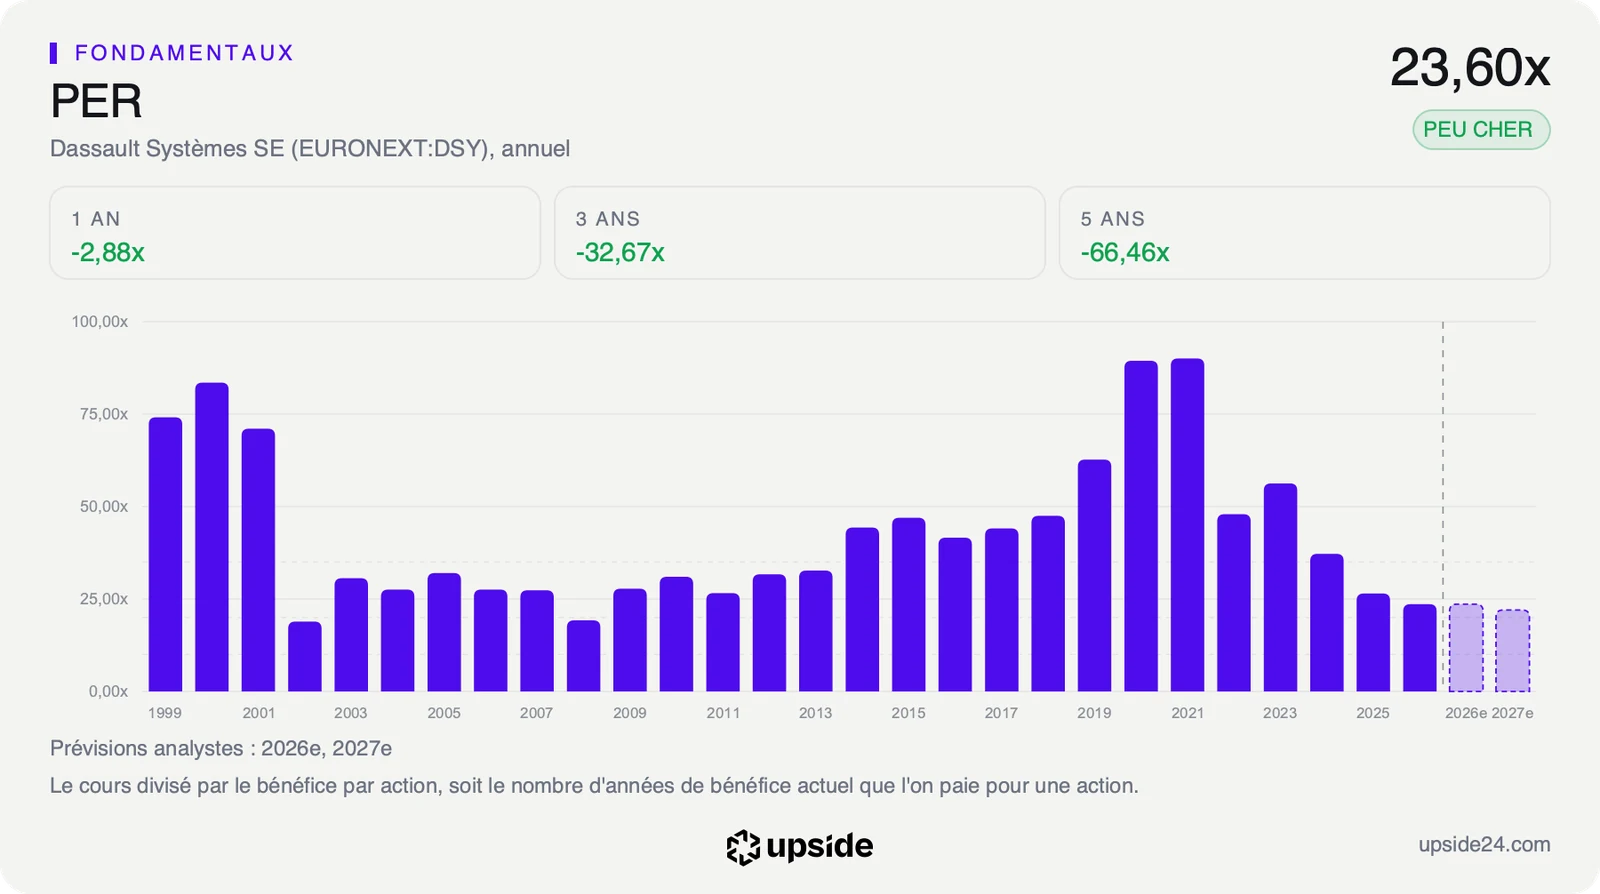
Le PER, le nombre d'années de bénéfice que coûte une action au prix actuel, ressort à 23,6 fois. Il se situe au 21e centile de ses cinq dernières années, ce qui veut dire que l'action n'a été moins chère que dans un cinquième de cette période.
La publication ne remet pas en cause cette hypothèse prudente. Elle rend plus probable que la rentabilité suffise à la justifier, tant que les ventes ne ralentissent pas davantage. Le rapport de Dassault Systèmes compare sa valorisation et sa rentabilité à celles de ses concurrents.
Ce que la Bourse en fait
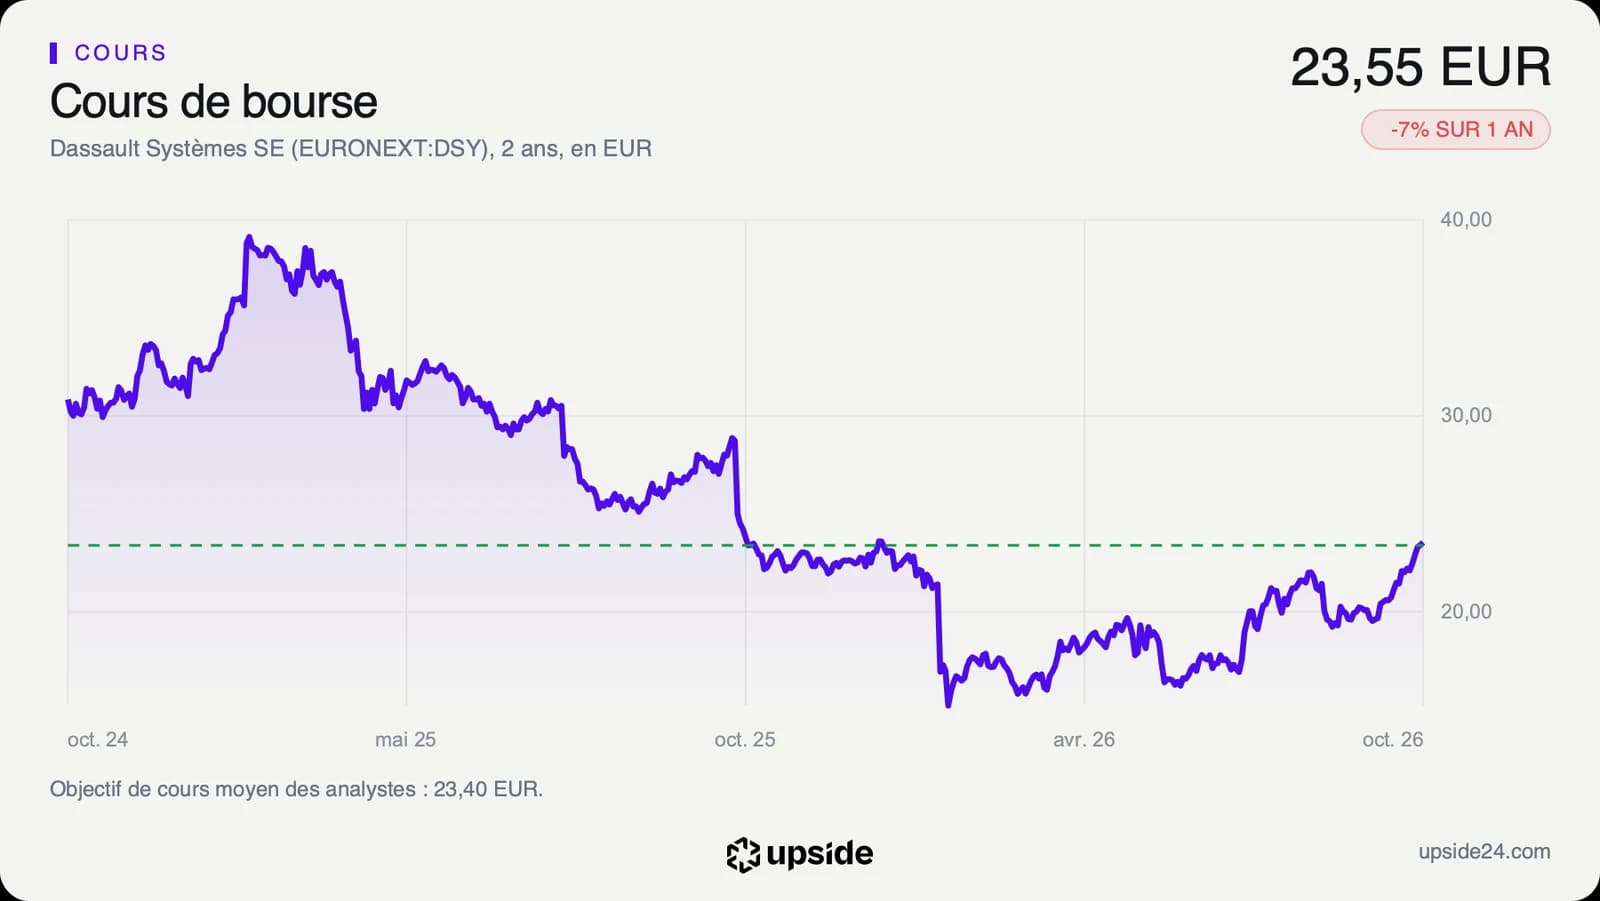
L'action cotait 23,58 euros vers 12h30, heure de Paris, en baisse de 4,50% sur la séance. Elle avait terminé la veille à 24,69 euros, tout près de son plus haut de clôture de l'année, 24,75 euros le 9 janvier.
La baisse du jour vient après une forte remontée. Le 1er octobre, l'analyse d'Upside montrait que Dassault Systèmes rebondissait avec les perdants de l'IA à 20,57 euros. Elle annonçait que le troisième trimestre trancherait entre rentabilité et croissance. Le titre a pris 20,03% entre ces deux dates. Une partie de la bonne nouvelle était donc déjà dans le cours avant le communiqué.
Sur les 21 analystes qui suivent la valeur, 7 sont positifs, 11 neutres et 3 négatifs. Leur objectif de cours moyen se situe autour de 23,4 euros, dans une fourchette de 16 à 33,35 euros. Avant même la séance du jour, le cours avait déjà dépassé cette moyenne.
Les objectifs de marge relevés touchent directement le bénéfice que les analystes modélisent. Le chiffre d'affaires, lui, ne change presque pas de fourchette. Une partie de sa hausse vient d'ArisGlobal.
Le point de bascule
Le premier rendez-vous est la journée investisseurs du 17 novembre, où la direction doit détailler ses ambitions dans les sciences de la vie. Le second est le quatrième trimestre, pour lequel elle vise une croissance de 5% à 8%, dont 2 points apportés par ArisGlobal. Hors acquisition, cela fait 3% à 6%. MEDIDATA doit aussi y renouer avec la croissance.
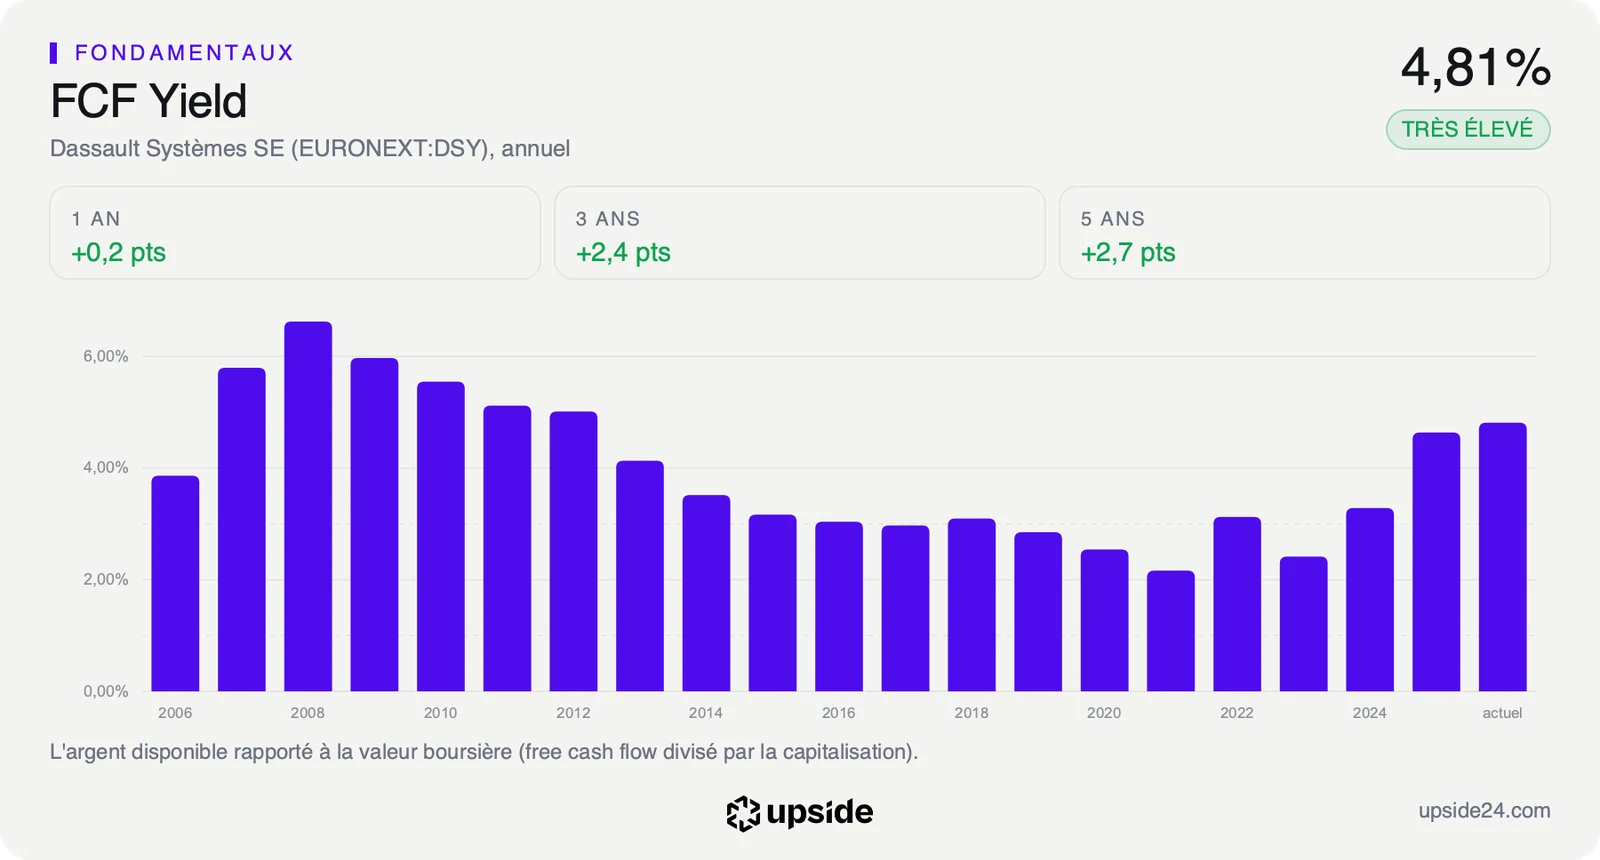
Les flux de trésorerie disponibles rendent déjà 4,81% de la capitalisation, un niveau élevé pour un éditeur de logiciels. C'est près de deux fois les 2,59% de la société type du secteur.
Tant que la marge opérationnelle progresse vers 32,5% à 32,7% sur l'année et que les ventes hors ArisGlobal restent au-dessus de 3% au quatrième trimestre, le relèvement des objectifs rend plus crédible un bénéfice qui grandit plus vite que les ventes. La remontée d'octobre trouve alors un appui dans les comptes.
Si les ventes hors acquisition glissent sous 3% au quatrième trimestre ou que MEDIDATA ne renoue pas avec la croissance, la hausse des marges ne suffira plus à porter le dossier. Le cours, déjà au-dessus de l'objectif moyen des analystes, dépendrait alors d'une croissance que les chiffres ne montrent pas encore.