
Siemens (SIE) investit dans l'estonien Skeleton Technologies et s'assure l'exclusivité mondiale des supercondensateurs de Skeleton pour les data centers. Mais ce chèque de plus de 100 millions de dollars selon Bloomberg compte peu à côté de ce que le cours attend déjà du groupe.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Bilan, offre pour les data centers |
Ce que Siemens a signé avec Skeleton
Siemens a annoncé le 14 octobre un investissement stratégique dans Skeleton Technologies, assorti d'un partenariat exclusif mondial, selon son communiqué. Le groupe allemand sera seul à vendre et à déployer les produits de Skeleton sur le marché des data centers. L'opération doit encore être finalisée.
Concrètement, Siemens fabrique les automatismes qui pilotent les usines et une partie des équipements des réseaux électriques et des bâtiments. Le groupe construit aussi des trains et, via une filiale cotée, des appareils d'imagerie médicale.
Skeleton fabrique des supercondensateurs, des composants qui stockent et restituent l'électricité en quelques millisecondes. Ils servent à absorber les à-coups de consommation des grappes de serveurs d'intelligence artificielle, dont la demande peut monter ou chuter de plusieurs mégawatts en un instant. « La course à l'IA devient de plus en plus une course à l'électricité », résume Peter Koerte, membre du directoire de Siemens. Les opérateurs veulent ajouter de la capacité sans attendre des années de nouveaux raccordements au réseau, ajoute-t-il.
La technologie de Skeleton repose sur un matériau maison, le « Curved Graphene ». Elle s'installe dans les architectures électriques actuelles des data centers comme dans les chantiers de rénovation et prépare le passage au courant continu à 800 volts, selon Siemens. « Cette combinaison nous donne l'offre la plus solide du marché de l'alimentation des infrastructures d'IA », affirme Taavi Madiberk, le directeur général de Skeleton.
Siemens est le partenaire technologique de Skeleton depuis 2022 et son actionnaire depuis 2023. Il travaille déjà avec 9 des 10 premiers opérateurs mondiaux de data centers, selon le communiqué, et l'exclusivité lui ajoute un produit à proposer à ces clients.
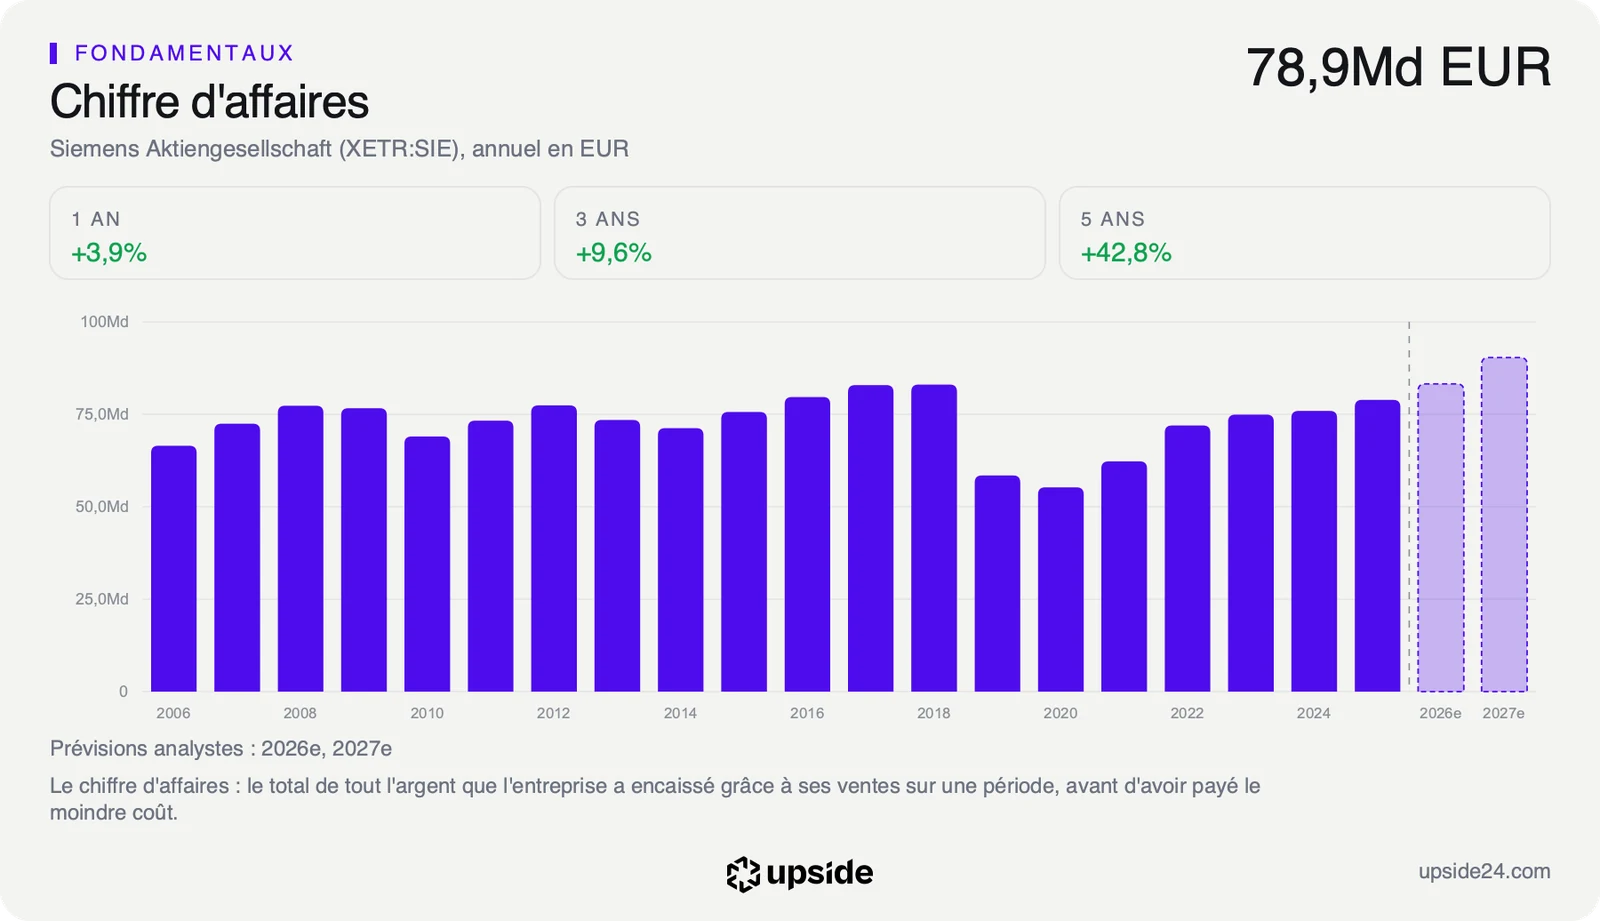
Siemens n'a publié ni le montant ni la part acquise. Bloomberg évoque plus de 100 millions de dollars, une levée qui valorise Skeleton au-delà de 1 milliard de dollars et doit surtout financer sa production aux États-Unis. Un montant de cet ordre représente moins d'un centième des 10 119 millions d'euros de free cash flow dégagés par Siemens sur 12 mois, c'est-à-dire l'argent qui lui reste une fois les dépenses courantes et les investissements payés.
Ce que le prix incorpore déjà
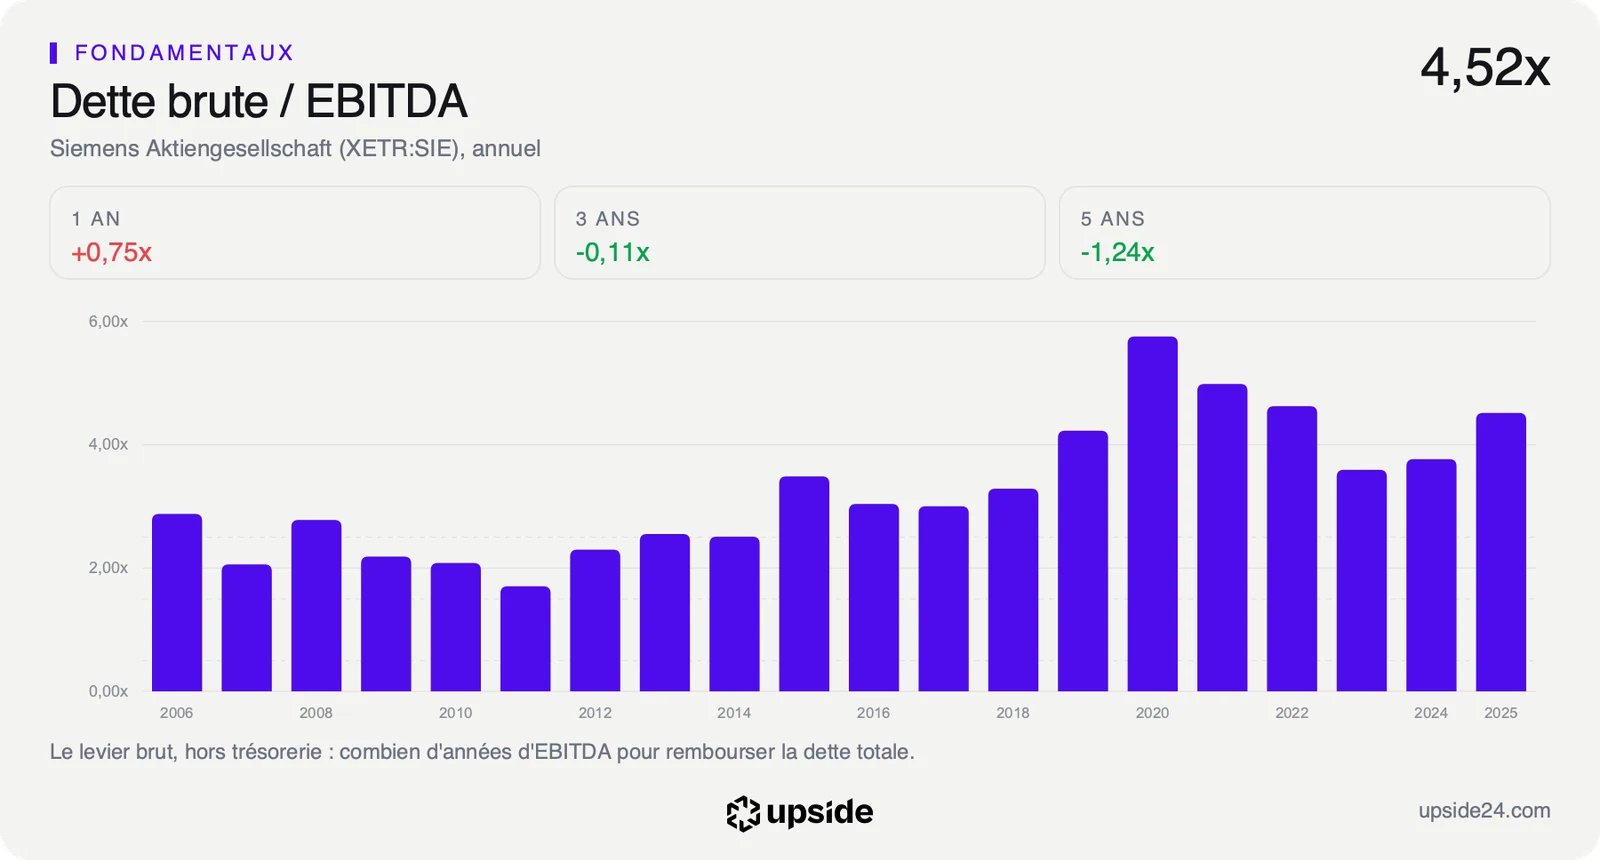
L'opération passe par le bilan, puisque Siemens paie une participation minoritaire avec sa trésorerie. Prendre une part plutôt que racheter toute l'entreprise limite la somme engagée, tout en réservant à Siemens les ventes de Skeleton auprès de ses clients les plus demandeurs. La dette nette, c'est-à-dire la dette moins l'argent en caisse, pèse 3,27 fois l'excédent brut d'exploitation, soit un peu plus de 3 années de bénéfice avant amortissements et intérêts pour la rembourser. Le conglomérat type de son sous-secteur, sur 112 sociétés, est à 2,22.
Le ratio de Siemens inclut aussi Siemens Financial Services, la branche qui finance les clients du groupe. Cette branche emprunte pour prêter à ceux qui achètent ses équipements, une dette d'une autre nature que celle qui finance les usines. Le chiffre consolidé reste toutefois celui que lisent les agences de notation et les prêteurs.
Un chèque de l'ordre de celui qu'évoque Bloomberg laisse ce ratio à son niveau. Le groupe le paie sans emprunter ni émettre de nouvelles actions, qui dilueraient la part de chaque actionnaire.
La conversion du bénéfice en trésorerie atteint 1,29 fois, soit 1,29 euro encaissé pour chaque euro de bénéfice comptable, contre 1,01 pour le conglomérat type. C'est cette caisse qui finance des paris comme Skeleton.
Au prix du 14 octobre, le cours suppose que ce free cash flow progresse d'environ 5,4% par an pendant 10 ans. Le bénéfice par action a progressé de 19,68% par an sur les 5 dernières années. Le marché attend donc une croissance bien plus lente que celle des bénéfices du groupe ces 5 dernières années.
L'exclusivité élargit ce que Siemens peut vendre à un opérateur de data center, qui achète un ensemble allant du raccordement au réseau jusqu'aux armoires électriques. Siemens peut désormais y ajouter une protection contre les pics de puissance que ses concurrents ne pourront pas proposer avec les produits de Skeleton.
Plus l'offre est complète, plus il devient difficile pour un client de répartir ses commandes entre plusieurs fournisseurs. Skeleton rend ainsi l'hypothèse de croissance plus crédible sur un marché précis, l'alimentation électrique des data centers, où Siemens vend déjà à la plupart des grands opérateurs. La note de Siemens et son prix face à son sous-secteur montrent ce que le marché paie aujourd'hui pour ce positionnement.
Ce que le marché en fait déjà
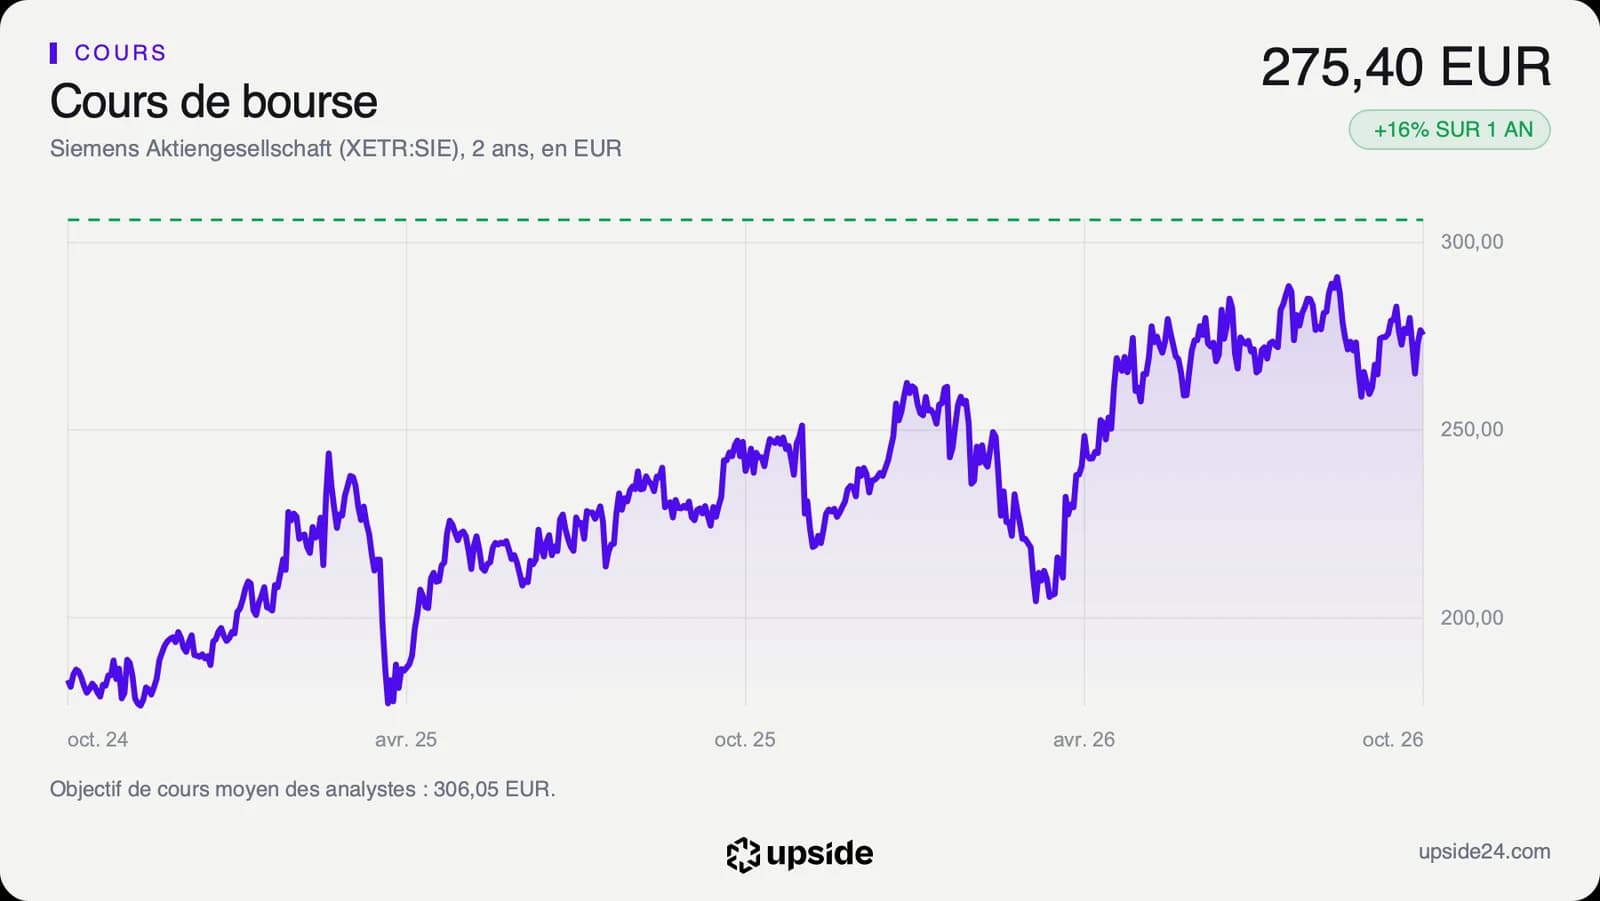
L'action Siemens cotait 275,40 euros ce mercredi 14 octobre vers 14h50 à Francfort, en hausse de 0,33% sur la clôture de la veille. Elle a gagné 15,54% en un an, depuis une clôture à 238,35 euros le 14 octobre 2025, et reste 5,59% sous son plus haut annuel de 291,70 euros.
Le cours évolue 6,48% au-dessus de sa moyenne des 200 dernières séances, le prix moyen payé sur environ 10 mois de Bourse. Cette moyenne monte depuis 3 mois et la tendance de fond reste donc haussière.
Le PER rapporte le cours au bénéfice annuel et dit combien d'années de bénéfice coûte une action. Il atteint 27,21 fois les bénéfices publiés, contre 12,81 pour le conglomérat type de son sous-secteur. Sur les bénéfices attendus, il tombe à 24,36 fois, contre 17,18 pour ce même conglomérat type.
Ce PER se situe aussi dans les 30% les plus élevés de ses 5 dernières années. L'action coûte plus cher que ses concurrents et plus cher que d'habitude, une prime qui reflète des marges supérieures à celles de ses pairs.
L'indice de force relative, qui mesure la vitesse des derniers mouvements sur une échelle de 0 à 100, se tient à 51,10. Ce niveau neutre dit que le titre n'est ni en surchauffe ni en repli marqué, après une année de hausse. Il laisse donc au prochain rendez-vous le soin de donner une direction.
Sur les 25 analystes qui suivent la valeur, 17 sont positifs, 6 neutres et 2 négatifs. Leur objectif moyen ressort à environ 306 euros, soit un potentiel d'environ 11%, avec des cibles qui vont de 240 à 345 euros. Cet écart de plus de 100 euros entre la cible la plus basse et la plus haute montre que les analystes divergent nettement sur le prix que mérite le groupe. La cible la plus basse se situe même sous le cours actuel.
Le point de bascule
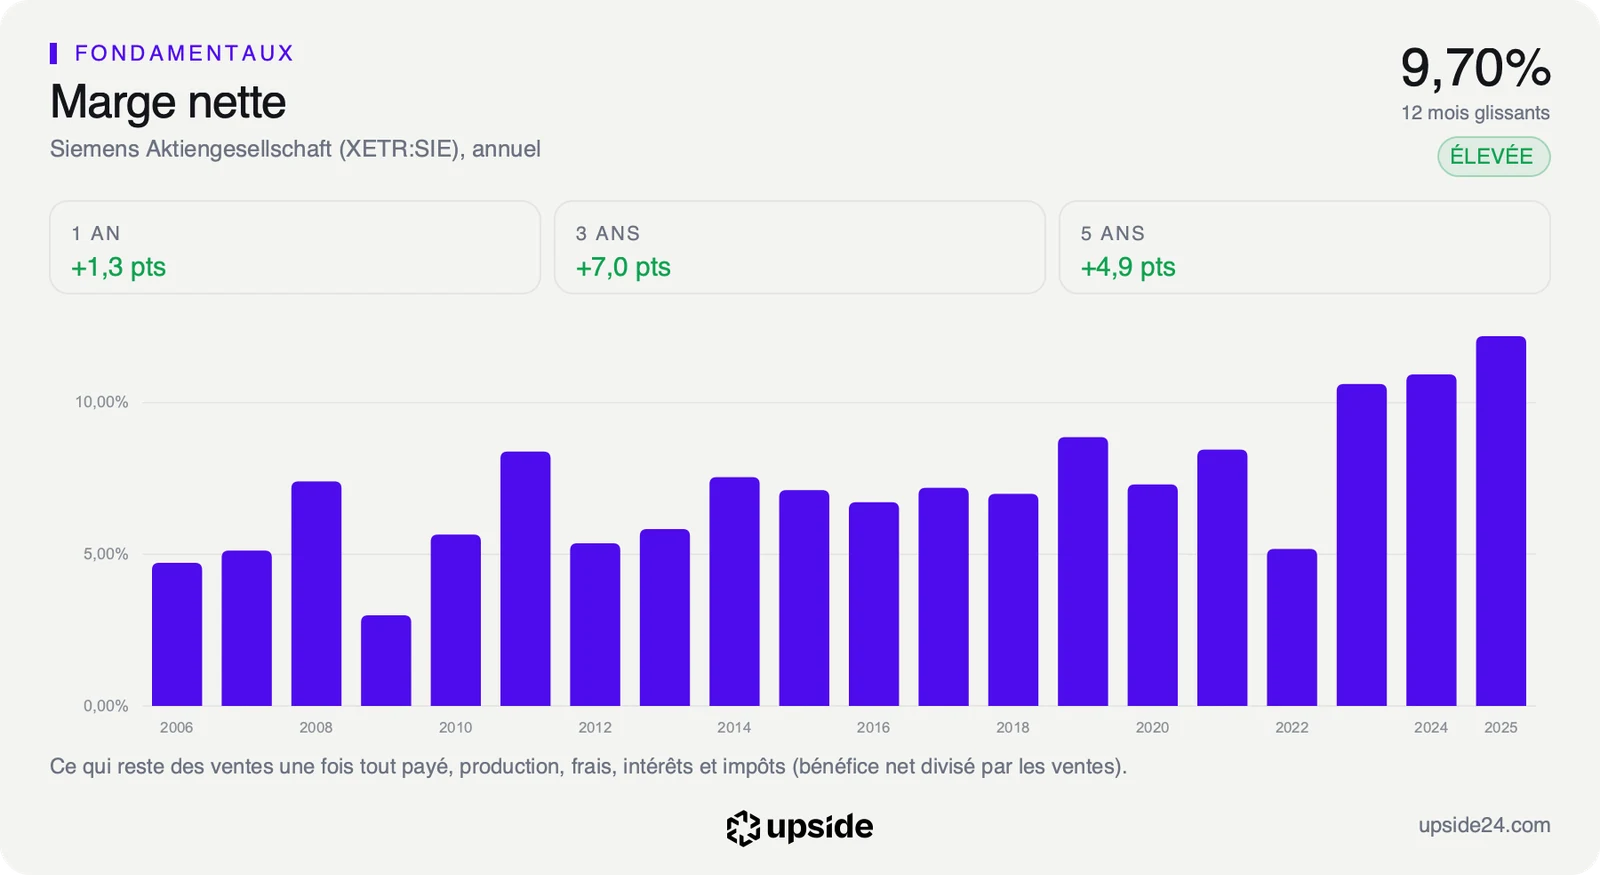
Le prochain rendez-vous tombe le 12 novembre, avec les comptes annuels de l'exercice clos le 30 septembre. L'indicateur à surveiller est la marge nette, la part du chiffre d'affaires qui reste en bénéfice une fois tout payé. Elle atteint 9,70% sur les 12 derniers mois, contre 7,74% pour le conglomérat type. Le commentaire de la direction sur la demande des data centers dira aussi quelle place y prend Skeleton, et à partir de quand les premières ventes communes sont attendues.
Tant que la marge nette reste au-dessus de 9,70% et que le free cash flow continue de dépasser le bénéfice comptable, le multiple de 24,36 fois les bénéfices attendus reste adossé à des comptes solides. Skeleton y ajoute un relais de croissance sur les data centers, pour un coût négligeable au regard de la trésorerie de Siemens.
Si la marge nette retombait vers les 7,74% du conglomérat type, ce multiple paierait une rentabilité devenue ordinaire. L'écart avec les 17,18 fois de son sous-secteur deviendrait alors difficile à défendre, et l'exclusivité sur les data centers ne suffirait pas à justifier cette prime.