
Hermès (RMS), le maroquinier du sac Birkin, a vendu pour 4 096 millions d'euros au troisième trimestre, en hausse de 4,3% à taux de change constants. Mais son rythme ralentit encore, et l'action a touché en séance son plus bas niveau depuis un an.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Croissance du chiffre d'affaires, Attentes |
Un trimestre à deux vitesses
Hermès a publié son chiffre d'affaires du troisième trimestre le 22 octobre, avant l'ouverture de la Bourse. La hausse atteint 4,3% à taux de change constants, c'est-à-dire en neutralisant l'effet des devises, et 5,5% en euros. Les analystes attendaient environ 4 115 millions d'euros de ventes, et le trimestre arrive donc très légèrement en dessous.
Hermès, c'est la maison du carré de soie et des sacs Birkin et Kelly, réputés pour leurs listes d'attente en boutique. Le groupe fabrique aussi des vêtements, des parfums et des montres, en gardant la main sur ses ateliers du tannage des cuirs au tissage de la soie.
La maroquinerie et la sellerie, premier métier du groupe avec 1 912 millions d'euros de ventes sur le trimestre, progressent de 10,8% et accélèrent légèrement. Le groupe continue d'augmenter ses capacités de production, avec un vingt-cinquième atelier ouvert en avril en Gironde et trois autres prévus d'ici 2030. Le prêt-à-porter et les accessoires reculent de 2,0%, l'horlogerie de 6,0%. Le parfum et la beauté rebondissent de 7,5%.
Le Japon, l'Europe hors France et les Amériques tirent la croissance, avec des hausses comprises entre 8,8% et 9,6%. L'Asie hors Japon stagne à 0,0%, avec une Chine stable selon la société, et le Moyen-Orient recule de 4,5%. Or cette zone asiatique représente 1 650 millions d'euros, soit 40% des ventes du trimestre. Quand la première région du groupe fait du surplace, les autres doivent accélérer pour tenir la moyenne.
Sur neuf mois, la croissance à taux constants revient à 5,5%, après 6,1% au premier semestre. Le communiqué ne donne que les ventes, et la marge comme le bénéfice ne seront connus qu'avec les résultats annuels. La direction confirme un objectif « ambitieux » de croissance à moyen terme, sans le chiffrer. « Malgré un environnement complexe, Hermès poursuit sa croissance rentable et maintient son cap », a commenté Axel Dumas, le président exécutif du groupe.
Un ralentissement que le multiple paie encore
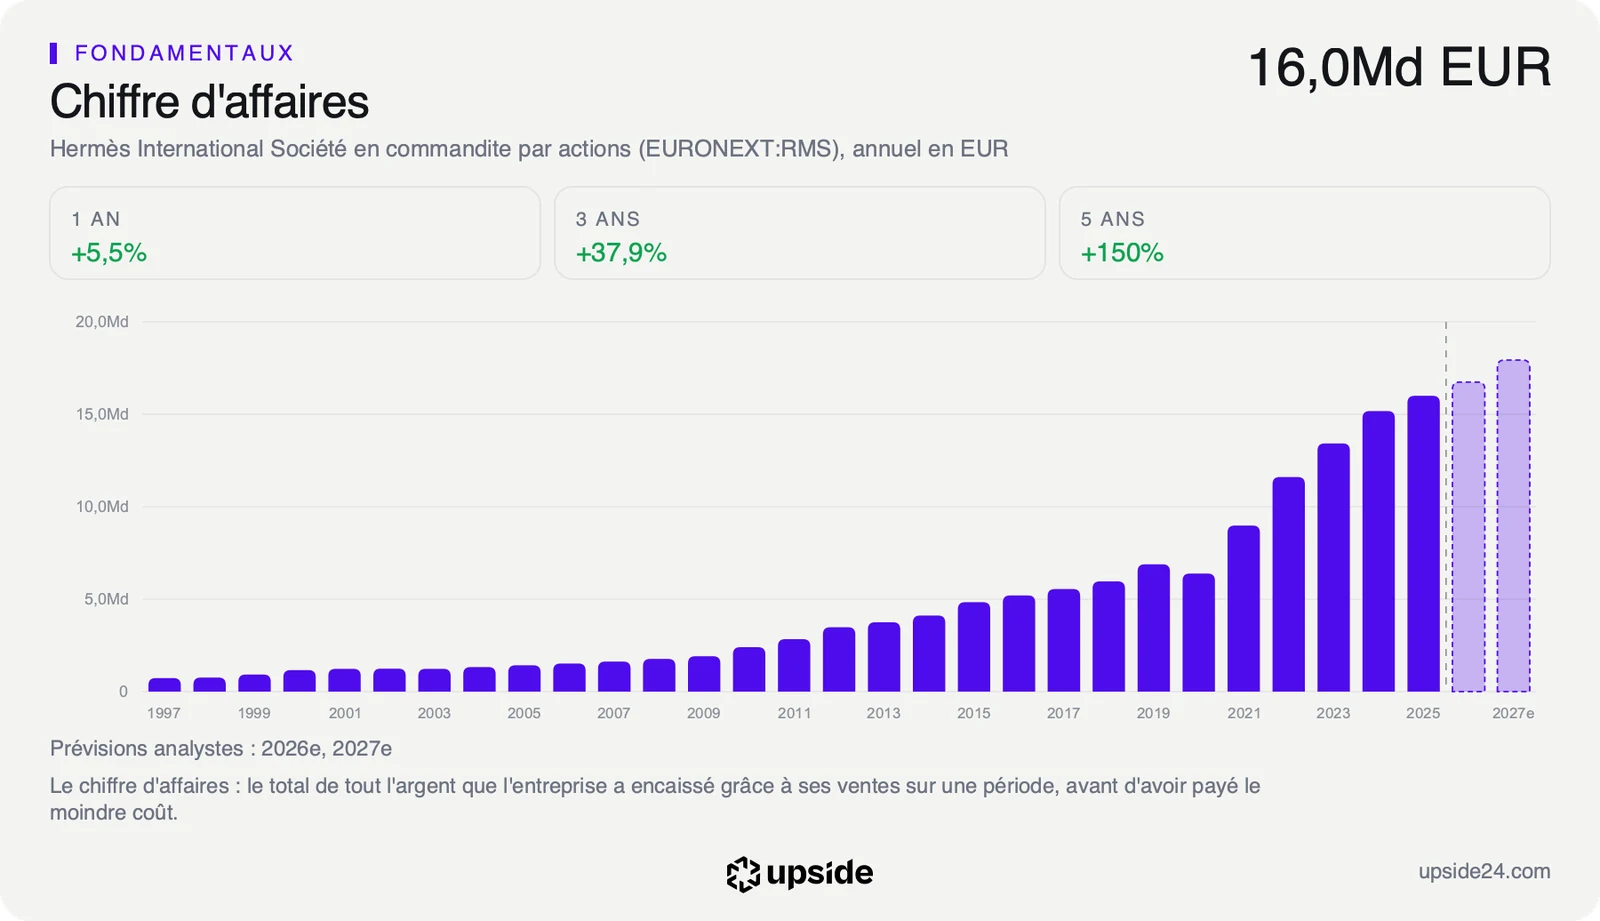
Un chiffre d'affaires trimestriel touche d'abord la croissance, et c'est précisément elle que le cours d'Hermès rémunère. Au dernier point publié, les ventes du groupe ne progressaient que de 1,6% sur un an. La médiane de son sous-secteur, l'habillement et le luxe, affiche 6,2% sur 142 sociétés. Le trimestre prolonge cette tendance au lieu de l'inverser.
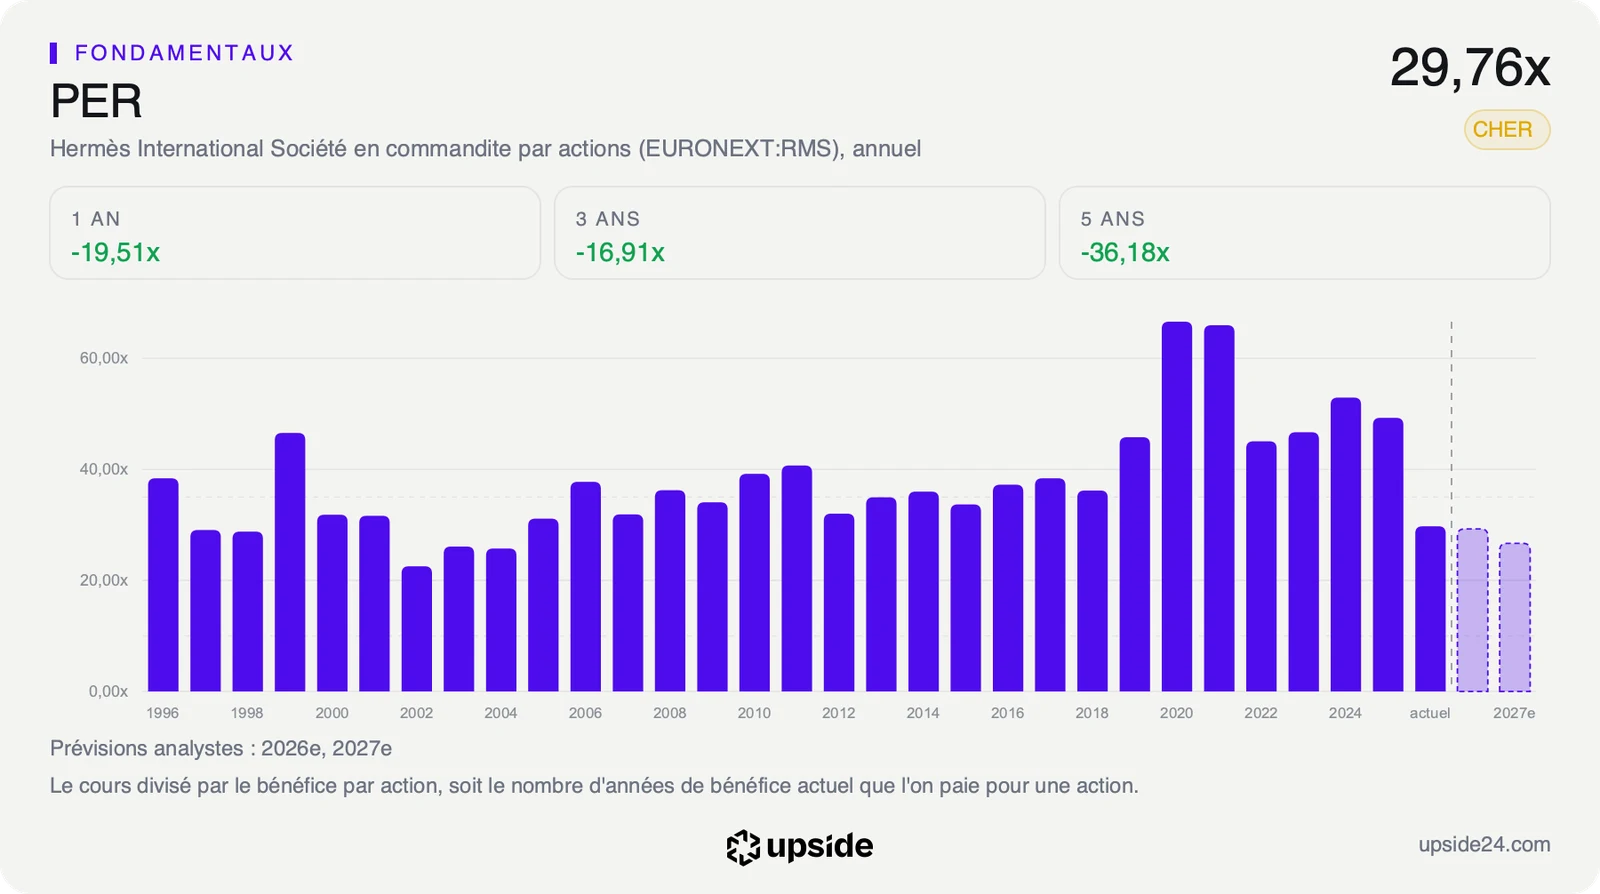
Ce rythme est celui d'une entreprise mature, alors qu'Hermès reste valorisé comme une société en forte croissance. Le PER anticipé, le cours divisé par le bénéfice par action attendu cette année, ressort à 28,97 fois contre 14,48 fois pour la médiane du sous-secteur. Un acheteur paie donc chaque euro de bénéfice deux fois plus cher que chez le concurrent moyen du luxe et de l'habillement. Au niveau de bénéfice attendu cette année, il faudrait près de 29 années de profits pour couvrir le prix d'une action.
Face à sa propre histoire, le tableau change de couleur. Le PER des douze derniers mois se situe au plus bas de ses cinq dernières années, et il est même passé sous chacun de ses niveaux de fin d'année depuis 2004. L'action n'a presque jamais été aussi peu chère par rapport à ses bénéfices. Les deux lectures sont vraies en même temps : Hermès est bon marché par rapport à lui-même et cher par rapport à tous les autres.
Au cours du 22 octobre vers 14h50, le prix de l'action suppose une croissance du free cash flow, l'argent qui reste une fois les investissements payés, d'environ 10% par an pendant dix ans. C'est plus de six fois le rythme actuel des ventes. L'acheteur d'aujourd'hui ne s'y retrouve donc que si la croissance repart franchement. Le trimestre pèse sur la probabilité de ce redémarrage, et c'est elle que la Bourse réévalue.
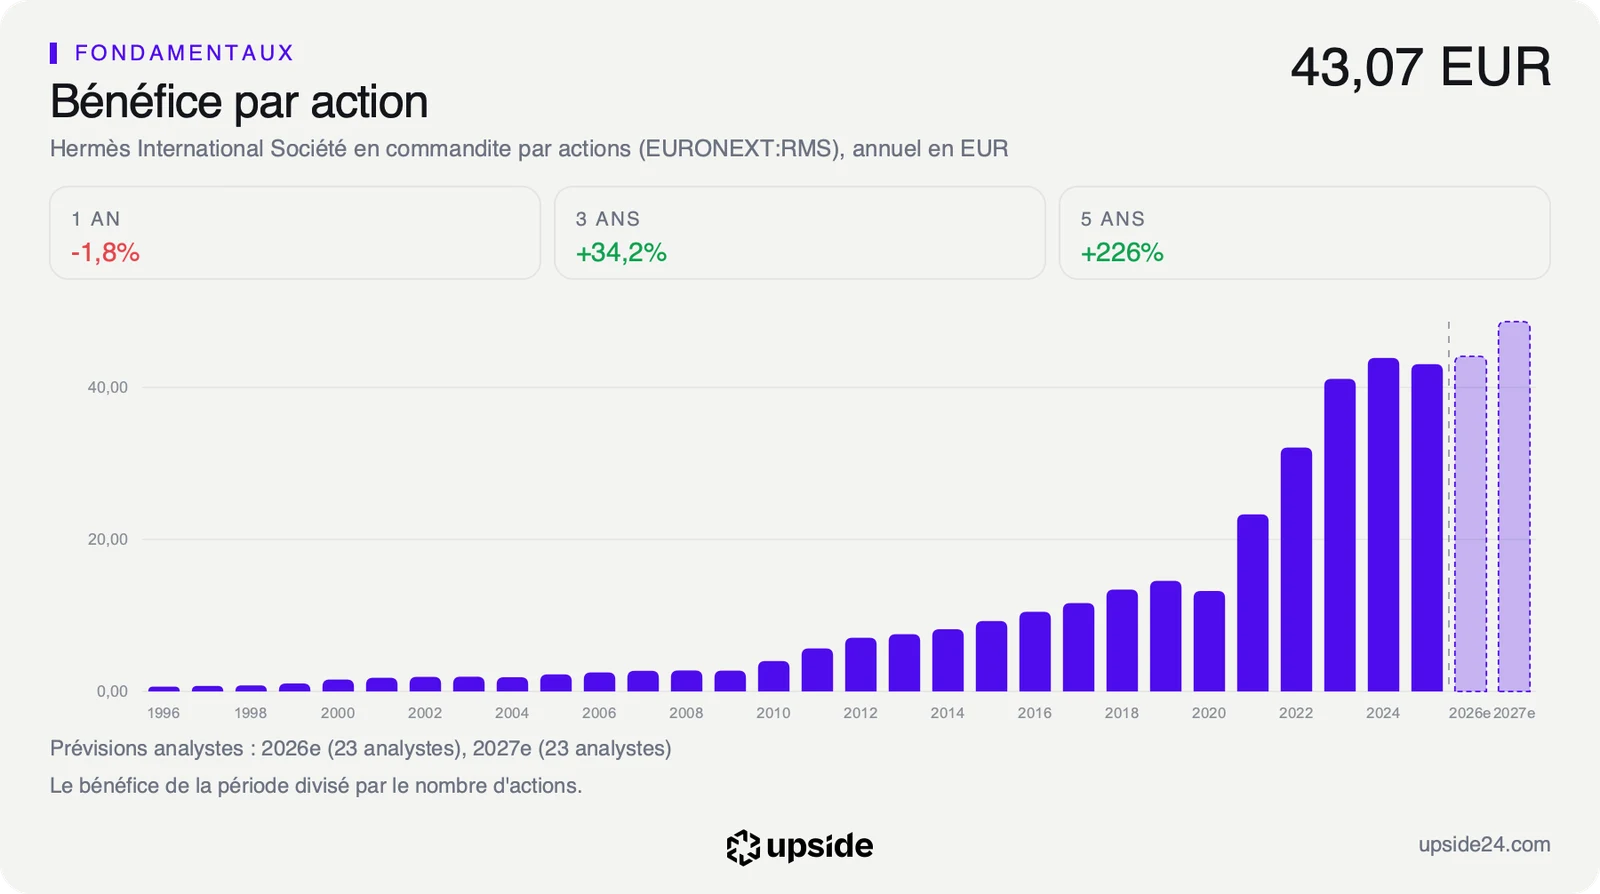
Les analystes avaient commencé à intégrer ce ralentissement avant la publication. Leur estimation de bénéfice par action pour 2026 a été abaissée de 0,75% en quatre-vingt-dix jours, une retouche modeste. Les prévisions de bénéfice bougent peu, et c'est surtout le prix accepté pour ces bénéfices qui recule.
La comparaison chiffrée avec les autres maisons du luxe se trouve dans le rapport complet d'Hermès sur l'app Upside.
La Bourse sanctionne avant les comptes
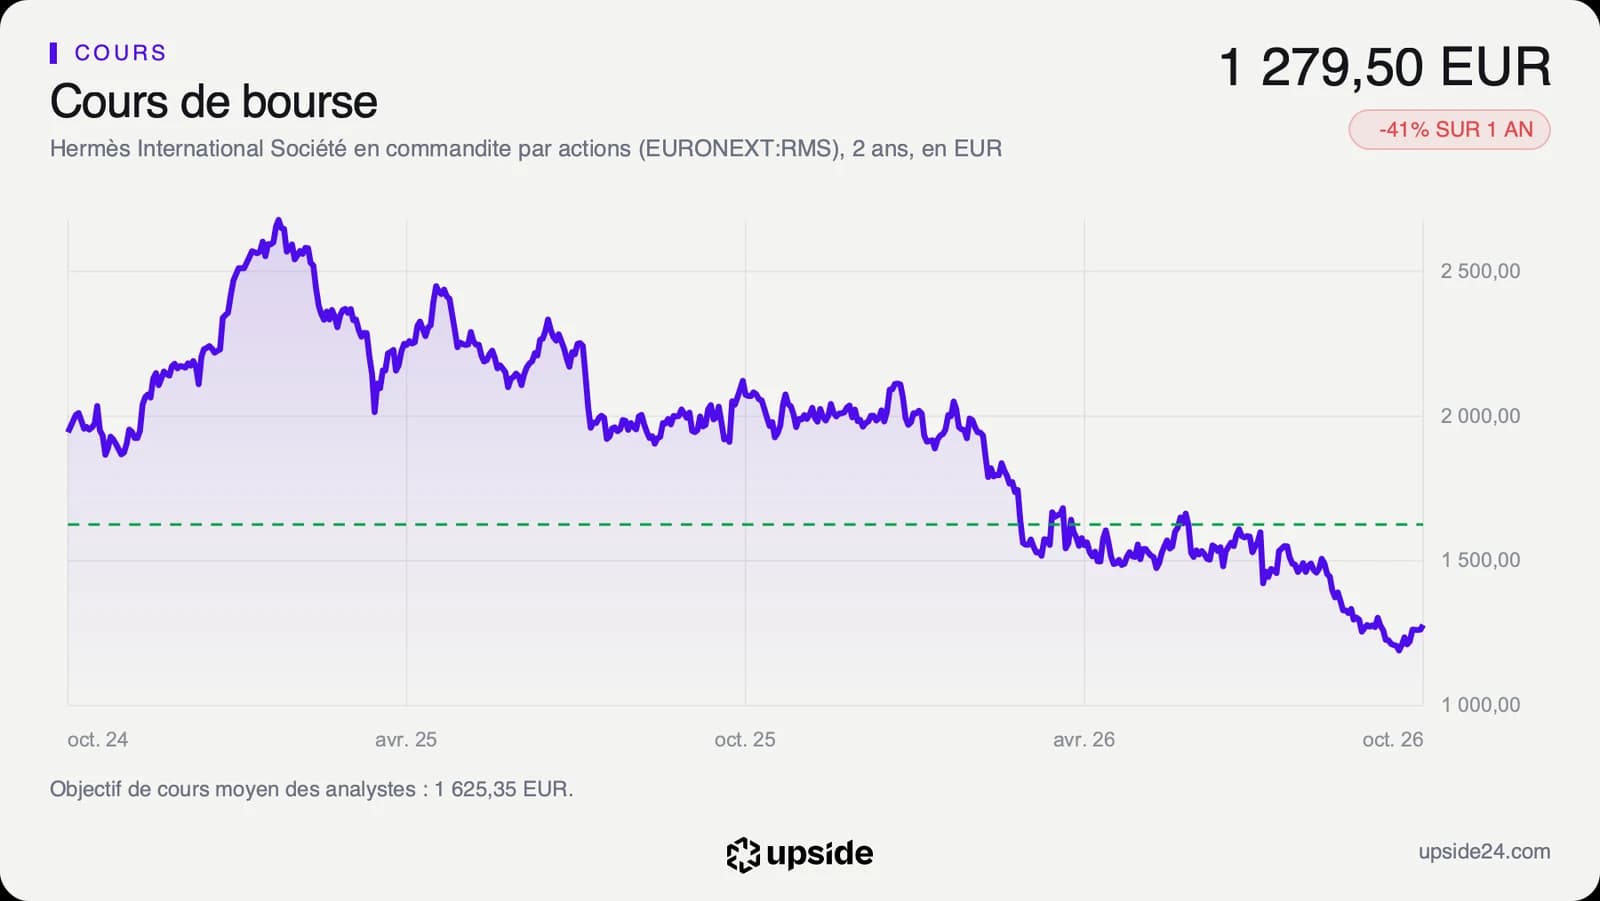
Vers 14h50, l'action Hermès cédait 5,60% à 1 280,50 euros, après un plus bas de séance à 1 234 euros. Ce niveau passe sous le précédent plus bas des douze derniers mois, 1 255 euros, et le titre a donc touché son plus bas depuis un an. Il évolue 44,33% sous son plus haut annuel de 2 300 euros. La séance efface d'un coup la remontée des dernières semaines, puisque l'action avait clôturé mercredi à 1 356,50 euros.
Le cours évolue aussi 23,99% sous sa moyenne des 200 dernières séances, le repère qui sert à lire la tendance de fond. Cette moyenne elle-même recule depuis plusieurs mois, signe que la baisse n'a rien d'un accident de quelques séances.
Sur les 23 analystes qui suivent la valeur, 10 sont positifs, 11 neutres et 2 négatifs. Leur objectif de cours moyen ressort à environ 1 625 euros, soit près de 27% au-dessus du cours. Les objectifs vont de 1 168 euros pour le plus bas à 1 920 euros pour le plus haut, soit plus de 750 euros d'écart. Un tel écart montre un consensus très divisé sur ce que vaut la marque.
Le 5 octobre, deux grandes banques avaient déjà recommandé de vendre le titre en pariant sur la fin de la croissance à deux chiffres. Le trimestre conforte leur lecture sur le rythme d'ensemble. La maroquinerie, qui fait la réputation du groupe, accélère en revanche encore.
La sanction paraît lourde pour des ventes conformes à quelques millions d'euros près. Elle tient à ce que le prix incorporait. Un titre payé deux fois plus cher que son secteur n'obtient aucune indulgence sur le rythme, et le marché vend ici la stagnation de l'Asie bien plus que le chiffre du trimestre.
Le point de bascule
Le prochain rendez-vous tombe le 12 février 2027, avec les résultats annuels. Ils diront si la marge a résisté au ralentissement des ventes. L'indicateur à surveiller d'ici là est le quatrième trimestre. Pour atteindre les environ 16,7 milliards d'euros de ventes attendus sur 2026, Hermès doit vendre environ 4,4 milliards d'euros d'ici décembre, soit une hausse d'environ 8% en euros. C'est nettement au-dessus des 5,5% publiés au troisième trimestre.
Tant que la maroquinerie garde une croissance proche de 10% et que l'Asie hors Japon repasse au-dessus de zéro, le bénéfice par action d'environ 44 euros attendu pour 2026 reste crédible. Le multiple de 28,97 fois paie alors une marque qui ralentit sans s'abîmer, et sa prime sur le secteur garde un appui dans les comptes.
Si le quatrième trimestre reste au rythme du troisième, autour de 4% à taux constants, le consensus devra revoir ses ventes 2026 à la baisse. Le rebond d'environ 10% du bénéfice attendu en 2027 deviendrait alors une hypothèse à défendre plutôt qu'un acquis, et la prime sur le secteur perdrait son dernier appui.