
Air Liquide (AI), le spécialiste français des gaz industriels, va racheter pour 4 milliards d'euros de ses propres actions en 2027 et 2028, une première dans son histoire. Mais ses flux de trésorerie disponibles, 1,52 milliard d'euros sur douze mois, ne couvrent déjà pas son dividende.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Retour aux actionnaires, Structure de financement |
Ce qui a été annoncé
Air Liquide a présenté lundi 5 octobre BEYOND, son plan stratégique à horizon 2030. La mesure qui retient l'attention est un programme de rachat d'actions de 4 milliards d'euros, mené en 2027 et 2028. Le groupe n'en avait jamais lancé. Il promet aussi une progression du bénéfice net récurrent par action de 10% par an en moyenne entre fin 2025 et fin 2030, à deux points près, des ventes en hausse de 5% par an et une marge opérationnelle améliorée de 400 à 600 points de base, soit 4 à 6 points de pourcentage, sur 2026-2030.
Air Liquide, c'est l'oxygène des hôpitaux, l'azote et l'argon des aciéries et des raffineries, et les gaz ultra-purs sans lesquels une usine de puces électroniques ne tourne pas. Ces gaz sont le plus souvent livrés sous contrat de long terme, ce qui donne au groupe des revenus réguliers et prévisibles, avec 65 168 salariés.
L'annonce intervient un mois après l'entrée au capital du fonds activiste Elliott, qui réclame de meilleures marges et davantage de retour aux actionnaires. Le communiqué du groupe ne mentionne pas Elliott. Le plan prévoit au total une allocation du capital de plus de 40 milliards d'euros sur la période, dont environ 24 milliards d'euros de décisions d'investissements industriels, et vise un retour sur capitaux employés supérieur à 11% en 2030.
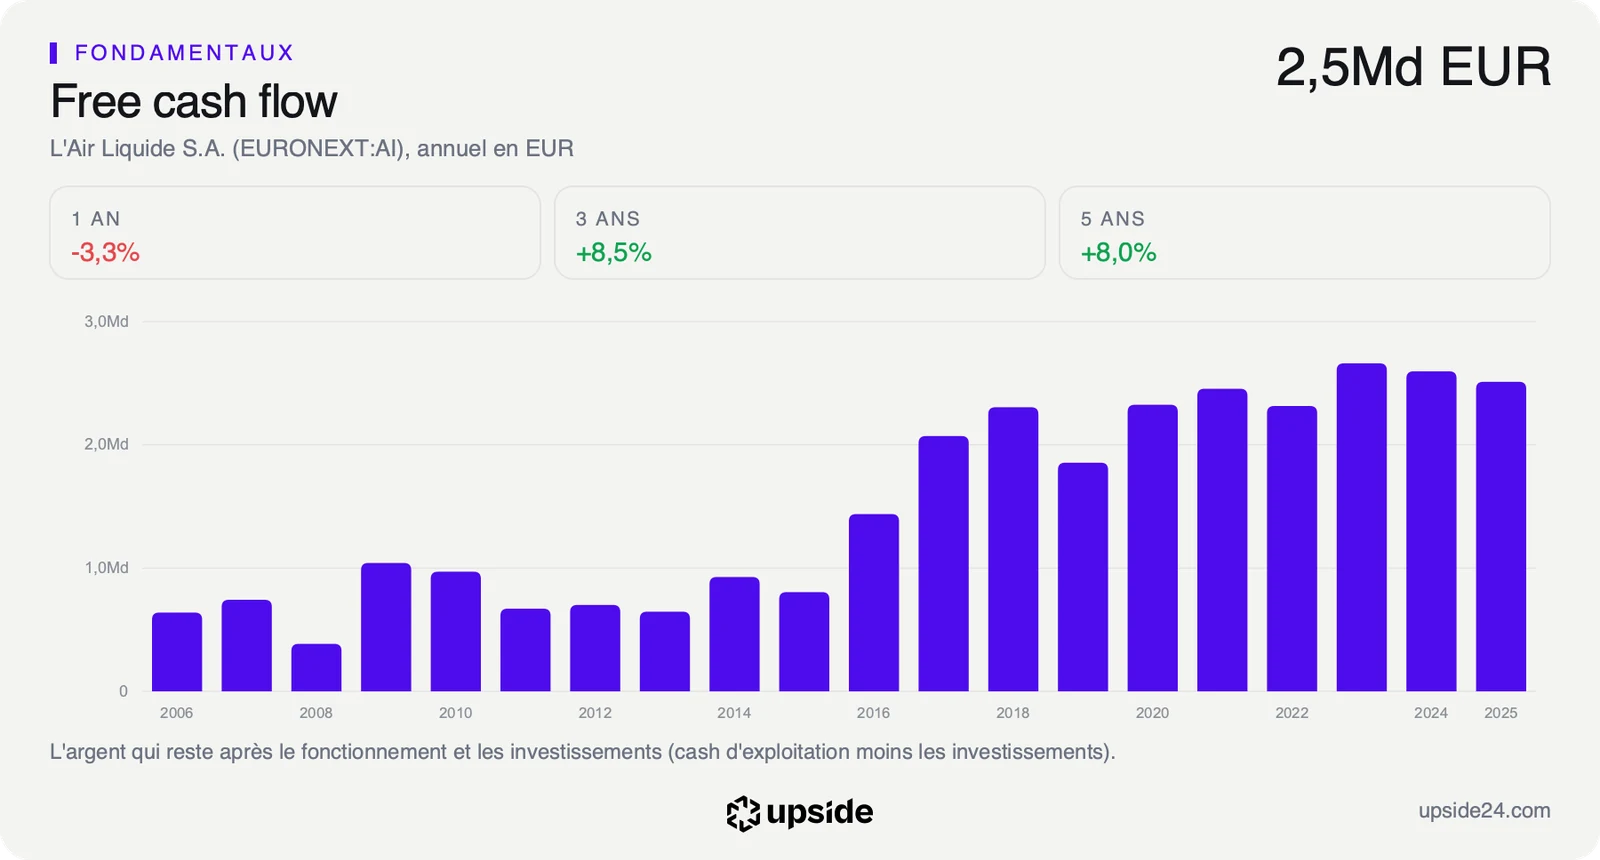
Rapporté aux comptes, le rachat pèse. Les 4 milliards d'euros représentent environ 3,7% de la capitalisation, qui atteint 108,34 milliards d'euros, et plus d'une année et demie de free cash flow, la trésorerie qui reste une fois payés l'exploitation et les investissements. Ce free cash flow s'élevait à 2,51 milliards d'euros sur l'exercice 2025, et il est tombé à 1,52 milliard d'euros sur les douze mois à fin juin 2026.
Qui paiera les rachats
Un rachat d'actions agit sur ce que l'entreprise rend à ses actionnaires. Les actions rachetées sont annulées ou conservées, le bénéfice se partage entre moins de titres, et chaque action restante en reçoit une part plus grande. Encore faut-il que la trésorerie suive, et c'est là que le dossier se tend.
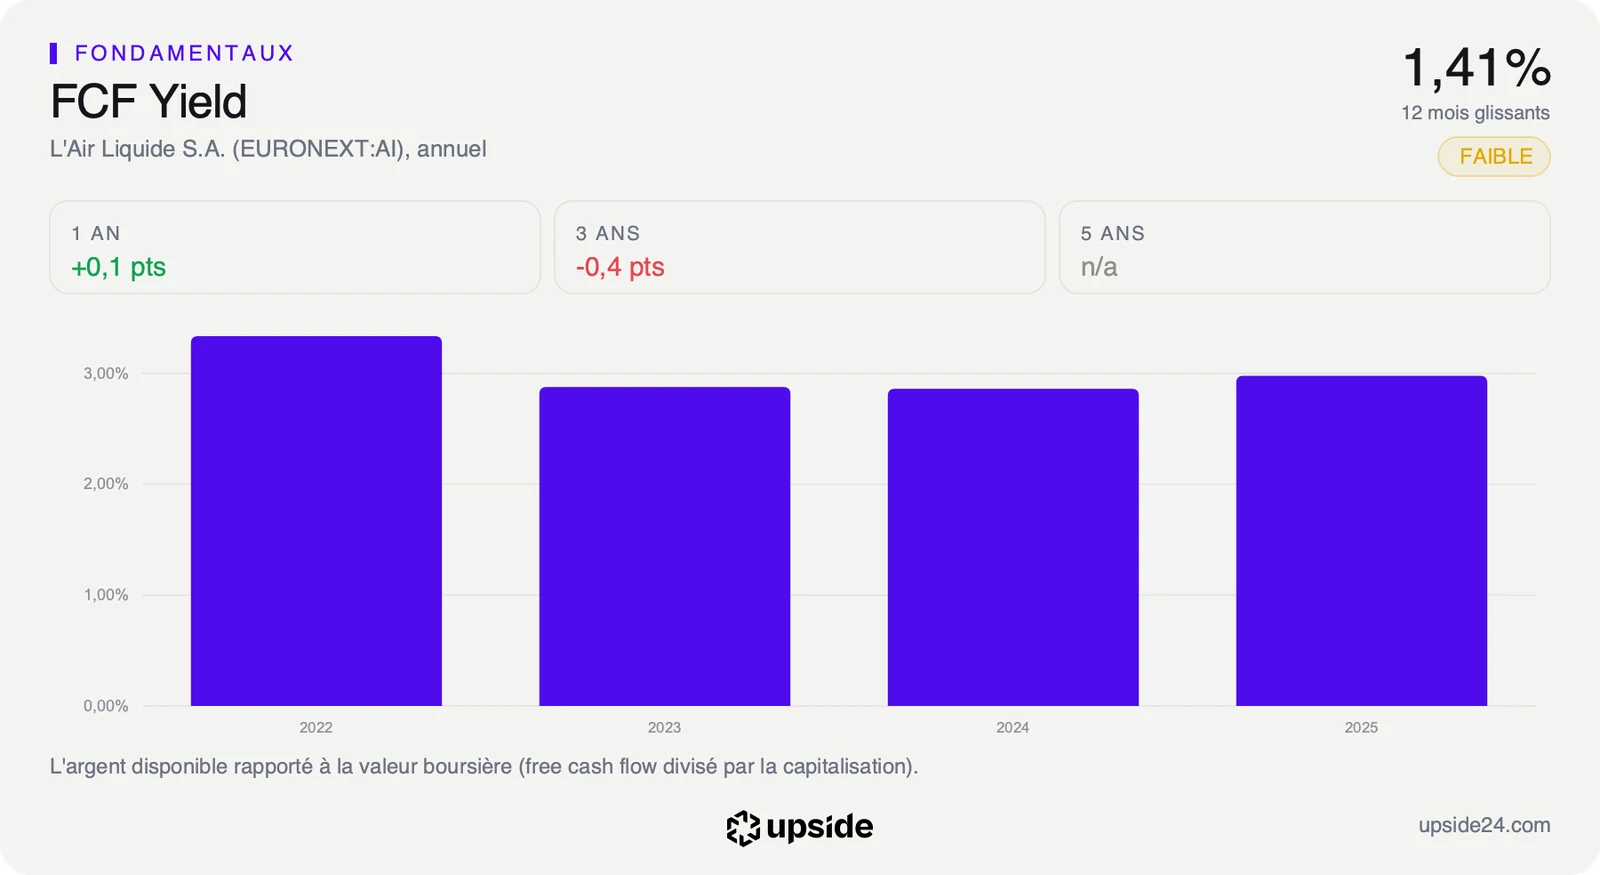
Le premier repère est le rendement des flux disponibles : le free cash flow rapporté à la valeur boursière. Il ressort à 1,41%, soit 1,41 euro de trésorerie disponible par an pour 100 euros d'actions, contre 2,25% pour la médiane de Linde, Air Products et Nippon Sanso, les trois grands concurrents mondiaux du groupe. Air Liquide produit donc moins de trésorerie pour chaque euro de capitalisation que ses pairs, parce que ses investissements industriels absorbent une grande partie de ce que dégage l'exploitation.
Le deuxième repère est le dividende. Il rapporte 1,96% du cours, environ 2,1 milliards d'euros par an : il dépasse déjà, à lui seul, les flux disponibles des douze derniers mois. Ajouter 2 milliards d'euros de rachats par an en 2027 et 2028 suppose donc que les flux remontent fortement, ou que la dette prenne le relais.
Le groupe a de la marge de ce côté. Sa dette brute est revenue de 2,29 fois l'EBITDA en 2020 à 1,67 fois en 2025, l'EBITDA étant le résultat d'exploitation avant amortissements. Ce désendettement sur cinq ans est ce qui rend le rachat possible sans mettre le bilan en danger. Racheter ses actions à crédit n'est pas un mauvais calcul en soi : tant que l'action rapporte plus que le coût de l'emprunt, l'actionnaire qui reste s'enrichit. Mais l'opération consomme la marge de manoeuvre que le groupe garde pour ses grands projets industriels.
Le dernier repère dit ce que le prix supposait déjà. Au cours du 5 octobre, le marché intègre une croissance du free cash flow de près de 22% par an sur dix ans, quand le bénéfice par action a progressé de 7,47% par an sur cinq ans et que le plan promet 10%. Le rachat change la manière dont la trésorerie est rendue, pas la quantité produite : c'est cette quantité que le prix attend en hausse. Le détail du score par dimension et la comparaison avec Linde et Air Products montrent où se situe Air Liquide sur chacune de ces lignes.
Une hausse effacée dans la journée
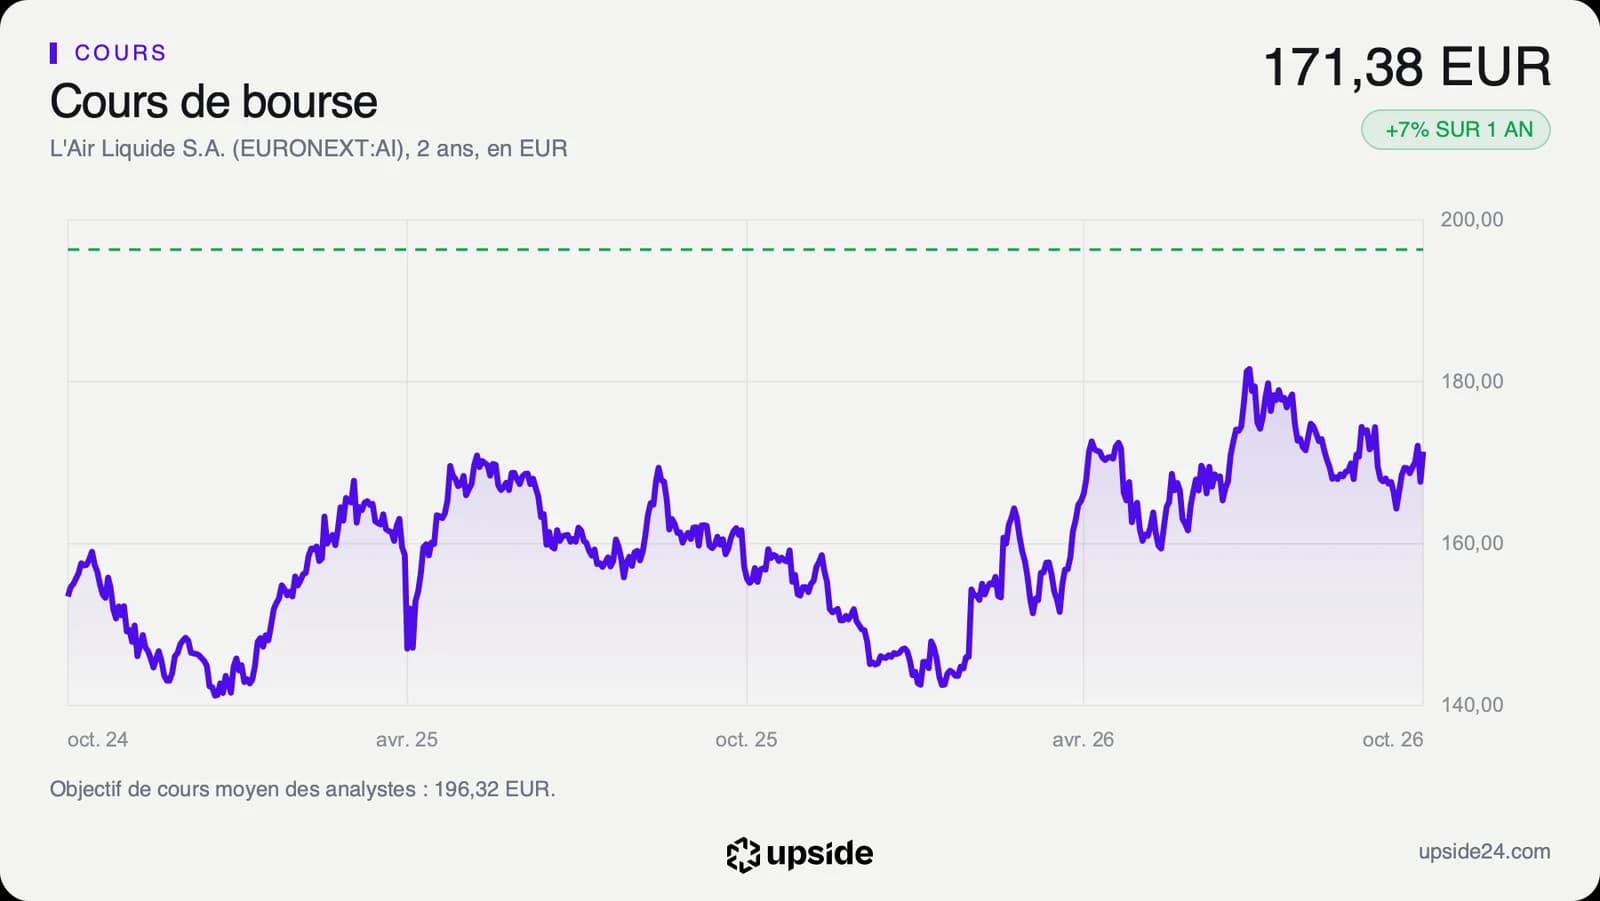
L'action Air Liquide prenait 2,4% à 174,20 euros dans la matinée, et a touché 177,16 euros au plus haut de la séance, soit 4,11% de plus que la clôture de vendredi, 170,16 euros. Elle a terminé à 171,26 euros, en hausse de seulement 0,65%. Le marché a donc rendu l'essentiel de son enthousiasme du matin.
Le titre revenait déjà d'un bon parcours. Il gagne 17,55% depuis le 1er janvier, et se situe environ 6% sous son plus haut des douze derniers mois, 182,26 euros, touché le 6 juillet. Il évolue aux trois quarts de sa fourchette annuelle, dont le bas se situe à 140,78 euros, et au-dessus de sa moyenne des 200 dernières séances.
Ce parcours se lit dans la valorisation. Le titre se paie 26,69 fois les bénéfices attendus, contre 19,51 fois pour la médiane de ses trois concurrents, et son PER, le cours rapporté au bénéfice par action, est plus élevé qu'environ deux tiers du temps sur les cinq dernières années. Une partie du plan était donc dans le prix avant même son annonce.
Les analystes restaient très favorables. Sur les 20 qui suivent la valeur, 18 sont positifs, 2 neutres et aucun négatif. Leur objectif moyen ressort à environ 196 euros, et les cibles s'étalent de 162 à 216 euros. En juillet, Morgan Stanley avait déjà relevé son avis en misant sur l'activité de gaz pour semi-conducteurs, un pari analysé ici.
La séance de lundi suggère ce que le marché retient. Le rachat répond à une demande publique d'Elliott, et une enveloppe d'environ 3,7% de la capitalisation sur deux ans ne suffit pas à relancer un titre déjà bien valorisé. C'est la promesse de marge qui devra faire la différence : la marge opérationnelle de 21,22% reste sous les 24,29% de la médiane de ses concurrents, et le plan promet un gain de 4 à 6 points, qui ne se vérifiera qu'au fil des publications.
Le point de bascule
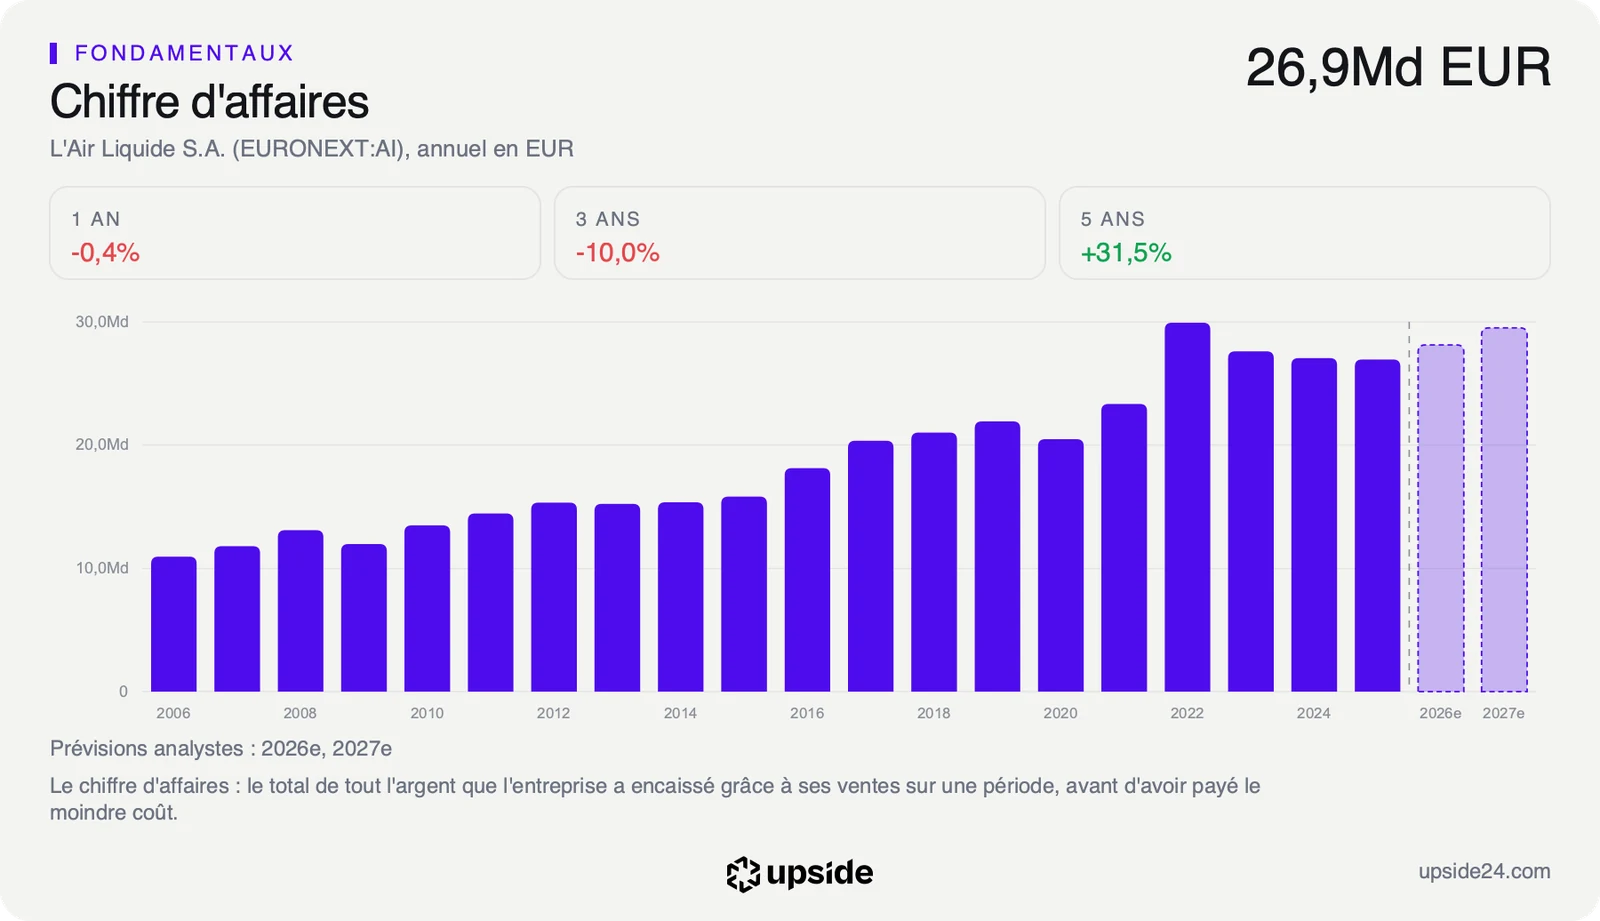
Le prochain rendez-vous est la publication du chiffre d'affaires du troisième trimestre, attendue autour du 23 octobre. Elle dira si les ventes reprennent le chemin des 5% par an promis par le plan, alors que le dernier trimestre ne montrait que 0,8% de hausse sur un an. Les analystes attendent environ 28,1 milliards d'euros de chiffre d'affaires en 2026, puis environ 29,5 milliards en 2027.
Dans le scénario favorable, les ventes accélèrent, la marge progresse comme promis et le free cash flow remonte vers les 3,6 milliards d'euros environ que le consensus attend en 2027. Les rachats se financent alors par l'activité, et le multiple de 26,69 fois les bénéfices attendus devient celui d'un groupe qui rattrape ses concurrents. Dans le scénario défavorable, les ventes stagnent et les investissements continuent d'absorber la trésorerie : le rachat se finance à crédit et la dette brute repart au-dessus de 1,67 fois l'EBITDA.
Tant que le free cash flow reste proche de 1,52 milliard d'euros par an, le rachat est un geste envers Elliott financé par le bilan. Si il remonte au-dessus de 3 milliards d'euros en 2027, les 4 milliards d'euros de rachats deviennent finançables par l'activité seule. Reste à savoir si le cours rémunère déjà ce pari : l'analyse complète le chiffre.
Les données, en clair
- Capitalisation boursière : la valeur de toutes les actions au cours du jour. Air Liquide : 108,34 milliards d'euros au 5 octobre 2026.
- Free cash flow : la trésorerie qui reste une fois payés l'exploitation et les investissements. Air Liquide : 2,51 milliards d'euros sur l'exercice 2025, et 1,52 milliard d'euros sur les douze mois à fin juin 2026.
- Rendement des flux disponibles : le free cash flow rapporté à la capitalisation. Air Liquide : 1,41%, contre 2,25% pour la médiane de Linde, Air Products et Nippon Sanso.
- Rendement du dividende : le dividende annuel rapporté au cours. Air Liquide : 1,96%, pour un dernier dividende de 3,70 euros par action versé le 20 mai 2026.
- EBITDA : le résultat d'exploitation avant amortissements, un indicateur de la capacité à rembourser la dette.
- Dette brute / EBITDA : la dette totale, hors trésorerie, rapportée à l'EBITDA. Air Liquide : 1,67 fois en 2025, contre 2,29 fois en 2020.
- Croissance implicite : la croissance annuelle du free cash flow que suppose le cours, sur dix ans. Air Liquide : 21,74% au 5 octobre 2026.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Air Liquide : 26,69 fois, contre 19,51 pour la médiane de ses trois concurrents.
- Marge opérationnelle : ce qui reste des ventes après les coûts de production et de fonctionnement. Air Liquide : 21,22% sur douze mois, contre 24,29% pour la médiane de ses trois concurrents.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Air Liquide : 196,33 euros pour 20 analystes, de 162 à 216 euros.