
LVMH (MC), le numéro un mondial du luxe, a publié lundi soir 18,504 milliards d'euros de ventes au troisième trimestre, en hausse de 1% à données comparables. Mais sa division mode et maroquinerie, celle de Louis Vuitton et de Dior, recule de 5% sous l'effet de la Chine.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Qualité de la demande |
Ce que LVMH a publié
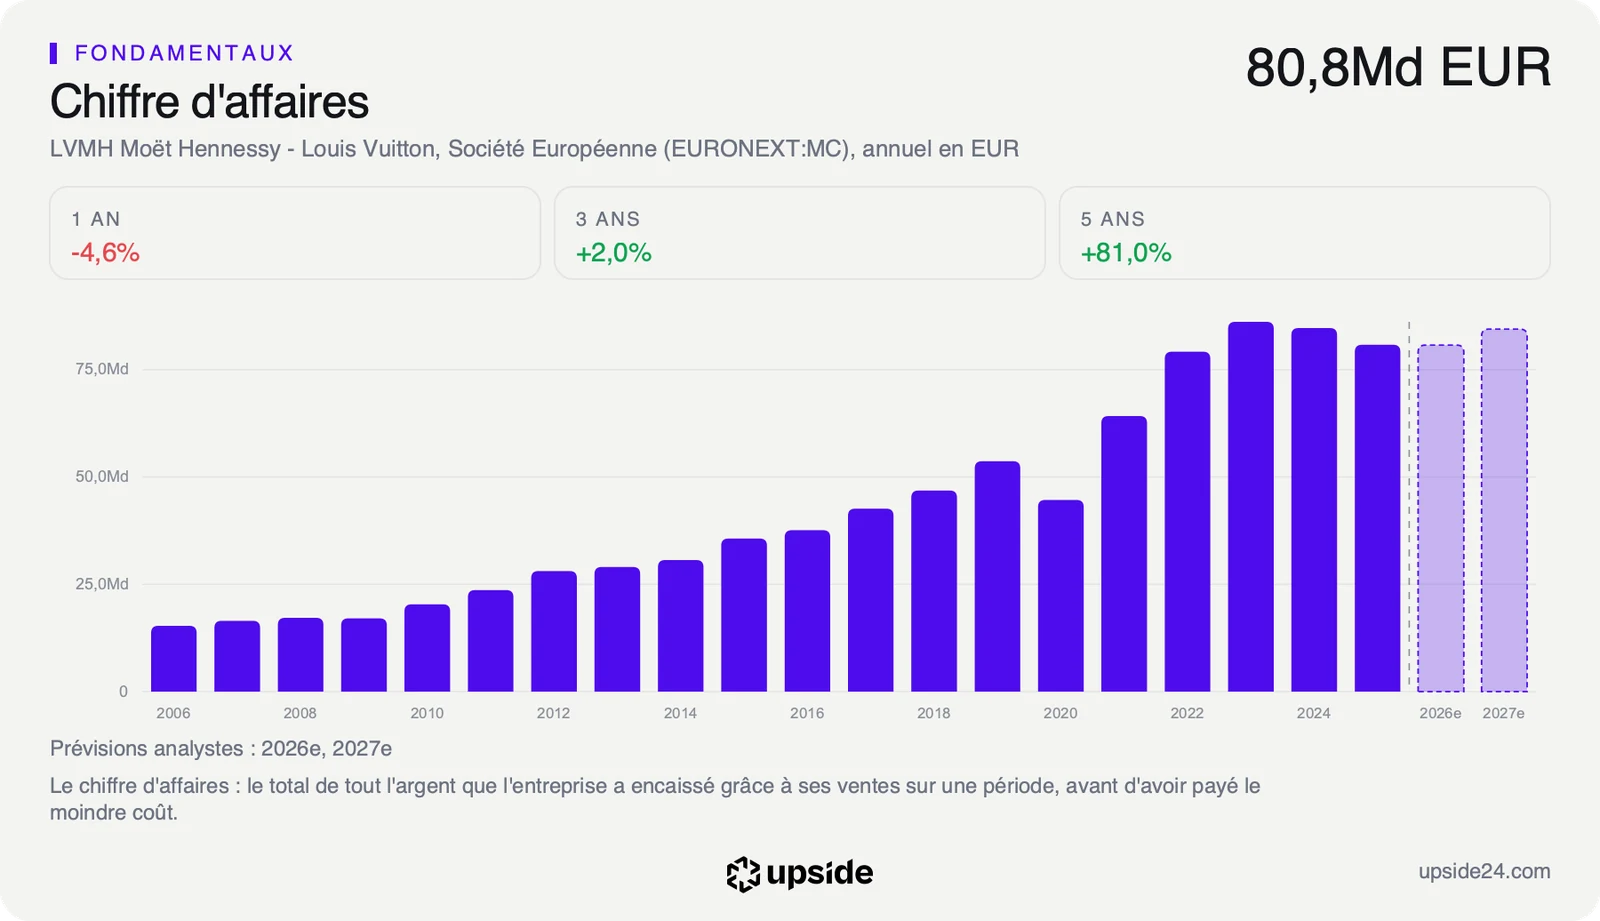
LVMH a publié le 12 octobre, après la clôture de la Bourse de Paris, un chiffre d'affaires de 18,504 milliards d'euros pour le troisième trimestre. Il réalisait 18,28 milliards sur la même période de 2025. Hors cessions et effets de change, la croissance atteint 1%, quand les analystes attendaient 1,3% selon le consensus relayé par l'agence Reuters. Le groupe ouvre ainsi la saison des publications du CAC 40.
LVMH, c'est le sac Louis Vuitton et le parfum Dior, la bouteille de Moët ou la boutique Sephora du centre commercial, réunis sous un même actionnaire.
Première division du groupe, la mode et la maroquinerie a vu ses ventes reculer de 5% à données comparables, à 8,245 milliards d'euros. Elle pèse à elle seule près de 45% des ventes du trimestre, et les analystes n'attendaient qu'une baisse de 1,8%. Les quatre autres divisions progressent, de 1% pour les parfums et cosmétiques à 8% pour la distribution sélective portée par Sephora.
La division reculait de 2% au premier trimestre puis progressait de 1% au deuxième, et ce troisième trimestre efface le rebond du printemps. Sur neuf mois, le groupe affiche 57,148 milliards d'euros de ventes, en hausse de 2% à données comparables mais en baisse de 2% en euros courants. L'écart vient de la cession de Marc Jacobs et de l'essentiel de DFS, et de la baisse des devises face à l'euro.
La direction attribue ce recul à la clientèle chinoise. L'Asie a été pénalisée par « une dégradation brutale du moral des consommateurs chinois », a expliqué lors de la conférence avec les analystes Cécile Cabanis, directrice financière du groupe. Elle a chiffré le recul des clients chinois à environ 15% sur le trimestre, quand les ventes progressaient de 5% aux États-Unis et de 6% au Japon.
Le recul de 5% couvre l'ensemble de la division, toutes zones confondues. Louis Vuitton n'est pas chiffré isolément dans le communiqué. La direction a seulement indiqué qu'une perturbation logistique ponctuelle lui avait coûté un peu plus d'un point de croissance. Le groupe ne publie ni marge ni bénéfice à ce stade de l'année, et il n'a donné aucune prévision chiffrée.
Ce que le prix incorpore déjà
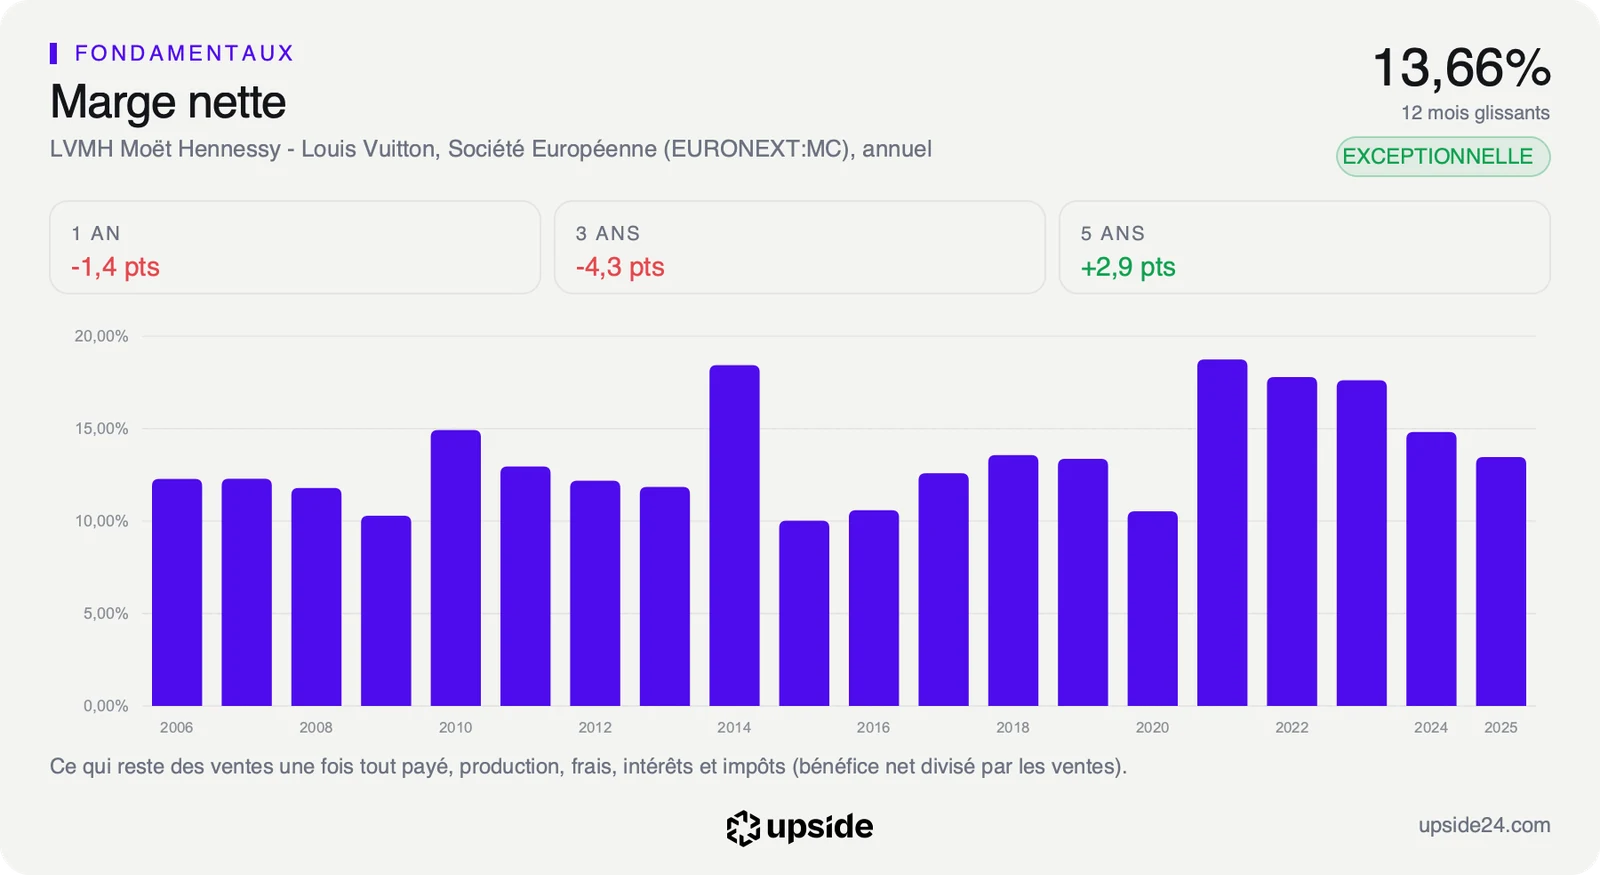
Un recul des ventes de maroquinerie pèse d'abord sur la rentabilité. LVMH vend ses sacs et ses vêtements très au-dessus de leur coût de fabrication. Sa marge nette, la part des ventes qui reste en bénéfice une fois tout payé, atteint 13,66% sur douze mois. La médiane de son sous-secteur s'arrête à 6,09%, sur 143 sociétés du textile, de l'habillement et du luxe. Chaque sac non vendu coûte donc au groupe plus de bénéfice qu'à un acteur moyen.
La direction a écarté toute baisse de prix pour relancer la demande chinoise, en expliquant chercher le juste équilibre entre désirabilité et valeur perçue. Ce choix protège la marge sur chaque pièce vendue. Le recul se lit alors dans les volumes, et les coûts fixes des boutiques et des ateliers se répartissent sur moins de ventes.
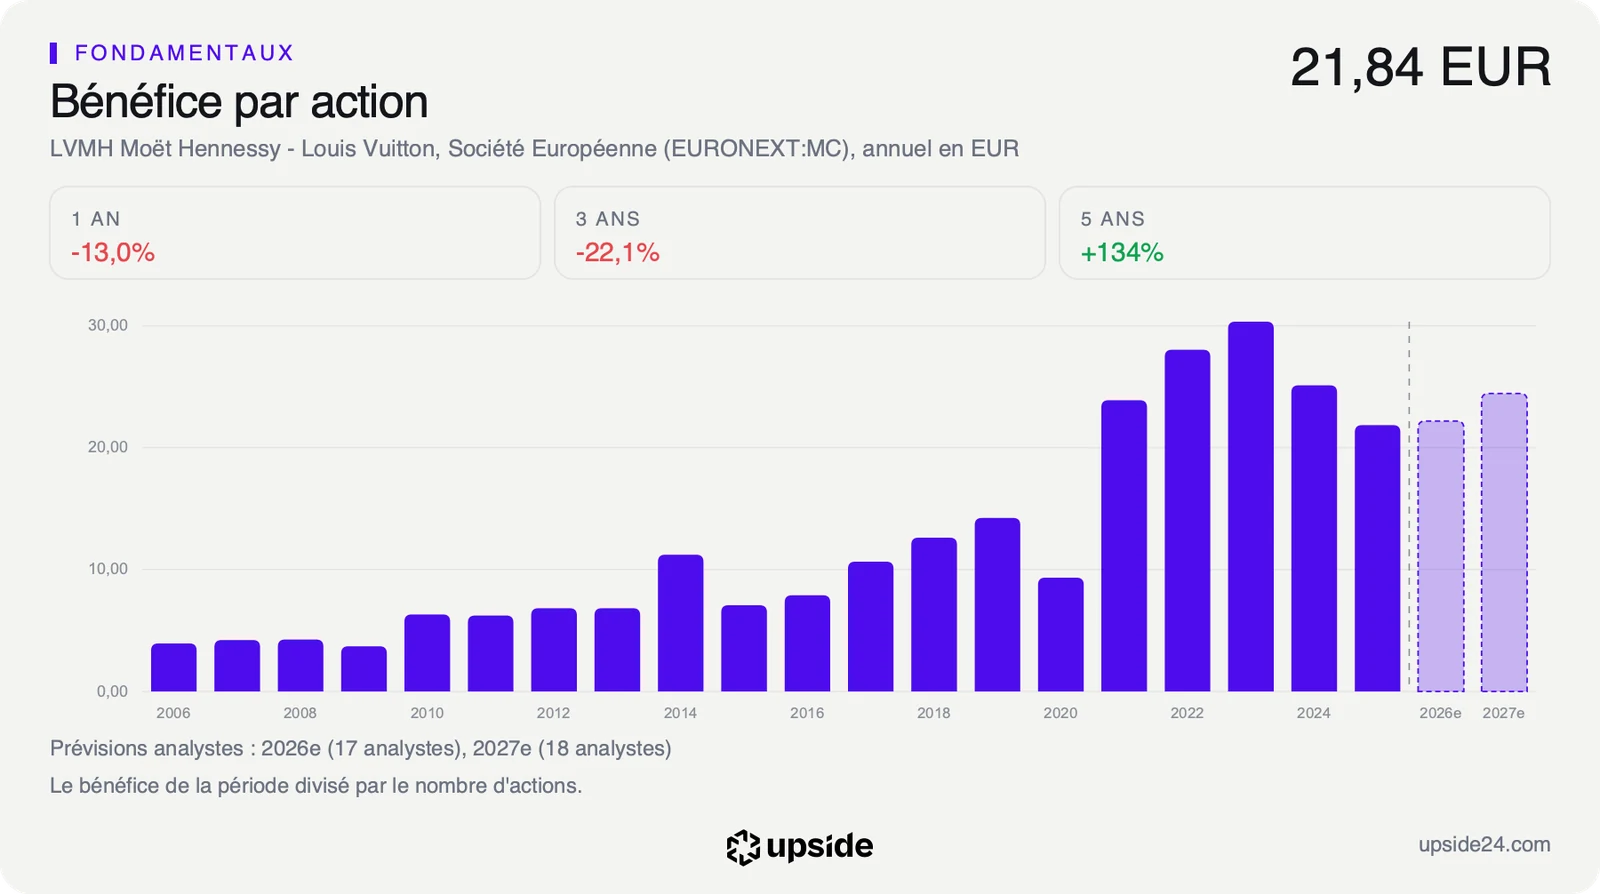
L'estimation moyenne des analystes pour le bénéfice par action de 2026 a baissé de 1,36% sur le dernier mois, à 22,18 euros. Pour 2027, ils attendent toujours une hausse d'environ 10% de ce bénéfice, une reprise qui suppose le retour de la mode et de la maroquinerie.
Le free cash flow est l'argent qui reste à LVMH une fois le fonctionnement et les investissements payés. Au cours de clôture du 12 octobre, le marché suppose que ce flux recule de 1,27% par an pendant dix ans. Le chiffre sort d'un Reverse-DCF, un calcul qui part du prix de l'action et remonte à la croissance qu'il suppose.
Pour l'actionnaire, payer 384,50 euros revient à acheter une trésorerie qui s'érode un peu chaque année, alors que les analystes attendent un rebond des bénéfices dès 2027. Le cours ne paie déjà plus aucune reprise, et ce trimestre ne lui donne pas de raison d'en payer une.
Le titre se paie 17,52 fois ses bénéfices des douze derniers mois, contre 16,84 fois pour la médiane de son sous-secteur. Ce multiple, le PER, rapporte le prix de l'action au bénéfice par action. Il se situe dans les 2% les plus faibles de ses cinq dernières années, c'est-à-dire moins cher que 98% du temps depuis 2021.
Le détail de la valorisation de LVMH et de ses comparables se lit dans son rapport sur l'app Upside.
Ce que le marché en fait déjà
Mardi 13 octobre, l'action LVMH a ouvert en léger repli à 382,55 euros, puis cotait 385,30 euros vers 9h07, en hausse de 0,21%. La publication n'a donc pas fait plonger un titre déjà tombé à son plus bas de deux ans. Le recul de la maroquinerie confirme un scénario que le cours intégrait déjà.
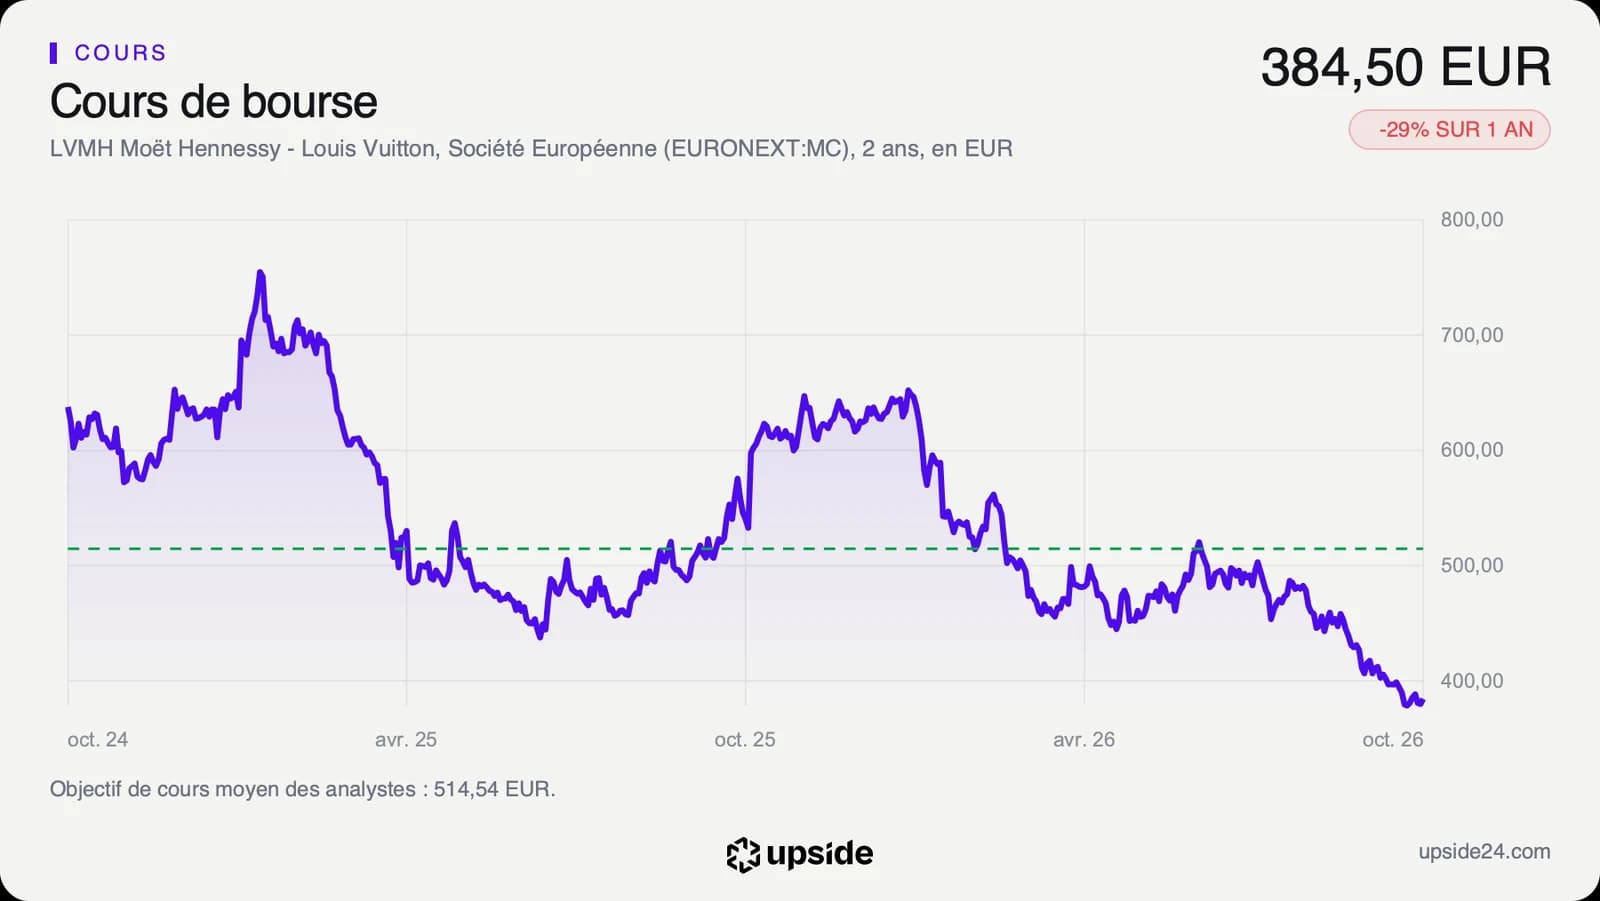
L'action LVMH a clôturé lundi 12 octobre à 384,50 euros, en hausse de 1,18% sur la séance, quelques heures avant la publication. Le titre cote 8,50 euros au-dessus de son plus bas annuel en séance, 376 euros, et 41,27% sous son plus haut de 52 semaines, 654,70 euros. Depuis le 1er janvier, il a perdu 40,39%.
Sur un an, l'action recule de 28,85%, quand la médiane de son sous-secteur ne perd que 3,41%. Le cours évolue 20,98% sous sa moyenne des 200 dernières séances, et cette moyenne recule elle-même de 10,08% en trois mois. Le RSI, un indicateur sur 100 qui mesure la vigueur des mouvements récents, ressort à 35,48, au-dessus de la zone sous 30 où un titre est considéré comme survendu.
Sur les 27 analystes qui suivent la valeur, 17 sont positifs, 10 neutres et aucun n'est négatif. Leur objectif de cours moyen s'établit à environ 515 euros, soit environ un tiers au-dessus de la clôture de lundi. Les bureaux d'études parient sur la solidité des marques, quand le cours intègre une clientèle chinoise durablement en retrait.
Le point de bascule
La prochaine publication du groupe sera celle de ses résultats annuels 2026, avec les ventes du quatrième trimestre et la rentabilité de chaque division. Le consensus attend environ 23,4 milliards d'euros de ventes sur ce trimestre, près de 3% de plus qu'un an plus tôt.
Tant que la mode et la maroquinerie restent en recul à données comparables, la hausse d'environ 10% du bénéfice par action attendue pour 2027 repose sur les autres divisions. Celles-ci pèsent un peu plus de la moitié des ventes du trimestre, et leur croissance allait de 1% à 8% sur cette période. Le multiple de 17,52 fois reste alors celui d'un groupe qui ne croît plus, et la clientèle chinoise reste la variable qui décide du dossier.
Si les ventes du quatrième trimestre dépassent environ 23,4 milliards d'euros avec une division mode et maroquinerie revenue en croissance, le cours actuel devient celui d'un groupe qui recommence à croître. Son prix suppose pourtant encore un recul de sa trésorerie disponible.