
RTX Corporation (RTX), maison mère du missilier Raytheon, a obtenu du Pentagone un contrat pouvant atteindre 20,7 milliards de dollars pour les missiles AMRAAM. Mais réparti sur cinq ans, il pèse un peu plus de 4% de ses ventes annuelles, et l'action cote toujours 18,17% sous son sommet.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, visibilité du carnet de commandes |
Une commande record, encore provisoire
Le département américain de la Défense a attribué à Raytheon, filiale de RTX, un contrat d'une valeur plafond de 20,7 milliards de dollars pour produire des AMRAAM, le missile air-air de moyenne portée tiré par les avions de chasse. L'annonce a été rendue publique le 29 septembre et relayée par le Wall Street Journal, Bloomberg et Reuters. Le contrat court sur cinq ans, avec deux années d'options et couvre l'US Air Force, l'US Navy et 16 clients internationaux. Selon le Pentagone, il doit presque doubler la production du missile.
RTX ne vit pas que des missiles. Le groupe conçoit aussi les moteurs et les systèmes de commande de vol qui équipent des avions de ligne. Une part de son activité suit donc le trafic aérien civil, l'autre suit les budgets militaires.
Le contexte compte autant que le montant. Reuters replace la commande dans un climat d'inquiétudes sur l'état des stocks de munitions américains, ce qui explique la volonté d'accélérer les cadences. Un accord-cadre conclu en février 2026 prévoyait déjà au moins 1 900 AMRAAM par an.
Trois limites encadrent pourtant le chiffre. Les 20,7 milliards sont un plafond, pas une somme versée, puisque seuls 240 millions de dollars environ étaient financés à l'attribution. Le Congrès n'a pas encore voté l'ensemble des crédits, et Reuters qualifie le contrat de provisoire. Enfin, ni le nombre de missiles ni le calendrier de livraison ne sont détaillés publiquement.
Rapportée à la taille du groupe, la commande se lit autrement. Répartie sur les cinq années de base, elle représente environ 4,1 milliards de dollars par an, soit un peu plus de 4% des 93,5 milliards de dollars de chiffre d'affaires réalisés sur les douze derniers mois. C'est un volume important pour l'activité missiles, mais une fraction modeste de l'ensemble de RTX.
Ce que le prix incorpore déjà
Le canal de transmission est le chiffre d'affaires. Une commande pluriannuelle de cette taille ne change pas les comptes du trimestre, elle sécurise des ventes futures et donne de la visibilité à la production de Raytheon sur plusieurs exercices. Concrètement, le chiffre d'affaires n'est comptabilisé qu'au fil des livraisons de missiles, et chaque tranche annuelle dépend des crédits que le Congrès votera. Le contrat installe donc un plancher de demande sur plusieurs années plutôt qu'un gain immédiat, ce qui intéresse surtout ceux qui raisonnent sur l'horizon de la décennie.
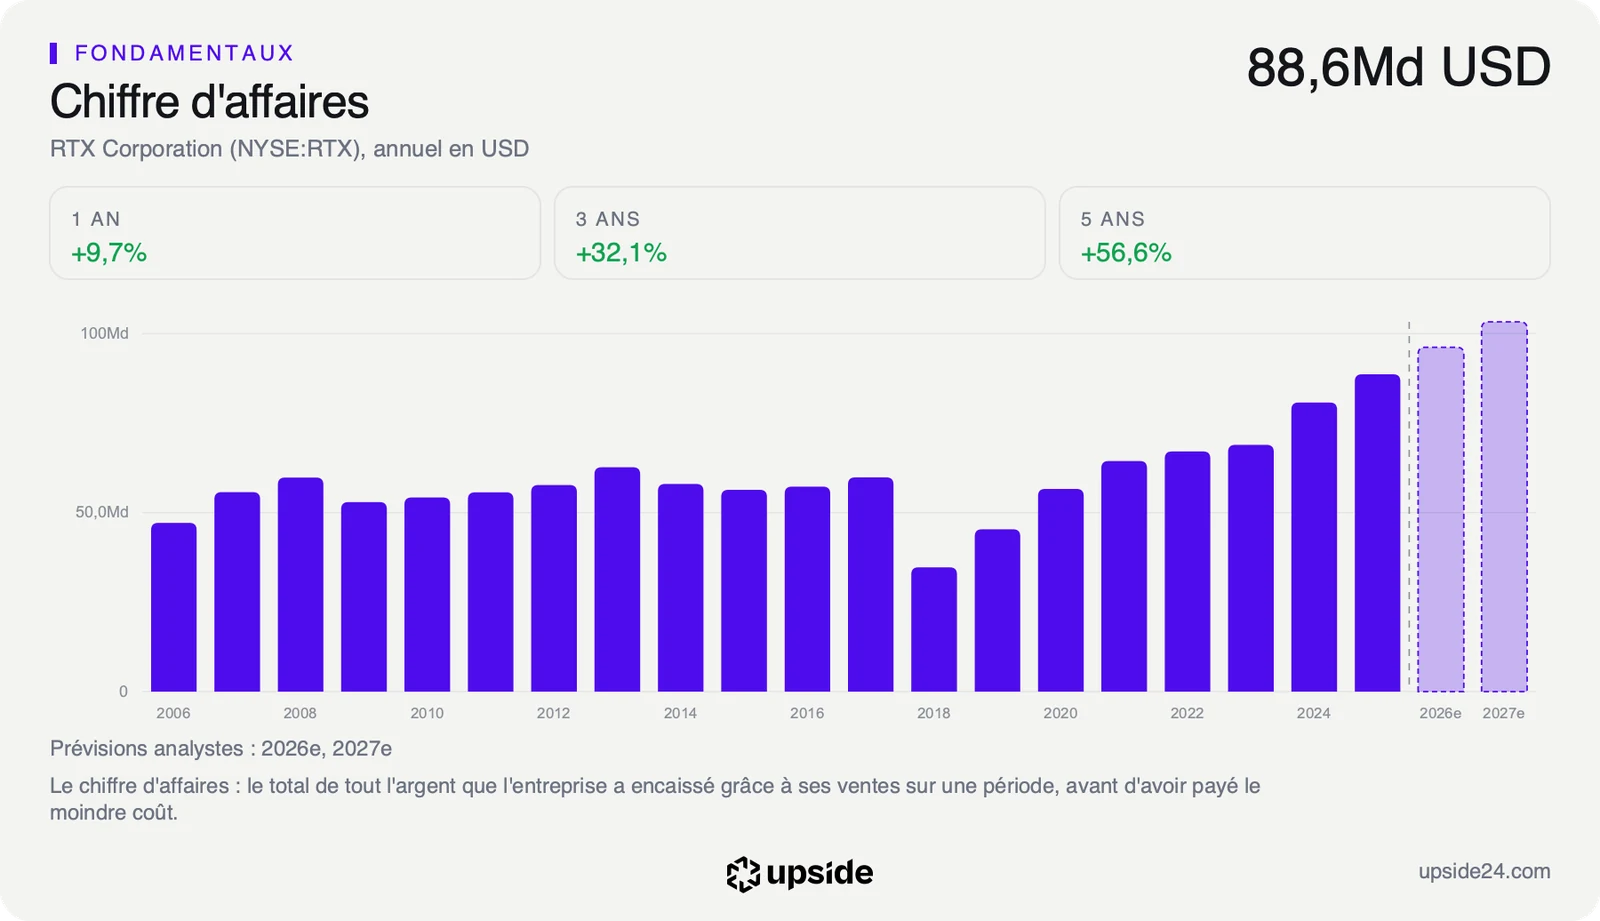
Elle s'ajoute à une croissance déjà bien installée. Le chiffre d'affaires du groupe a progressé de 32,10% en trois exercices, jusqu'à 88,60 milliards de dollars en 2025. Les quelque 4% de ventes annuelles apportés par le contrat prolongent donc une tendance existante plus qu'ils ne la créent.
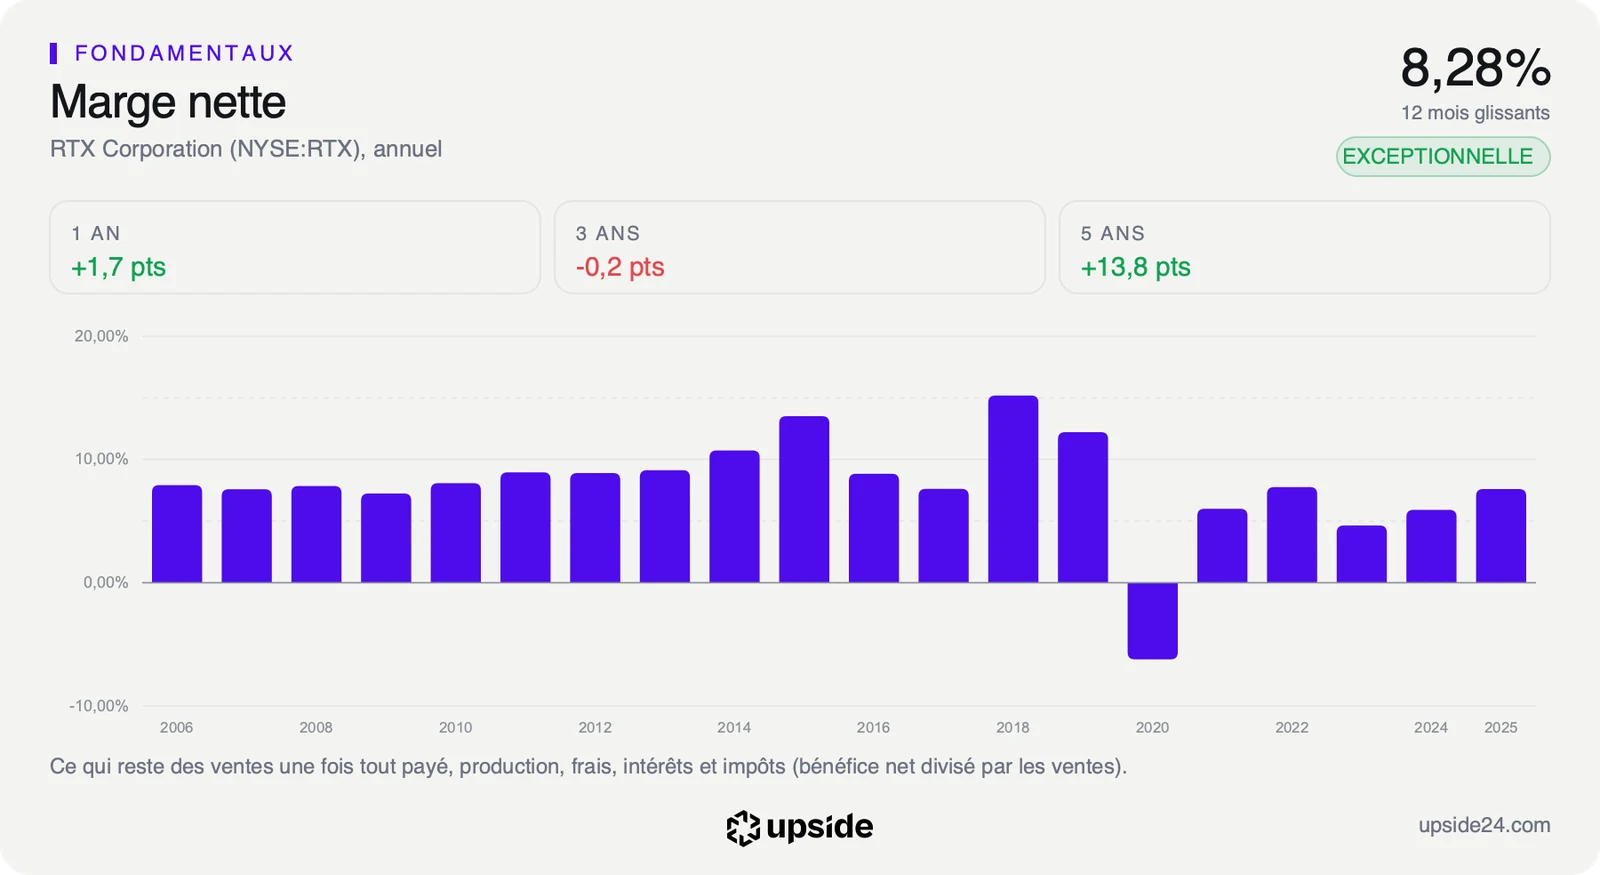
La rentabilité dit ce que ces ventes rapportent. La marge nette, ce qui reste des ventes une fois tout payé, atteint 8,28% sur douze mois, contre 5,59% pour la médiane des 206 sociétés de l'aéronautique et de la défense. Autrement dit, RTX garde un peu plus de 8 dollars de bénéfice pour 100 dollars vendus, quand le groupe médian du secteur en garde moins de 6. Avec une marge au-dessus de celle du secteur, le volume supplémentaire a plus de chances de se transformer en bénéfice qu'en simple chiffre d'affaires.
Reste à savoir ce que le cours suppose déjà. Au cours du 30 septembre, le marché intègre une croissance du free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, d'environ 6% par an sur dix ans. C'est moins que les 9,35% de croissance annuelle du chiffre d'affaires réalisés sur les cinq dernières années. Le prix actuel ne demande donc pas au groupe d'accélérer, seulement de tenir un rythme inférieur à celui de son histoire récente. En clair, l'acheteur d'aujourd'hui ne paie pas pour un scénario héroïque. Il paie pour un groupe qui continuerait de grandir, mais moins vite que ces dernières années.
C'est là que la commande pèse. Elle ne fait pas apparaître une croissance que le marché ne voyait pas, elle rend plus probable celle qu'il suppose déjà. La comparaison avec les 206 sociétés du sous-secteur montre si cette prudence est justifiée face aux autres groupes de défense.
Un titre qui n'a pas attendu la commande
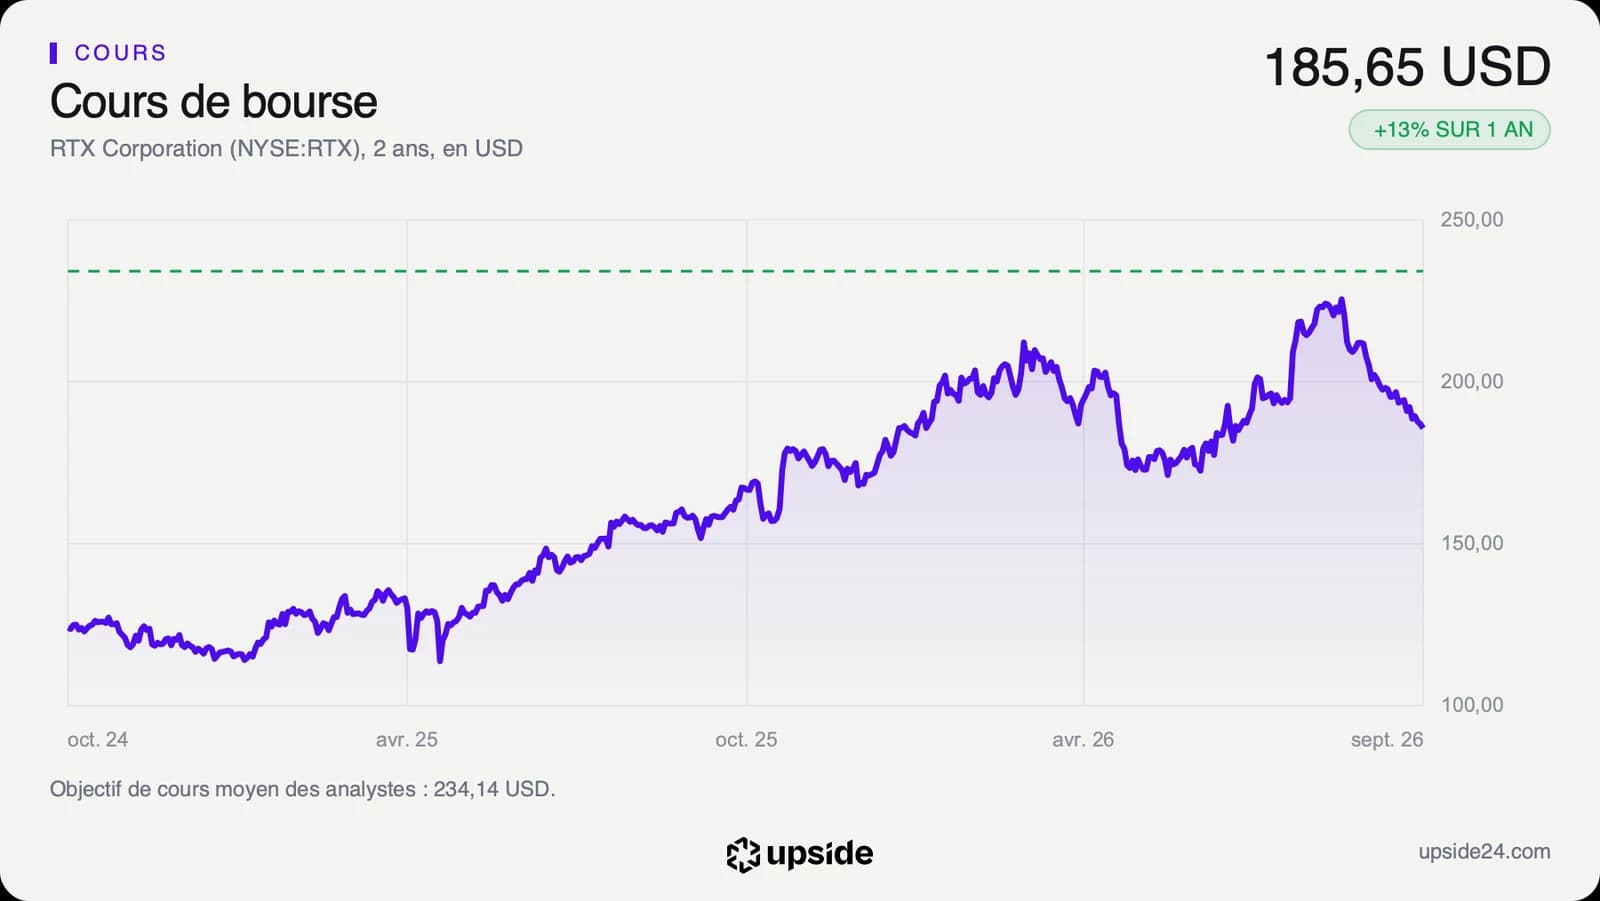
L'action RTX a clôturé à 185,65 dollars le 30 septembre à la Bourse de New York, première séance après l'annonce, en repli de 0,69% sur la veille. Le contrat n'a donc pas inversé la tendance des dernières semaines. Le titre cote 18,17% sous son plus haut des douze derniers mois, à 226,88 dollars, et 10,41% sous sa moyenne des 50 dernières séances. Ce recul depuis le sommet mesure ce qu'a perdu un acheteur entré au plus haut et situe le titre dans une phase de correction plutôt que dans une tendance de fond à la baisse.
Sur une période plus longue, le parcours reste positif. L'action a gagné 13,00% en un an, mais seulement 1,17% depuis le 1er janvier, car l'essentiel de la hausse de l'été a été rendu depuis la mi-août. Son RSI, un indicateur qui mesure la vitesse des dernières variations, ressort à 24,93, sous le seuil de 30 qui signale habituellement une baisse excessive.
Les analystes restent nettement plus confiants que le marché. Sur 23 analystes qui suivent la valeur, 16 sont positifs, 7 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 234 dollars, selon le consensus, avec des estimations qui vont d'environ 200 à 265 dollars. Même l'estimation la plus basse se situe au-dessus du cours actuel, ce qui traduit un consensus homogène sur la qualité du dossier, plus partagé sur le moment où le marché le reconnaîtra.
Ce décalage est le point le plus intéressant du dossier. Une commande qui améliore la visibilité des ventes arrive sur un titre en baisse depuis six semaines, et le marché ne l'a pas saluée. Deux lectures sont possibles. Soit l'attribution était largement attendue depuis l'accord-cadre de février, et le marché l'avait déjà intégrée. Soit les investisseurs attendent de voir les crédits votés par le Congrès et les marges confirmées avant de payer davantage pour une commande encore provisoire.
Le point de bascule
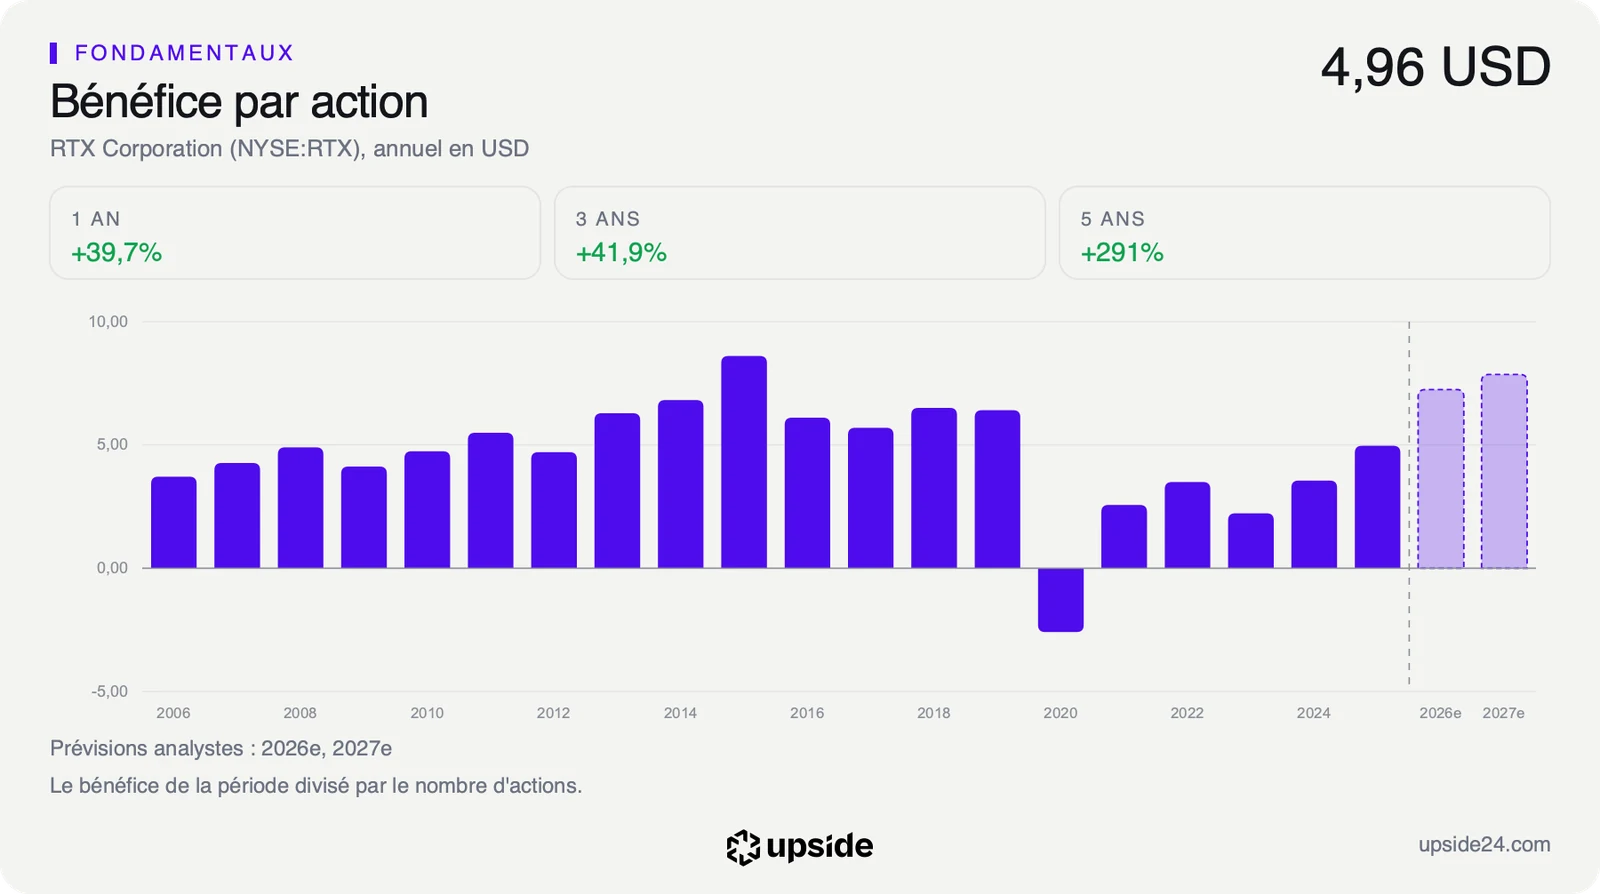
Le prochain rendez-vous est la publication des résultats du troisième trimestre, le 20 octobre 2026. L'indicateur à suivre est le bénéfice par action, le bénéfice net divisé par le nombre d'actions, qui a progressé de 28,04% sur un an au dernier trimestre.
Dans le scénario favorable, cette progression se maintient et la montée en cadence des missiles ne rogne pas la marge. Le bénéfice se rapprocherait alors des quelque 7,2 dollars par action, hors éléments exceptionnels, que le consensus attend pour 2026.
Dans le scénario défavorable, les coûts d'accélération des lignes de production pèsent sur la rentabilité avant que les livraisons ne suivent. L'endettement redeviendrait alors le sujet, avec une dette nette de 2,52 fois l'EBITDA, le résultat d'exploitation avant amortissements, contre 0,53 fois pour la médiane du secteur.
Tant que le bénéfice par action progresse plus vite que les 9,35% de croissance annuelle des ventes des cinq dernières années, la commande AMRAAM renforce un dossier dont le cours ne suppose qu'environ 6% de croissance. Si cette progression retombe sous ce rythme, le contrat restera un volume de plus, et le bilan reviendra au premier plan.
Les données, en clair
- Contrat à valeur plafond : le montant maximal que le client peut commander, pas une somme déjà versée. RTX : jusqu'à 20,7 milliards de dollars sur cinq ans, plus deux ans d'options, dont environ 240 millions financés à l'attribution.
- Chiffre d'affaires : le total des ventes sur une période. RTX : 93,5 milliards de dollars sur les douze derniers mois, 88,60 milliards sur l'exercice 2025.
- Marge nette : le bénéfice net divisé par le chiffre d'affaires. RTX : 8,28% sur douze mois, contre 5,59% pour la médiane de son sous-secteur (206 sociétés).
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. RTX : 11,41 milliards de dollars sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours actuel suppose. RTX : 6,21% par an sur dix ans, au 30 septembre 2026.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. RTX : 4,96 dollars sur l'exercice 2025, consensus de 7,24 dollars ajustés pour 2026.
- EBITDA : le résultat d'exploitation avant amortissements. RTX : dette nette de 2,52 fois l'EBITDA, contre 0,53 fois pour la médiane de son sous-secteur.
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. RTX : 24,93 au 30 septembre 2026.