
Constellation Energy (CEG), premier exploitant nucléaire américain, a signé mercredi avec Amazon un contrat de 20 ans portant sur 690 mégawatts de sa centrale de Calvert Cliffs. Mais l'action cote encore 38,45% sous son plus haut annuel.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, visibilité des revenus, investissement |
Ce qui a été signé
Constellation et Amazon ont annoncé mercredi 30 septembre, après la clôture de Wall Street, un contrat d'achat d'électricité d'une durée de 20 ans adossé à la centrale nucléaire de Calvert Cliffs, dans le Maryland. Selon Reuters et Bloomberg, Amazon achètera 690 mégawatts de la production du site, dont environ 190 mégawatts de capacité nouvelle obtenus en modernisant les deux réacteurs, avec une mise en service attendue entre 2030 et 2032.
Constellation, c'est l'électricien qui exploite le plus grand parc de centrales nucléaires des États-Unis, complété par de l'éolien, du solaire, de l'hydraulique et du gaz. Quand un géant de la tech cherche une électricité disponible jour et nuit pour faire tourner ses centres de données et ses outils d'intelligence artificielle, c'est vers ce type de producteur qu'il se tourne. La course à l'intelligence artificielle a fait d'une électricité stable et sans carbone une ressource recherchée, et les groupes technologiques multiplient les accords de long terme avec les exploitants de centrales.
Les deux groupes n'ont publié aucun prix. Ils indiquent seulement que l'accord soutient plus de 3 milliards de dollars d'investissements dans les infrastructures énergétiques du Maryland. Rapporté à Constellation, ce montant représente près de dix fois les 309 millions de dollars de trésorerie disponible dégagés sur les douze derniers mois, ce qui situe l'effort sur plusieurs années.
L'électricité continuera de passer par le réseau régional PJM, sans branchement direct entre la centrale et un centre de données, un montage qui avait suscité des oppositions sur d'autres projets. Selon Maryland Matters, le contrat apporte aussi la visibilité nécessaire pour prolonger de 20 ans les licences des deux réacteurs, qui expirent en 2034 et en 2036. Le Wall Street Journal relève enfin que l'annonce suit l'abandon par Amazon d'un précédent projet de centre de données dans l'État.
Un contrat qui sécurise des revenus, pas encore la trésorerie
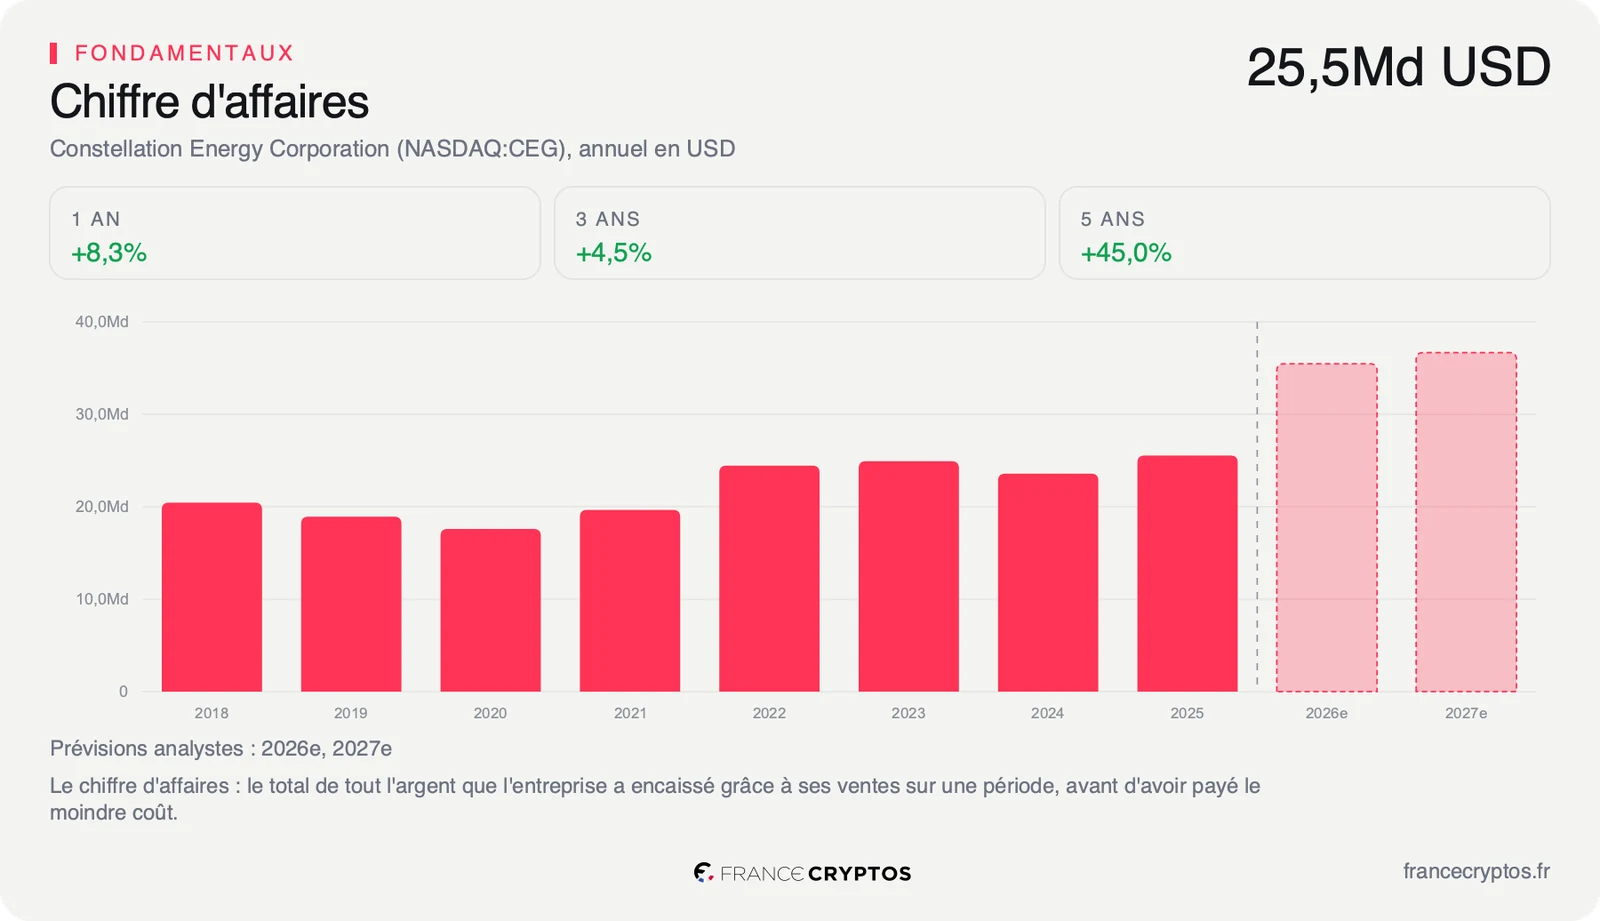
Un contrat d'achat d'électricité agit d'abord sur le chiffre d'affaires, en fixant pour deux décennies l'acheteur d'une partie de la production. Pour un producteur dont les recettes suivent largement les prix de gros de l'électricité, cette visibilité compte autant que le volume vendu. En général, un tel accord protège le vendeur des années où les prix de marché baissent, en échange d'un tarif fixé à l'avance. Il réduit le risque, mais il limite aussi le gain quand les prix montent. Faute de prix publié, le poids du contrat dans les 30,80 milliards de dollars de chiffre d'affaires des douze derniers mois reste impossible à calculer.
La rentabilité de départ est correcte. La marge nette, ce qui reste des ventes une fois toutes les charges payées, atteint 11,25%, contre 10,35% pour la médiane des 126 producteurs d'électricité de son sous-secteur. Sur 100 dollars de ventes, Constellation garde donc environ 11 dollars de bénéfice net, un peu plus que l'électricien médian.
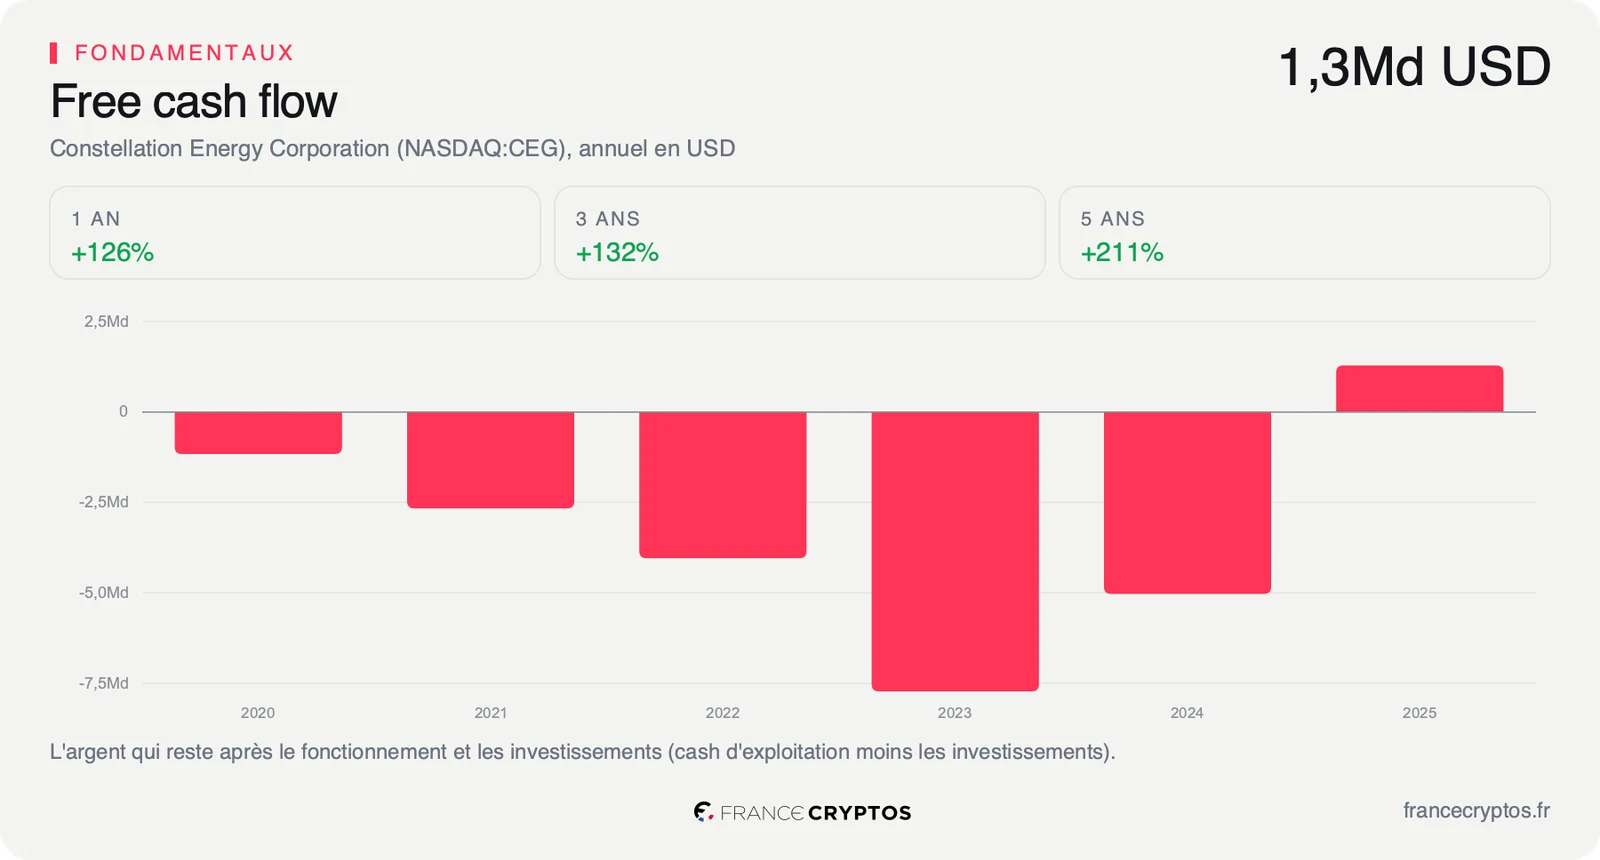
Le point faible se trouve dans la trésorerie. Le free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, s'est limité à 309 millions de dollars sur douze mois. Rapporté à la valeur en Bourse du groupe, il rend 0,34% par an, soit moins de 35 cents pour 100 dollars d'actions. Le groupe n'est repassé en positif qu'en 2025, à 1,288 milliard de dollars, après cinq exercices négatifs, car ses centrales absorbent l'essentiel de ce qu'elles rapportent.
Le cours fixe pourtant un rythme élevé. Au cours du 30 septembre, le marché intègre une croissance du free cash flow d'environ 42% par an sur dix ans. Un tel rythme suppose que les investissements en cours, ceux de Calvert Cliffs compris, finissent par se transformer en trésorerie. Le contrat avec Amazon renforce cette hypothèse côté revenus, puisqu'il garantit un acheteur pour la production future. Il ne la prouve pas côté trésorerie, car les 3 milliards d'investissements sortiront des caisses avant que la capacité nouvelle ne produise, au début des années 2030. La comparaison détaillée des flux de trésorerie avec les 126 sociétés du sous-secteur permet de mesurer ce que cette hypothèse exige.
Un rebond après la clôture, sur un titre en repli depuis un an
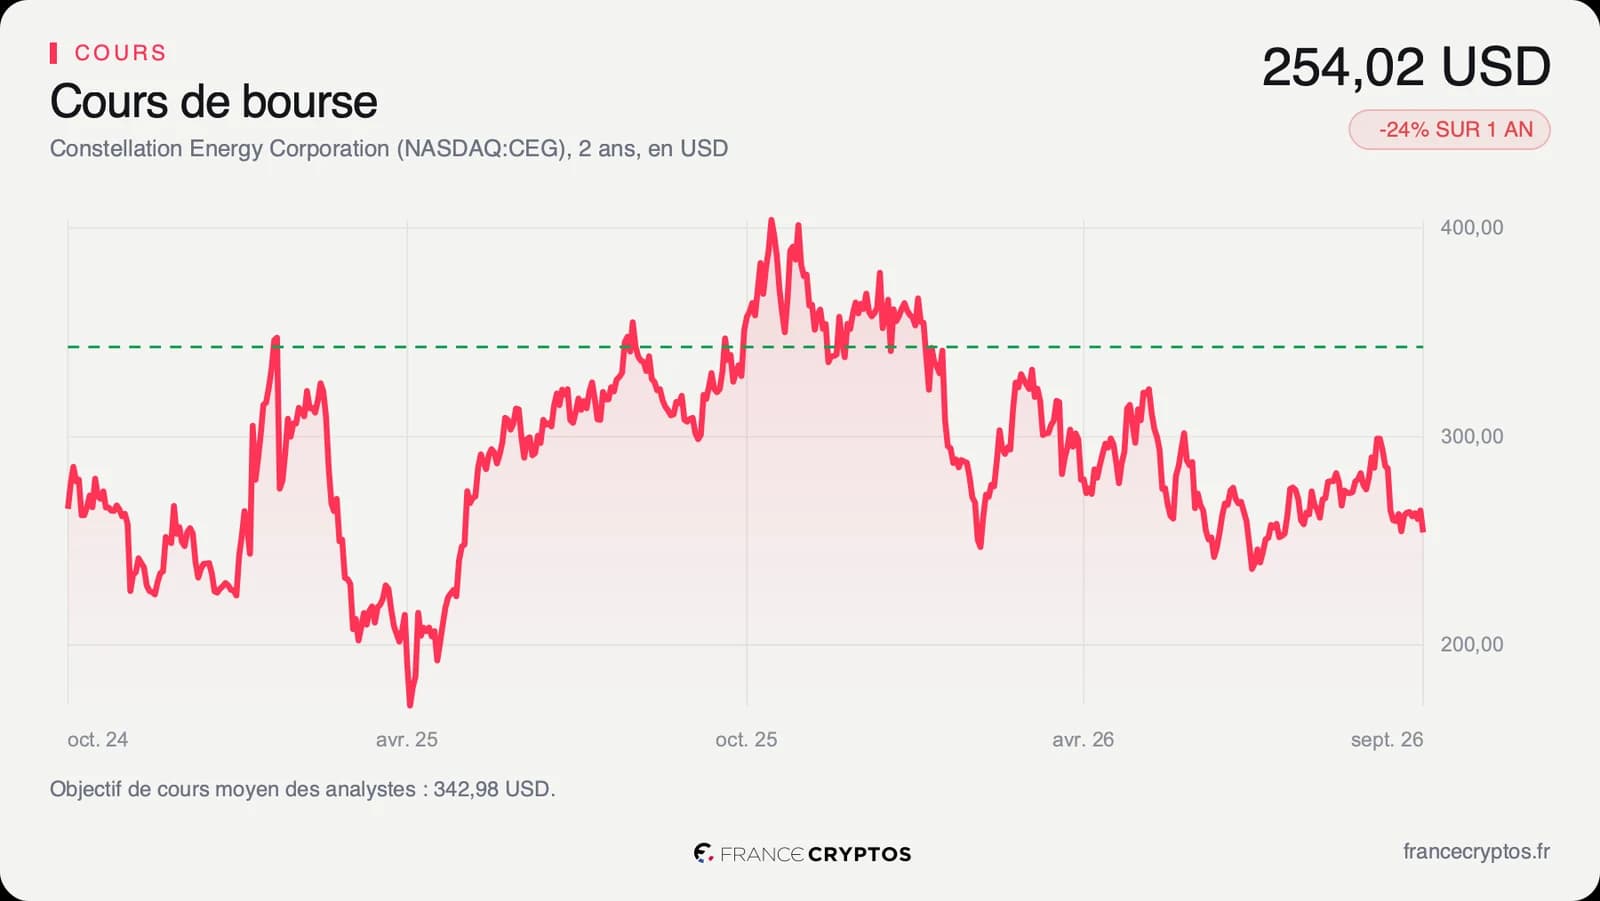
L'action Constellation a clôturé mercredi 30 septembre à 254,02 dollars sur le Nasdaq, avant l'annonce. Selon Barron's, elle gagnait 3,3% dans les échanges qui ont suivi la clôture. Sur un an, le titre a perdu 24,16% et il cote 38,45% sous son plus haut des douze derniers mois, 412,70 dollars, atteint à la mi-octobre 2025. Son plus bas de la période se situe à 228,63 dollars. Le titre avait déjà connu un creux plus profond au printemps 2025, avec une clôture à 170,96 dollars le 4 avril, avant de grimper jusqu'à son sommet d'octobre. Le graphique de cours montre un parcours très volatil pour un producteur d'électricité.
La tendance reste orientée à la baisse. Le cours évolue 12,03% sous sa moyenne des 200 dernières séances, à 288,75 dollars, et cette moyenne continue de descendre. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 38,59, entre les seuils de 30 et de 70 qui signalent habituellement une baisse ou une hausse excessive.
La nouvelle est positive pour le fond du dossier, alors que le cours reste en tendance baissière. Les deux ne se contredisent pas vraiment. Un contrat dont la capacité nouvelle arrive au début des années 2030 ne change pas les résultats des prochains trimestres, et ce sont eux qui ont fait reculer le titre.
Les analystes restent largement favorables. Sur les 22 qui suivent la valeur, 19 sont positifs, 3 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 343 dollars, selon le consensus, avec des estimations qui vont d'environ 290 à 395 dollars. Même l'estimation la plus basse se situe au-dessus du cours de clôture de mercredi.
Le point de bascule
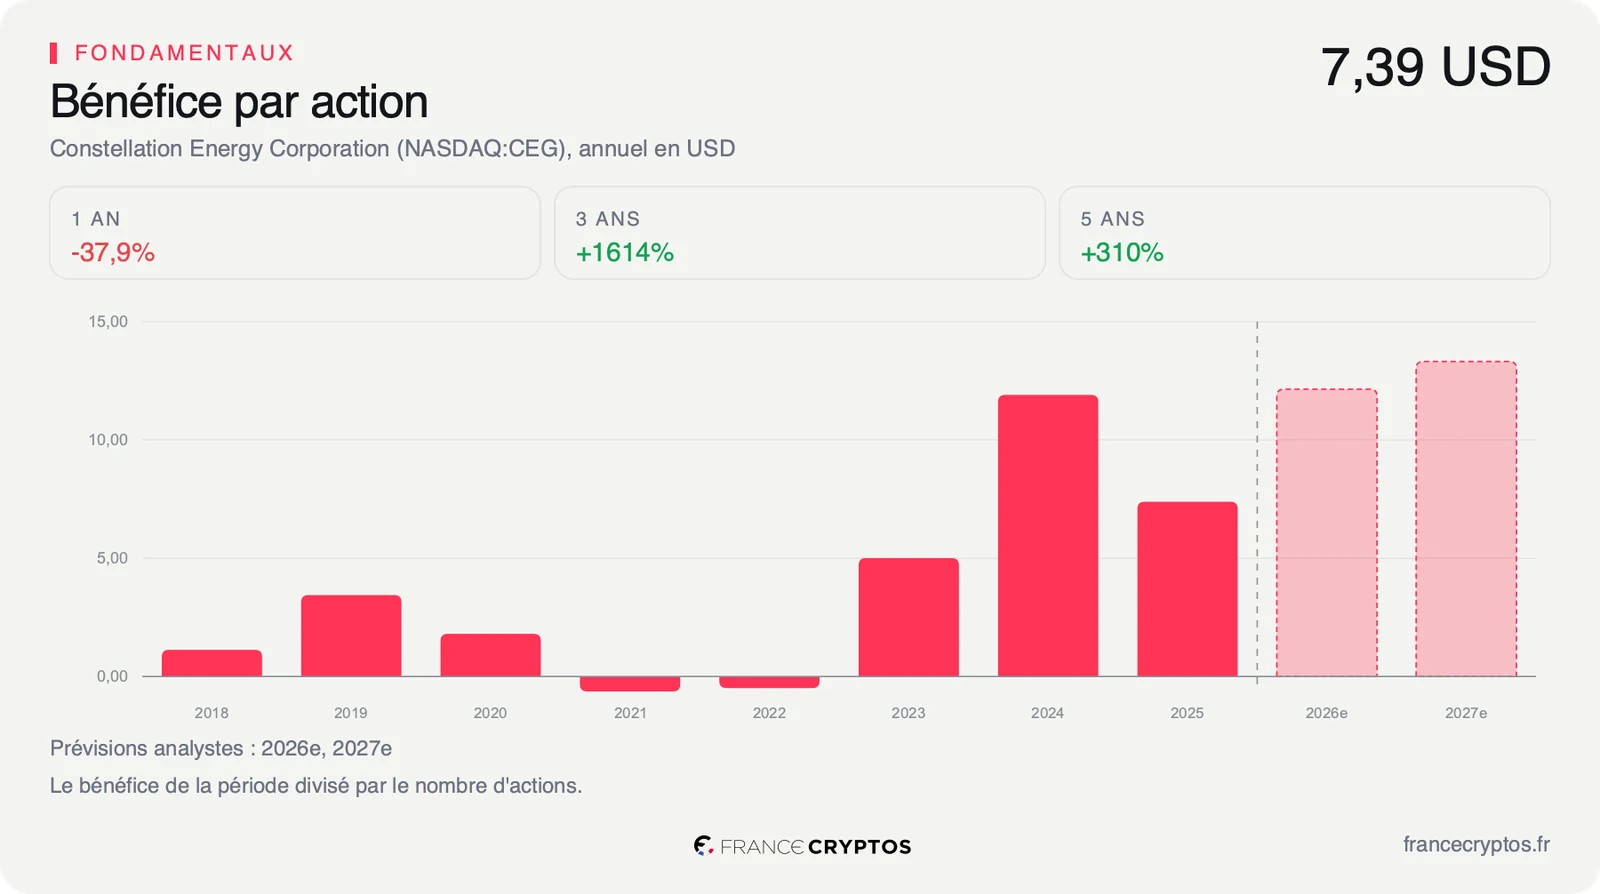
Le calendrier des analystes situe la prochaine publication de Constellation vers le 5 novembre, une date que la société n'a pas encore confirmée. L'indicateur à suivre est le bénéfice par action trimestriel. Au deuxième trimestre, il est tombé à 1,42 dollar, contre 2,67 dollars un an plus tôt, soit un recul de 46,67%. Le consensus attend pourtant environ 12 dollars de bénéfice par action sur l'ensemble de l'exercice 2026, ce qui suppose un net rebond dès les prochains trimestres.
Dans le scénario favorable, le bénéfice par action du troisième trimestre dépasse les 2,97 dollars publiés pour la même période de 2025. Le recul du printemps apparaîtrait alors ponctuel, et le contrat avec Amazon viendrait s'ajouter à une base de bénéfices qui remonte.
Dans le scénario défavorable, le bénéfice reste sous ce niveau. Le marché continuerait de juger Constellation sur ses résultats immédiats, et une croissance implicite d'environ 42% par an de la trésorerie disponible paraîtrait encore plus exigeante.
Tant que le bénéfice par action trimestriel reste sous les 2,97 dollars de l'an dernier, le contrat avec Amazon reste une promesse pour la décennie suivante. S'il repasse au-dessus, il devient la confirmation d'une demande de long terme posée sur des bénéfices qui repartent.
Les données, en clair
- Contrat d'achat d'électricité : un accord par lequel un client s'engage à acheter une quantité d'électricité à un producteur sur plusieurs années. Constellation et Amazon : 690 mégawatts sur 20 ans, dont environ 190 mégawatts de capacité nouvelle entre 2030 et 2032, selon Reuters et Bloomberg.
- Mégawatt : une unité de puissance électrique. Selon la presse américaine, les 190 mégawatts nouveaux de Calvert Cliffs suffiraient à alimenter environ 147 000 foyers.
- Marge nette : le bénéfice net divisé par le chiffre d'affaires. Constellation : 11,25% sur douze mois, contre 10,35% pour la médiane de son sous-secteur (126 sociétés), au 1er octobre 2026.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Constellation : 309 millions de dollars sur douze mois, et 1,288 milliard de dollars sur l'exercice 2025.
- Rendement du free cash flow : le free cash flow divisé par la valeur en Bourse de la société. Constellation : 0,34%, au 1er octobre 2026.
- Croissance implicite : la croissance annuelle du free cash flow que le cours actuel suppose sur dix ans. Constellation : 41,66% par an.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. Constellation : 1,42 dollar au deuxième trimestre 2026, contre 2,67 dollars un an plus tôt et 2,97 dollars au troisième trimestre 2025.
- Moyenne mobile sur 200 séances : la moyenne des cours de clôture des 200 dernières séances. Constellation : 288,75 dollars, au 1er octobre 2026.
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. Constellation : 38,59 au 1er octobre 2026.
- Consensus : la moyenne des prévisions des analystes qui suivent la valeur. Constellation : 22 analystes, objectif de cours moyen de 342,98 dollars, au 1er octobre 2026.