
La banque d'affaires new-yorkaise Perella Weinberg Partners (PWP) a bondi de 11,82% le 29 septembre sur des discussions de rachat avec Piper Sandler, révélées par le Wall Street Journal. Mais aucune offre n'est confirmée, et l'action reste 37,09% sous son plus haut annuel.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Des discussions, pas encore une offre
Le Wall Street Journal a rapporté mardi 29 septembre, en pleine séance, que Piper Sandler menait des discussions en vue de racheter Perella Weinberg Partners. Bloomberg a repris l'information quelques minutes plus tard en citant le quotidien américain, et Seeking Alpha a relevé dans la foulée la forte hausse du titre. Piper Sandler est elle aussi une banque d'affaires américaine.
Perella Weinberg, c'est le cabinet que les grandes entreprises appellent quand elles veulent racheter un concurrent, se vendre ou réorganiser leur dette, avec une expertise reconnue dans l'énergie et la transition énergétique. Son métier repose sur les commissions de conseil, liées au nombre d'opérations conclues sur le marché.
À ce stade, l'information repose sur une seule source de presse. Les articles disponibles ne font état d'aucune offre chiffrée, d'aucun prix par action et d'aucun accord signé, et ils ne précisent pas si une éventuelle opération serait payée en numéraire ou en actions de Piper Sandler. Des discussions de ce type peuvent s'interrompre sans communiqué, et c'est pour cette raison que l'impact de la nouvelle reste non statuable.
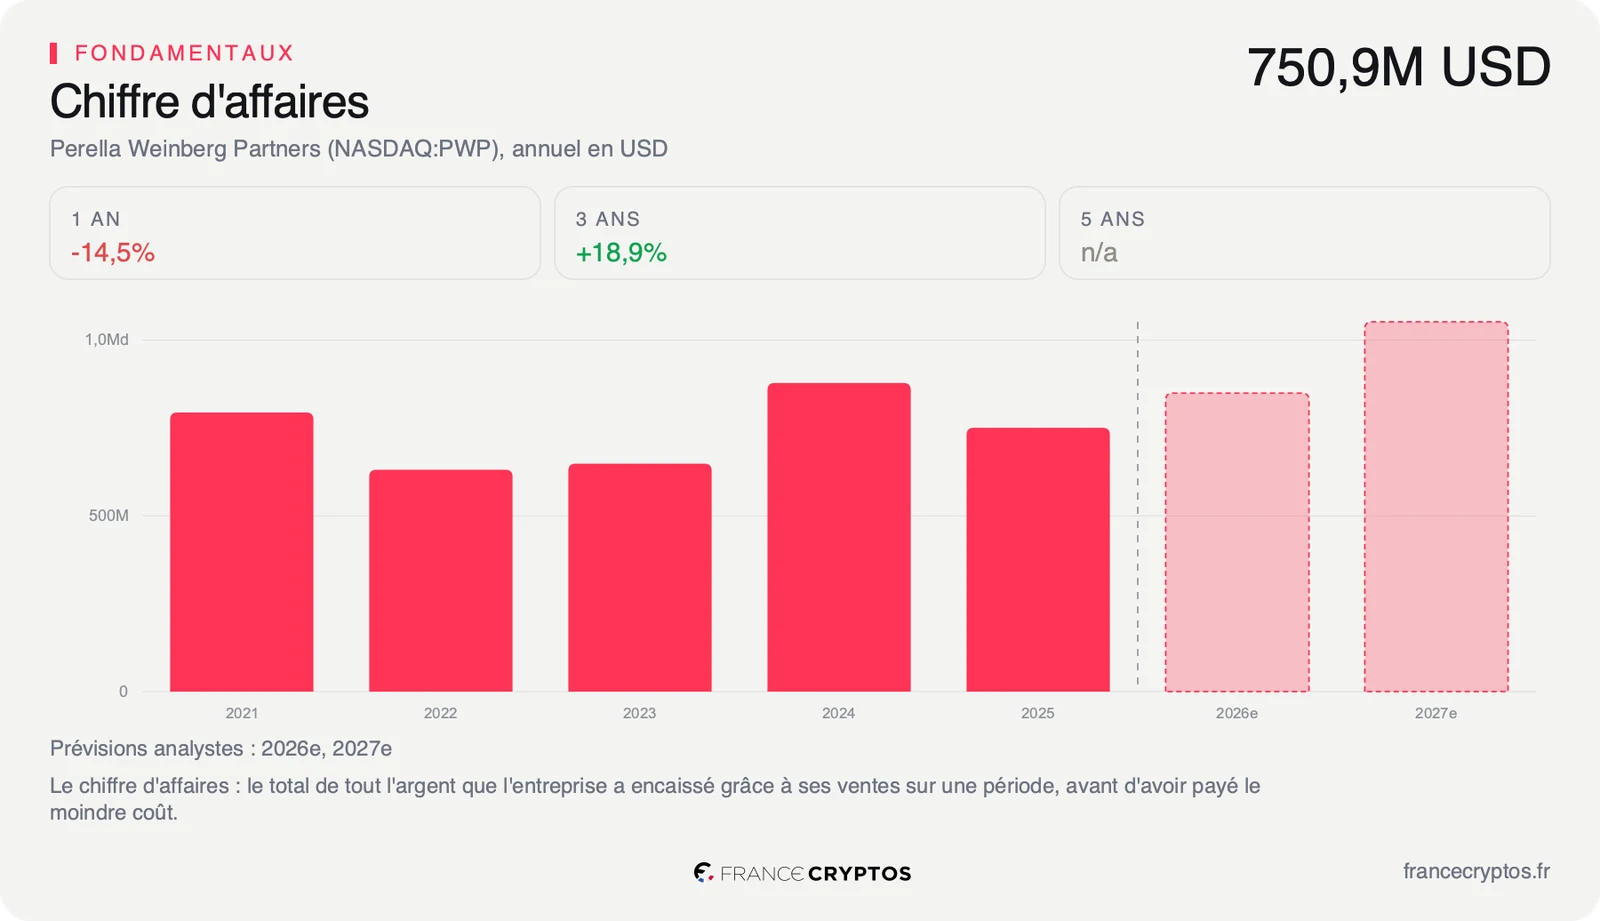
Pour situer l'enjeu, la Bourse valorise Perella Weinberg environ 1,55 milliard de dollars au dernier cours connu, pour 689,25 millions de dollars de revenus sur les douze derniers mois. L'activité reste cyclique : sur l'exercice 2025, les revenus ont reculé de 14,5% à 750,9 millions de dollars, après 878,04 millions en 2024. Un acquéreur achèterait donc une maison de conseil dont les revenus montent et baissent avec le volume des fusions et acquisitions.
L'essentiel de l'activité se fait aux États-Unis : au deuxième trimestre 2026, le pays a représenté 129,52 millions de dollars sur 156,53 millions de revenus, soit plus des quatre cinquièmes du total. Le Royaume-Uni, deuxième marché du groupe, a rapporté 19,49 millions de dollars sur la même période, contre 35,78 millions un an plus tôt.
Pourquoi un acquéreur regarde d'abord les marges
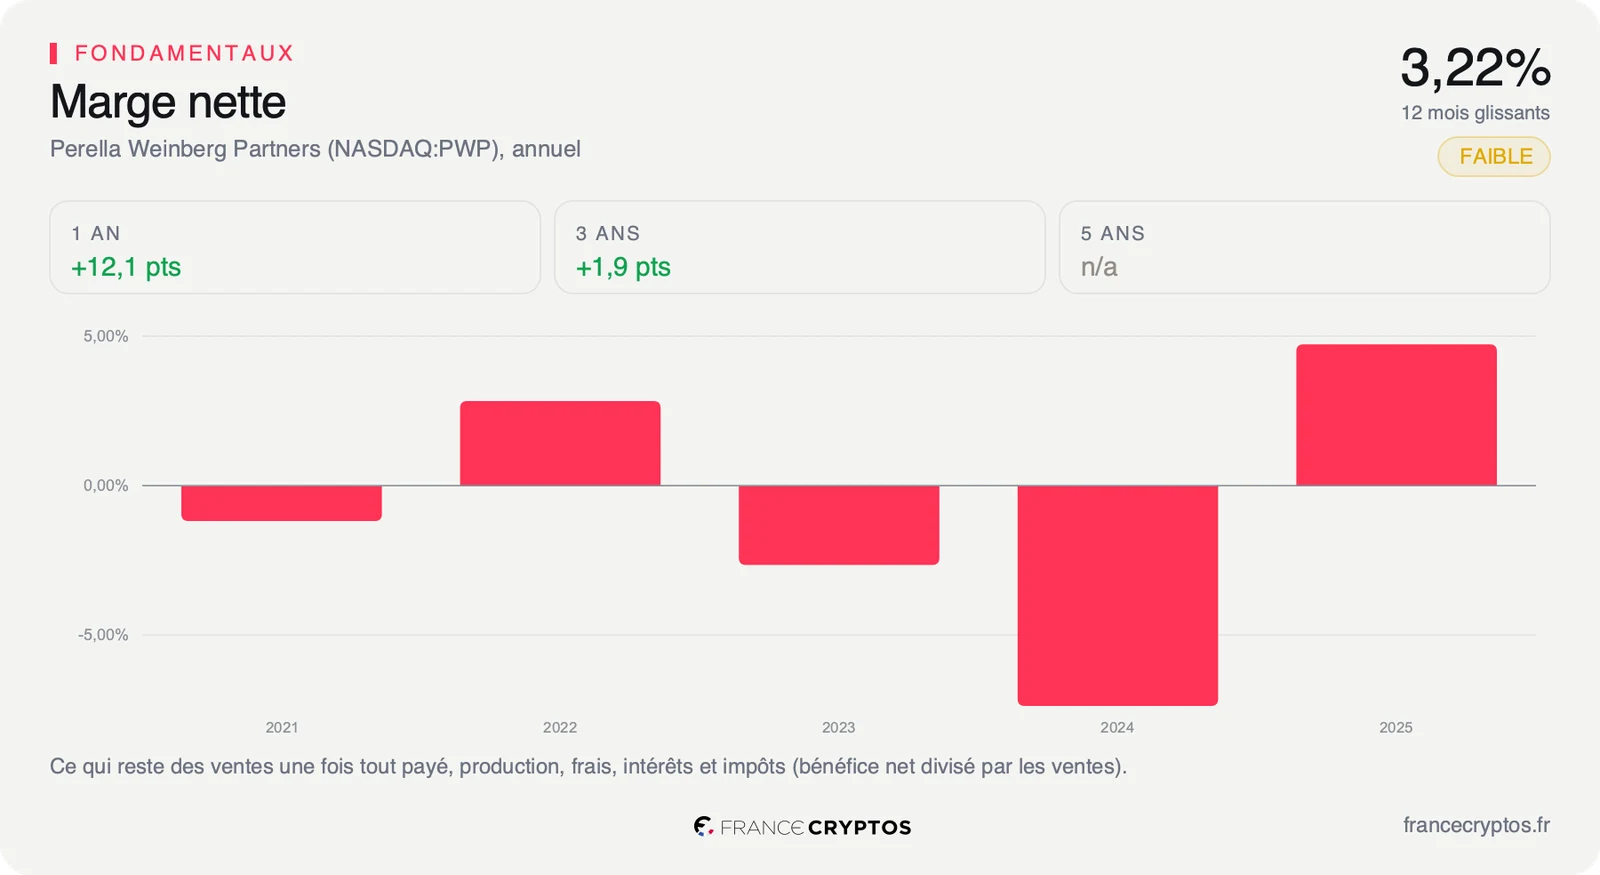
Une rumeur de rachat agit sur le prix, pas sur les comptes : elle ajoute au cours la possibilité qu'un acheteur paie une prime. Ce qui rend Perella Weinberg intéressant pour un acquéreur se lit dans sa rentabilité. Sur les douze derniers mois, la marge nette, la part des revenus qui reste en bénéfice une fois tout payé, ressort à 3,22%, contre 23,99% pour la médiane des 173 sociétés de son sous-secteur, les banques d'investissement et le courtage.
Autrement dit, Perella Weinberg garde un peu plus de 3 dollars de bénéfice sur 100 dollars encaissés, quand la société type de son secteur en garde près de 24, soit plus de sept fois moins. C'est sur cet écart que se jouerait l'intérêt d'une opération pour un acheteur, qui chercherait à partager les frais fixes des deux maisons.
Le cours, lui, reflète déjà un rebond des profits. Le titre se paie 62,28 fois ses bénéfices des douze derniers mois, contre 13,19 fois pour la médiane du sous-secteur, soit près de cinq fois plus cher que la société type.
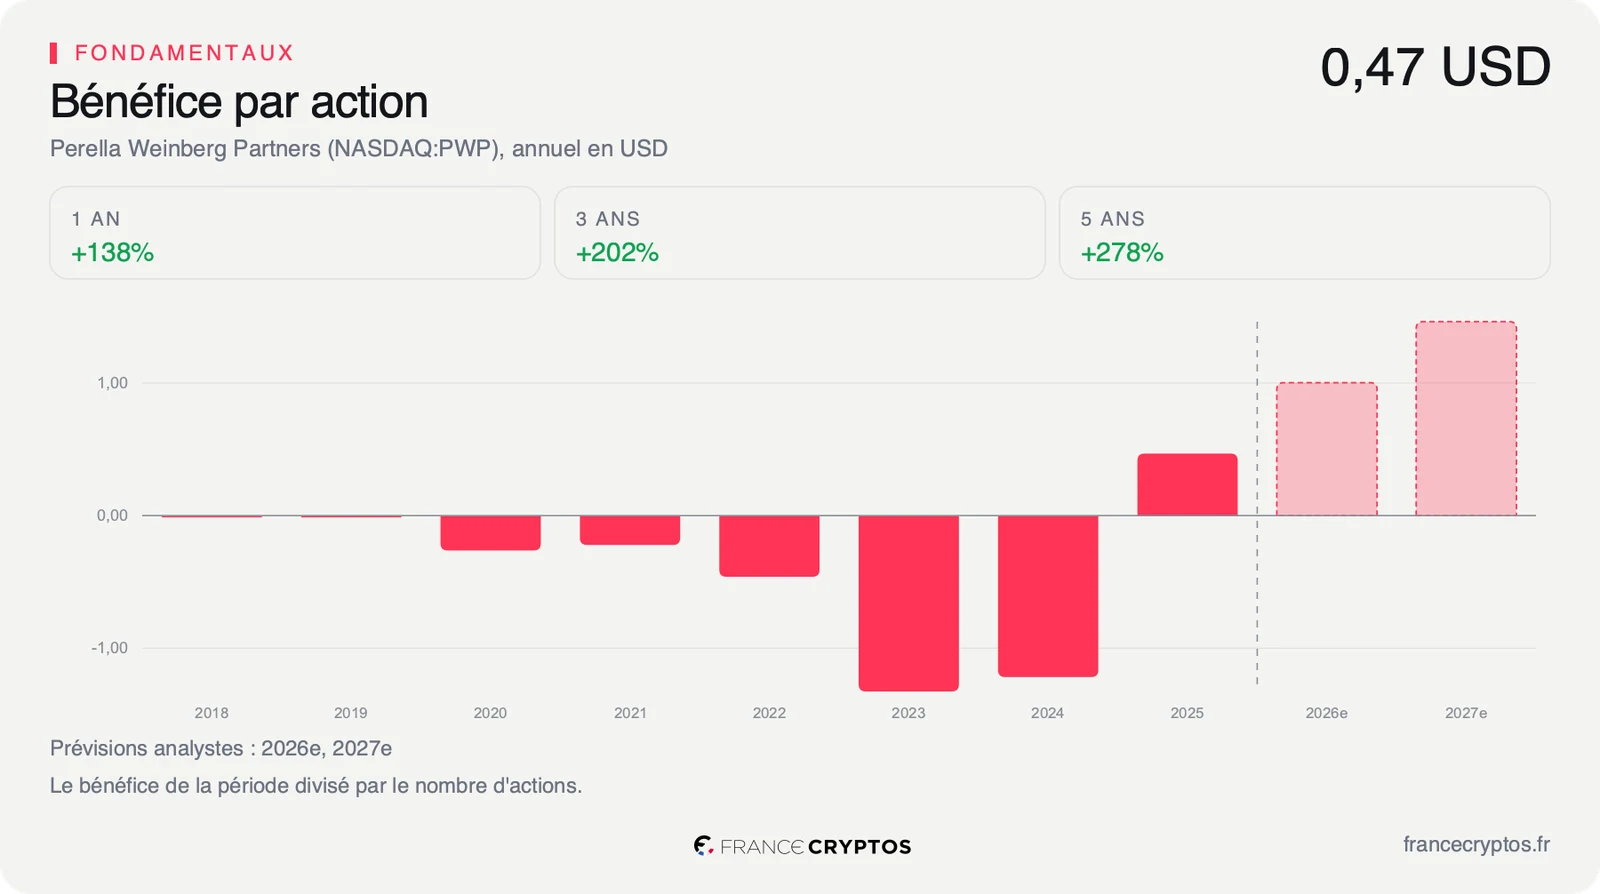
Payer un tel multiple revient à accepter plus de soixante ans du bénéfice actuel pour récupérer le prix d'une action, ce qui n'a de sens que si ce bénéfice est appelé à grossir. Sur les bénéfices attendus, l'écart se resserre nettement : 16,27 fois, contre 13,30 fois. Le marché paie donc moins le bénéfice actuel qu'un bénéfice à venir, que les quatre analystes qui suivent la société situent autour de 1 dollar par action en 2026. Cette lecture suppose une année de fusions et acquisitions plus active, sans laquelle le multiple actuel reste difficile à justifier.
Le prix fixe aussi un rythme de croissance. Au dernier cours connu, le marché intègre une croissance du free cash flow, la trésorerie qui reste une fois payées les dépenses et les investissements, d'environ 3,4% par an sur dix ans.
C'est moins de la moitié du rythme auquel les revenus ont progressé en moyenne sur cinq ans, 7,67% par an. Une exigence aussi basse signifie que le cours ne parie pas sur une reprise spectaculaire : il suppose une activité qui progresse moins vite que par le passé, et laisse peu de place à une prime de contrôle sans offre concrète. La comparaison détaillée avec les 173 sociétés du sous-secteur montre si cette exigence modeste tient sans l'appui d'une offre.
Une séance qui rend une partie de ses gains
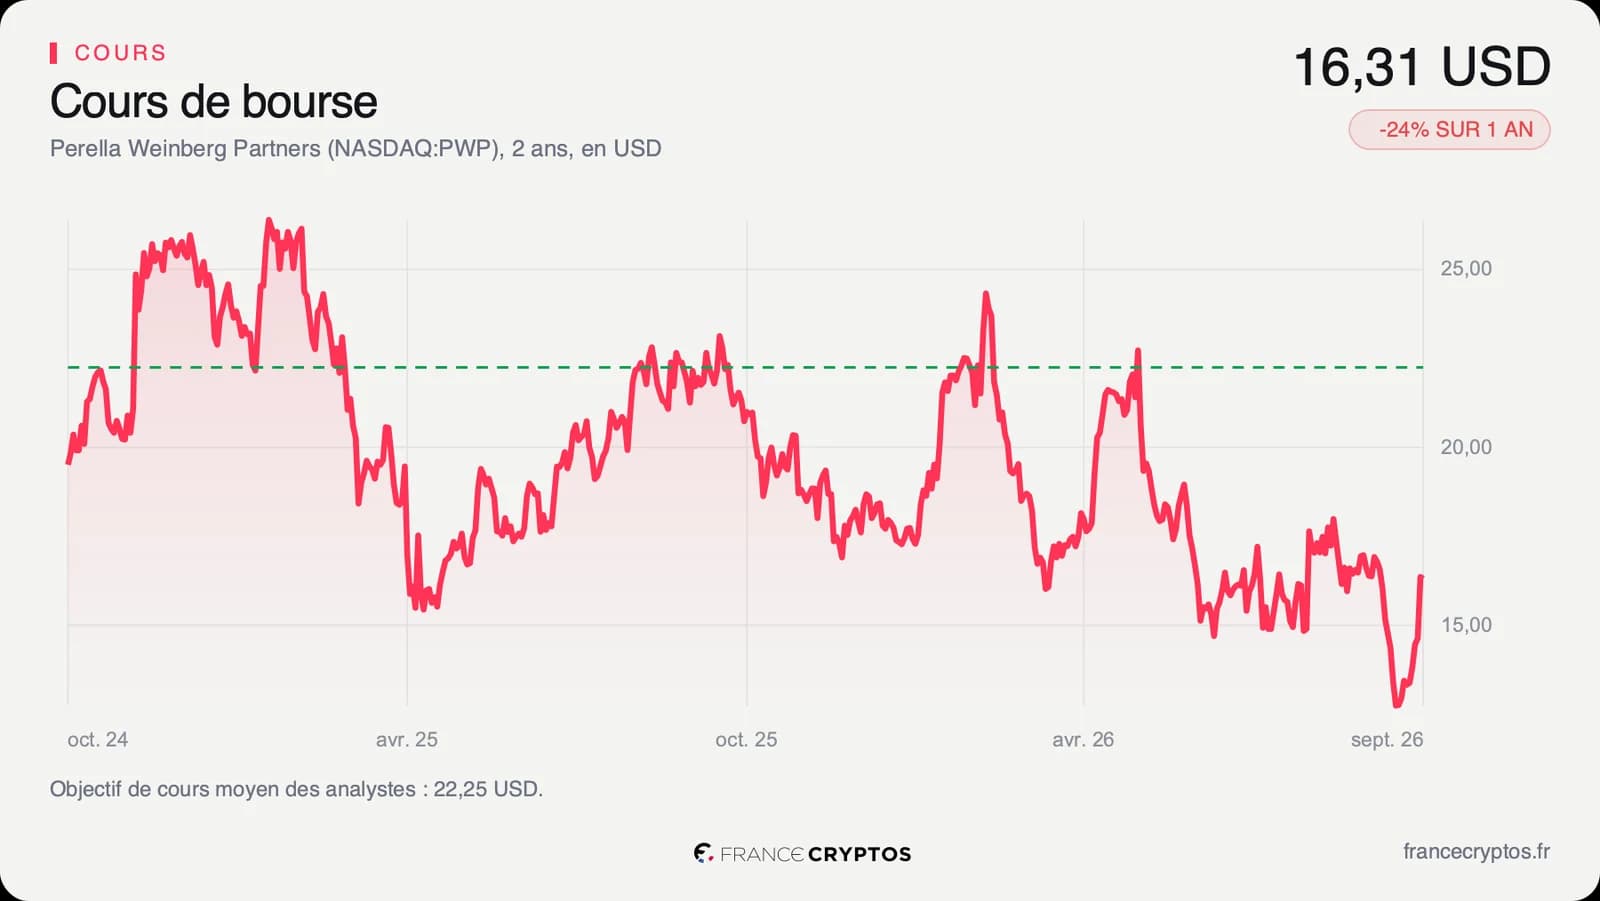
Le titre avait clôturé lundi 28 septembre à 14,64 dollars. Mardi, il a touché 17,28 dollars en séance avant de finir à 16,37 dollars, soit une hausse de 11,82%, avec 12,43 millions d'actions échangées, environ huit fois le volume de la veille. Le dernier cours connu, relevé le 1er octobre avant l'ouverture de Wall Street, est de 16,31 dollars.
Le titre a donc rendu une partie de son avance entre le plus haut de la séance et la clôture. Le marché valorise une probabilité de rachat, pas une certitude, et il le fait sans connaître le prix qui serait proposé. Le cours a réagi avant les comptes : c'est la divergence que porte toute rumeur, et elle se referme dans un sens ou dans l'autre dès qu'un fait nouveau tombe.
Ce bond intervient sur une action déjà malmenée. Malgré la hausse, Perella Weinberg affiche un recul de 24,32% sur un an et reste sous son plus haut des 52 dernières semaines, à 25,93 dollars. Le titre cote aussi sous sa moyenne des 200 dernières séances, à 17,88 dollars, un niveau que la rumeur n'a pas suffi à reprendre. Cette moyenne sert de repère de tendance : un cours qui reste en dessous signale une tendance de fond encore baissière.
Le mouvement avait d'ailleurs commencé avant l'article. Le plus bas des 52 dernières semaines, 12,52 dollars, date de la mi-septembre, et le titre était déjà remonté à 14,64 dollars la veille des informations du Wall Street Journal. La rumeur a accéléré un rebond, elle ne l'a pas déclenché seule.
Le suivi des analystes est trop mince pour servir de repère : quatre seulement couvrent la valeur, dont trois positifs et un négatif. Avec si peu d'avis, leur objectif moyen ne dit pas grand-chose du prix qu'un acquéreur pourrait proposer.
Le point de bascule
L'indicateur à surveiller est d'abord l'annonce, ou non, d'une offre ferme et de son prix par action. Le second rendez-vous est la publication des résultats du troisième trimestre, attendue autour du jeudi 5 novembre, une date encore estimée.
Si une offre est annoncée, son prix deviendra la nouvelle référence du titre, et la question sera de savoir s'il se rapproche du plus haut des 52 dernières semaines, 25,93 dollars, ou du dernier cours connu, 16,31 dollars.
Si les discussions s'arrêtent, l'action retrouvera un dossier fondé sur ses seuls comptes : une marge nette de 3,22% et un bénéfice par action de 0,26 dollar sur douze mois, que les analystes espèrent voir passer autour de 1 dollar en 2026.
Tant qu'aucune offre n'est publiée, les 11,82% gagnés le 29 septembre restent une prime de rumeur, que le marché peut reprendre à la première absence de nouvelles. Si les résultats de novembre rapprochent le bénéfice par action de 1 dollar sur l'année, le multiple de 16,27 fois les bénéfices attendus deviendra une base de valorisation que la rumeur n'aura plus à soutenir.
Les données, en clair
- Marge nette : la part des revenus qui reste en bénéfice une fois toutes les charges payées. Perella Weinberg : 3,22% sur douze mois, contre 23,99% pour la médiane de son sous-secteur (173 sociétés), au 1er octobre 2026.
- PER : le cours divisé par le bénéfice par action des douze derniers mois, soit le nombre d'années de bénéfice payées pour une action. Perella Weinberg : 62,28 fois, contre 13,19 pour la médiane du sous-secteur.
- PER anticipé : le même calcul sur le bénéfice attendu pour l'exercice en cours. Perella Weinberg : 16,27 fois, contre 13,30 pour la médiane du sous-secteur.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses d'exploitation et les investissements. Perella Weinberg : 88,10 millions de dollars sur douze mois.
- Croissance implicite : le rythme de croissance du free cash flow que le cours suppose sur dix ans. Perella Weinberg : 3,36% par an, contre une croissance des revenus de 7,67% par an sur cinq ans.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. Perella Weinberg : 0,26 dollar sur douze mois, 0,47 dollar sur l'exercice 2025, environ 1 dollar attendu pour 2026 par quatre analystes.
- Moyenne des 200 dernières séances : le cours moyen sur environ dix mois de Bourse, qui sert de repère de tendance. Perella Weinberg : 17,88 dollars, pour un dernier cours de 16,31 dollars.