
Boeing (BA), le constructeur américain du 737 et du 787, a perdu 6,91% lundi 28 septembre après le report par la FAA de la certification du 737 Max 10. Mais le chasseur de l'US Navy remporté le lendemain ne touche pas le calendrier commercial sur lequel repose son prix.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Croissance long terme, Calendrier des livraisons |
Une semaine, deux annonces
Boeing, c'est le 737 des vols de deux heures entre capitales européennes, le 787 Dreamliner des long-courriers, et une branche défense qui fabrique des avions militaires et des satellites. Le Max 10 est la plus grande version du 737, celle que Ryanair compte recevoir au printemps et qu'Alaska Airlines attendait pour la fin septembre. C'est le modèle avec lequel Boeing veut reprendre des parts à Airbus sur les monocouloirs de grande capacité, selon la presse aéronautique.
Lundi 28 septembre, Bryan Bedford, l'administrateur de la FAA, l'autorité américaine de l'aviation civile, a annoncé que la certification du Max 10 attendrait la correction d'un défaut logiciel, selon CNBC. Aucune date de reprise n'a été donnée. Le défaut avait été révélé par le Wall Street Journal le 26 septembre. Après une remise des gaz, quand le pilote interrompt son atterrissage pour remonter, le guidage automatique de la trajectoire en altitude peut ne plus être disponible.
Le logiciel est fourni par GE Aerospace, a précisé l'administrateur, et un correctif pourrait arriver assez vite, sans que sa date soit connue. Mercredi, le secrétaire américain aux Transports, Sean Duffy, a déclaré ne voir aucun enjeu de sécurité, selon Reuters. Boeing n'a pas donné de nouveau calendrier pour le Max 10. Côté clients, le directeur général d'Alaska Airlines, Ben Minicucci, s'est dit « pas trop inquiet » mardi, selon CNBC.
Entre-temps, le Pentagone a retenu Boeing mardi 29 septembre pour développer le F/A-XX, le chasseur qui doit remplacer le F/A-18 Super Hornet de l'US Navy, face à Northrop Grumman, seul autre candidat. Le contrat dépasse 20 milliards de dollars pour la phase de développement, selon Dow Jones Newswires, soit plus d'un cinquième d'une année de chiffre d'affaires du groupe, mais réparti sur plusieurs années.
Un prix qui attend 2027
La certification d'un avion conditionne sa livraison, et Boeing ne facture un appareil qu'au moment où il le livre. Le retard touche donc le chiffre d'affaires futur, et plus précisément l'exercice sur lequel les analystes ont bâti leur scénario.
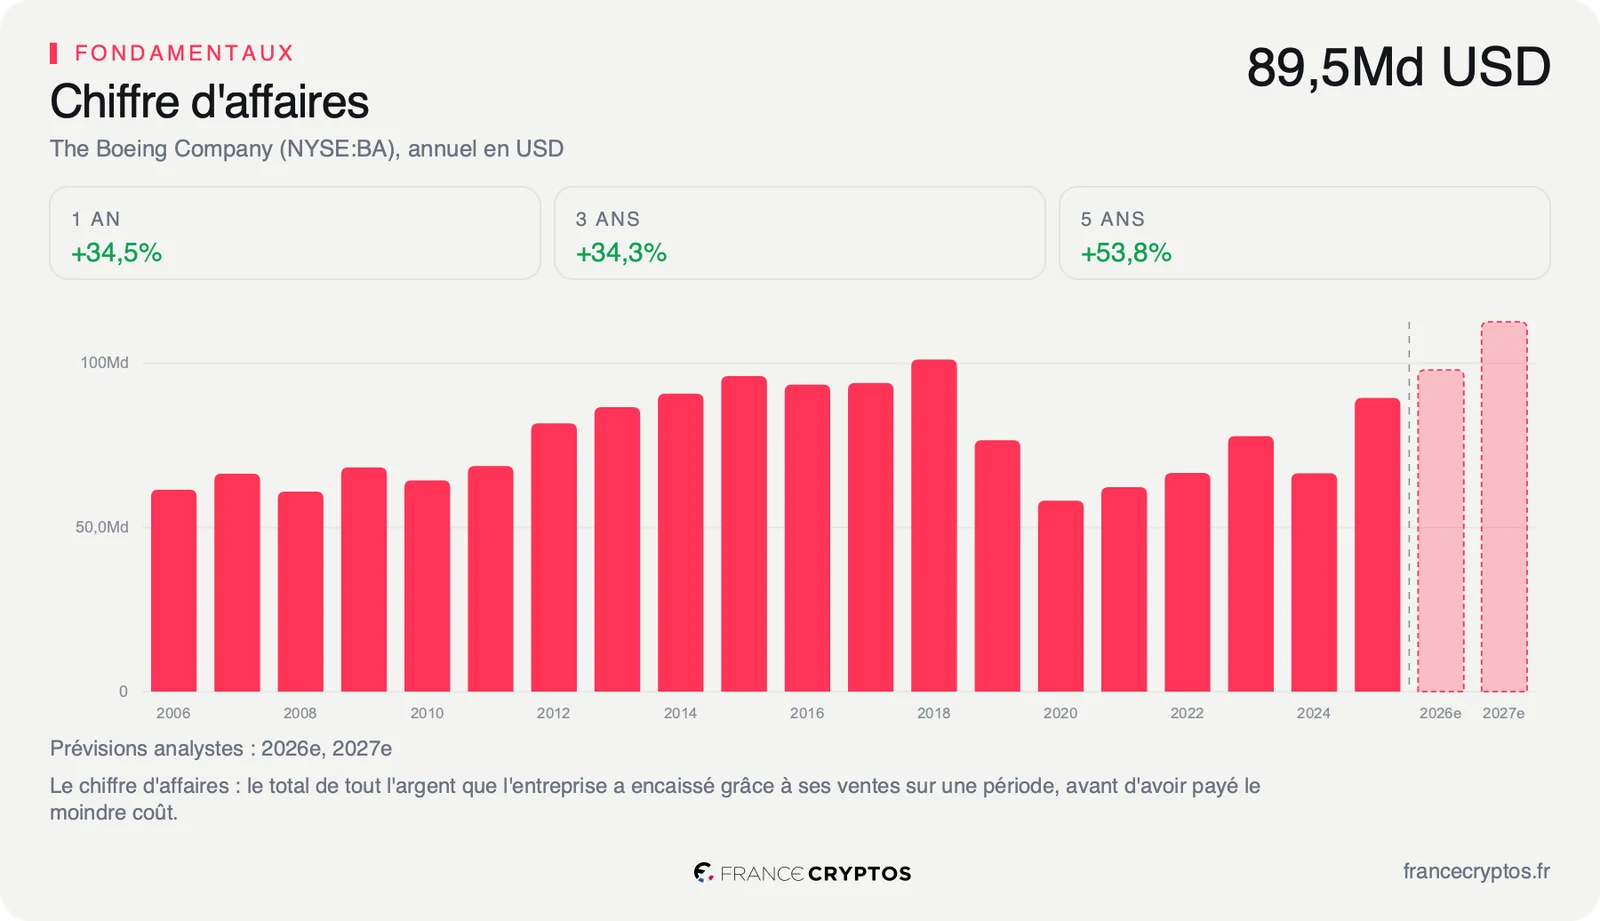
Ce scénario part d'une base solide. Le chiffre d'affaires a progressé de 34,3% en trois exercices, porté par la reprise des livraisons après les années de crise. Les analystes attendent la suite, avec environ 113 milliards de dollars de ventes en 2027, un niveau que Boeing n'a jamais atteint. Le Max 10, attendu par plusieurs grandes compagnies, fait partie des livraisons qui doivent porter ce record, et chaque mois de retard sur sa certification retire des avions à facturer sur cet exercice.
Le prix de l'action suit le même calendrier. Au cours de clôture du 30 septembre, Boeing vaut 38,54 fois le bénéfice par action attendu en 2027, contre 27,59 fois pour la médiane des 206 sociétés de son sous-secteur, l'aéronautique et la défense. L'acheteur d'une action paie donc environ 40% de plus que l'acheteur moyen du secteur pour chaque dollar de bénéfice, sur un bénéfice qui n'existe pas encore. Ce multiple, appelé PER, dit combien d'années de bénéfice il faudrait pour couvrir le prix d'une action, soit près de 39 années ici.
La rentabilité d'aujourd'hui ne justifie pas cette prime à elle seule. Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, ressort à 5,49%, au niveau des 5,21% de la médiane du sous-secteur. Boeing se paie donc comme une société qui va gagner beaucoup plus qu'aujourd'hui, un gain qui passe par les chaînes du 737.
C'est ce que touche la news. Un retard de quelques semaines reste absorbable dans l'exercice 2027. Un retard qui pousserait les livraisons du Max 10 au-delà décalerait une partie des ventes attendues, donc une partie du bénéfice sur lequel le multiple est calculé.
Le contrat F/A-XX joue sur une autre échelle de temps. La phase de développement s'étale sur plusieurs années avant toute production en série, si bien qu'il renforce le carnet de la branche défense sans peser sur les comptes de 2027. La comparaison avec les 206 sociétés du sous-secteur place chaque multiple de Boeing face à ceux de ses concurrents.
Ce que le marché en fait déjà
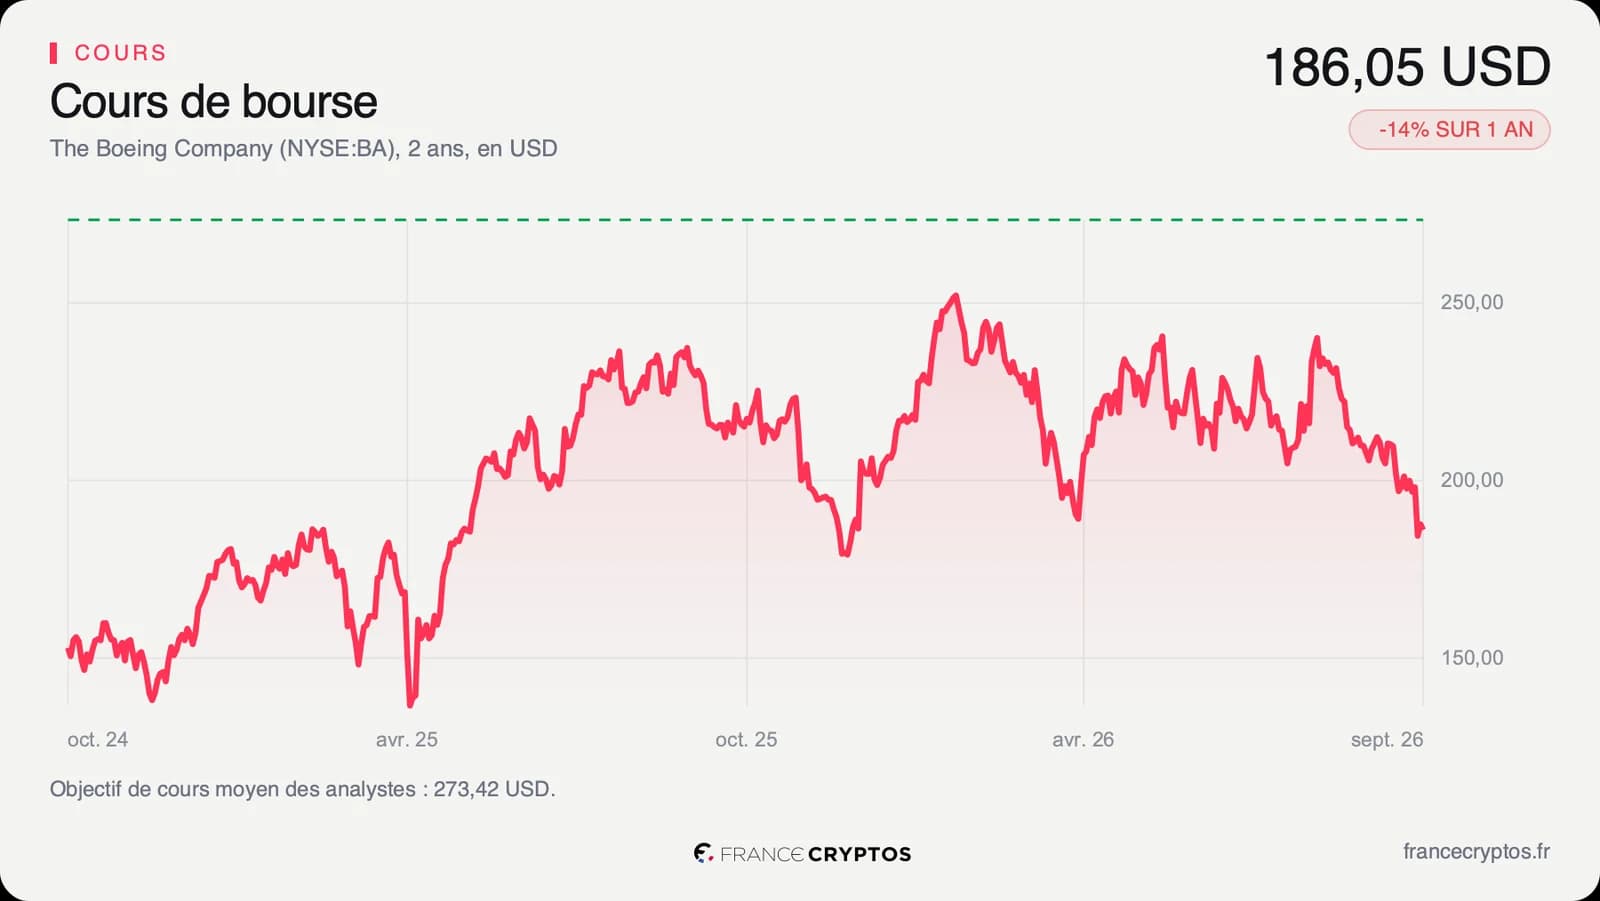
L'action Boeing a clôturé à 184,39 dollars lundi 28 septembre, contre 198,07 dollars le vendredi précédent, soit une baisse de 6,91% en une séance. Mardi, elle a repris 1,78% à 187,68 dollars. Mercredi, elle a ouvert à 192,05 dollars au lendemain du contrat F/A-XX, avant de refermer à 186,05 dollars.
La séance de lundi s'est faite sur des volumes inhabituels. Il s'est échangé 17,77 millions d'actions Boeing ce jour-là, contre 5,32 millions le vendredi précédent, soit plus de trois fois plus. Le volume est retombé à 11,41 millions mercredi, jour du contrat militaire.
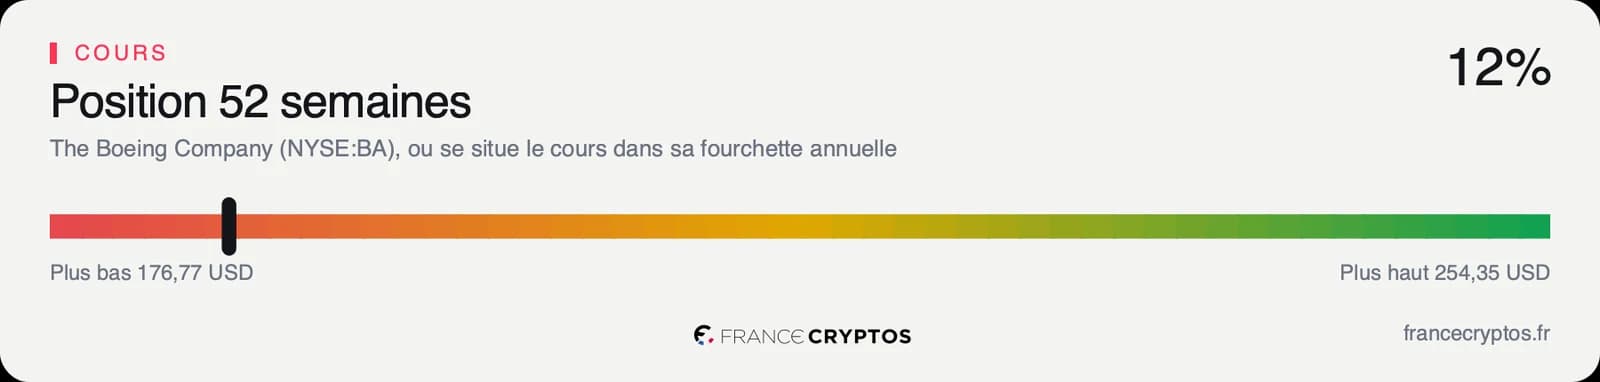
Le gain du contrat s'est effacé dans la séance. L'action a salué la victoire militaire à l'ouverture, puis a rendu ce gain avant la clôture. À 186,05 dollars, le titre se traite 26,85% sous son plus haut des cinquante-deux dernières semaines et se situe à 12% de sa fourchette annuelle, c'est-à-dire tout près de son plus bas de 176,77 dollars. Le recul ne date pas de cette semaine, puisque le titre abandonne 14,30% sur un an et 14,71% depuis le 1er janvier, après un plus haut touché en janvier.
Les 28 analystes qui suivent la valeur se répartissent en 24 positifs, 4 neutres et aucun négatif, pour un objectif moyen d'environ 273 dollars, soit environ 47% au-dessus du cours. Leurs cibles s'étalent de 248 à 305 dollars, et même la plus basse reste au-dessus du cours du jour.
Cet écart est le point à lire. La direction de la news est négative sur le fondamental, puisqu'elle retarde des livraisons attendues, et le cours l'a intégré en une séance. Les objectifs publiés au 1er octobre reposent, eux, sur le même exercice 2027 que touche le retard de la FAA.
Le point de bascule
Deux rendez-vous décident de la suite, la date de reprise de la certification par la FAA et les résultats du troisième trimestre, attendus le 27 octobre. Les analystes attendent pour ce trimestre environ 25 milliards de dollars de chiffre d'affaires et une perte d'environ 0,16 dollar par action.
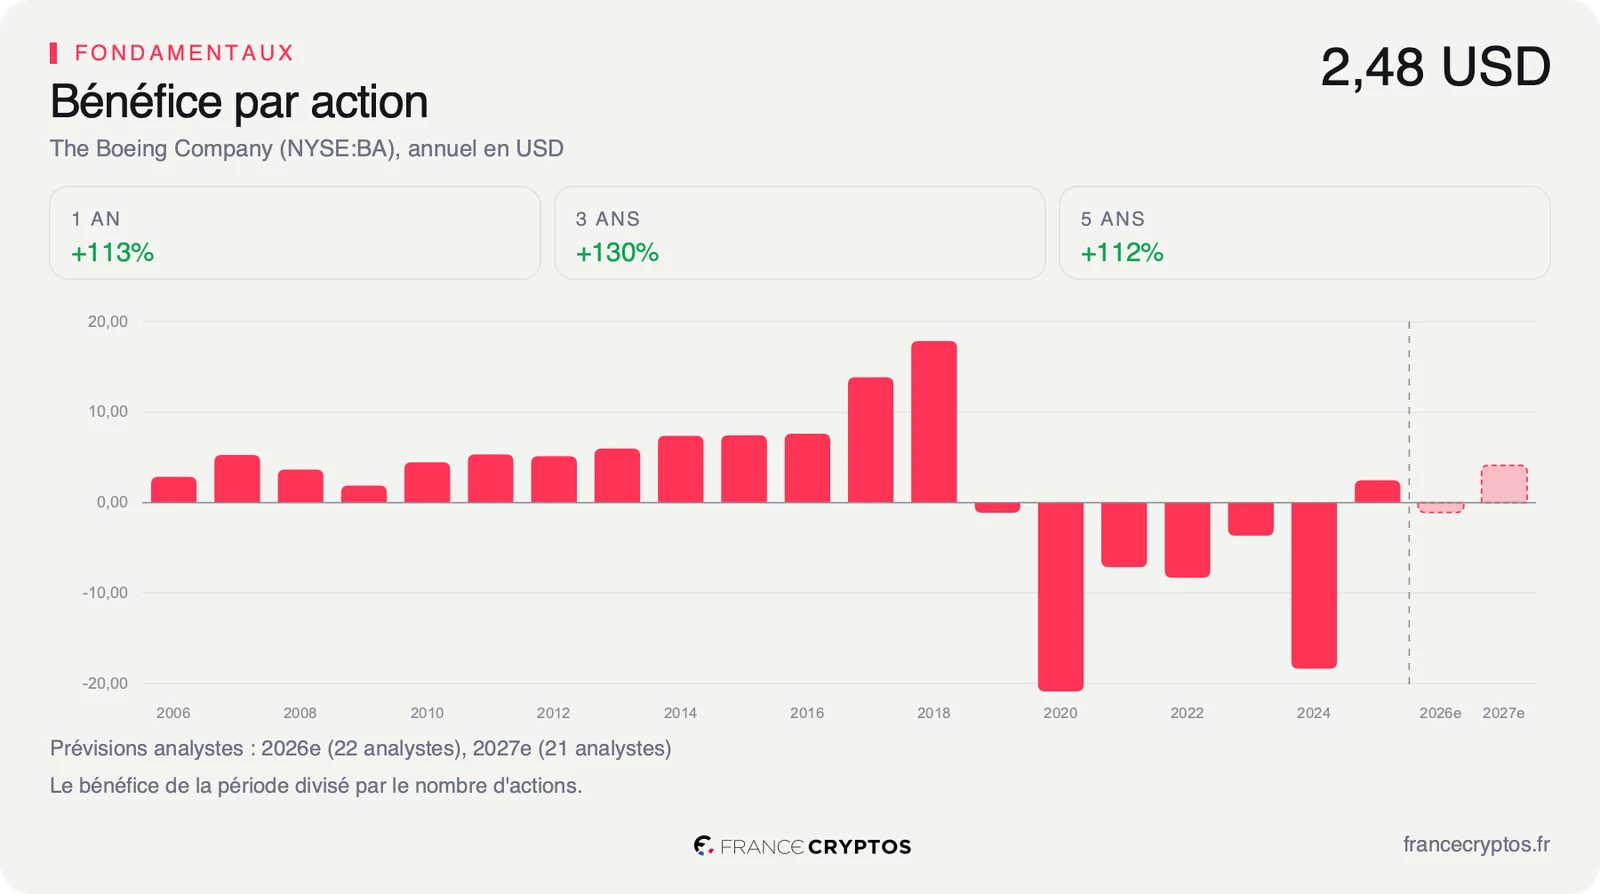
Dans le scénario favorable, le correctif de GE Aerospace arriverait vite et la FAA reprendrait l'examen avant la fin de l'année. Les livraisons du Max 10 garderaient leur place dans 2027, et le bénéfice d'environ 4,1 dollars par action attendu cette année-là resterait l'horizon du consensus.
Dans le scénario défavorable, le correctif tarderait et les livraisons glisseraient. Le consensus attend déjà une perte d'environ 1,1 dollar par action pour 2026, et un glissement reporterait une partie du rebond prévu en 2027 vers l'exercice suivant. Le bilan offre peu de marge pour attendre, car la trésorerie disponible, l'argent qui reste une fois les dépenses et les investissements payés, appelée free cash flow, est négative de 210 millions de dollars sur douze mois, pour une dette nette de 5,64 fois le résultat d'exploitation annuel avant amortissements.
Tant que la FAA ne fixe pas de date, le multiple de 38,54 fois les bénéfices de 2027 repose sur un calendrier que personne ne garantit. Si la certification reprend avant les résultats du 27 octobre et que le consensus maintient environ 4,1 dollars de bénéfice par action pour 2027, ce même multiple s'appuie à nouveau sur des livraisons datées.
Les données, en clair
- Variation de séance : l'écart entre deux cours de clôture successifs. Boeing : 184,39 USD le 28 septembre 2026 contre 198,07 USD le 25 septembre, soit -6,91%, pour 17,77 millions d'actions échangées contre 5,32 millions.
- PER sur les bénéfices 2027 : le cours divisé par le bénéfice par action attendu en 2027. Boeing : 38,54 fois au 30 septembre 2026, contre un PER anticipé médian de 27,59 fois pour les 206 sociétés de son sous-secteur, l'aéronautique et la défense.
- Chiffre d'affaires : le total des ventes sur une période. Boeing : 93,99 Md USD sur douze mois, en hausse de 34,3% sur trois exercices. Consensus : environ 113 Md USD en 2027.
- ROIC : ce que l'entreprise gagne pour chaque dollar investi dans son activité. Boeing : 5,49%, contre 5,21% pour la médiane du sous-secteur.
- Free cash flow : l'argent qui reste au groupe une fois ses dépenses courantes et ses investissements payés. Boeing : -210 M USD sur douze mois.
- Dette nette rapportée à l'EBITDA : combien d'années de résultat d'exploitation avant amortissements il faudrait pour rembourser la dette nette. Boeing : 5,64 fois pour 25,88 Md USD de dette nette, contre 0,53 fois pour la médiane du sous-secteur.
- Bénéfice par action attendu : le bénéfice que les analystes prévoient, divisé par le nombre d'actions. Boeing : environ -1,1 USD en 2026 et environ 4,1 USD en 2027, selon 22 et 21 analystes.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Boeing : environ 273 USD pour 28 analystes, de 248 à 305 USD, au 1er octobre 2026.
- Position dans la fourchette annuelle : où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. Boeing : 12%, entre 176,77 et 254,35 USD.