
Le chocolatier suisse Lindt & Sprüngli (LISN) a ramené mardi 29 septembre sa prévision de croissance des ventes 2026 de 4% à 6% à 0% à 2%, et l'action a clôturé la séance en recul de 8,40%. Mais même après la chute, le titre reste payé 25,73 fois ses bénéfices.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario, qualité de la demande |
Des clients qui achètent moins de chocolat
Lindt & Sprüngli a annoncé mardi 29 septembre que ses ventes progresseraient de 0% à 2% en 2026, hors effets de change et d'acquisitions, contre 4% à 6% annoncés jusque-là. Le groupe invoque des commandes plus faibles que prévu en Allemagne, en Suisse et en Autriche, surtout sur les assortiments saisonniers, et un été caniculaire en Europe. L'objectif d'amélioration de la marge d'exploitation, de 20 à 40 points de base, soit 0,2 à 0,4 point de pourcentage, est maintenu.
Lindt, ce sont les boules Lindor, le lapin doré Gold Bunny de Pâques et les chocolats Ghirardelli aux États-Unis, vendus en grande surface comme dans les boutiques de la marque. C'est ce rayon que le consommateur européen a délaissé cette année.
La cause tient aux prix. Selon les chiffres du premier semestre relayés par la presse financière, le groupe a relevé ses tarifs de 11,8% en moyenne, et les volumes de chocolat vendus ont reculé de 7,5% sur la même période. Le cacao s'est depuis replié de ses plus hauts, sans que les acheteurs ne reviennent. La direction parle d'une sensibilité au prix plus forte qu'attendu.
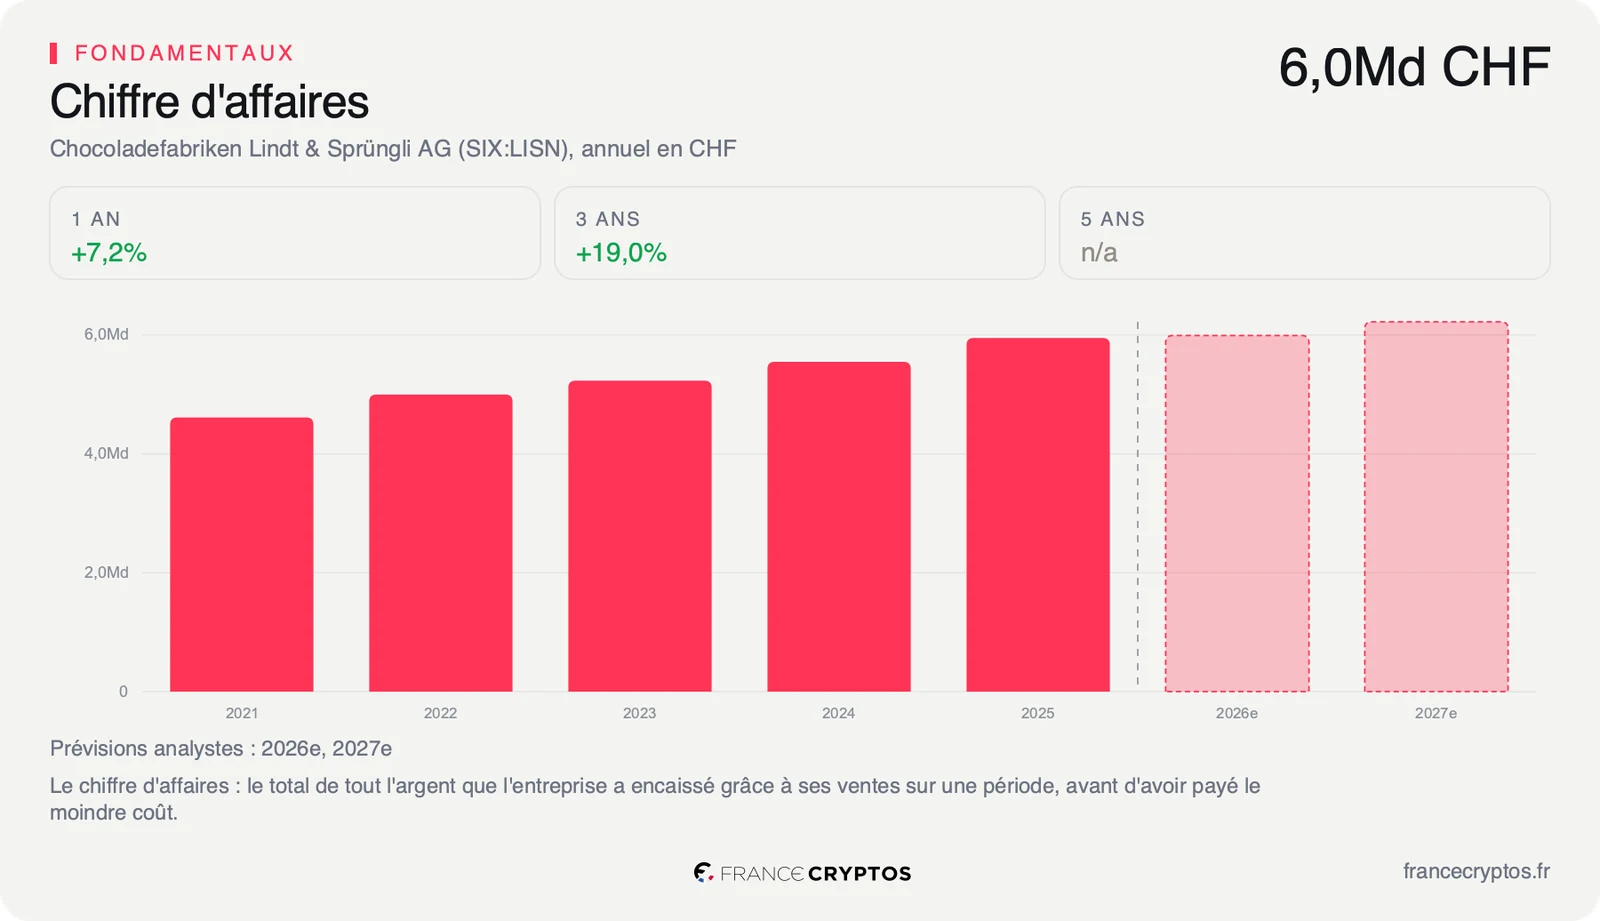
La société n'a pas chiffré en francs l'écart entre l'ancienne et la nouvelle prévision. Rapporté au chiffre d'affaires des douze derniers mois, 5,895 Md CHF, chaque point de croissance en moins représente environ 59 millions de francs de ventes. La direction maintient en revanche son objectif de 6% à 8% de croissance par an à partir de 2028, et attend un retour de la croissance des volumes en 2027.
La croissance dite organique, celle qui exclut les effets de change et les rachats de sociétés, mesure ce que la marque vend réellement de plus d'une année sur l'autre. Ramenée à 0% à 2%, elle signifie que Lindt vendra en 2026 à peu près autant qu'en 2025, alors que ses tarifs ont nettement augmenté : la hausse des prix compense tout juste la baisse des quantités.
Un bénéfice attendu à l'arrêt, un multiple qui reste élevé
La guidance, la prévision que la société publie sur ses propres résultats, sert de point d'appui aux analystes. Le consensus attend aujourd'hui un bénéfice par action d'environ 3 200 francs pour 2026, à peine plus que les 3 163,95 francs de 2025, et cette attente a déjà été abaissée de 0,63% en sept jours. Pour 2027, il table sur environ 3 400 francs : le rebond des bénéfices est repoussé d'un an.
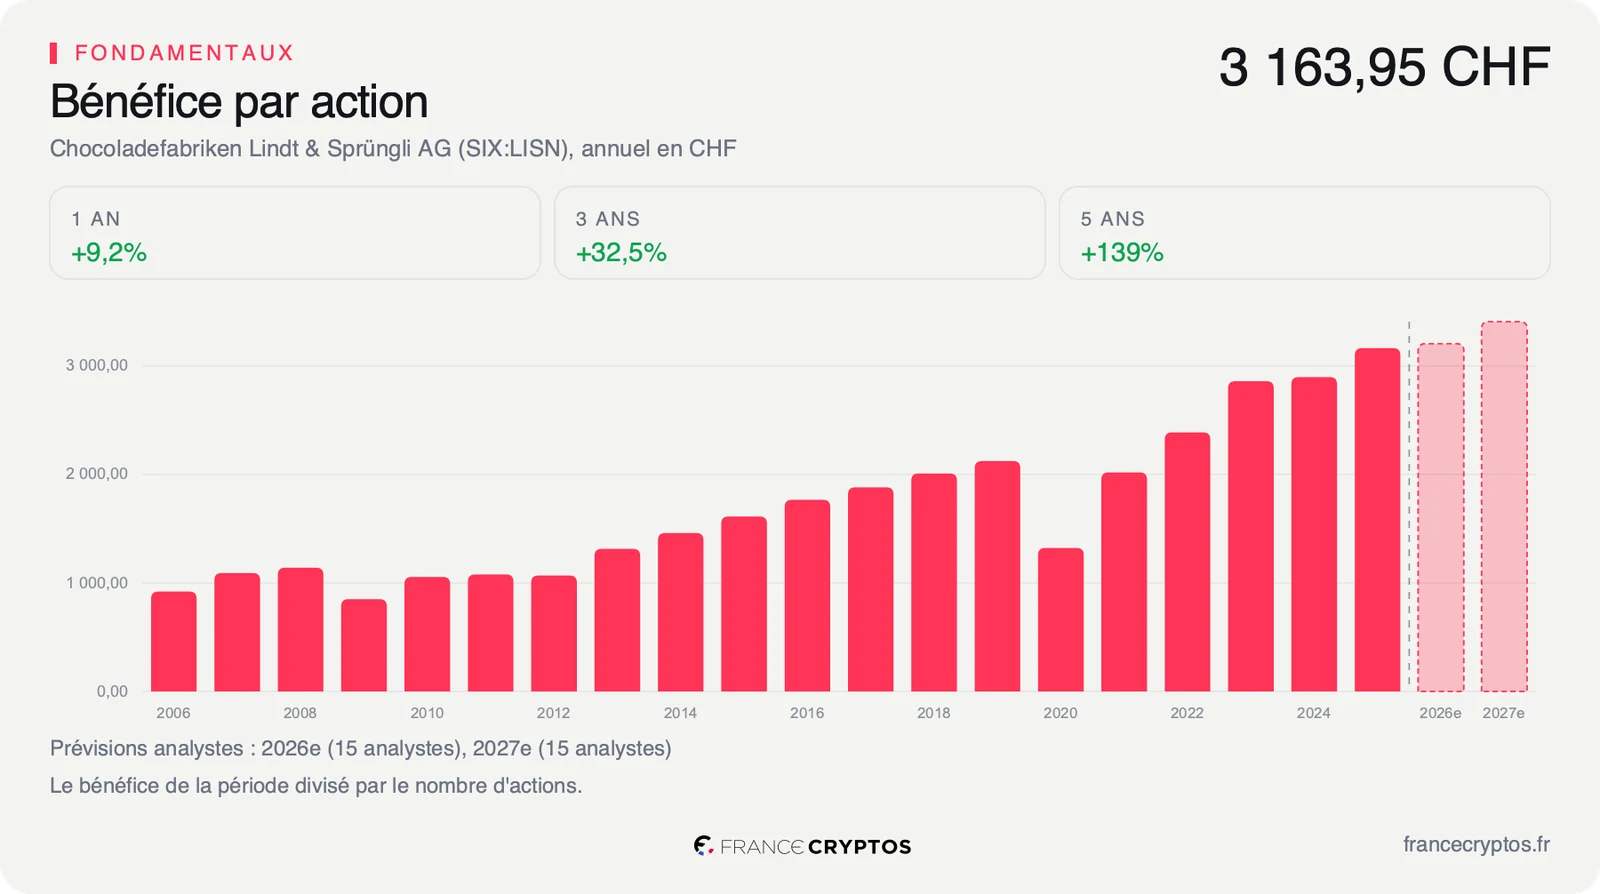
Le prix, lui, reste celui d'une entreprise qui grandit. Le PER, le cours divisé par le bénéfice par action des douze derniers mois, atteint 25,73 fois, contre 18,11 fois pour la médiane des 409 sociétés de l'alimentation emballée. Autrement dit, un acheteur paie environ 40% de plus pour chaque franc de bénéfice que chez le fabricant médian du secteur. Cette prime avait une raison simple : pendant cinq ans, le bénéfice par action a progressé de 19,07% par an, contre 5,90% pour la médiane du secteur. Les investisseurs payaient la régularité d'une marque capable d'augmenter ses prix sans perdre de clients, et c'est précisément cette capacité que l'annonce de mardi met en doute.
Face à sa propre histoire, la lecture s'inverse. Le multiple se situe dans les 10% les plus bas des cinq dernières années : l'action n'a presque jamais été aussi peu chère par rapport à ses bénéfices depuis 2021. La prime de marque reste payée, mais elle a fondu.
Le cours fixe aussi un rythme de croissance. Au cours du 1er octobre, le marché intègre une croissance du free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, d'environ 7% par an sur dix ans. C'est moins de la moitié du rythme du bénéfice par action des cinq dernières années, 19,07% par an, mais c'est encore bien au-dessus des 0% à 2% de croissance des ventes que la direction annonce pour 2026. La comparaison avec les 409 sociétés du sous-secteur montre si cette prime se justifie encore.
Un cours qui avait commencé à baisser bien avant mardi
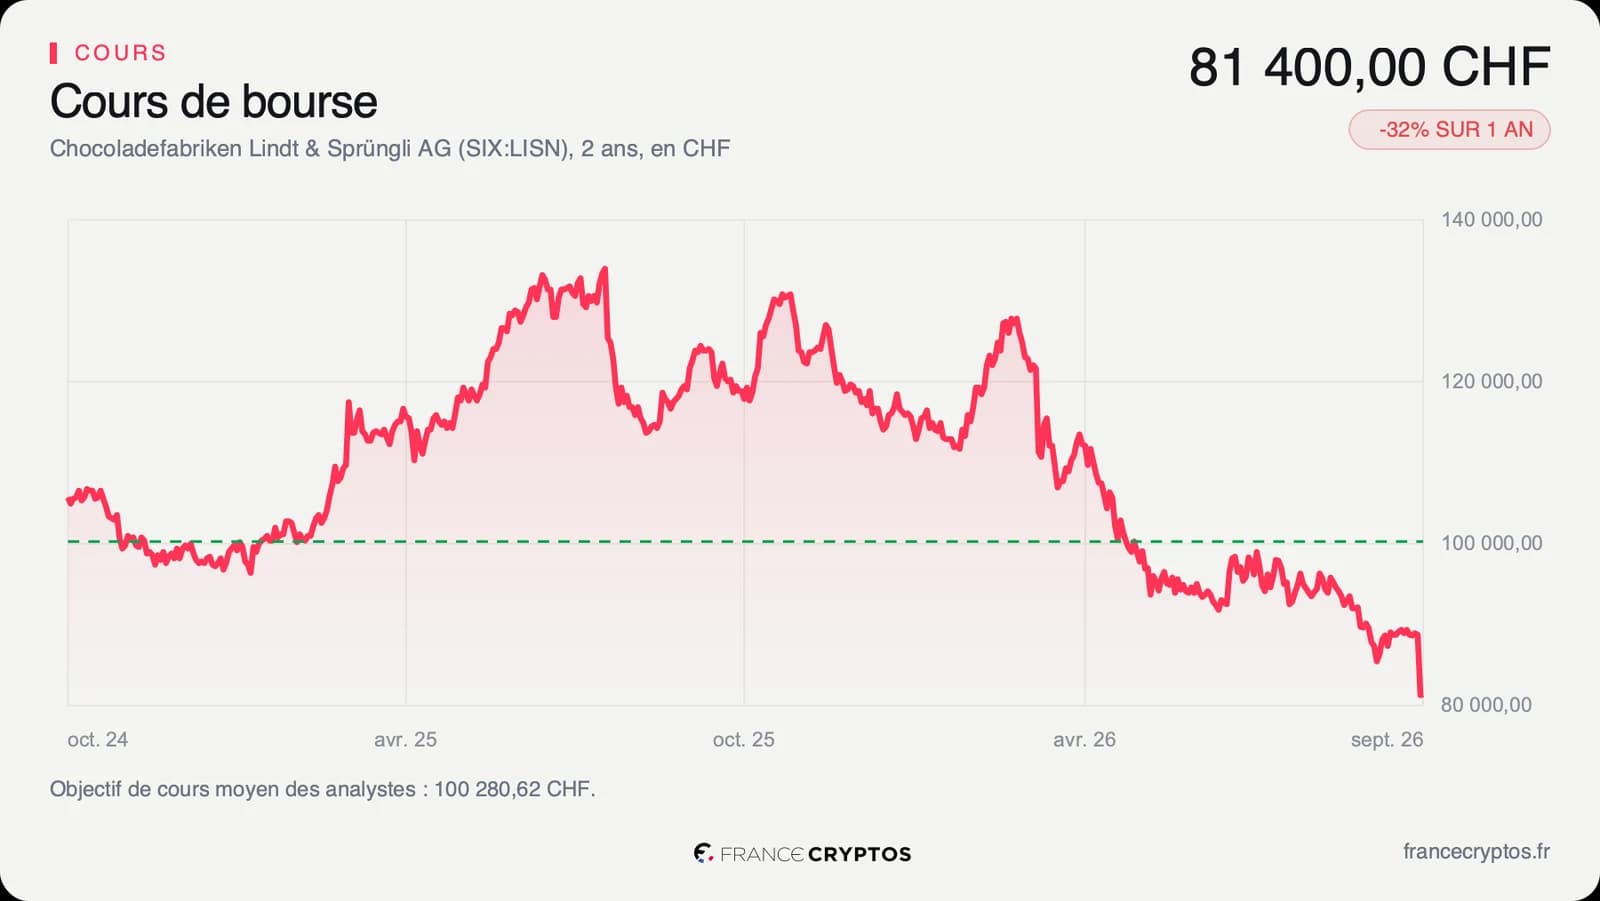
L'action nominative Lindt & Sprüngli cotait 81 400 francs suisses jeudi 1er octobre vers 10h à la Bourse suisse, tout près de son plus bas des douze derniers mois, à 80 700 francs. Mardi, elle avait clôturé à 81 800 francs, contre 89 300 francs la veille. Le titre a perdu 31,92% en un an et 30,29% depuis le début de l'année, et il cote 38,33% sous son plus haut annuel de 132 000 francs.
La baisse ne date pas de mardi. L'action valait encore 128 600 francs le 24 février et n'a pratiquement pas cessé de reculer depuis. Elle évolue aujourd'hui 21,61% sous sa moyenne des 200 dernières séances. Son RSI, un indicateur qui mesure la vitesse des dernières variations, ressort à 23,96, sous le seuil de 30 qui signale habituellement une baisse excessive.
Les 17 analystes qui suivent la valeur sont partagés : 6 positifs, 6 neutres et 5 négatifs. Leur objectif de cours moyen ressort à environ 100 000 francs, selon le consensus, avec des estimations qui vont d'environ 72 000 à 133 000 francs. Cet écart traduit un vrai désaccord sur la question centrale du dossier : savoir si le recul des volumes est passager, ou si la marque a atteint la limite de ses hausses de prix.
Le point de bascule
Le calendrier des analystes situe la prochaine publication du groupe vers le 20 octobre, une date que la société n'a pas encore confirmée. L'indicateur à suivre est la marge, puisque c'est le seul objectif que la direction n'a pas touché.
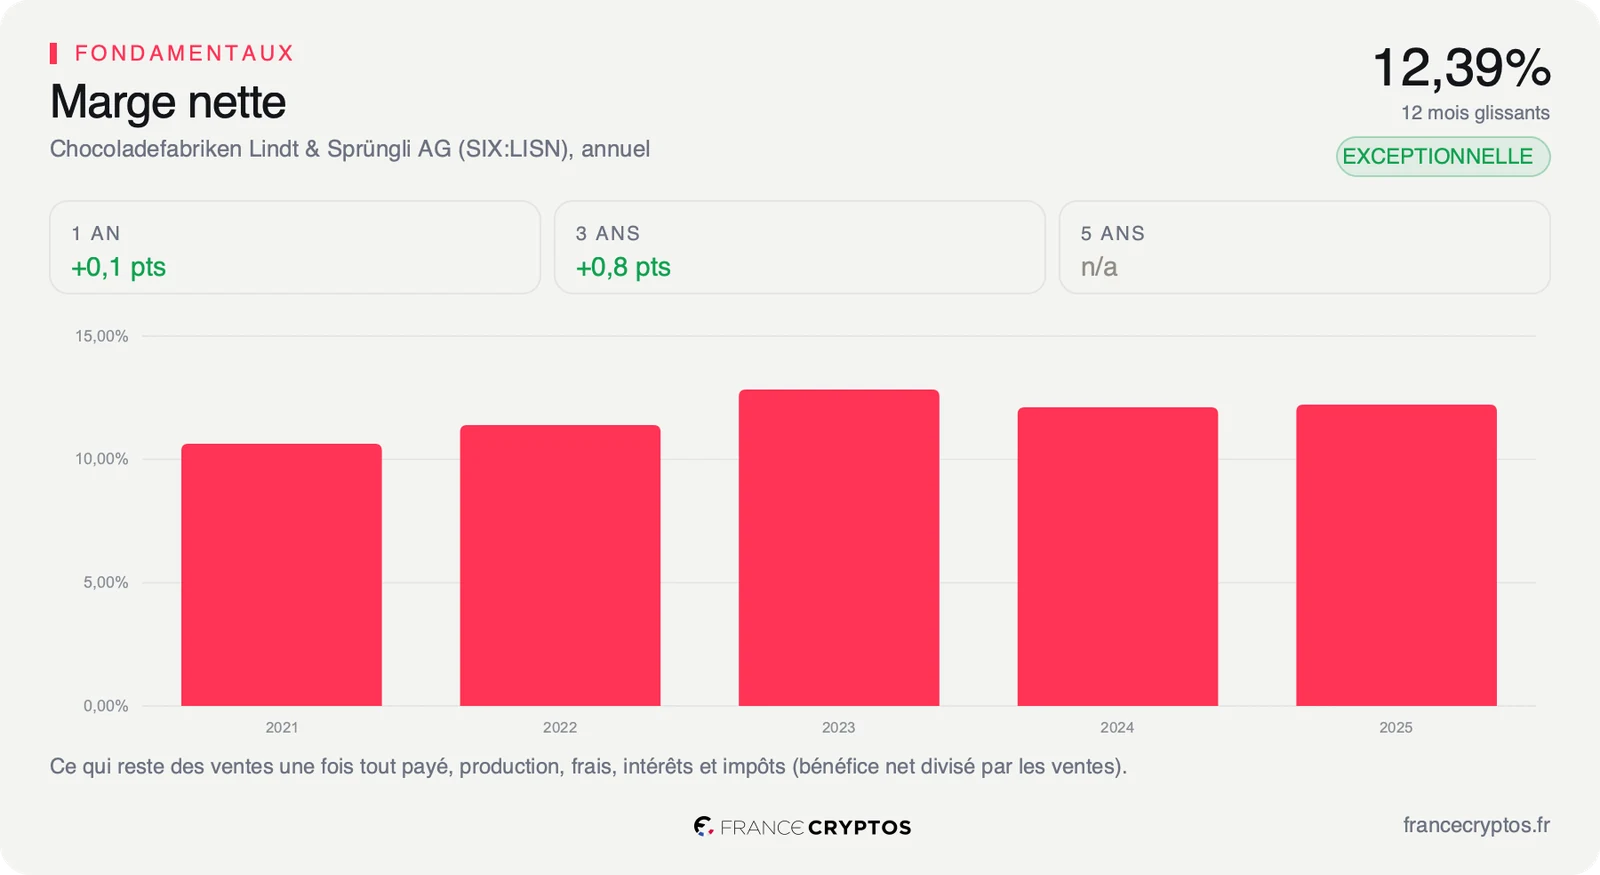
Dans le scénario favorable, la marge nette, ce qui reste des ventes une fois tout payé, se maintient autour de 12,39%, contre 4,77% pour la médiane du secteur, pendant que les volumes se stabilisent. Le bénéfice attendu pour 2027 redeviendrait alors crédible, avec un multiple déjà parmi les plus bas de l'histoire récente du titre.
Dans le scénario défavorable, les volumes continuent de reculer et la marge cède. Le consensus devrait encore baisser, et 25,73 fois les bénéfices paraîtraient chers pour une croissance de 0% à 2%.
Tant que la marge nette tient au-dessus de 12,39%, le recul du cours reste une affaire de volumes. Si elle repasse en dessous, il devient une question de pouvoir de prix, et c'est la valeur de la marque elle-même que le marché réévaluera.
Les données, en clair
- Guidance : la prévision que la société publie sur ses propres résultats. Lindt & Sprüngli : 0% à 2% de croissance des ventes en 2026, hors change et acquisitions, contre 4% à 6% auparavant.
- Points de base : un centième de point de pourcentage. Lindt & Sprüngli : objectif d'amélioration de la marge d'exploitation de 20 à 40 points de base en 2026, maintenu.
- Consensus : la moyenne des prévisions des analystes qui suivent la valeur. Lindt & Sprüngli : 3 204,62 francs de bénéfice par action attendus pour 2026 et 3 408,17 francs pour 2027, au 1er octobre 2026.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Lindt & Sprüngli : 25,73 fois, contre 18,11 fois pour la médiane de son sous-secteur (409 sociétés), au 1er octobre 2026.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Lindt & Sprüngli : 775,3 millions de francs sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours actuel suppose. Lindt & Sprüngli : 7,19% par an sur dix ans.
- Marge nette : le bénéfice net divisé par le chiffre d'affaires. Lindt & Sprüngli : 12,39% sur douze mois, contre 4,77% pour la médiane de son sous-secteur.
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. Lindt & Sprüngli : 23,96 au 1er octobre 2026.