
RTX Corporation (RTX), maison mère de Raytheon, obtient de la marine américaine jusqu'à 24,4 milliards de dollars de missiles SM-6, deux jours après l'AMRAAM. Mais les deux commandes pèsent près de 10% de ses ventes, et l'action cote 18,46% sous son sommet.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, visibilité du carnet de commandes |
Une seconde commande de missiles en deux jours
La marine américaine a attribué jeudi 1er octobre à Raytheon, filiale de RTX, un contrat d'une valeur plafond de 24,4 milliards de dollars pour produire des Standard Missile-6, ou SM-6. Le groupe l'a annoncé dans un communiqué publié à 17h20, heure de New York, après la clôture de la Bourse, et Bloomberg, Seeking Alpha et le Wall Street Journal l'ont relayé dans la soirée. Le contrat court sur cinq ans, avec deux années d'options. Il prolonge les accords-cadres signés en février 2026 avec le Pentagone, qui fixaient un objectif de plus de 500 SM-6 produits par an.
Le SM-6 est le missile que tirent les destroyers et les croiseurs américains pour abattre un avion ou un missile, y compris balistique, et pour frapper un navire. La marine en a tiré 80 entre octobre 2023 et janvier 2025 contre les attaques des Houthis en mer Rouge, selon Baird Maritime.
La commande arrive deux jours après celle des missiles air-air AMRAAM, plafonnée à 20,7 milliards de dollars, dont l'analyse publiée le 1er octobre détaille les conditions. Les deux contrats suivent le même schéma, cinq ans plus deux ans d'options, et répondent à la même inquiétude : reconstituer des stocks de munitions entamés par les conflits au Moyen-Orient.
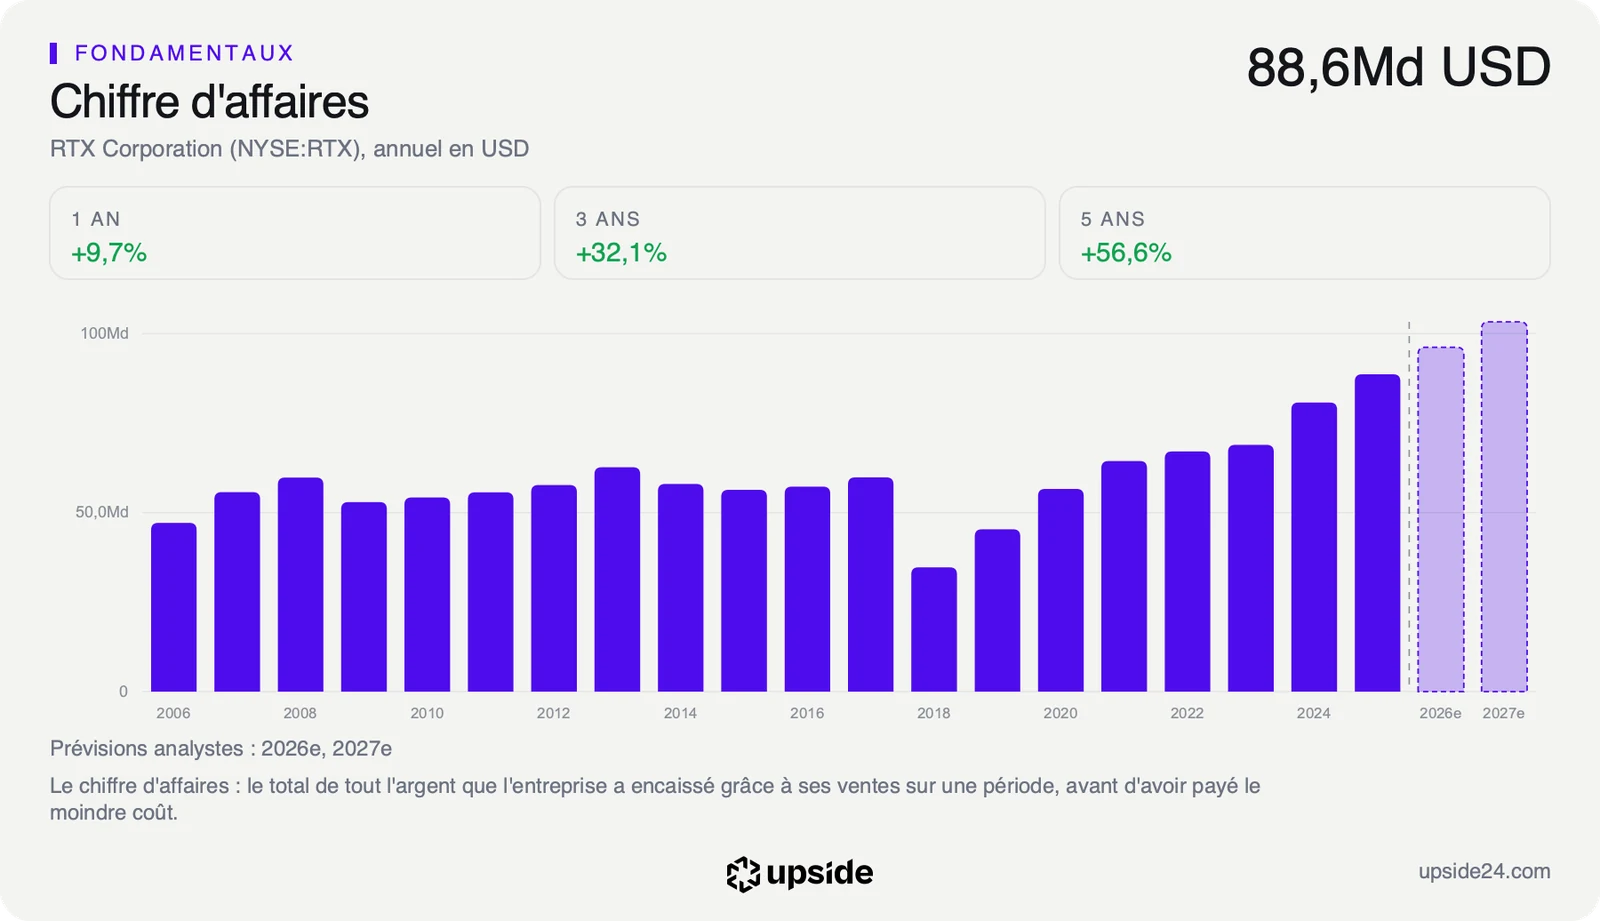
Les limites sont aussi les mêmes. Les 24,4 milliards sont un plafond, pas une somme versée. Selon Reuters, le Congrès n'a pas encore voté les crédits correspondants, et ni les quantités ni le calendrier de livraison ne sont publiés. Raytheon fabriquait déjà des SM-6 sous des commandes plus courtes, comme une tranche de 333 millions de dollars passée en janvier 2025 : une partie de ce volume prolonge donc une production existante. Réparti sur les cinq années de base, le contrat représente environ 4,9 milliards de dollars par an, soit un peu plus de 5% des 93,5 milliards de dollars de chiffre d'affaires réalisés par RTX sur les douze derniers mois.
Près d'un tiers des ventes de Raytheon
Le canal de transmission reste le chiffre d'affaires, mais l'échelle change quand on additionne les deux commandes. Ensemble, elles atteignent 45,1 milliards de dollars de plafond, soit environ 9 milliards par an sur les cinq années de base. C'est près de 10% des ventes de tout le groupe. Rapporté à la seule branche concernée, l'ordre de grandeur est plus parlant : Raytheon, la filiale défense de RTX, a réalisé 27,89 milliards de dollars de ventes en 2025. Les deux contrats représentent donc, chaque année, près d'un tiers de son activité. L'effet se concentre sur une seule branche, et il se lira plus nettement dans les comptes trimestriels de Raytheon que dans ceux du groupe.
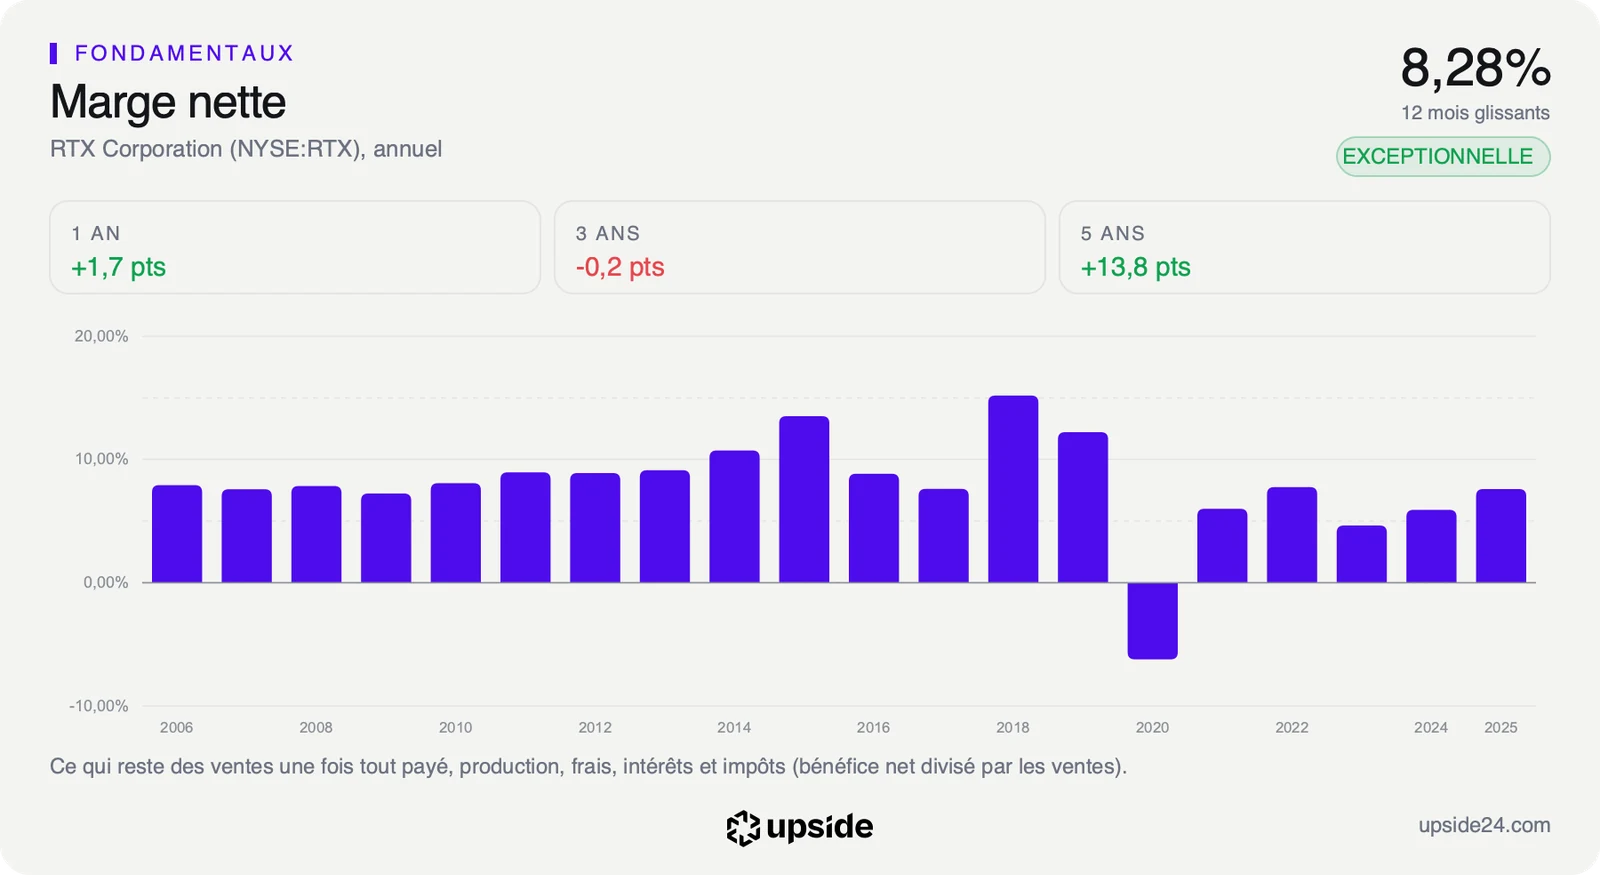
Cette branche accélérait déjà. Au deuxième trimestre 2026, ses ventes ont progressé de 17,98% sur un an, à 8,22 milliards de dollars. Les deux commandes prolongent cette croissance plus qu'elles ne la créent : elles donnent à la filiale une visibilité de plusieurs années, ce qui permet d'engager des embauches et des lignes de production sans attendre chaque budget annuel. Le chiffre d'affaires, lui, ne sera comptabilisé qu'au fil des livraisons, et chaque tranche dépendra des crédits votés. Et ce volume tombe sur un groupe rentable : sa marge nette, ce qui reste des ventes une fois tout payé, atteint 8,28% sur douze mois contre 5,59% pour la médiane des 206 sociétés de l'aéronautique et de la défense, soit plus de 8 dollars de bénéfice pour 100 dollars vendus.
Reste à savoir ce que le cours suppose déjà. Au cours du 1er octobre, le marché intègre une croissance du free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, d'environ 6% par an sur dix ans. C'est moins que les 9,35% de croissance annuelle du chiffre d'affaires réalisés sur les cinq dernières années. Le prix actuel demande donc au groupe de ralentir par rapport à son histoire récente, pas d'accélérer.
C'est là que la semaine compte. Deux commandes pluriannuelles qui couvrent près d'un tiers des ventes de Raytheon rendent ce rythme modeste plus facile à tenir, sans exiger une hypothèse nouvelle. La comparaison avec les 206 sociétés de l'aéronautique et de la défense montre si cette prudence du marché se retrouve chez les autres groupes du secteur.
Un marché qui n'a pas encore réagi
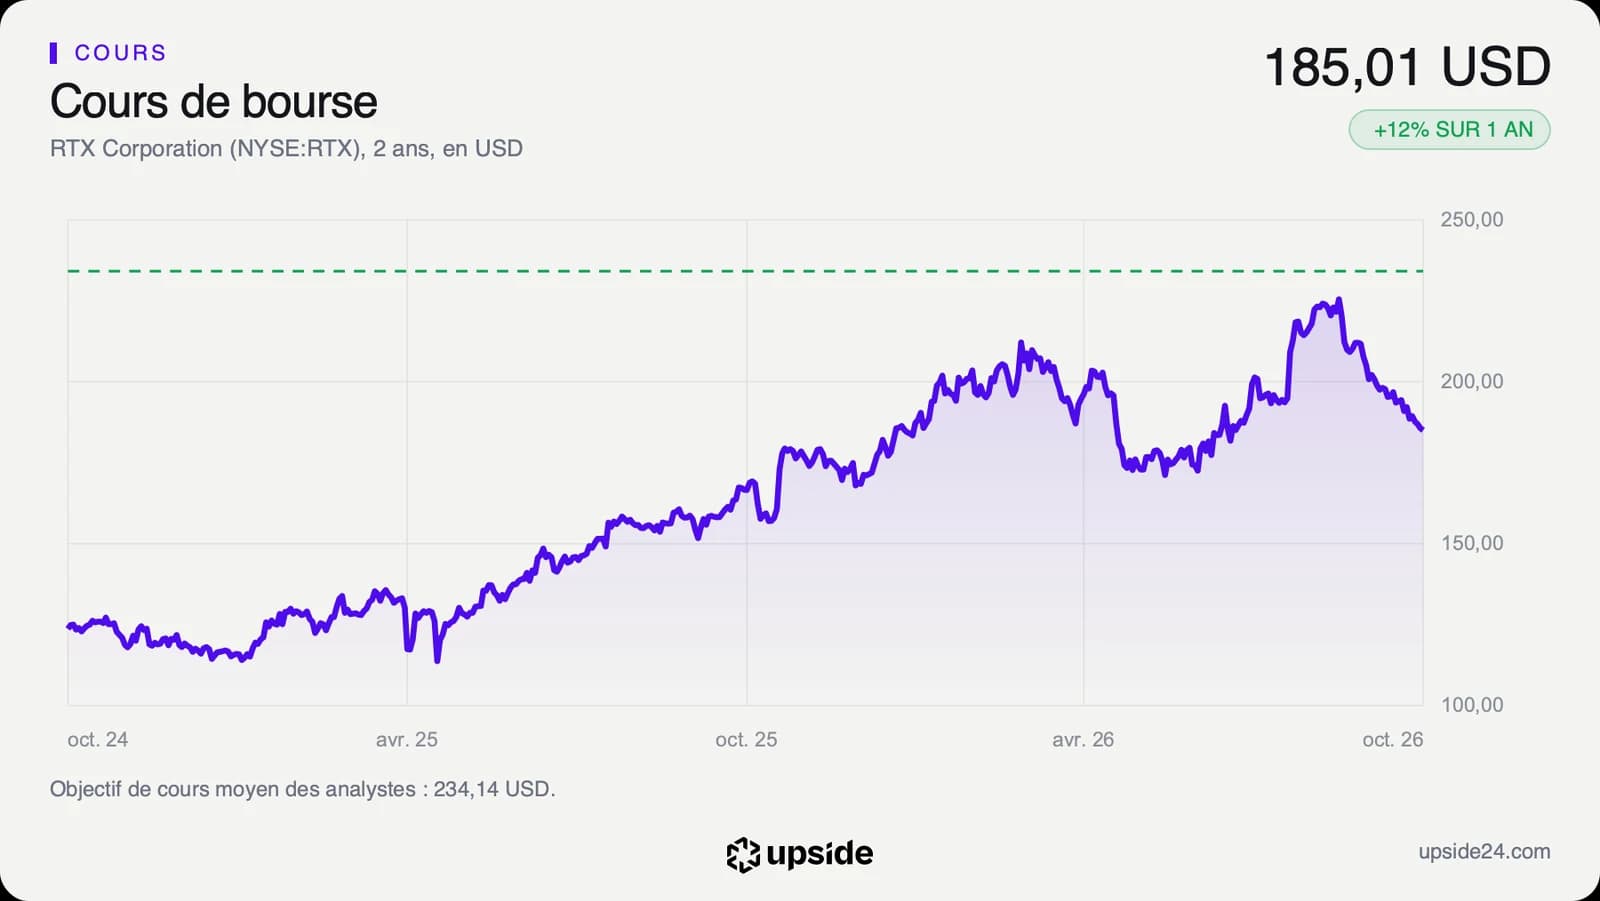
L'annonce est tombée après la clôture du jeudi 1er octobre : la séance du vendredi 2 octobre sera la première à la refléter. Jeudi, l'action RTX a terminé à 185,01 dollars à la Bourse de New York, en repli de 0,34% sur la séance. Depuis la clôture du 29 septembre, jour de l'annonce de l'AMRAAM, le titre a perdu 1,03%. La première commande n'a donc pas inversé la tendance des dernières semaines.
Le titre cote 18,46% sous son plus haut des douze derniers mois, à 226,88 dollars, et 10,63% sous sa moyenne des 50 dernières séances. Sur un an, il gagne encore 11,54%, mais seulement 0,82% depuis le 1er janvier : l'essentiel de la hausse de l'été a été rendu depuis la mi-août. Son RSI, un indicateur qui mesure la vitesse des dernières variations, ressort à 24,23, sous le seuil de 30 qui signale habituellement une baisse excessive.
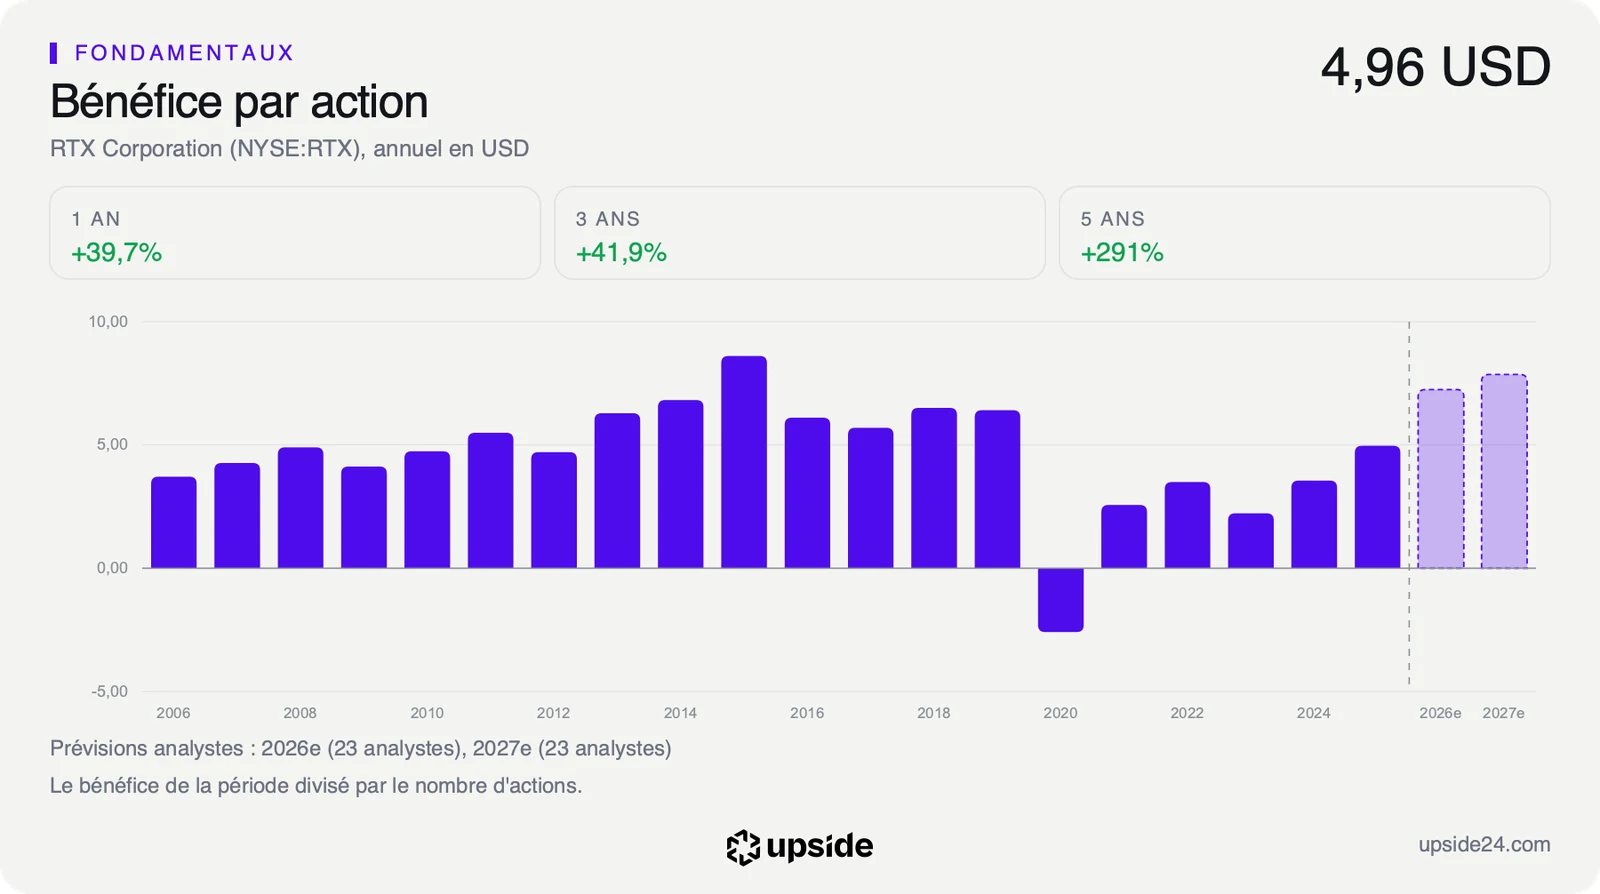
Les analystes restent plus confiants que le marché. Sur 23 analystes qui suivent la valeur, 16 sont positifs, 7 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 234 dollars, selon le consensus, avec des estimations qui vont de 200 à 265 dollars. Ils ont aussi relevé de 4,78% en trois mois leur prévision de bénéfice par action ajusté pour 2026, à 7,24 dollars.
Ce décalage reste le point le plus intéressant du dossier. Deux commandes qui sécurisent des ventes futures arrivent sur un titre en baisse depuis six semaines. Soit le marché les avait anticipées depuis les accords-cadres de février, soit il attend le vote des crédits par le Congrès avant de payer davantage pour des contrats encore provisoires.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, le 20 octobre 2026. L'indicateur à suivre est le bénéfice par action, le bénéfice net divisé par le nombre d'actions, pour lequel 18 analystes attendent environ 1,77 dollar ajusté sur le trimestre.
Dans le scénario favorable, le trimestre confirme la prévision et la direction chiffre l'effet des deux contrats sur ses capacités de production. La prévision annuelle de 7,24 dollars par action, déjà relevée cet été, deviendrait alors un plancher plutôt qu'un objectif.
Dans le scénario défavorable, accélérer deux lignes de missiles à la fois coûte avant de rapporter. Les investissements pèseraient sur la trésorerie, que le consensus attend déjà à 8,65 milliards de dollars en 2026, contre 11,41 milliards sur les douze derniers mois, et l'endettement redeviendrait le sujet, avec une dette nette de 2,52 fois l'EBITDA, le résultat d'exploitation avant amortissements.
Tant que le bénéfice par action ajusté reste sur la trajectoire des 7,24 dollars attendus pour 2026, les deux commandes renforcent un dossier dont le cours ne suppose qu'environ 6% de croissance. Si cette prévision recule après le 20 octobre, les 45,1 milliards resteront un plafond sur le papier, et le bilan reviendra au premier plan.
Les données, en clair
- Contrat à valeur plafond : le montant maximal que le client peut commander, pas une somme déjà versée. RTX : jusqu'à 24,4 milliards de dollars pour le SM-6 et 20,7 milliards pour l'AMRAAM, chacun sur cinq ans plus deux ans d'options.
- Chiffre d'affaires : le total des ventes sur une période. RTX : 93,5 milliards de dollars sur les douze derniers mois, 88,60 milliards sur l'exercice 2025, dont 27,89 milliards pour Raytheon.
- Marge nette : le bénéfice net divisé par le chiffre d'affaires. RTX : 8,28% sur douze mois, contre 5,59% pour la médiane de son sous-secteur (206 sociétés).
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. RTX : 11,41 milliards de dollars sur douze mois, consensus de 8,65 milliards pour 2026.
- Croissance implicite : la croissance annuelle du free cash flow que le cours actuel suppose. RTX : 6,16% par an sur dix ans, au 1er octobre 2026.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. RTX : 4,96 dollars sur l'exercice 2025, consensus de 7,24 dollars ajustés pour 2026, relevé de 4,78% en trois mois.
- EBITDA : le résultat d'exploitation avant amortissements. RTX : dette nette de 2,52 fois l'EBITDA, contre 0,53 fois pour la médiane de son sous-secteur (206 sociétés).
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. RTX : 24,23 au 1er octobre 2026.