
Synopsys (SNPS), l'éditeur américain des logiciels de conception de puces, a bondi de 12,78% le 1er octobre après ses accords avec AWS et OpenAI. Mais à 32,41 fois ses bénéfices attendus, près du double de son secteur, le titre porte aussi la dette du rachat d'Ansys.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Deux contrats et un plan à 2030
Synopsys a tenu sa journée investisseurs le 30 septembre à New York, et l'action a répondu en deux séances : +4,80% le 30 septembre, puis +12,78% le 1er octobre, de 434,94 à 490,54 dollars à la clôture. Selon Reuters, trois annonces expliquent le mouvement.
Synopsys, c'est l'éditeur des logiciels sur lesquels les concepteurs de puces dessinent, simulent et vérifient leurs circuits avant de les envoyer à l'usine : les processeurs des smartphones comme ceux des serveurs d'IA passent par ce type d'outil avant d'exister.
Le 30 septembre, Amazon Web Services, la filiale de cloud d'Amazon, a signé un accord pluriannuel de plus de 1 milliard de dollars pour utiliser des blocs de circuits conçus par Synopsys dans plusieurs générations de ses propres processeurs, rapporte Reuters. Selon Zonebourse, le contrat prévoit aussi des frais d'adaptation et des redevances sur chaque puce fabriquée. Rapporté aux 9,41 milliards de dollars de chiffre d'affaires sur douze mois, le montant pèse un peu plus d'un mois de ventes, réparti sur plusieurs années.
Le même jour, OpenAI et Synopsys ont annoncé GPT-Synopsys, un modèle d'IA entraîné pour piloter les logiciels de conception de puces, selon Seeking Alpha et Reuters. L'accord est pluriannuel et repose sur un partage de revenus. Aucun montant n'a été publié.
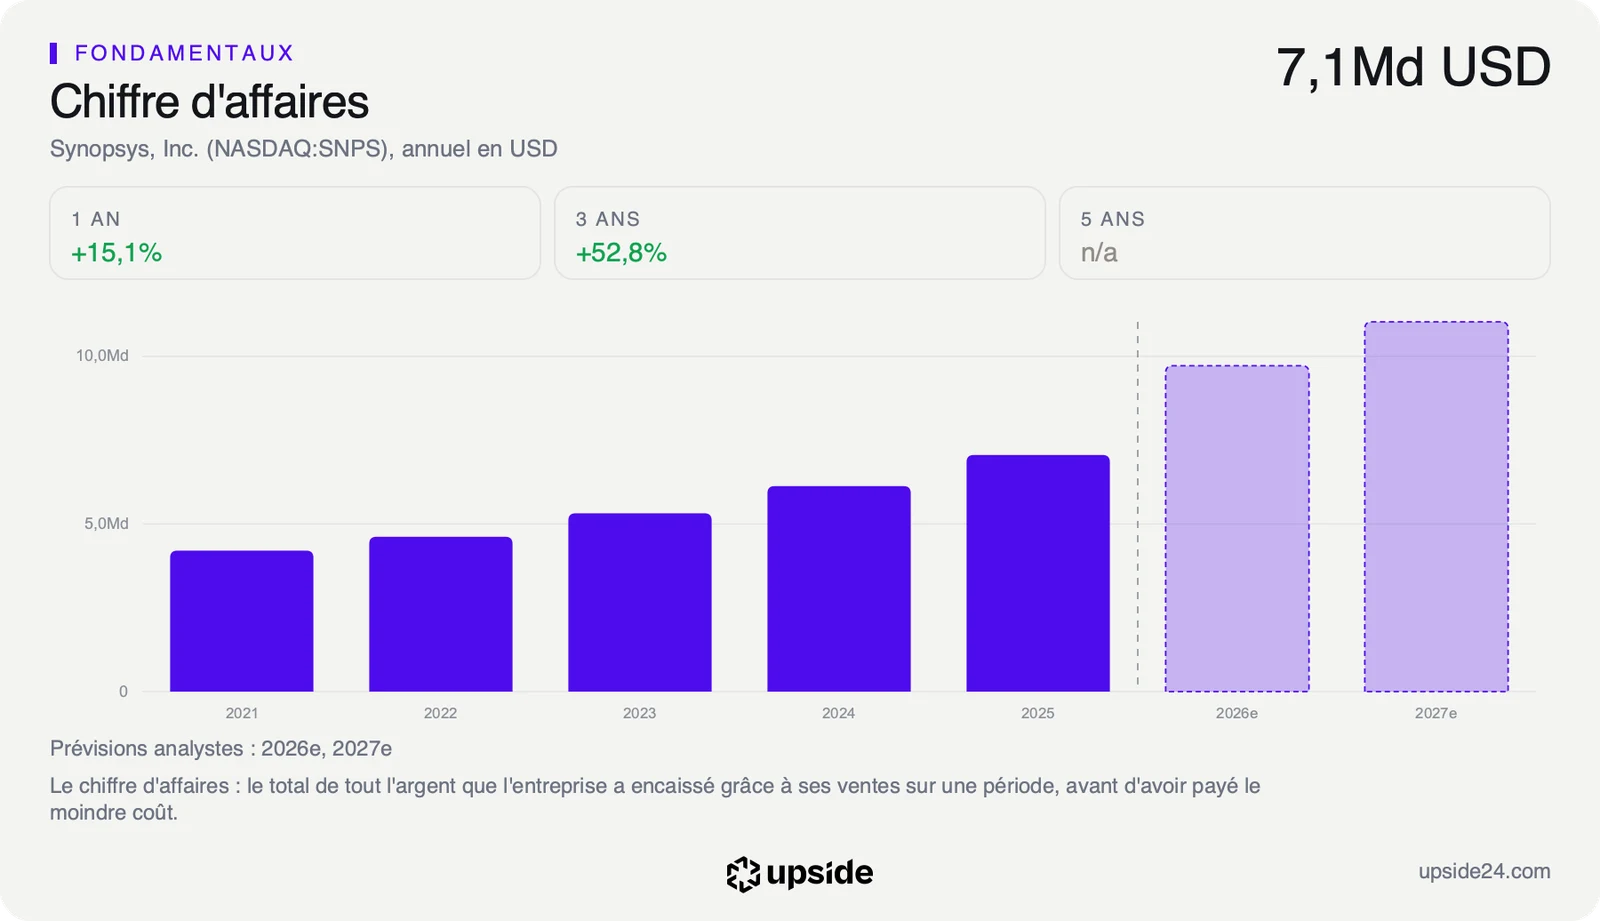
Enfin, la direction a donné ses premières prévisions pour l'exercice 2027, clos fin octobre 2027 : 11,10 à 11,20 milliards de dollars de chiffre d'affaires, contre 10,81 milliards attendus par les analystes selon Reuters, et un bénéfice par action ajusté de 19,04 à 19,12 dollars, contre 17,81 dollars. Elle vise environ 15% de croissance annuelle des ventes jusqu'en 2030, une marge opérationnelle ajustée d'environ 50% à cet horizon, contre 45% dans l'objectif précédent selon Zonebourse, et un programme de rachat d'actions de 1 milliard de dollars. Ces objectifs sont ceux de la direction : ils ne figurent pas encore dans les comptes publiés.
Ce que le prix suppose déjà
Les trois annonces passent par la même ligne : les attentes. Le contrat AWS et le modèle d'OpenAI ne pèseront dans les comptes qu'au fil des années, mais les prévisions 2027 déplacent dès aujourd'hui le bénéfice sur lequel le marché calcule le prix de l'action.
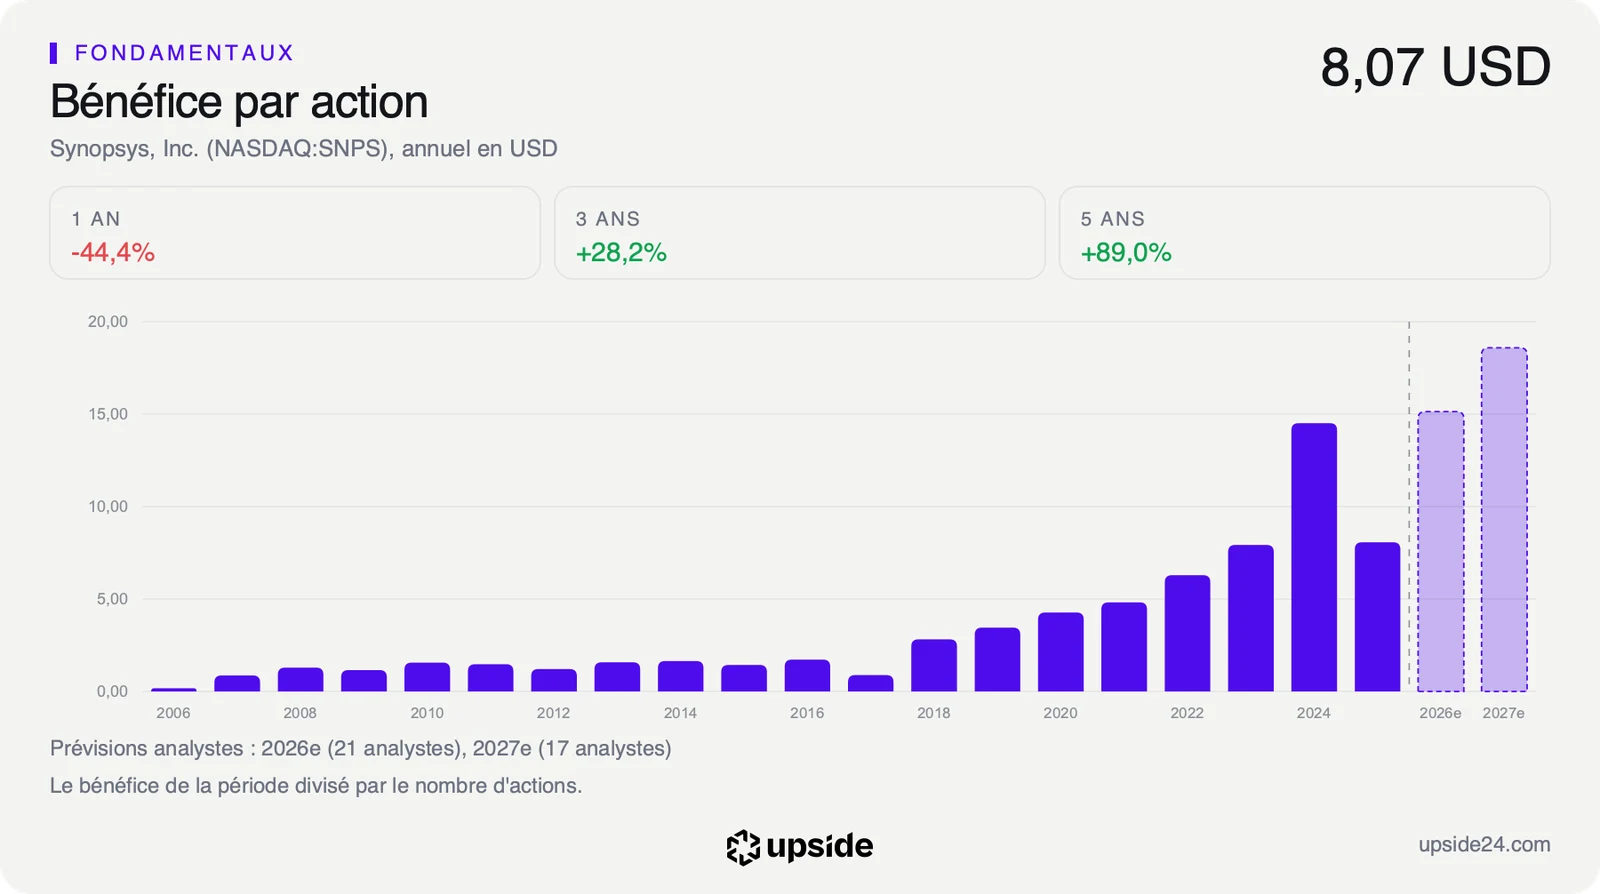
Ce bénéfice existe en deux versions. Le bénéfice comptable est écrasé par l'amortissement des actifs d'Ansys, l'éditeur de logiciels de simulation racheté en 2025 : sur cette base, le PER, le cours divisé par le bénéfice par action, atteint 86,66 fois les profits des douze derniers mois, contre 38,49 pour la médiane des 330 éditeurs de logiciels applicatifs. Le marché raisonne plutôt sur le bénéfice ajusté, qui exclut ces amortissements : sur celui attendu pour l'exercice en cours, le multiple tombe à 32,41 fois, toujours près du double des 17,35 fois de la médiane.
Face à sa propre histoire, ce PER se situe au 54e centile, c'est-à-dire plus cher que 54% du temps depuis cinq ans : un prix ordinaire pour Synopsys, élevé pour son secteur. Sur le milieu de la fourchette donnée pour 2027, le multiple redescend à environ 26 fois le bénéfice ajusté.
Le calcul inverse des flux actualisés part du prix pour remonter à la croissance qu'il suppose. Au cours du 1er octobre, le marché intègre une croissance du free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, d'environ 12% par an sur dix ans. C'est un peu moins que les 13,58% de croissance annuelle du bénéfice par action réalisés sur cinq ans, et moins que les 15% de croissance des ventes que vise la direction, avec une marge qui monte. Le prix ne suppose donc pas que le plan 2030 soit tenu en entier. Une partie de la croissance promise reste ainsi hors du prix payé aujourd'hui, à condition que la marge suive : c'est elle qui transforme des ventes supplémentaires en trésorerie disponible.
Le free cash flow atteint 2,75 milliards de dollars sur douze mois, soit un rendement de 2,92% sur la valeur en Bourse : un peu moins de 3 dollars de trésorerie par an pour 100 dollars investis, au niveau des 2,86% de la médiane. Le détail du calcul et la comparaison avec les 330 éditeurs du sous-secteur situent ce prix face au reste du secteur.
Ce que le marché en fait déjà
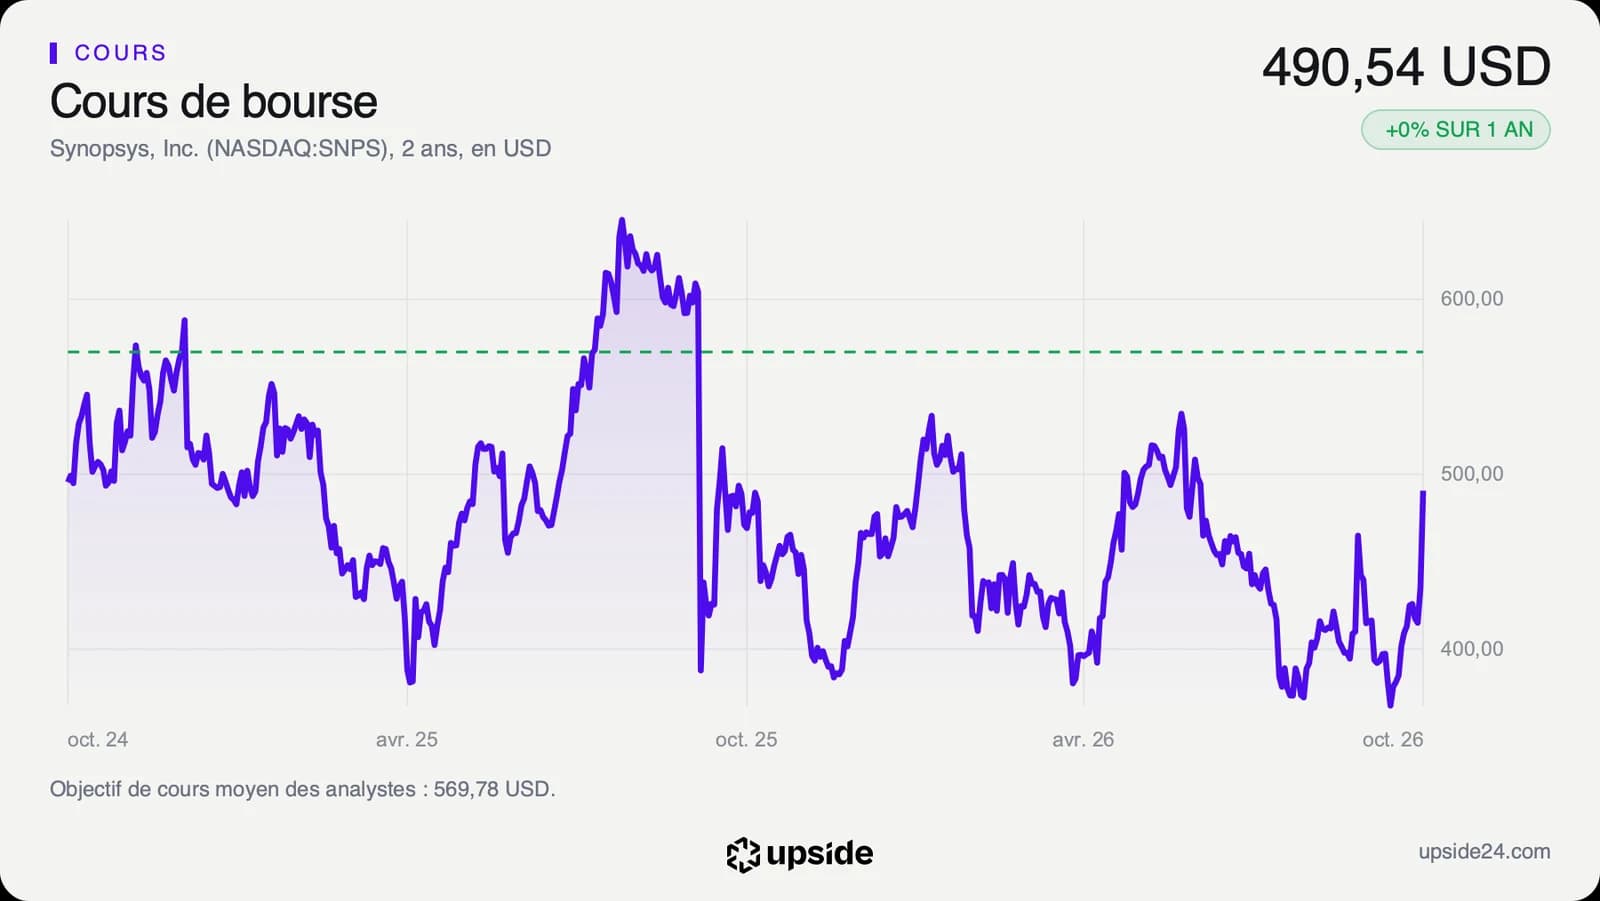
L'action Synopsys a clôturé à 490,54 dollars le 1er octobre, 9,07% sous son plus haut des cinquante-deux dernières semaines, à 539,48 dollars. Elle revient de loin : le 15 septembre, elle touchait 362,55 dollars, son plus bas sur un an, et a donc repris 35,30% en un peu plus de deux semaines. Sur un an, elle ne progresse pourtant que de 0,37%.
Le graphique garde la trace de la séance du 10 septembre 2025, quand le titre avait perdu 35,84% en une journée, de 604,37 à 387,78 dollars, après une publication de résultats : un an plus tard, il n'a pas retrouvé ce niveau, et chaque publication reste un test pour le cours.
Le cours se situe 10,30% au-dessus de sa moyenne des 200 dernières séances. Le RSI sur 14 séances, un indicateur qui mesure la vitesse des dernières variations, atteint 74,39, au-dessus du seuil de 70 que l'analyse technique associe à une hausse excessive.
Les analystes étaient acquis avant la journée investisseurs. Sur les 25 qui couvrent la valeur, la répartition est de 23 positifs, 2 neutres et aucun négatif. Leur objectif moyen ressort à environ 570 dollars, soit environ 16% au-dessus du cours, dans une fourchette de 415 à 700 dollars. HSBC avait relevé sa recommandation le 25 septembre en portant son objectif à 700 dollars, et plusieurs banques ont relevé le leur le 1er octobre, jusqu'à 640 dollars chez Deutsche Bank selon Zonebourse.
Le cours et le fondamental vont ici dans le même sens. L'écart à lire est ailleurs : avec un consensus aussi unanime, la hausse ne peut plus venir d'analystes qui changent d'avis, elle doit venir des chiffres publiés. Le consensus attendait déjà 22,75% de hausse du bénéfice par action ajusté pour 2027, à 18,58 dollars : la fourchette de la direction le place un cran au-dessus.
Le point de bascule
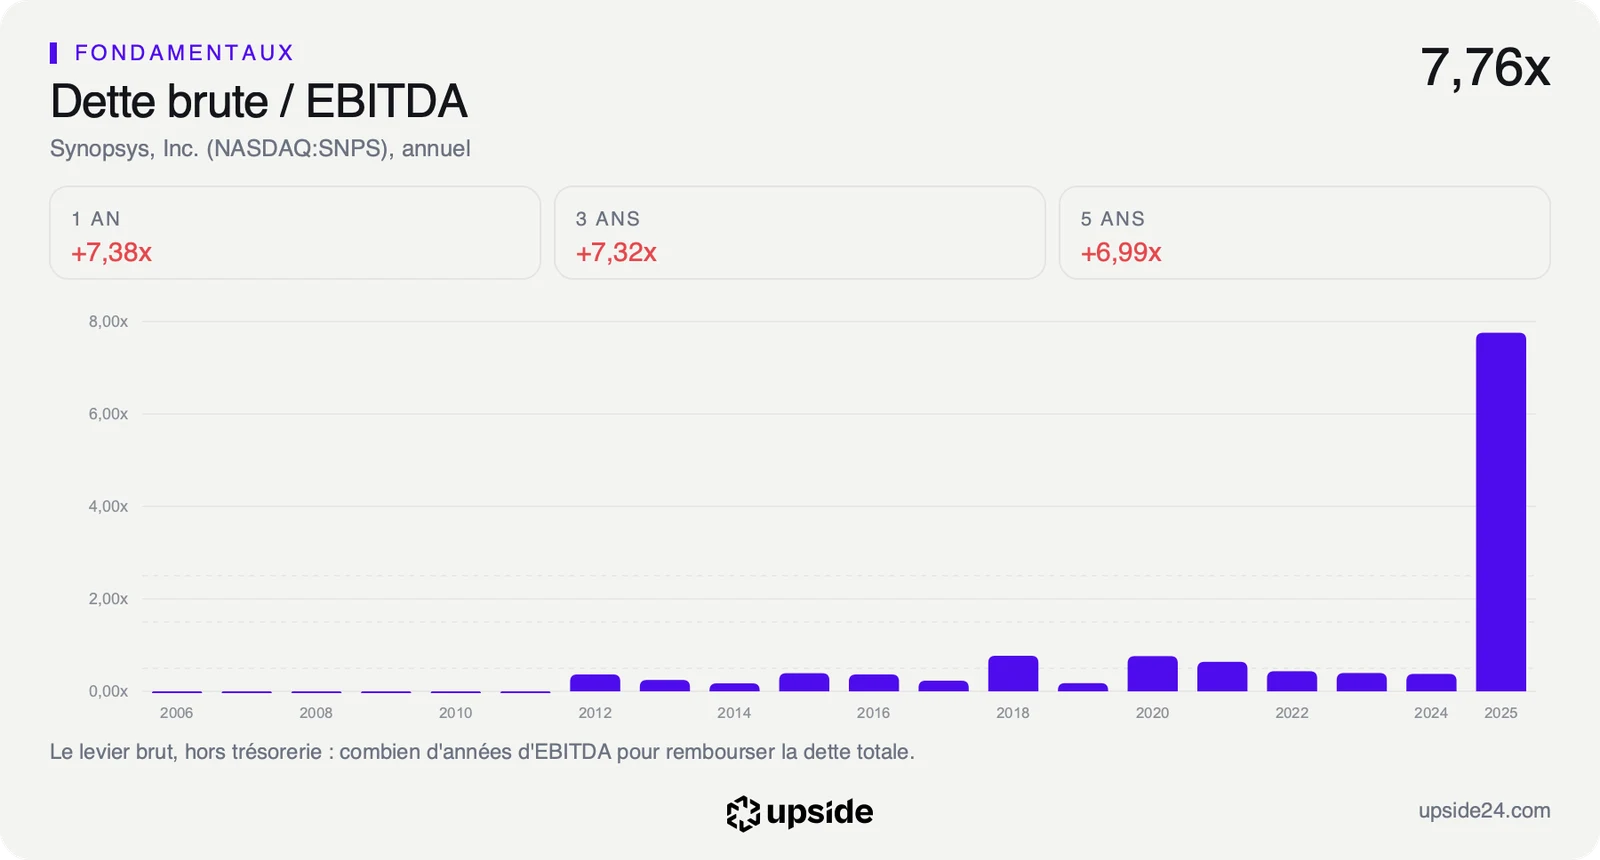
Le prochain rendez-vous est la publication des résultats annuels, attendue le 2 décembre selon une date estimée. Elle dira si l'exercice 2026 se termine près des 9,72 milliards de dollars de ventes attendus, socle de la fourchette 2027, et à quel rythme la dette baisse. Le chiffre à suivre est la dette nette rapportée à l'EBITDA, le résultat avant intérêts, impôts et amortissements : 6,15 fois aujourd'hui, quand la médiane du sous-secteur dispose de plus de trésorerie que de dette. Le résultat d'exploitation ne couvre que 1,29 fois la charge d'intérêts.
Dans le scénario favorable, les ventes confirmeraient la trajectoire d'environ 15% par an, le contrat AWS commencerait à se voir dans l'activité de propriété intellectuelle, et le free cash flow servirait à la fois les rachats et le désendettement. Le prix supposerait alors moins que ce que la société livre.
Dans le scénario défavorable, la croissance retomberait vers les 13,45% que le consensus attendait pour 2027, et un multiple près du double du secteur n'aurait plus d'appui dans les comptes.
Tant que la dette nette reste au-dessus de 6 fois l'EBITDA, le plan 2030 reste une promesse financée à crédit. Si la publication du 2 décembre maintient la fourchette 2027 et montre ce ratio en recul, le même prix commence à s'appuyer sur des comptes.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période. Synopsys : 9,41 milliards de dollars sur douze mois, et une fourchette de 11,10 à 11,20 milliards annoncée pour l'exercice 2027.
- Bénéfice par action ajusté : le bénéfice par action hors amortissement des actifs rachetés et hors éléments exceptionnels. Synopsys : 19,04 à 19,12 dollars annoncés pour l'exercice 2027, contre 18,58 dollars attendus par le consensus au 1er octobre 2026.
- PER : le cours divisé par le bénéfice par action. Synopsys : 86,66 fois sur le bénéfice comptable des douze derniers mois et 32,41 fois sur le bénéfice ajusté attendu pour l'exercice en cours, contre 38,49 et 17,35 pour la médiane des 330 éditeurs de logiciels applicatifs.
- Calcul inverse des flux actualisés : la croissance que le prix suppose pour la trésorerie disponible. Synopsys : environ 12% par an sur dix ans au cours du 1er octobre 2026.
- Free cash flow : l'argent qui reste à la société une fois ses dépenses courantes et ses investissements payés. Synopsys : 2,75 milliards de dollars sur douze mois, soit un rendement de 2,92%.
- Dette nette sur EBITDA : la dette moins la trésorerie, rapportée au résultat avant intérêts, impôts et amortissements. Synopsys : 6,15 fois, pour 10,84 milliards de dollars de dette et 3,61 milliards de trésorerie.
- Couverture des intérêts : le nombre de fois que le résultat d'exploitation paie la charge d'intérêts. Synopsys : 1,29 fois.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Synopsys : environ 570 dollars pour 26 cibles, de 415 à 700 dollars.
- RSI : un indicateur de vitesse des variations récentes du cours, de 0 à 100. Synopsys : 74,39 sur 14 séances au 1er octobre 2026.