
Canal+ (CAN), le groupe de télévision payante coté à Londres, verrait sa TVA passer de 10% à 20% avec le budget 2027, pour un surcoût chiffré à plus de 200 millions d'euros par an. Mais ce montant pèse plus de la moitié de la trésorerie dégagée sur son dernier exercice.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Marge, Levier, Qualité de la demande |
Ce que prévoit le budget
Canal+, c'est l'abonnement télé qui diffuse films récents, séries et sport en direct, par satellite ou en streaming, et c'est aussi la maison mère de Dailymotion. Pour la TVA, une partie de ces offres relève aujourd'hui de la télévision dite linéaire, celle qui suit une grille de programmes, et bénéficie à ce titre d'un taux réduit de 10%. Les plateformes à la demande comme Netflix paient déjà 20%.
Le projet de loi de finances présenté le 1er octobre supprime cet écart. Bercy juge la distinction entre la télévision en direct et les contenus à la demande « de plus en plus artificielle », selon Selectra, et aligne la télévision payante sur le taux normal de 20%. L'information avait été révélée par Les Echos fin septembre, puis confirmée avec la présentation du budget par le gouvernement de Sébastien Lecornu.
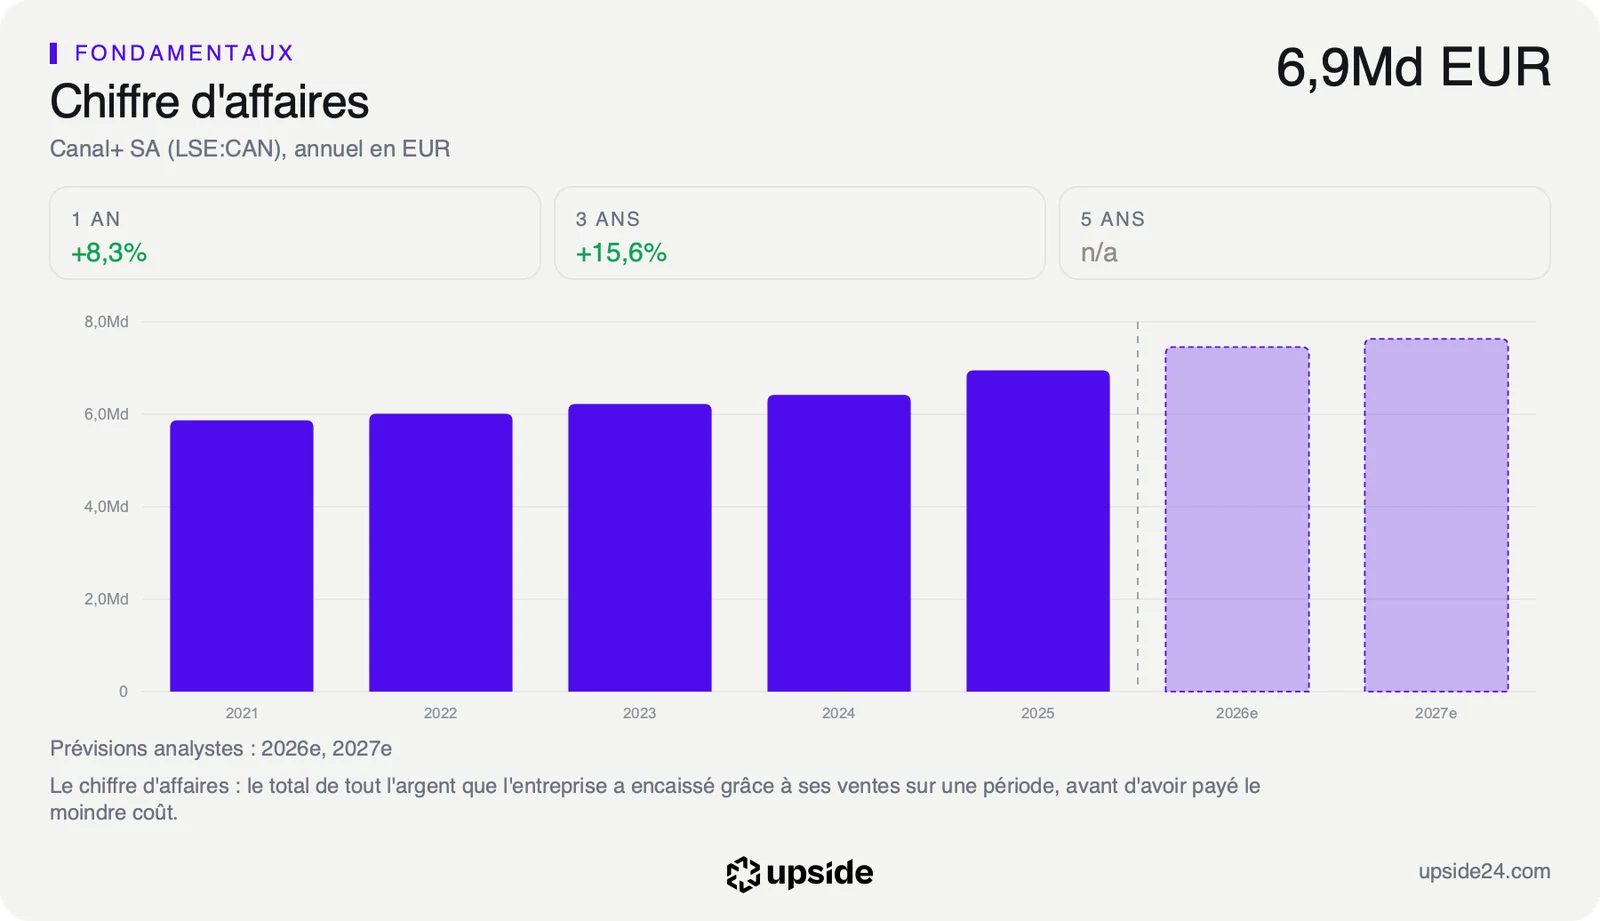
Canal+ estime le coût à plus de 200 millions d'euros en année pleine, selon Entrevue. Rapporté à son chiffre d'affaires de 6,95 milliards d'euros en 2025, cela fait environ 3% des ventes, un poids modeste en apparence. Le groupe étudie des réductions de coûts et l'hypothèse d'un plan de licenciements circule, sans qu'aucun plan n'ait été annoncé officiellement à ce stade.
Le texte doit encore passer devant l'Assemblée nationale puis le Sénat, et peut être amendé. Les organisations du cinéma et la Ligue de football professionnel ont fait savoir leur inquiétude : Canal+ s'est engagé en juillet à investir 190 millions d'euros par an dans le cinéma français de 2028 à 2030, et le football dépend des diffuseurs payants pour ses droits télé.
Un choc qui tombe sur la ligne la plus mince
La TVA se prélève sur le prix payé par l'abonné. Canal+ a donc deux options, et aucune n'est neutre. Soit il garde ses prix et absorbe la hausse sur sa marge. Soit il la répercute, ce qui renchérit l'abonnement de 9,09% : la formule Canal+ passerait de 24,99 euros à 27,26 euros par mois, selon les calculs de Selectra. Les abonnés engagés garderaient leur tarif jusqu'à la fin de leur contrat, et la hausse viserait d'abord les nouveaux clients, selon Les Echos. Les offres groupées, qui mêlent déjà des contenus taxés à 20%, seraient moins touchées, selon Selectra et le Journal du Geek.
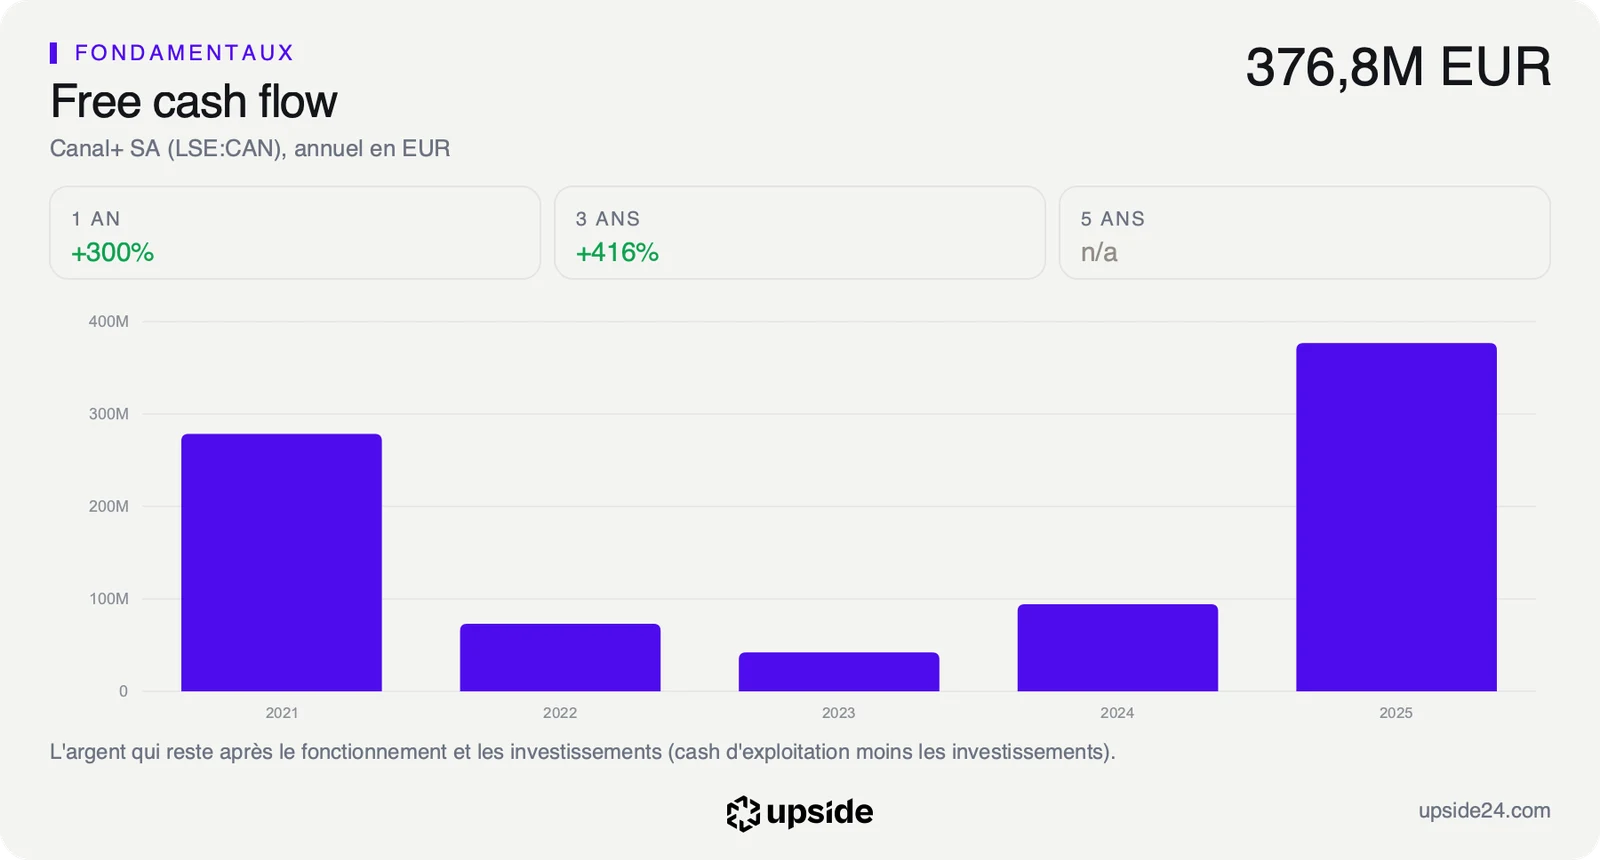
Dans le premier cas, le montant se lit face au résultat. L'EBITDA, le résultat d'exploitation avant amortissements, a atteint 677 millions d'euros en 2025 : 200 millions, c'est près de 30% de ce résultat. Face au free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, de 377 millions d'euros sur le même exercice, c'est plus de la moitié.
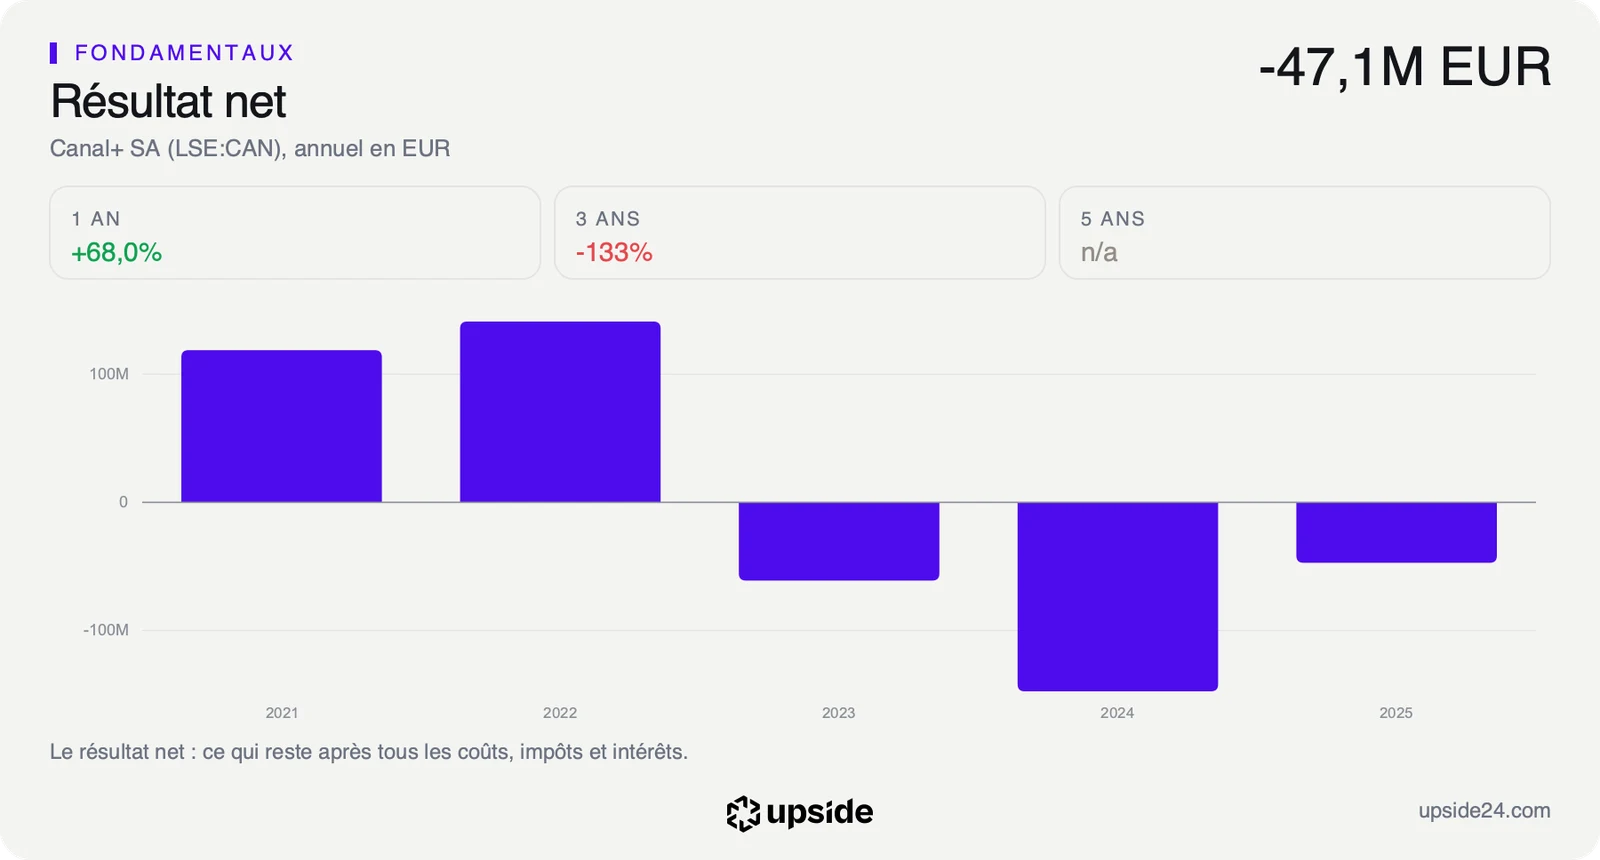
Or la rentabilité finale ne laisse aucune réserve. La marge nette, la part du chiffre d'affaires qui reste en bénéfice, ressort à -1,08% sur douze mois, contre 2,32% pour la médiane des 35 sociétés de son sous-secteur, la télévision et la radio. Canal+ perd donc un peu plus d'un euro pour 100 euros de ventes, quand le diffuseur médian en gagne un peu plus de deux. Le groupe a terminé trois exercices de suite en perte, dont 47 millions d'euros en 2025, après un bénéfice de 141 millions d'euros en 2022.
Le bilan amplifie le choc. La dette nette représente 3,74 fois l'EBITDA, c'est-à-dire près de quatre années de résultat d'exploitation pour la rembourser, contre 0,98 fois pour la médiane du sous-secteur. Chaque euro d'EBITDA perdu sur la TVA fait donc remonter ce ratio, alors qu'il est déjà près de quatre fois plus élevé que celui du diffuseur médian.
Dans le second cas, la répercussion protège la marge mais touche la demande. Une hausse de 9,09% sur un abonnement est exactement le type de signal qui fait arbitrer un foyer entre plusieurs services, au moment où Netflix et les autres plateformes paient déjà le même taux. La première option frappe le résultat dès 2027, la seconde agit plus lentement, au rythme des fins d'engagement des abonnés. La comparaison avec les 35 sociétés du sous-secteur situe chacun de ces ratios face aux autres diffuseurs.
Ce que le marché en fait déjà
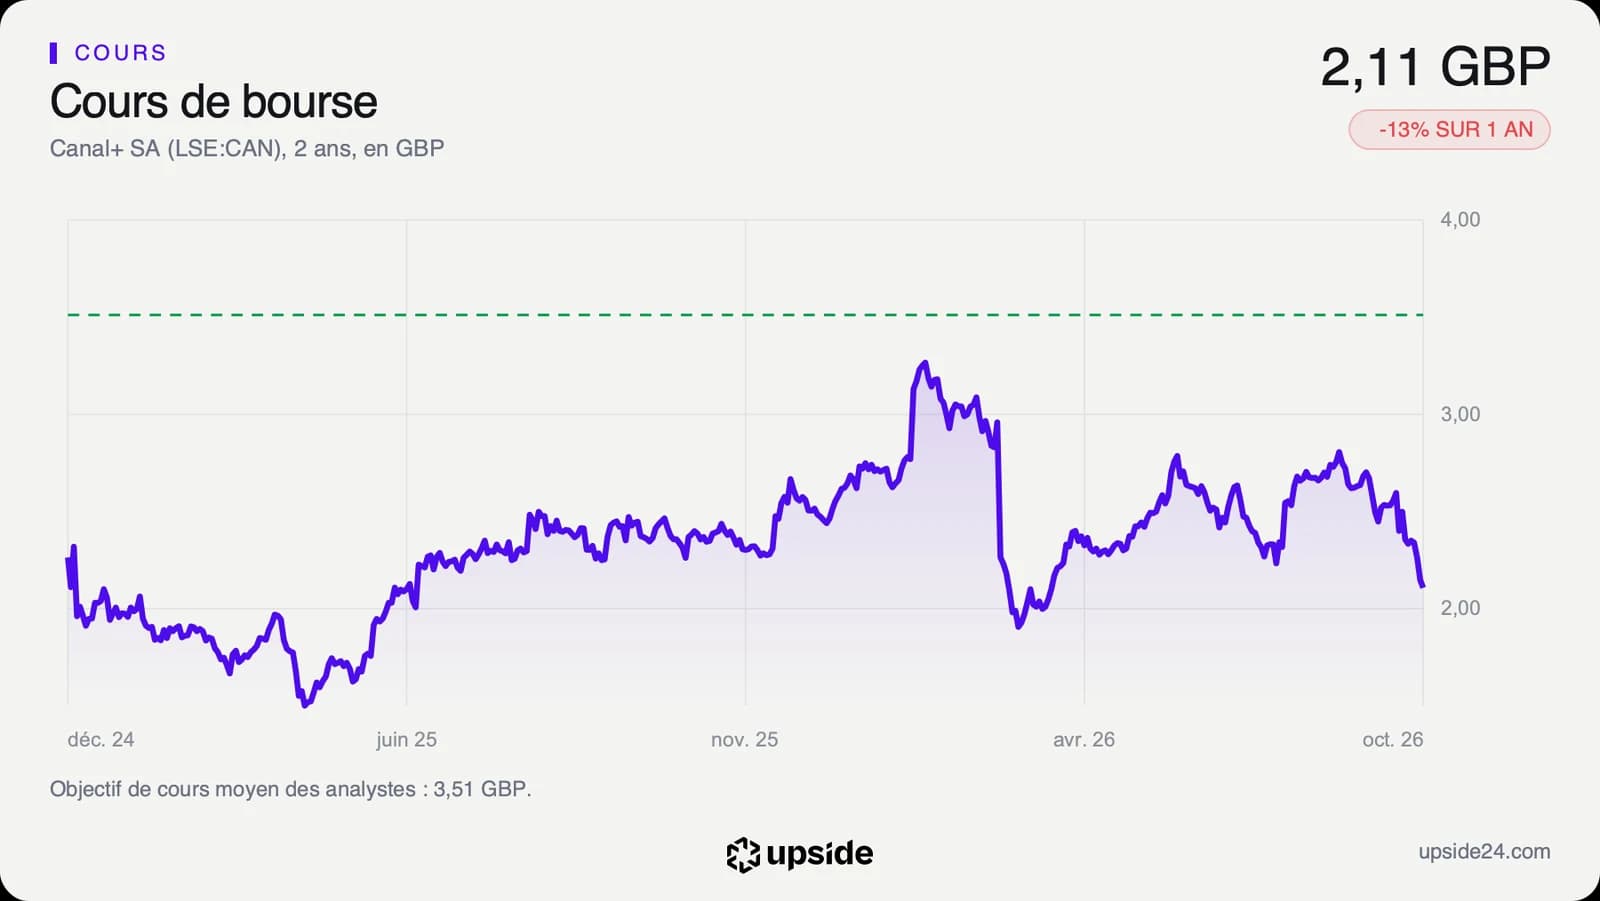
L'action Canal+ a clôturé à 210,8 pence le 1er octobre à la Bourse de Londres, soit environ 2,47 euros. Elle valait 234 pence à la clôture du 28 septembre : le titre a donc perdu 9,91% sur les trois séances qui ont entouré la révélation des Echos et la présentation du budget. Depuis le 1er janvier, le recul atteint 20,54%, et l'action se traite 35,61% sous son plus haut des cinquante-deux dernières semaines, à 19% de sa fourchette annuelle, entre 184,1 et 327,4 pence. Le RSI sur 14 séances, un indicateur qui mesure la vitesse des dernières variations, est tombé à 25,93, sous le seuil de 30 que l'analyse technique associe à une baisse excessive.
Le prix intègre déjà une forte méfiance. L'entreprise, dette comprise, se paie 3,94 fois son EBITDA, contre 8,42 fois pour la médiane de son sous-secteur, soit moins de la moitié du prix payé pour le diffuseur médian. C'est le prix d'un groupe dont le marché doute de la capacité à transformer son chiffre d'affaires en bénéfice, et la TVA vient toucher exactement ce point.
Les 9 analystes qui suivent la valeur se répartissent en 7 positifs, 2 neutres et aucun négatif, pour un objectif moyen d'environ 351 pence, soit environ deux tiers au-dessus du cours. Leurs estimations de bénéfice par action ont même été relevées de 3,19% sur 90 jours.
Cet écart entre le consensus et le cours est le point à lire. Les prévisions publiées au 1er octobre ont été bâties avant la mesure fiscale, et rien n'indique encore qu'elles l'intègrent. Le cours, lui, a réagi en trois séances. Si la mesure est votée, ce sont les estimations qui devront rejoindre le cours, pas l'inverse.
Le point de bascule
Deux rendez-vous décident de la suite. Le premier est la publication du chiffre d'affaires du troisième trimestre, attendue le 16 octobre selon une date estimée, où la direction pourra chiffrer sa réponse. Le second est le vote du budget, dont la discussion parlementaire court jusqu'à la fin de l'année.
Dans le scénario favorable, le Parlement amenderait le texte pour maintenir le taux réduit, ou en limiter la portée. Les 377 millions d'euros de free cash flow de 2025 resteraient alors disponibles pour réduire la dette, et le ratio de 3,74 fois l'EBITDA pourrait baisser.
Dans le scénario défavorable, la hausse serait votée et Canal+ l'absorberait en grande partie. Plus de la moitié de sa trésorerie disponible disparaîtrait, la marge nette déjà négative reculerait encore, et le levier remonterait. Les licenciements évoqués deviendraient alors le levier principal pour compenser.
Tant que le taux de 20% figure dans le texte, l'écart entre 3,94 fois l'EBITDA et la médiane de 8,42 fois reste le prix d'un risque fiscal. Si le Parlement revient au taux de 10% avant la fin de l'année, ce même écart s'applique à un groupe qui garde l'intégralité de ses 377 millions d'euros de free cash flow.
Les données, en clair
- TVA sur la télévision payante : la taxe prélevée sur le prix de l'abonnement. Canal+ : taux réduit de 10% aujourd'hui, 20% dans le projet de loi de finances 2027, pour un coût estimé par le groupe à plus de 200 millions d'euros par an.
- Chiffre d'affaires : le total des ventes sur une période. Canal+ : 6,95 milliards d'euros en 2025.
- EBITDA : le résultat d'exploitation avant amortissements. Canal+ : 677 millions d'euros en 2025, contre 810 millions d'euros en 2024.
- Free cash flow : l'argent qui reste au groupe une fois ses dépenses courantes et ses investissements payés. Canal+ : 377 millions d'euros en 2025, contre 94 millions d'euros en 2024.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts. Canal+ : -1,08% sur douze mois, contre 2,32% pour la médiane des 35 sociétés de son sous-secteur.
- Dette nette rapportée à l'EBITDA : combien d'années de résultat d'exploitation il faudrait pour rembourser la dette nette. Canal+ : 3,74 fois, contre 0,98 fois pour la médiane du sous-secteur.
- Valeur d'entreprise rapportée à l'EBITDA : le prix de la société, dette comprise, divisé par son résultat d'exploitation. Canal+ : 3,94 fois, contre 8,42 fois pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Canal+ : environ 351 pence pour 9 analystes, au 1er octobre 2026.
- Position dans la fourchette annuelle : où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. Canal+ : 19%, entre 184,1 et 327,4 pence.