
Accenture (ACN), le géant du conseil informatique, a bondi de 15,78% le 1er octobre après un quatrième trimestre au-dessus des attentes. Mais sa prévision pour l'exercice 2027 annonce une croissance des ventes de 3% à 6% seulement.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, génération de trésorerie |
Un trimestre meilleur que prévu
Accenture, c'est le cabinet que les banques, les assureurs, les industriels et les administrations appellent pour installer un nouveau logiciel, basculer leurs données dans le cloud ou brancher l'intelligence artificielle sur leurs processus. Le groupe clôt son exercice fin août : les résultats publiés le 1er octobre avant l'ouverture de Wall Street couvrent donc les mois de juin, juillet et août.
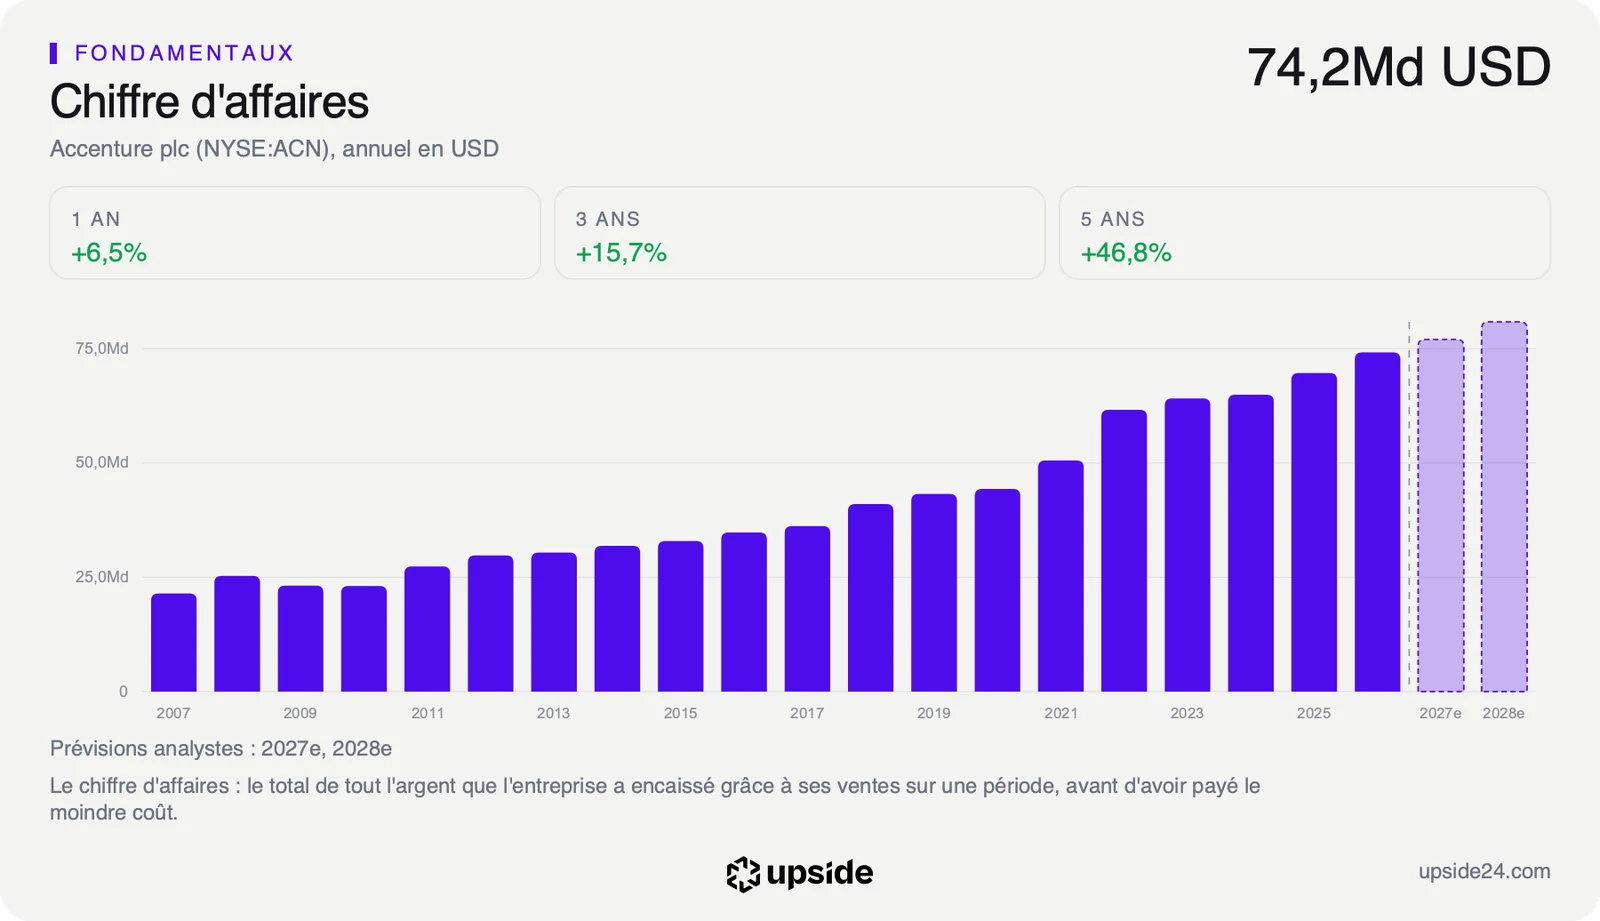
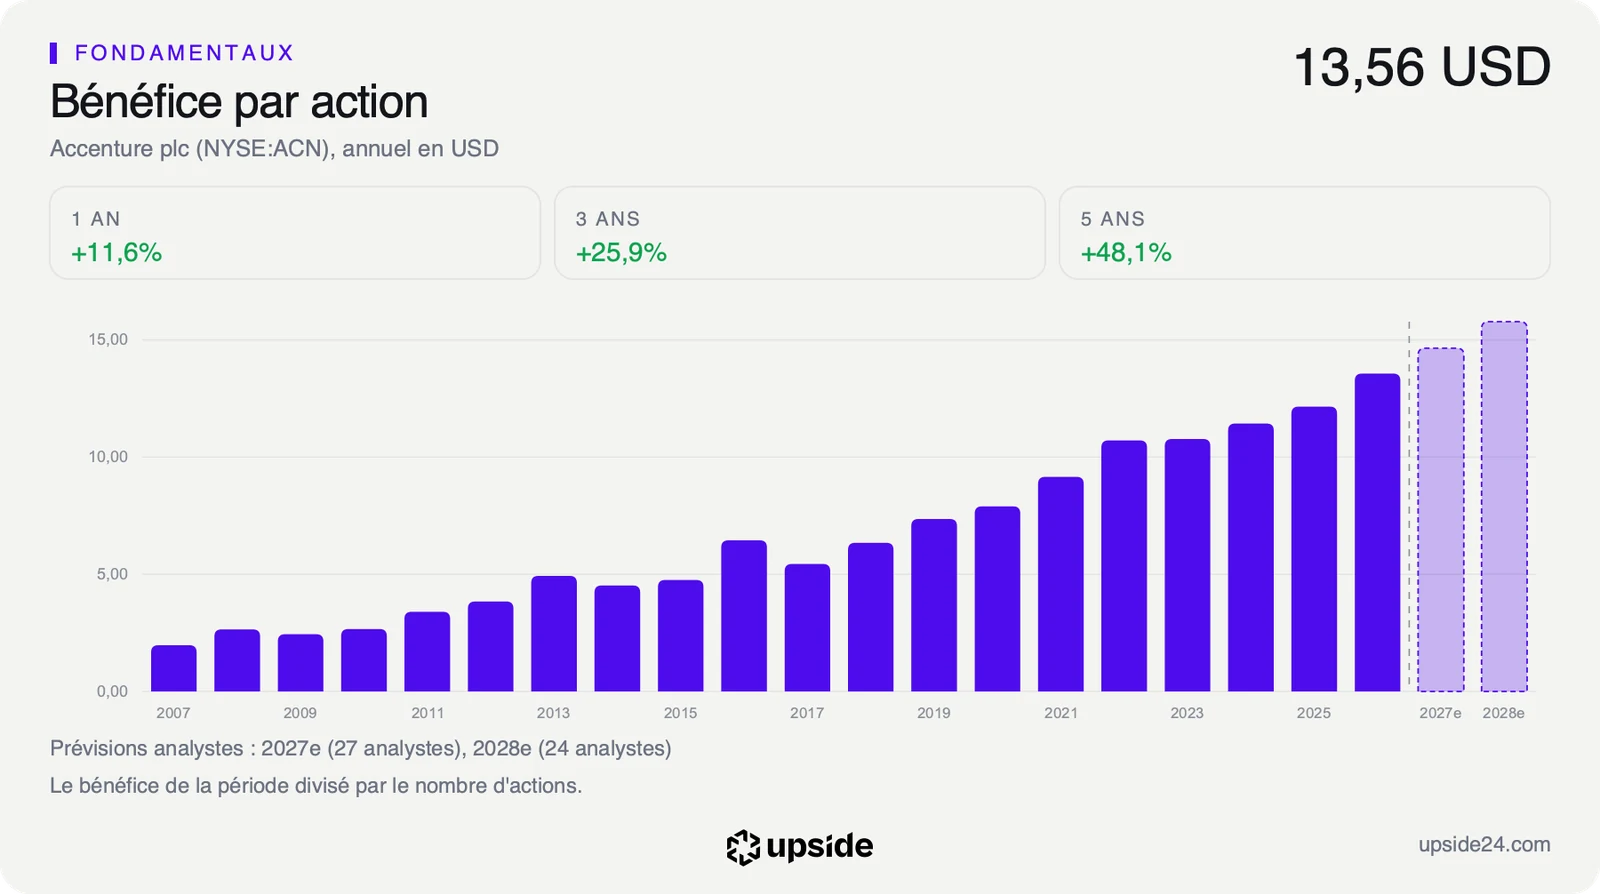
Le chiffre d'affaires du trimestre atteint 18,68 milliards de dollars, contre 17,60 milliards un an plus tôt. Selon Seeking Alpha, il dépasse d'environ 660 millions de dollars la moyenne attendue par les analystes, soit environ 3,5% du chiffre d'affaires trimestriel. Le bénéfice par action, la part du bénéfice qui revient à chaque action, ressort à 3,29 dollars, contre 2,25 dollars un an plus tôt et 0,11 dollar au-dessus du consensus, la moyenne des prévisions des analystes.
Les commandes donnent la mesure de l'activité à venir. Accenture a signé 22,2 milliards de dollars de nouveaux contrats sur le trimestre, selon son communiqué, soit près de 1,2 dollar de commandes pour 1 dollar facturé. Les contrats longs d'externalisation, où le groupe gère durablement l'informatique de ses clients, en représentent 12,8 milliards.
La prévision pour l'exercice 2027, qui court jusqu'à fin août 2027, est plus prudente. Le groupe vise une croissance des ventes de 3% à 6% hors effets de change et un bénéfice par action compris entre 14,39 et 14,81 dollars, contre 13,56 dollars sur l'exercice écoulé. Le milieu de cette fourchette, environ 14,60 dollars, se situe légèrement sous les 14,65 dollars qu'attendaient les analystes. Seeking Alpha juge cette prévision faible. Le groupe prévoit aussi de rendre au moins 9,5 milliards de dollars à ses actionnaires, contre environ 8,4 milliards en dividendes et rachats d'actions sur douze mois.
Ce que le prix supposait déjà
Une publication de résultats touche d'abord la rentabilité. C'est elle qui explique la réaction du titre, plus que la croissance.
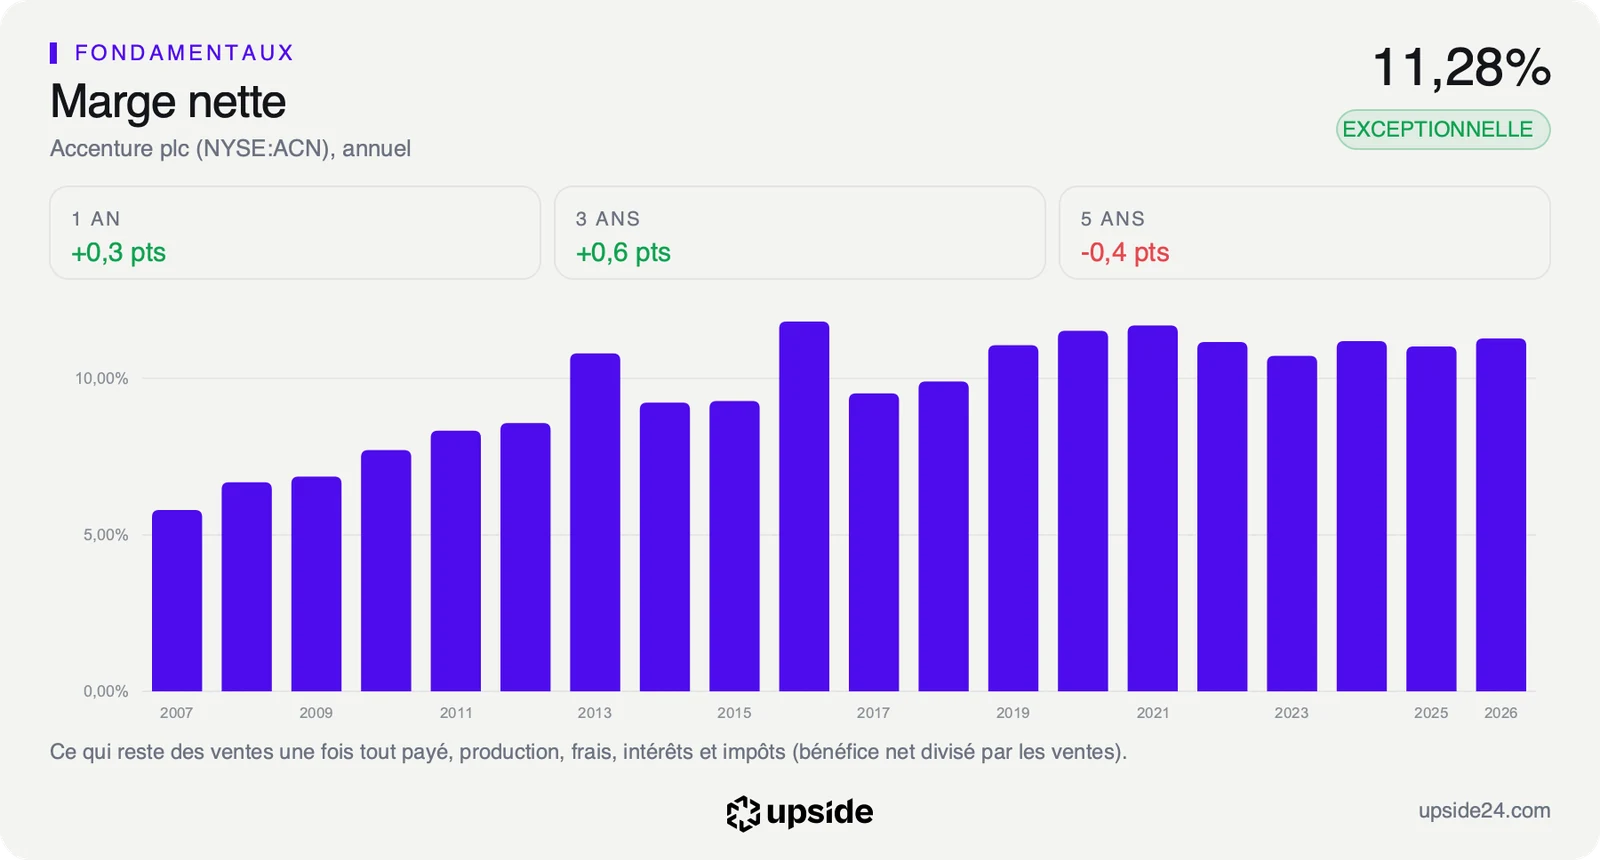
Au quatrième trimestre, le chiffre d'affaires progresse de 6,15% sur un an, contre 8,73% pour la médiane des 203 sociétés de conseil et de services informatiques que compte son sous-secteur. Accenture grandit donc moins vite que la société médiane de son métier. Mais elle en tire bien plus de profit : sa marge nette, la part du chiffre d'affaires qui reste en bénéfice, atteint 11,28%, contre 5,45% pour cette même médiane. Pour 100 dollars de ventes, Accenture garde un peu plus de 11 dollars, le concurrent médian moins de 6. Dans un métier où l'essentiel des coûts est le salaire des consultants, cet écart tient à la taille : le groupe facture plus cher et répartit ses frais fixes sur un volume que peu de concurrents atteignent.
Ce profit, le marché le payait de moins en moins cher. Le titre se paie 15,65 fois ses bénéfices des douze derniers mois, contre 22,90 pour la médiane du sous-secteur. C'est aussi l'un des multiples les plus bas de ses cinq dernières années : le PER, le cours divisé par le bénéfice par action, n'a été plus faible qu'environ 10% du temps sur la période. Autrement dit, l'action n'a presque jamais coûté aussi peu par dollar de bénéfice.
Le calcul inverse de la valeur dit la même chose autrement. Il part du cours et cherche la croissance du free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, que l'acheteur d'aujourd'hui suppose pour les dix prochaines années. Au cours du 1er octobre, le marché intègre un recul d'environ 2,7% par an, alors que le bénéfice par action a progressé d'environ 8,2% par an sur cinq ans. Le prix décrivait donc une société en déclin, ce que les comptes du trimestre ne montrent pas.
C'est ce décalage qui explique une hausse de 15,78% sur une prévision jugée faible : le marché attendait pire que ce que le groupe a annoncé. La prévision, elle, confirme un ralentissement, puisque le haut de la fourchette de croissance reste sous le rythme de l'exercice écoulé. La comparaison avec les 203 sociétés du sous-secteur place chacun de ces chiffres face au reste du métier.
Ce que le marché en fait déjà
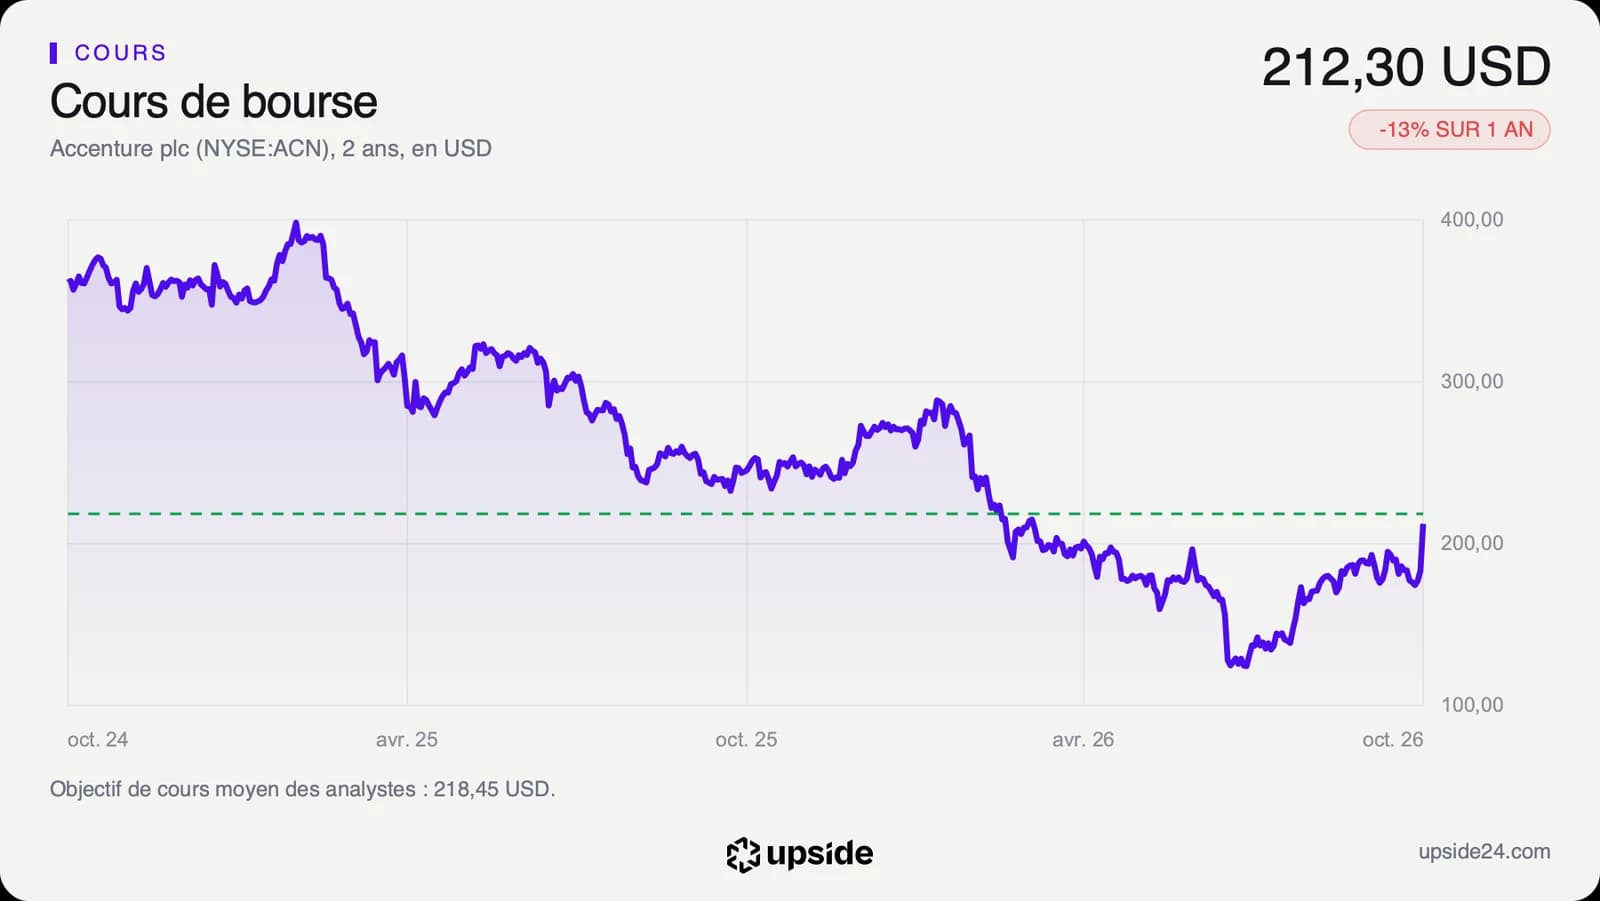
L'action Accenture a clôturé à 212,30 dollars le 1er octobre, en hausse de 15,78% sur la séance, après un plus haut de 227,63 dollars en cours de journée. Elle valait 176,11 dollars le 25 septembre, quand l'accord avec Anthropic avait fait monter le titre avant qu'il ne rende ses gains. La séance des résultats a donc fait plus que les quatre jours de l'annonce IA. Au total, 28,76 millions d'actions ont changé de mains le 1er octobre, contre 5 à 9 millions lors des séances précédentes : la hausse s'est faite sur un volume d'échanges environ quatre fois plus élevé que d'habitude.
Le rebond reste partiel. Depuis le 1er janvier, le titre recule encore de 21,02%, et il se situe 27,07% sous son plus haut des cinquante-deux dernières semaines, à 291,09 dollars. Le cours repasse 8,15% au-dessus de sa moyenne des 200 dernières séances, un indicateur de la tendance de fond. Le RSI sur 14 séances, qui mesure la vitesse des dernières variations, touche 70, le seuil que l'analyse technique associe à une hausse rapide.
Les analystes sont partagés. Sur les 27 qui couvrent la valeur, la répartition est de 11 positifs, 16 neutres et aucun négatif. Leur objectif moyen ressort à environ 218 dollars, soit environ 3% au-dessus du cours, dans une fourchette de 163 à 275 dollars. Les objectifs recensés datent tous d'avant la publication : ils seront révisés dans les prochains jours, et c'est leur sens qui dira si la hausse convainc au-delà d'une séance.
Pour l'exercice 2027, le consensus attend environ 77 milliards de dollars de ventes, soit une croissance proche de 3,8%, et un bénéfice par action d'environ 14,65 dollars. Ces attentes se situent dans la fourchette donnée par le groupe : la prévision ne les déplace pas, elle les confirme. Le marché a donc salué un exercice clos meilleur que prévu, sans changer d'avis sur l'exercice qui commence.
Le point de bascule
Le prochain rendez-vous est la publication du premier trimestre de l'exercice 2027, le 17 décembre. Le chiffre à suivre est la croissance des ventes : le consensus attend environ 19,4 milliards de dollars, soit environ 3,7% de plus qu'un an plus tôt, le rythme le plus faible des estimations publiées. Les commandes du trimestre diront si ce rythme peut remonter.
Dans le scénario favorable, Accenture dépasserait ces 19,4 milliards et ses commandes resteraient au-dessus de son chiffre d'affaires. Le groupe pourrait alors viser le haut de sa fourchette de 6%, et le multiple de 15,65 fois les bénéfices paraîtrait encore plus éloigné des 22,90 du sous-secteur.
Dans le scénario défavorable, la croissance trimestrielle passerait sous 3%, le bas de la fourchette annuelle. Le recul supposé par le prix commencerait alors à se lire dans les comptes, et la hausse du 1er octobre perdrait son appui.
Tant que la croissance trimestrielle reste au-dessus de 3% et que les commandes dépassent les ventes, le multiple bas décrit une société en déclin que les comptes démentent. Si les ventes du 17 décembre passent sous ce seuil, le même multiple redevient le prix d'un ralentissement durable.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période. Accenture : 18,68 milliards de dollars au quatrième trimestre de l'exercice 2026, contre 17,60 milliards un an plus tôt ; 74,18 milliards sur l'exercice.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. Accenture : 3,29 dollars au quatrième trimestre, contre 2,25 dollars un an plus tôt ; 13,56 dollars sur l'exercice 2026.
- Commandes (réservations) : la valeur des nouveaux contrats signés sur la période. Accenture : 22,2 milliards de dollars au quatrième trimestre, selon le communiqué du 1er octobre 2026.
- Prévision (guidance) : les objectifs que la direction donne pour l'exercice suivant. Accenture : croissance des ventes de 3% à 6% hors effets de change, bénéfice par action de 14,39 à 14,81 dollars pour l'exercice 2027.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts. Accenture : 11,28% sur douze mois, contre 5,45% pour la médiane des 203 sociétés de son sous-secteur.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Accenture : 15,65 fois, contre 22,90 pour la médiane du sous-secteur, au 1er octobre 2026.
- Free cash flow : l'argent qui reste à la société une fois ses dépenses courantes et ses investissements payés. Accenture : 11,62 milliards de dollars sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow sur dix ans que suppose le cours. Accenture : environ -2,7% par an au 1er octobre 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Accenture : environ 218 dollars pour 24 analystes, de 163 à 275 dollars.
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. Accenture : 70 sur 14 séances au 1er octobre 2026.