
Microsoft (MSFT), l'éditeur de Windows et de la Xbox, veut fermer Arkane Lyon et ses 217 emplois, selon Le Monde. Mais le studio pèse peu face à un jeu vidéo dont les ventes ont reculé à 21,79 milliards de dollars sur le dernier exercice.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Coûts du jeu vidéo, signal de demande |
Ce que Microsoft a annoncé aux salariés
Selon Le Monde, Microsoft a engagé un projet de « cessation totale et définitive des activités » d'Arkane Lyon, le studio de jeu vidéo installé à Lyon depuis 1999. La direction l'avait annoncé aux salariés le 16 juillet. Les 217 emplois du studio sont menacés, et deux syndicats dénoncent une décision purement économique dans un studio qu'ils disent en bonne santé.
Microsoft, c'est Windows sur la plupart des ordinateurs, Word et Excel dans les entreprises, et la console Xbox dans les salons. Arkane Lyon a créé les jeux Dishonored et Deathloop, et développe aujourd'hui Marvel's Blade, un jeu très attendu dont le sort reste incertain.
La fermeture n'est pas encore actée, car la loi Florange oblige un groupe de plus de 1 000 salariés à chercher un repreneur avant de fermer un site. Microsoft indique rechercher activement un partenaire pour la suite du développement du studio et la commercialisation de son jeu. Le comité social et économique, qui représente les salariés, rendra son avis le 13 novembre, et le plan s'étalerait de fin 2026 au premier trimestre 2027.
Arkane Lyon s'inscrit dans le plan qu'Asha Sharma, à la tête d'Xbox, a présenté le 6 juillet. Il prévoit environ 3 200 suppressions de postes sur l'exercice 2027 et la sortie de cinq studios, dont Ninja Theory et Double Fine. Arkane avait déjà perdu son studio d'Austin, au Texas, lors d'une précédente restructuration.
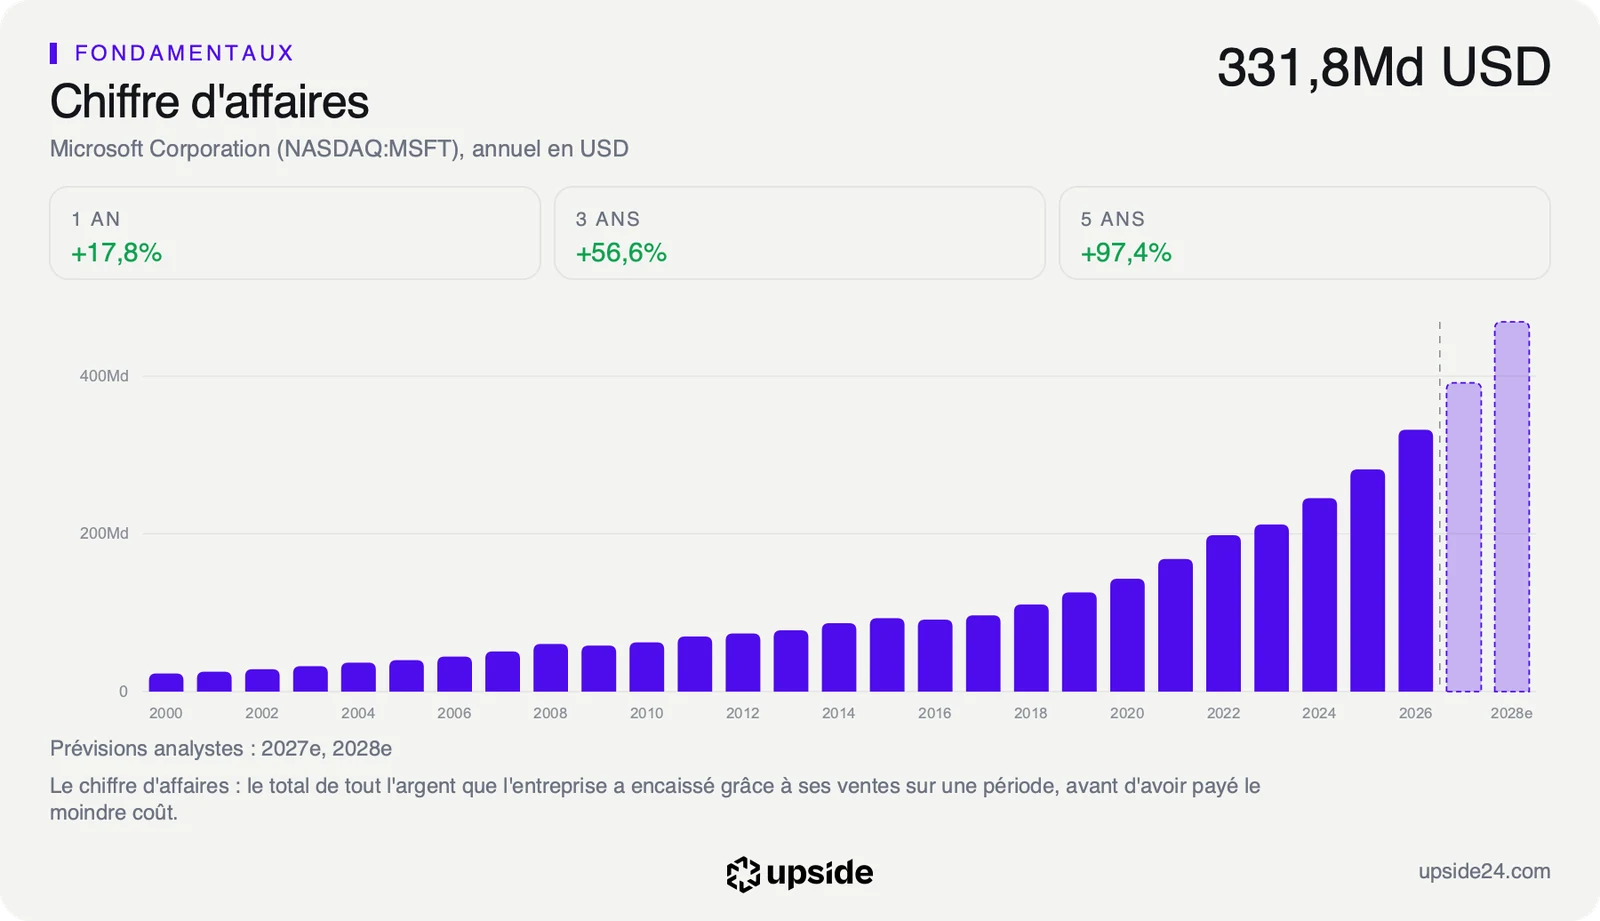
Les 217 postes représentent environ un salarié sur mille chez Microsoft, qui emploie 223 000 personnes. Le signal se lit dans les ventes du jeu vidéo. Après le rachat d'Activision Blizzard, l'éditeur de Call of Duty, le chiffre d'affaires Xbox était monté à 23,45 milliards de dollars sur l'exercice 2025. Il est retombé à 21,79 milliards sur l'exercice clos en juin, soit moins de 7% des ventes du groupe.
Un studio qui pèse peu face aux marges du groupe
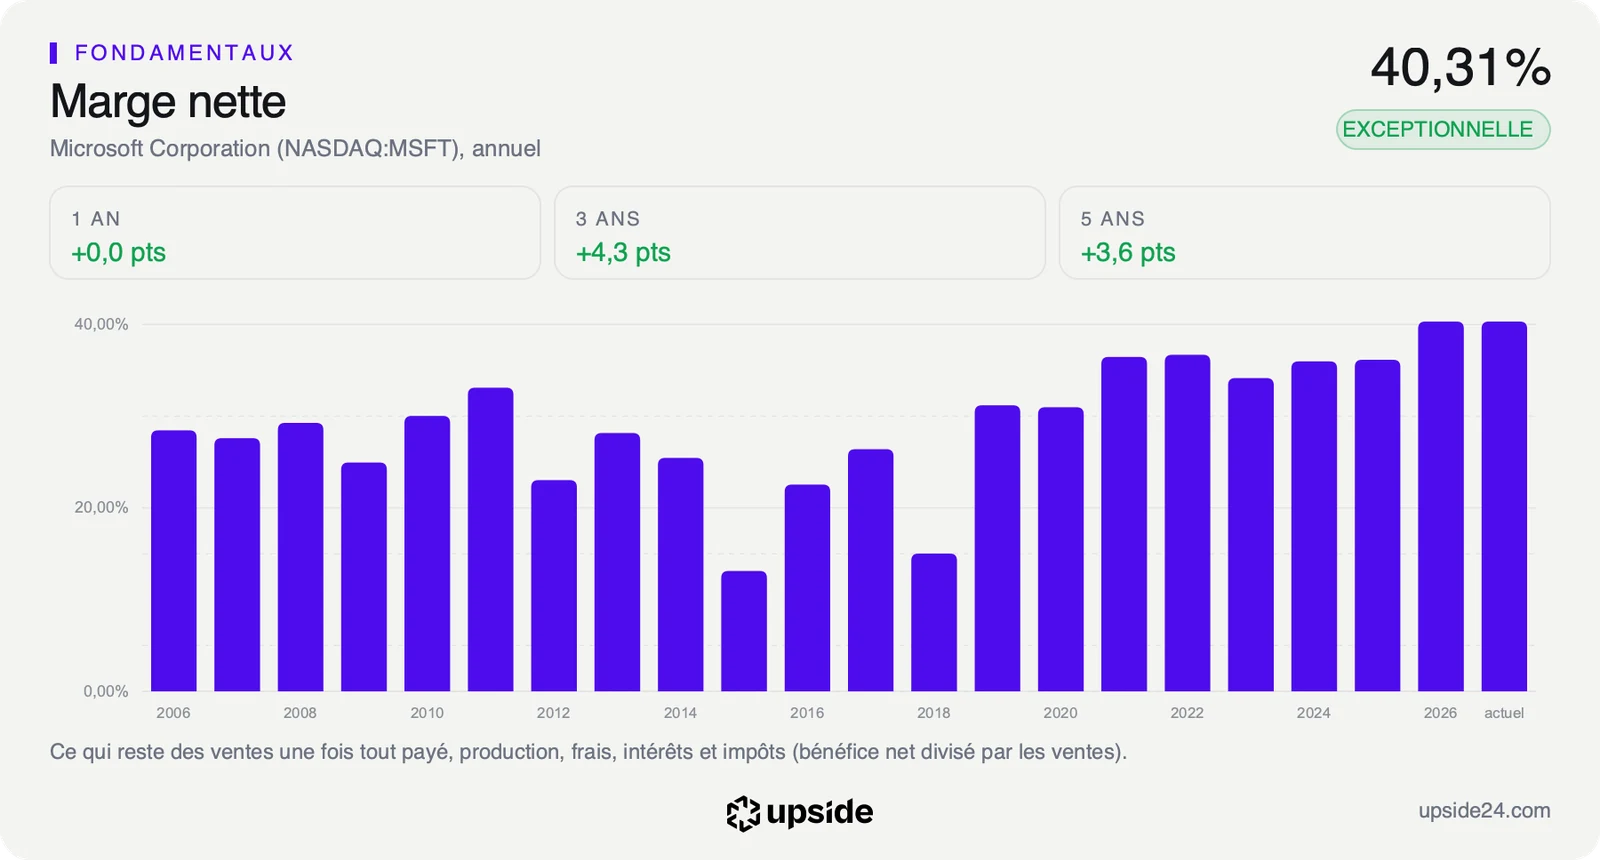
Une fermeture de site agit d'abord sur les coûts, donc sur la marge nette, la part des ventes qui reste en bénéfice une fois tout payé. Chez Microsoft, elle atteint 40,31% sur le dernier exercice. La médiane des 103 éditeurs de logiciels systèmes, son sous-secteur, s'établit à 5,59%. Le groupe garde donc plus de 40 dollars de bénéfice pour 100 dollars de ventes, environ sept fois la société du milieu de son secteur.
L'économie d'un studio de 217 personnes se perd dans cet ordre de grandeur. Le jeu vidéo compte davantage par sa tendance que par ses coûts. Un segment qui recule pèse moins par ses pertes que par les capitaux et l'attention qu'il mobilise dans le groupe. Au trimestre clos en mars, il a rapporté 5,34 milliards de dollars, contre 5,72 milliards au même trimestre un an plus tôt, et Asha Sharma a reconnu en juillet que l'activité n'était pas en bonne santé.
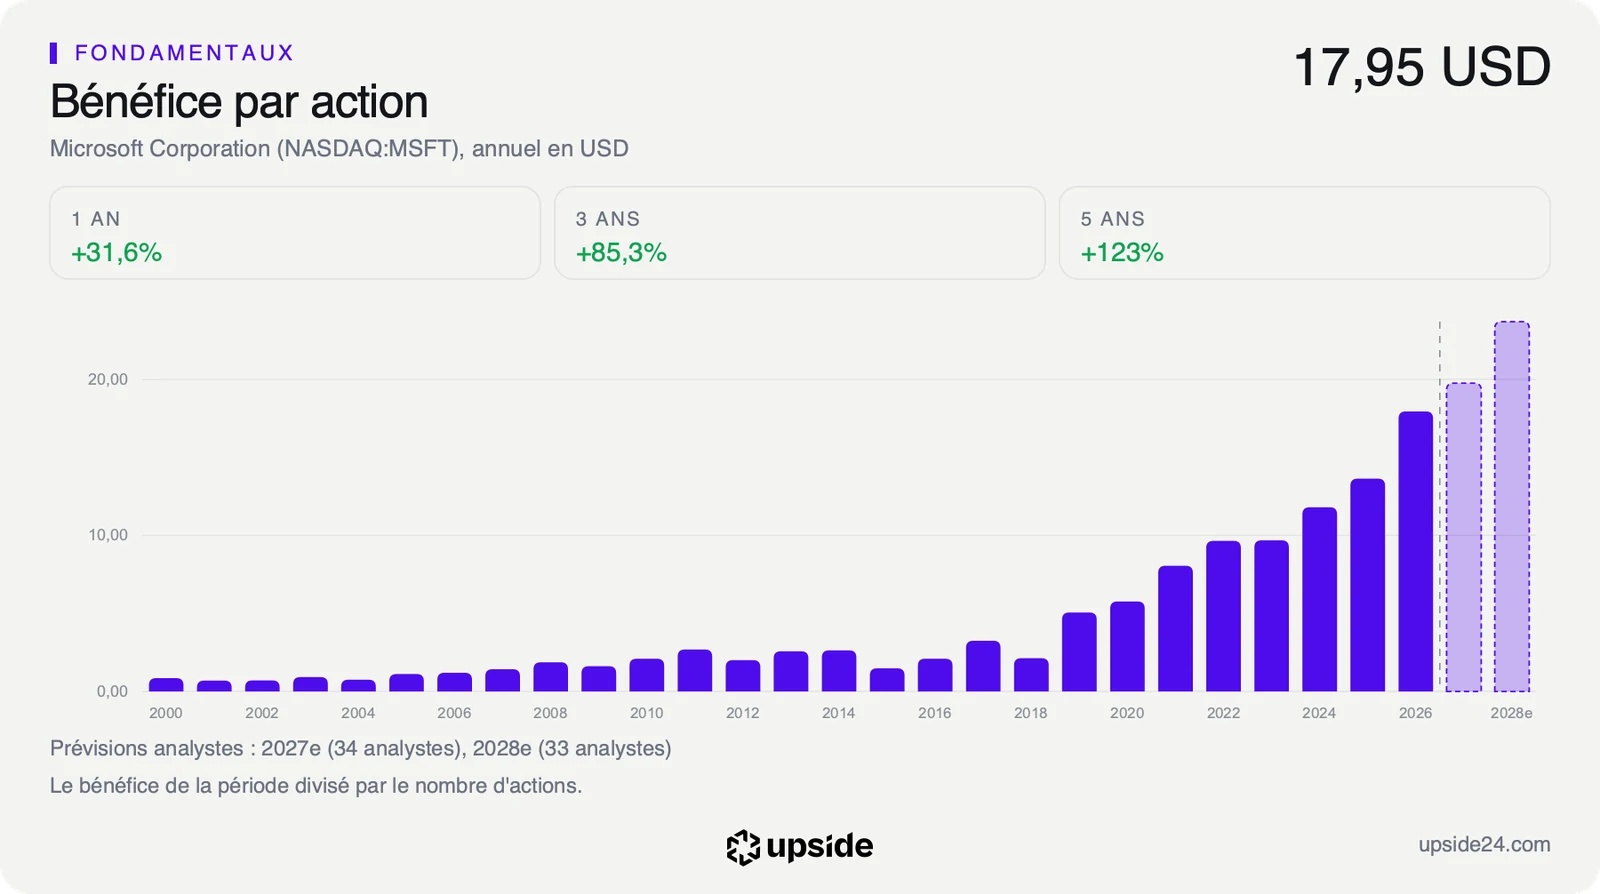
Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, indique qu'à la clôture du 23 octobre le marché intègre une progression du free cash flow d'environ 19% par an sur dix ans. Le free cash flow, c'est l'argent qui reste une fois payés le fonctionnement et les investissements. À ce rythme, cette trésorerie doublerait environ tous les quatre ans. Sur cinq ans, le bénéfice par action a progressé de 17,38% par an, un peu moins que ce que le prix demande.
Cette croissance repose sur l'informatique à distance et l'intelligence artificielle, pour lesquelles les analystes attendent environ 194 milliards de dollars d'investissements sur l'exercice 2027. Chaque dollar retiré du jeu vidéo reste disponible pour ce programme, qui pèse presque neuf fois les ventes annuelles d'Xbox.
Le PER, le nombre d'années de bénéfice que l'acheteur paie d'avance, ressort à 26,56 fois les bénéfices attendus sur l'exercice 2027, contre 25,36 pour la médiane du sous-secteur. Face à sa propre histoire, le PER des douze derniers mois se situe dans les 30% les plus faibles des cinq dernières années. L'action a donc coûté plus cher environ sept fois sur dix sur la période.
La comparaison complète avec les 103 sociétés du sous-secteur se trouve dans le rapport de Microsoft sur l'app Upside, ratio par ratio.
Ce que le marché en fait déjà
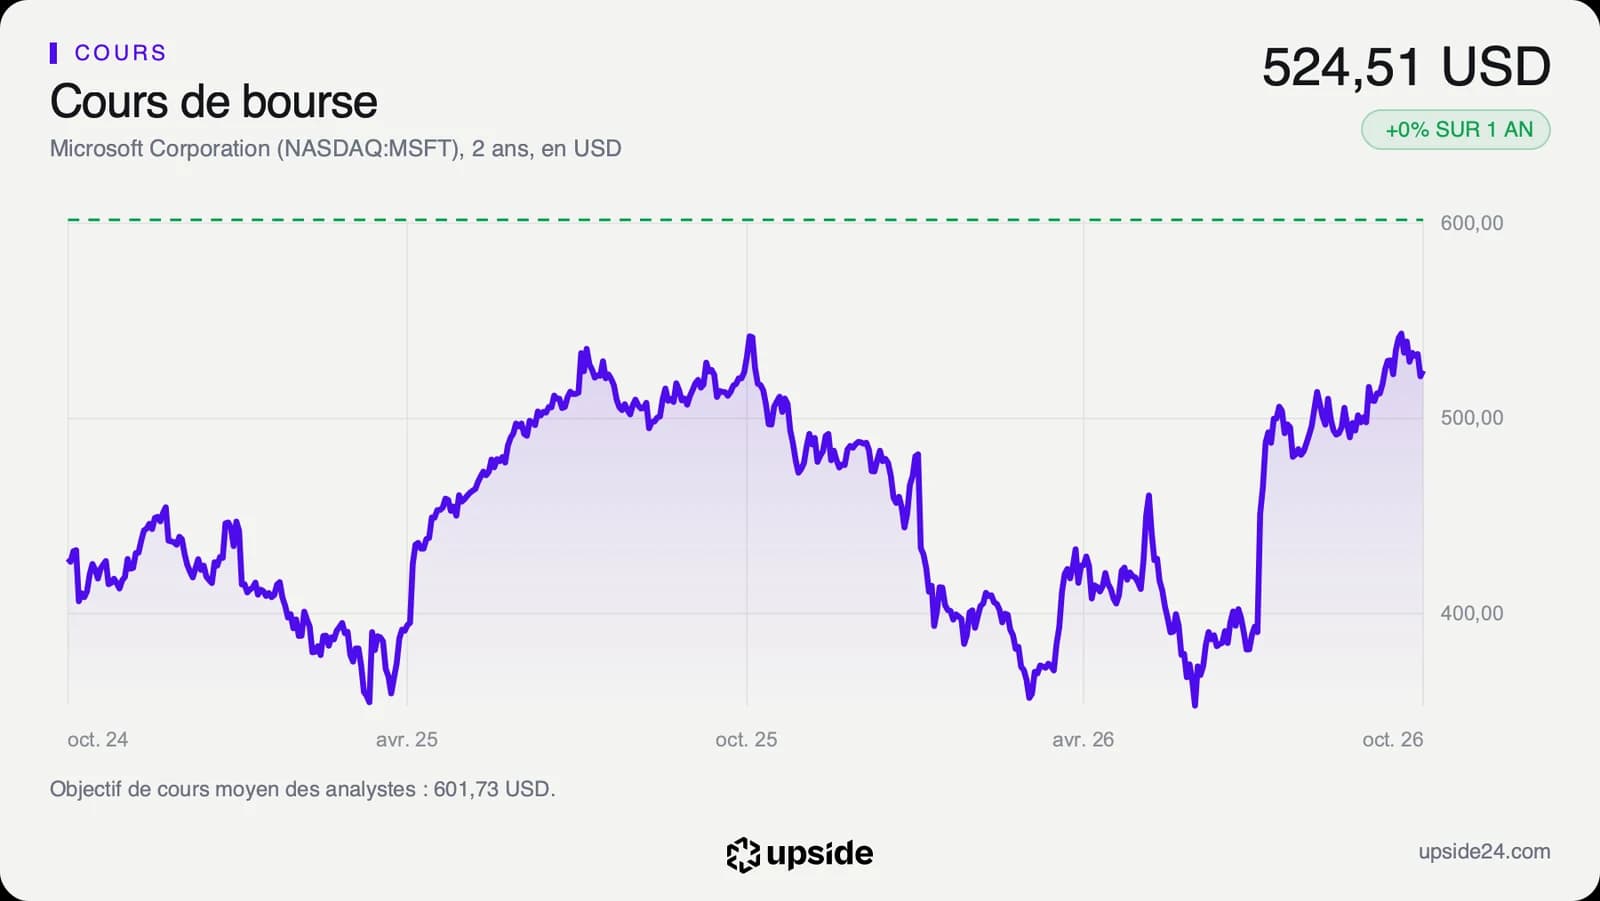
L'action Microsoft a clôturé à 524,51 dollars le vendredi 23 octobre, en hausse de 0,56% sur la séance, le jour où Le Monde a publié l'information. Elle reprenait ainsi une partie des 2,13% perdus la veille. Le titre cote 5,28% sous son plus haut des douze derniers mois, 553,72 dollars en séance, et loin de son plus bas de 349,20 dollars. Microsoft vaut environ 3 895 milliards de dollars en Bourse.
Sur un an, l'action est quasiment stable, à 524,51 dollars contre 523,61 dollars à la clôture du 24 octobre 2025. Sur la même période, la médiane de son sous-secteur recule de 6,51%. Le marché a donc mieux traité Microsoft que la plupart des éditeurs de logiciels, alors que son jeu vidéo reculait.
Depuis le 1er janvier, l'action gagne 8,46% et son cours évolue 20,16% au-dessus de sa moyenne des deux cents dernières séances, signe d'une tendance de fond orientée à la hausse. La moyenne des cinquante dernières séances, à 508,44 dollars, se situe elle aussi sous le cours. L'indice de force relative sur quatorze séances compare la vigueur des hausses à celle des baisses, sur une échelle de 0 à 100. Il ressort à 52,62, en zone neutre.
Sur les 57 analystes qui suivent la valeur, 54 sont positifs, 3 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 600 dollars, avec des cibles qui vont de 440 à 870 dollars. Cet objectif est celui du consensus et il laisse environ 15% de hausse par rapport au cours du 23 octobre.
Ces mêmes analystes ont relevé de 1,84% en quatre-vingt-dix jours le bénéfice par action attendu sur l'exercice 2027. Leurs attentes portent sur l'informatique à distance, et la séance qui suivra les résultats du 28 octobre les mettra à l'épreuve.
Le point de bascule
Le prochain rendez-vous est la publication des résultats trimestriels, le 28 octobre. Le chiffre d'affaires du jeu vidéo sur le trimestre clos en septembre dira si le recul se prolonge. La direction pourrait aussi chiffrer le coût des restructurations engagées depuis juillet. Les analystes attendent un bénéfice par action d'environ 19,8 dollars sur l'exercice 2027. L'avis du comité social et économique, le 13 novembre, dira ensuite si un repreneur s'est présenté pour le studio lyonnais.
Tant que la marge nette reste proche de 40,31% et que le bénéfice par action suit la trajectoire d'environ 19,8 dollars, Arkane Lyon reste une décision de gestion dans un segment qui pèse moins de 7% des ventes. Le cours continue alors de payer l'informatique à distance, et le PER de 26,56 fois reste adossé à des bénéfices qui montent.
Si la marge nette retombe vers les 36,15% de l'exercice 2025 sous le poids des restructurations, le jeu vidéo deviendrait un frein visible pour un groupe valorisé sur une croissance d'environ 19% par an de son free cash flow. La fermeture d'Arkane Lyon prendrait alors la forme d'un segment que Microsoft réduit à mesure qu'il recule.