
Microsoft (MSFT), l'éditeur de Windows et de la console Xbox, propose des départs volontaires à environ 60 000 salariés, soit environ 27% de ses effectifs. L'offre tombe deux jours avant les résultats du 28 octobre, alors que les centres de données absorbent une part croissante de la trésorerie du groupe.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Marge, base de coûts |
Ce qui a été annoncé
Amy Coleman, directrice des ressources humaines de Microsoft, a présenté lundi 26 octobre une offre de départ volontaire dans une note aux salariés que le groupe a publiée. Microsoft, c'est Windows sur la plupart des ordinateurs de bureau, Word et Excel dans les entreprises, la console Xbox et le réseau professionnel LinkedIn.
L'offre vise environ 60 000 salariés sur les 223 000 que comptait le groupe au 30 juin, d'après son rapport annuel. Elle concerne les équipes participantes aux États-Unis, au Canada, en Inde et au Royaume-Uni, du simple salarié jusqu'au niveau de vice-président. Les divisions Xbox, Windows, Copilot, finance et ressources humaines y participent. Le marketing, la vente aux entreprises, la sécurité et les centres de données en sont exclus.
Les salariés ont jusqu'à début décembre pour se décider. Ceux qui acceptent quitteront le groupe le 31 décembre. Les conditions suivent les indemnités de départ habituelles du groupe, avec au moins huit semaines de salaire aux États-Unis, la poursuite de l'acquisition des actions gratuites et la couverture santé.
Microsoft ne chiffre ni les départs attendus ni les économies. Un porte-parole a seulement indiqué que des programmes comparables chez d'autres grands groupes technologiques avaient attiré entre 3% et 5% des personnes concernées. Appliquée aux 60 000 éligibles, cette fourchette donnerait entre 1 800 et 3 000 départs. Le même porte-parole affirme que l'intelligence artificielle ne motive pas ce programme.
Cette offre est la troisième vague de l'année, après une retraite anticipée volontaire proposée en avril à environ 9 000 salariés américains et acceptée par environ 30% d'entre eux. En juillet, le groupe a supprimé 4 800 postes, surtout chez Xbox. Il prépare aussi la fermeture du studio Arkane Lyon.
Ce que le prix incorpore déjà
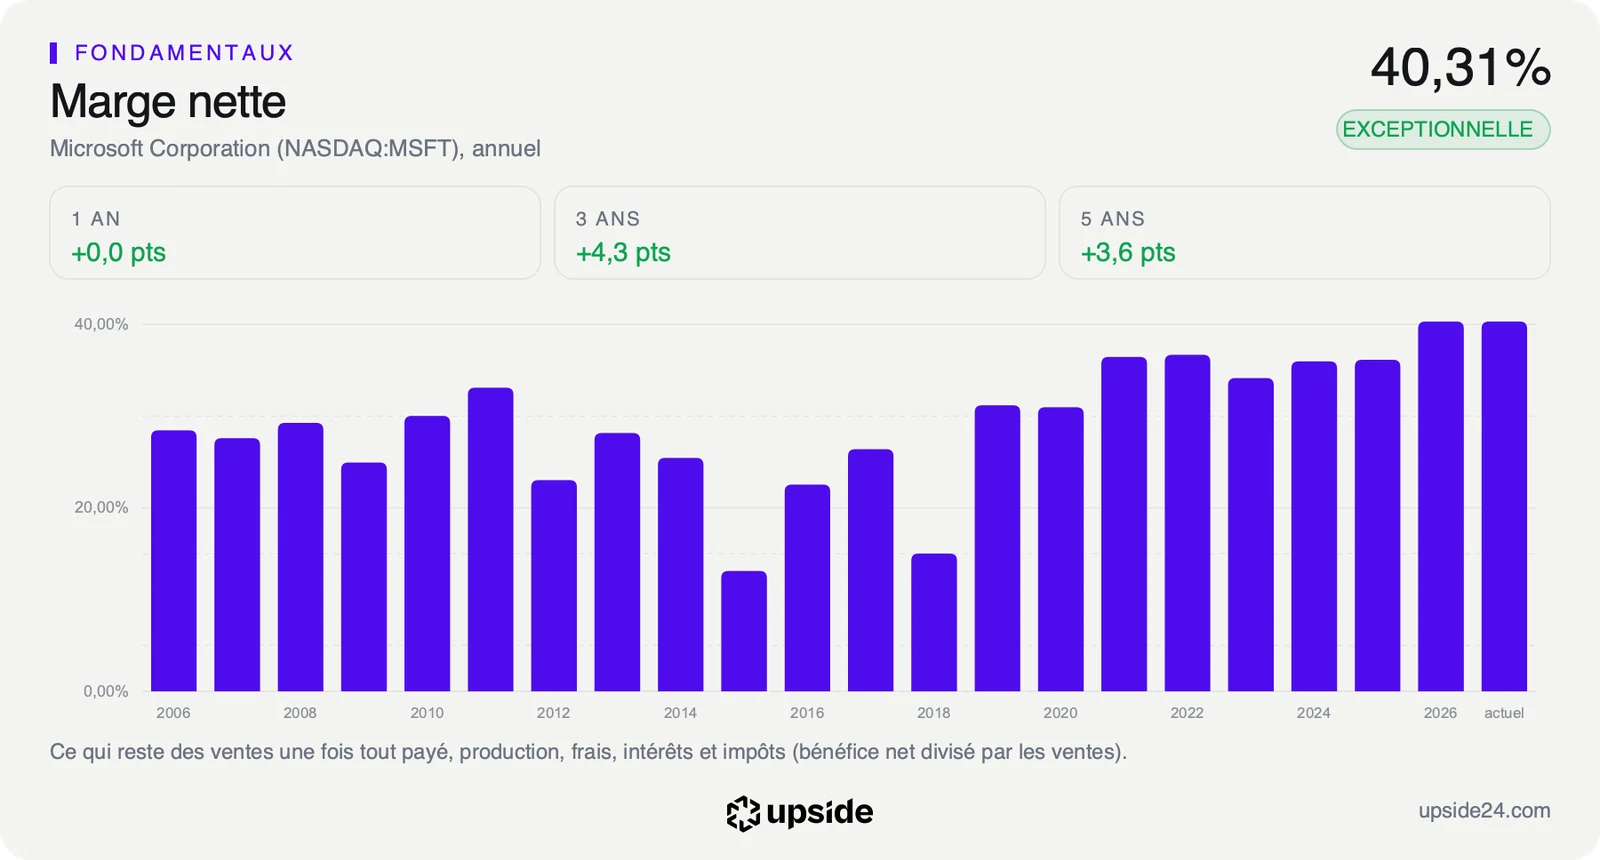
Le plan touche la masse salariale, la seule grande ligne de coûts que le groupe peut réduire vite. La rentabilité n'est pourtant pas en cause. Microsoft a conservé 40,31% de son chiffre d'affaires en bénéfice net sur l'exercice clos le 30 juin, soit 40 cents par dollar vendu. La médiane des logiciels systèmes, un sous-secteur de 102 sociétés, s'établit à 5,62%.
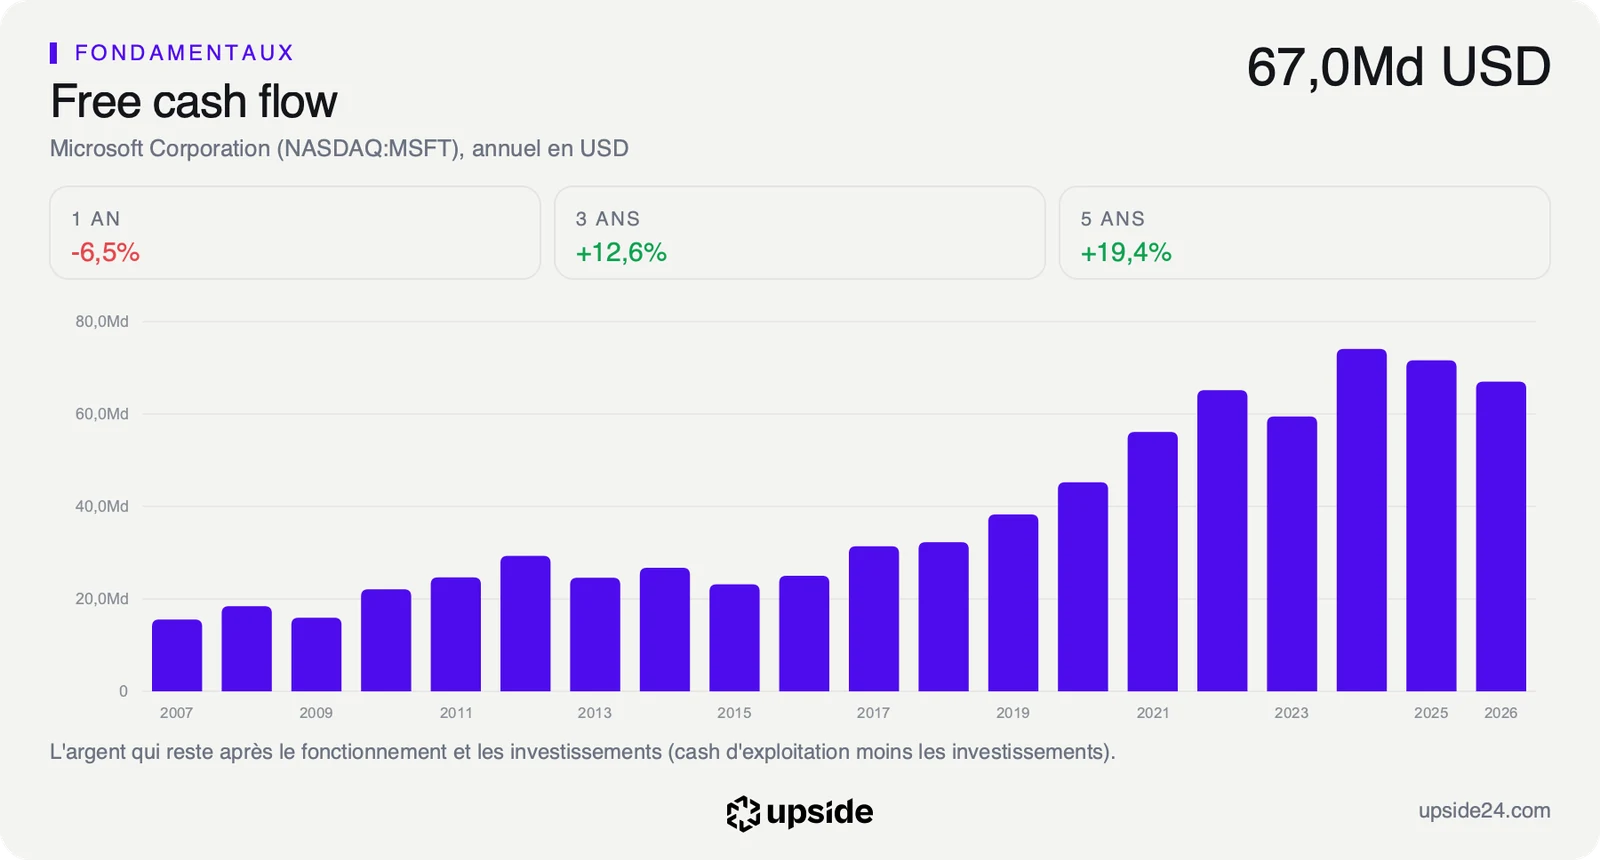
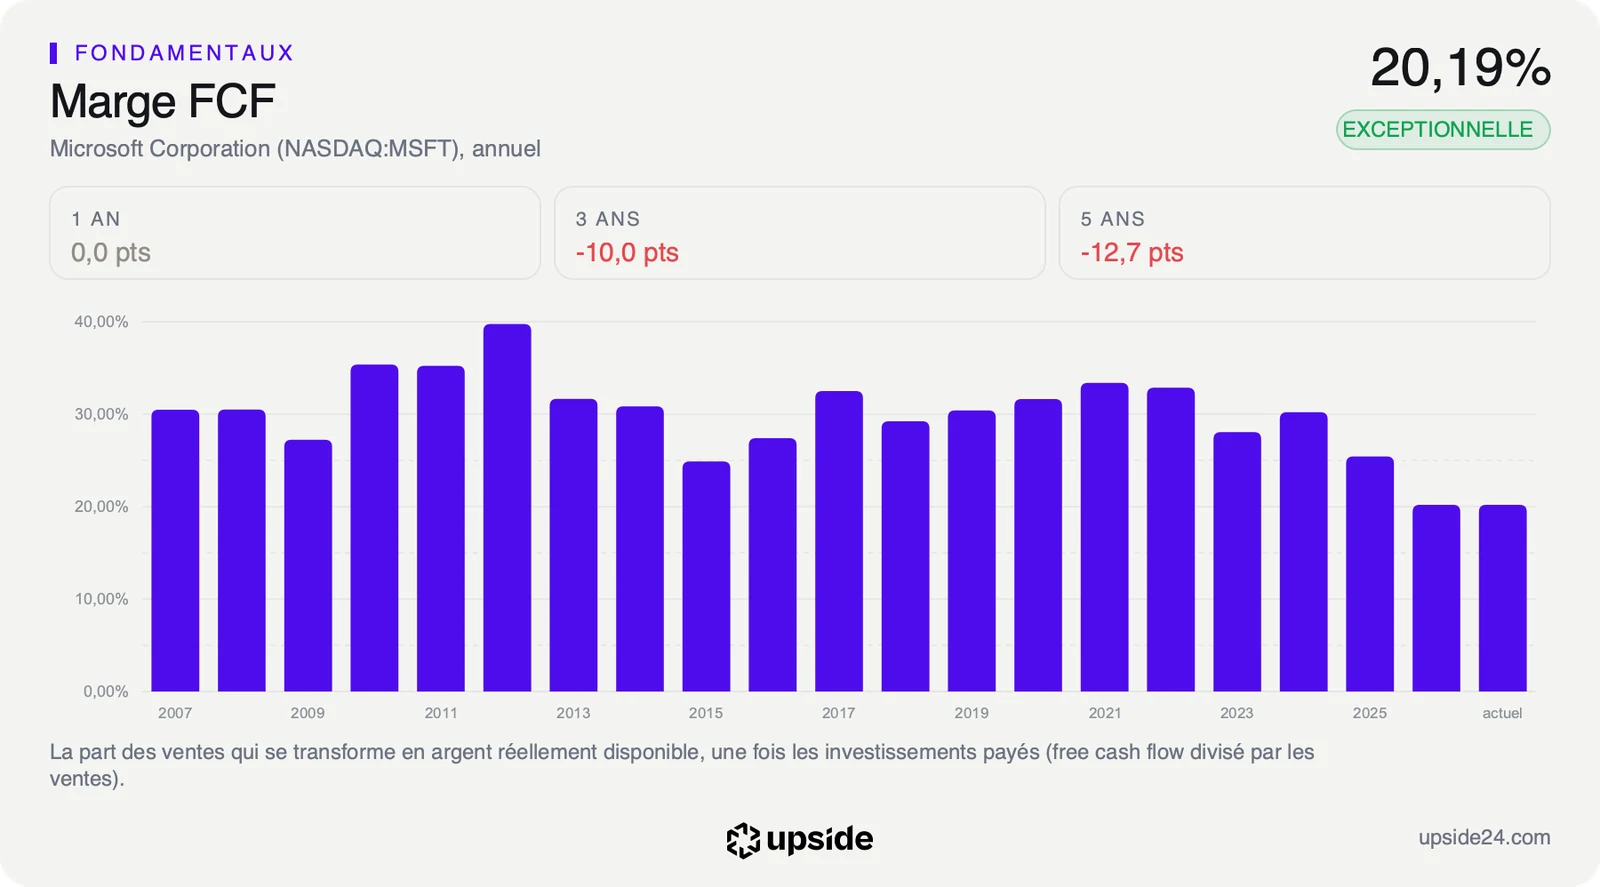
Le free cash flow (l'argent qui reste une fois payées les dépenses courantes et les investissements) est revenu à 66,99 milliards de dollars sur l'exercice clos en juin, contre 74,07 milliards deux ans plus tôt. Dans le même temps, le chiffre d'affaires a grimpé de 245,12 à 331,84 milliards. Le free cash flow ne représente plus que 20,19% des ventes, contre 30,22% sur l'exercice 2024.
La conversion du bénéfice en trésorerie disponible le montre aussi, à 0,50 sur le dernier exercice contre 0,84 deux ans plus tôt et 1,48 pour la médiane du sous-secteur. Sur chaque dollar de bénéfice, Microsoft n'en garde plus que la moitié en argent disponible. Les centres de données de l'intelligence artificielle font la différence, avec 175 milliards de dollars d'investissements prévus sur l'année civile 2026.
Avec 1 800 à 3 000 départs sur 223 000 salariés, le plan toucherait entre 0,81% et 1,35% des effectifs. Les indemnités se paieront avant les économies.
Le cours de 532,60 dollars suppose que la trésorerie disponible progresse d'environ 19% par an pendant dix ans, selon le calcul qui part du prix pour remonter à la croissance qu'il suppose. Le bénéfice par action a progressé de 17,38% par an sur cinq ans. La valorisation de Microsoft face aux 102 sociétés de son sous-secteur détaille ce calcul ligne par ligne.
Ce que le marché en fait déjà
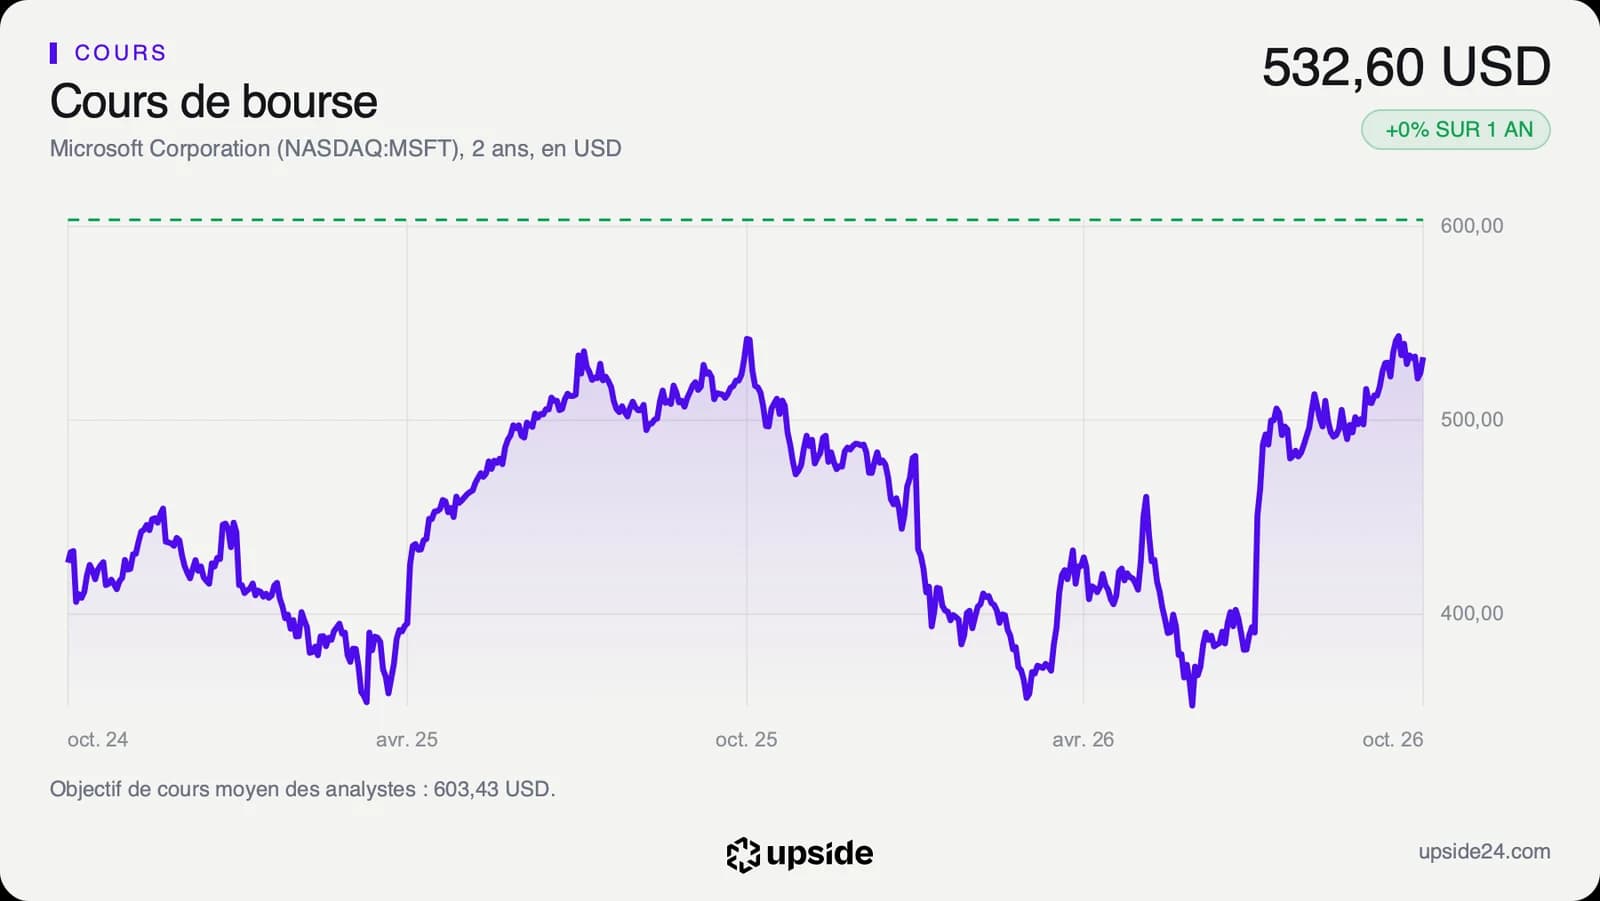
L'action Microsoft a clôturé à 532,60 dollars lundi 26 octobre, en hausse de 1,54% sur la séance, le jour de l'annonce. Elle évolue 3,81% sous son plus haut annuel de 553,72 dollars. Depuis le début de l'année, le titre a gagné 10,13%, mais il est quasiment stable sur un an, à +0,20%.
Le titre se paie 29,68 fois ses bénéfices des douze derniers mois, contre 38,41 pour la médiane du sous-secteur. Ce multiple est plus bas qu'environ les trois quarts du temps sur les cinq dernières années. Sur les bénéfices attendus, l'écart disparaît avec 26,95 fois contre 26,03 pour la médiane.
Sur les 57 analystes qui suivent la valeur, 54 sont positifs, 3 neutres et aucun négatif. Leur objectif moyen s'établit à environ 603 dollars, soit un potentiel d'environ 13% par rapport à la clôture de lundi. Ces avis précèdent les résultats du 28 octobre.
Le cours évolue 21,93% au-dessus de sa moyenne des 200 dernières séances. L'indice de force relative, qui mesure la vitesse d'un mouvement sur quatorze séances, ressort à 57,32, loin du seuil de 70 au-delà duquel un titre est jugé acheté trop vite.
Le point de bascule
Les résultats du trimestre clos le 30 septembre tombent mercredi 28 octobre, après la clôture de Wall Street. Le consensus attend 4,72 dollars de bénéfice par action sur le trimestre et 19,76 dollars sur l'exercice 2027. Tous les chiffres de cet article datent d'avant cette publication. La direction pourrait y chiffrer le coût des indemnités et le nombre de départs, puis la clôture de l'offre début décembre donnera le taux d'adhésion réel.
Tant que le chiffre d'affaires progresse de 17,75% sur un an, contre 10,77% pour la médiane du sous-secteur, la marge nette de 40,31% laisse le plan de départs en appoint. Le titre se paie alors 26,95 fois ses bénéfices attendus pour une croissance du bénéfice par action de 17,38% par an sur cinq ans.
Si la trésorerie disponible continue de reculer sous les 66,99 milliards de l'exercice clos en juin pendant que les investissements montent, le groupe devra chercher des économies bien plus larges qu'un taux d'adhésion de 3% à 5%. La croissance d'environ 19% par an que suppose le cours deviendrait alors plus difficile à tenir.