
Meta Platforms (META), la maison mère de Facebook et d'Instagram, se place à la frontière de l'intelligence artificielle par la voix de Mark Zuckerberg. Mais le consensus attend près de 193 milliards de dollars d'investissements en 2027, et la preuve de l'usage se jugera le 21 octobre.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, justification des investissements |
Ce que Zuckerberg revendique
Mark Zuckerberg affirme que Meta a atteint la frontière de l'intelligence artificielle, rapporte le Financial Times ce mardi 13 octobre. Le terme désigne le niveau des modèles les plus avancés du secteur, celui que se disputent une poignée de laboratoires. La déclaration tombe alors que les investisseurs du groupe attendent des preuves concrètes de l'usage de ses outils, selon le quotidien britannique.
Meta, ce sont Facebook, Instagram, WhatsApp et Messenger. Ce sont des applications qu'une bonne partie des gens ouvrent plusieurs fois par jour. Ses modèles d'intelligence artificielle tournent déjà dans ces applications, et le groupe les embarque aussi dans ses lunettes connectées et ses casques de réalité virtuelle.
L'article du Financial Times est réservé à ses abonnés. La citation complète et le contexte de la déclaration n'ont donc pas pu être consultés, et aucun chiffre d'usage ne l'accompagne dans ce que la presse en rapporte. La phrase vaut pour ce qu'elle engage, une ambition affichée à huit jours de la publication des résultats trimestriels.
Le discours prolonge le lancement de Muse au début du mois de septembre. Cet agent personnel repère les abonnements oubliés de ses utilisateurs et les aide à les résilier. Il avait propulsé le titre près de son plus haut annuel fin septembre, sans que Meta ait alors publié de nombre d'utilisateurs ni de revenu associé.
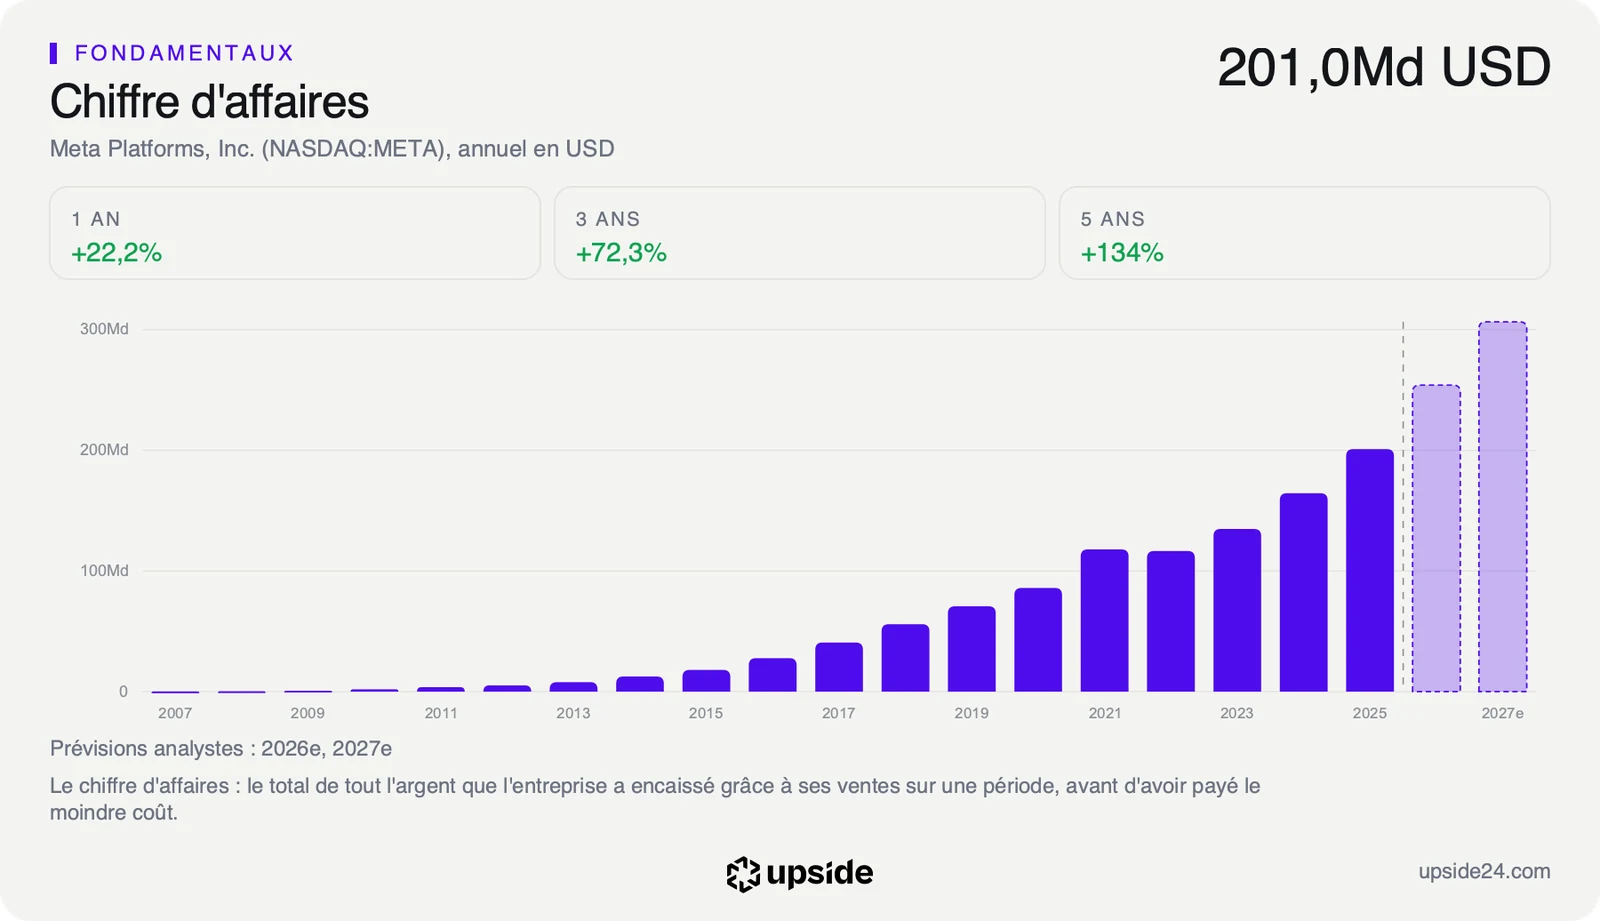
L'échelle à laquelle cette ambition devra se lire est celle de la publicité. Au deuxième trimestre, Meta a réalisé 60 801 M USD de chiffre d'affaires, contre 47 516 M USD un an plus tôt, soit une hausse de 27,96%. C'est dans cette ligne, et pas dans un discours, que les investisseurs chercheront la trace des outils d'intelligence artificielle, par des publicités mieux ciblées ou des services facturés.
Ce que le prix incorpore déjà
La déclaration de Zuckerberg touche une ligne précise des comptes, l'investissement. Pour entraîner et faire tourner ses modèles, Meta construit des centres de calcul à une échelle sans précédent dans son histoire. Le consensus des analystes attend environ 139 milliards de dollars d'investissements en 2026, puis près de 193 milliards en 2027. Cette seconde estimation a encore progressé d'environ 1 milliard depuis fin septembre.
Rapportée aux ventes attendues pour 2027, elle représente près de 63% du chiffre d'affaires, soit 63 dollars investis pour 100 dollars facturés. Ces centres de calcul s'amortissent ensuite sur plusieurs années, ce qui pèse sur le bénéfice bien après la dépense.
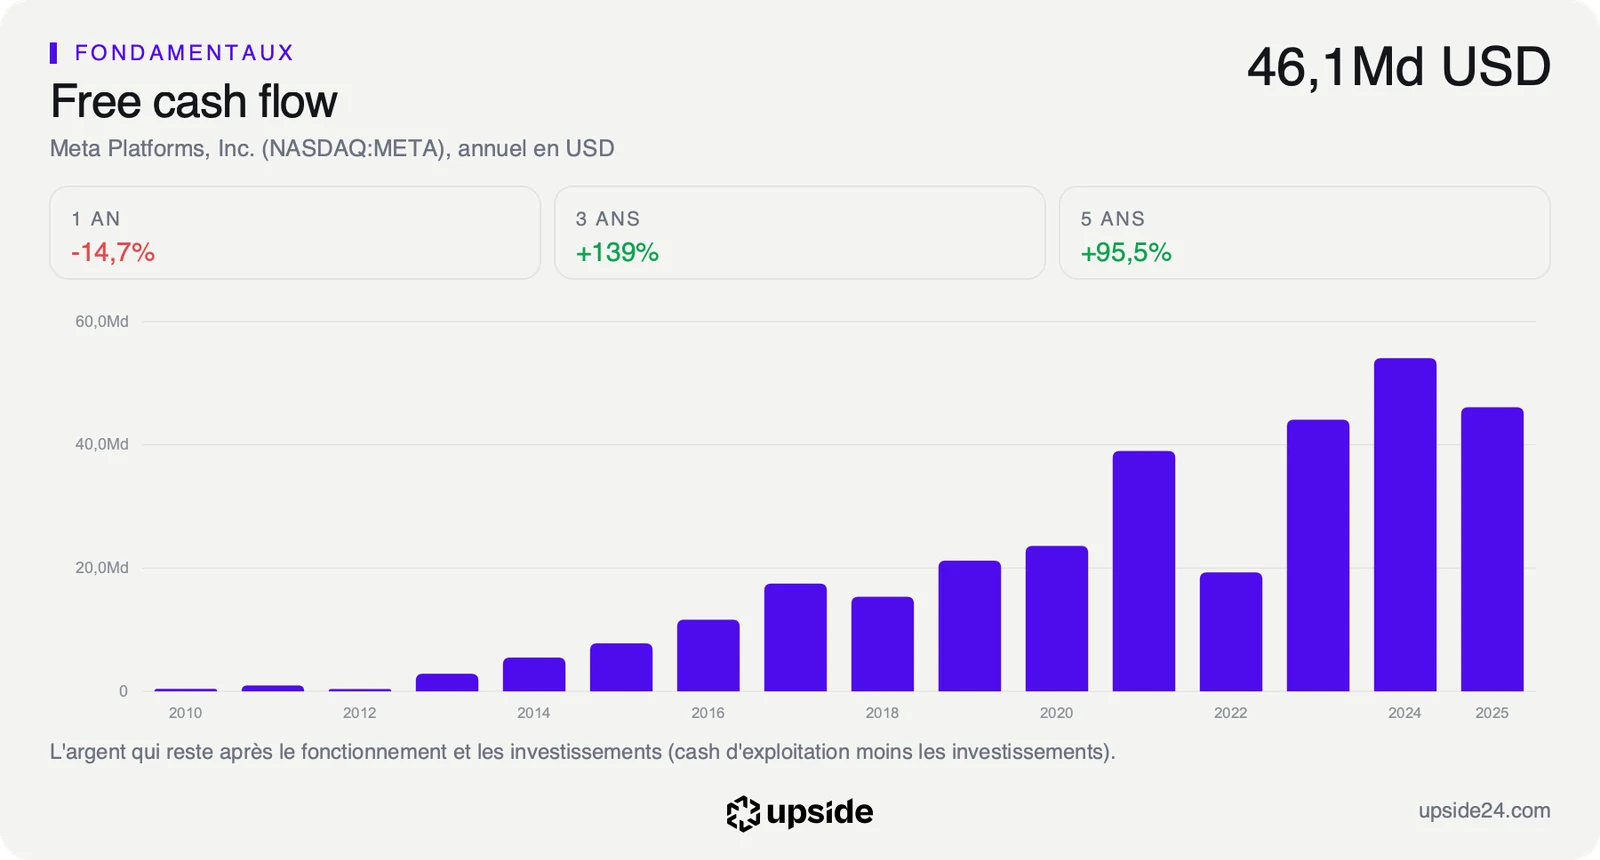
Cette facture pèse directement sur le free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés. Meta en a dégagé 46 109 M USD sur l'exercice 2025. Le consensus attend un solde négatif d'environ 7 milliards de dollars en 2026 puis d'environ 23 milliards en 2027. Revendiquer la frontière de l'intelligence artificielle revient à défendre ce calendrier.
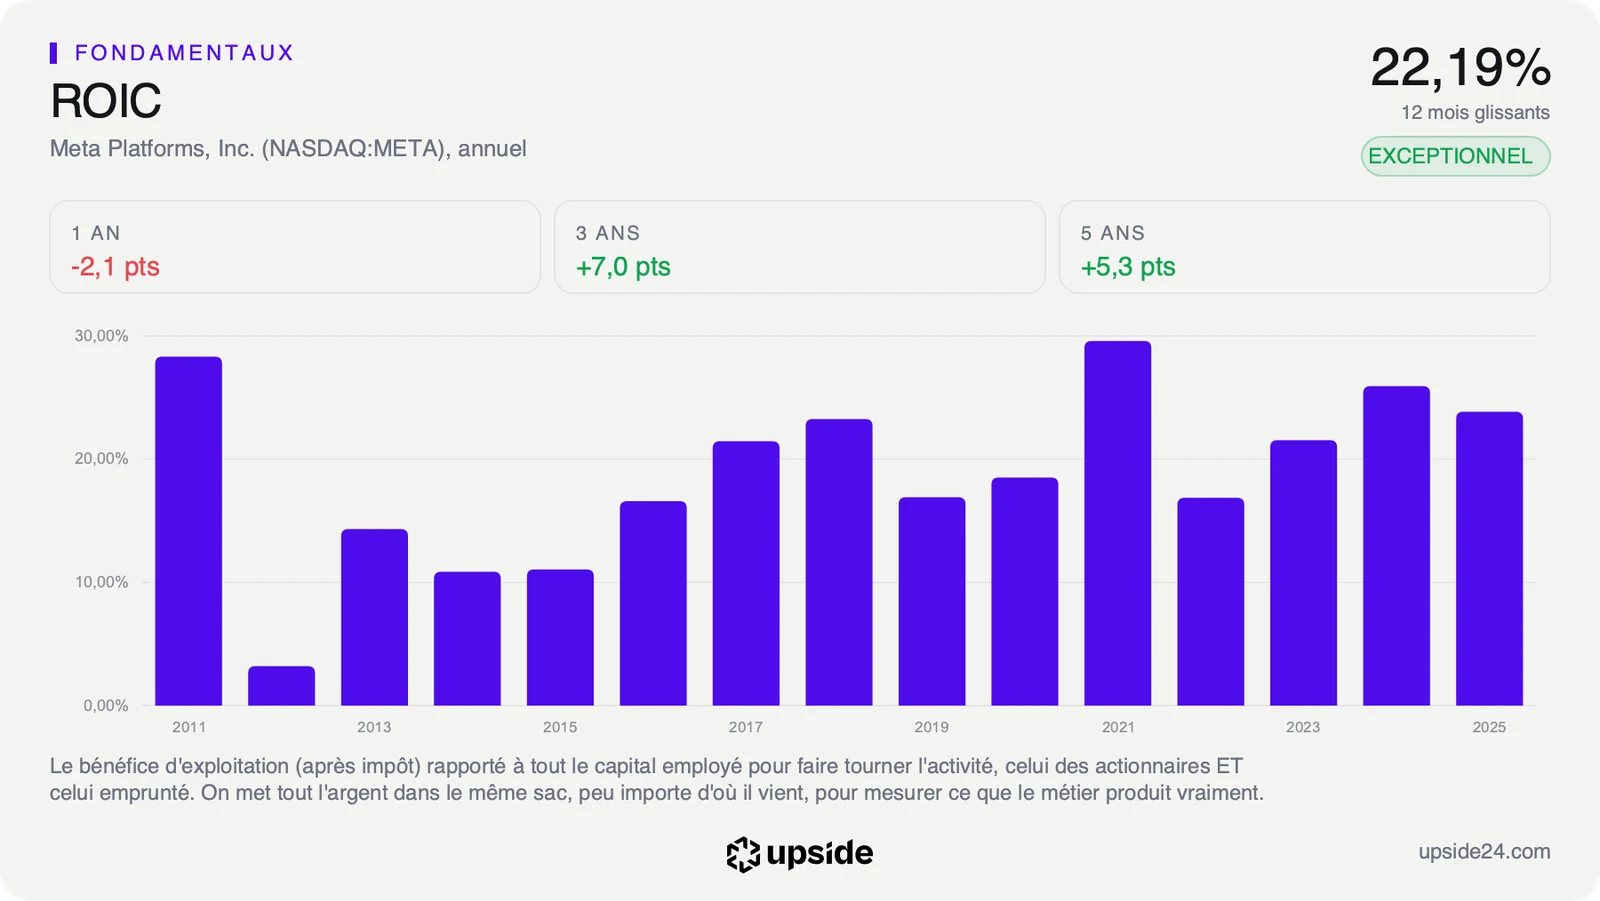
Le métier historique donne des raisons de le défendre. Le ROIC mesure ce que l'entreprise gagne pour chaque dollar investi dans son activité. Il atteint 22,19%, contre 7,85% pour la médiane de son sous-secteur, qui regroupe 71 sociétés de médias et de services en ligne. Meta tire donc près de trois fois plus de profit de son capital que l'acteur médian, et c'est ce rendement que le marché espère voir se reproduire sur les nouveaux investissements.
Le prix, lui, reste mesuré sur ce qu'il suppose. En partant du cours pour remonter à la croissance nécessaire pour le justifier, le marché intègre une progression du free cash flow d'environ 16% par an sur dix ans. Le bénéfice par action a progressé de 18,41% par an sur les cinq derniers exercices. L'exigence du cours reste donc sous ce que la société a déjà réalisé, à condition que la trésorerie reparte après 2027.
Une déclaration sans chiffre cherche avant tout à rendre plus crédible le scénario dans lequel ces investissements finissent par payer. La comparaison de Meta avec les 71 sociétés de son sous-secteur permet de juger ce rendement ligne par ligne.
Ce que le marché en fait déjà
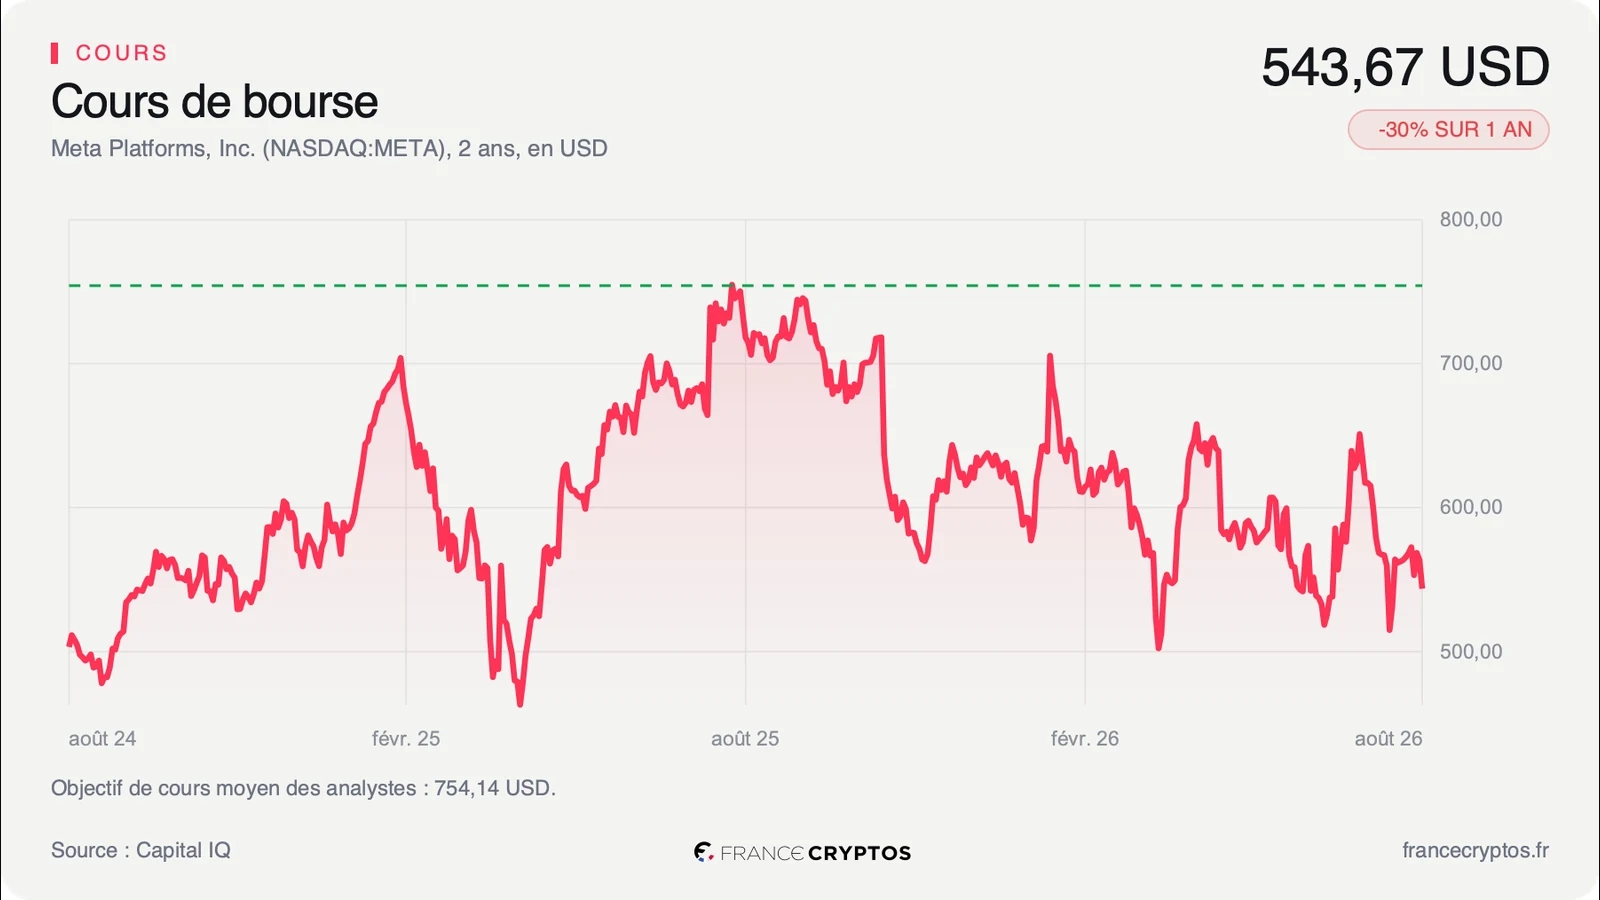
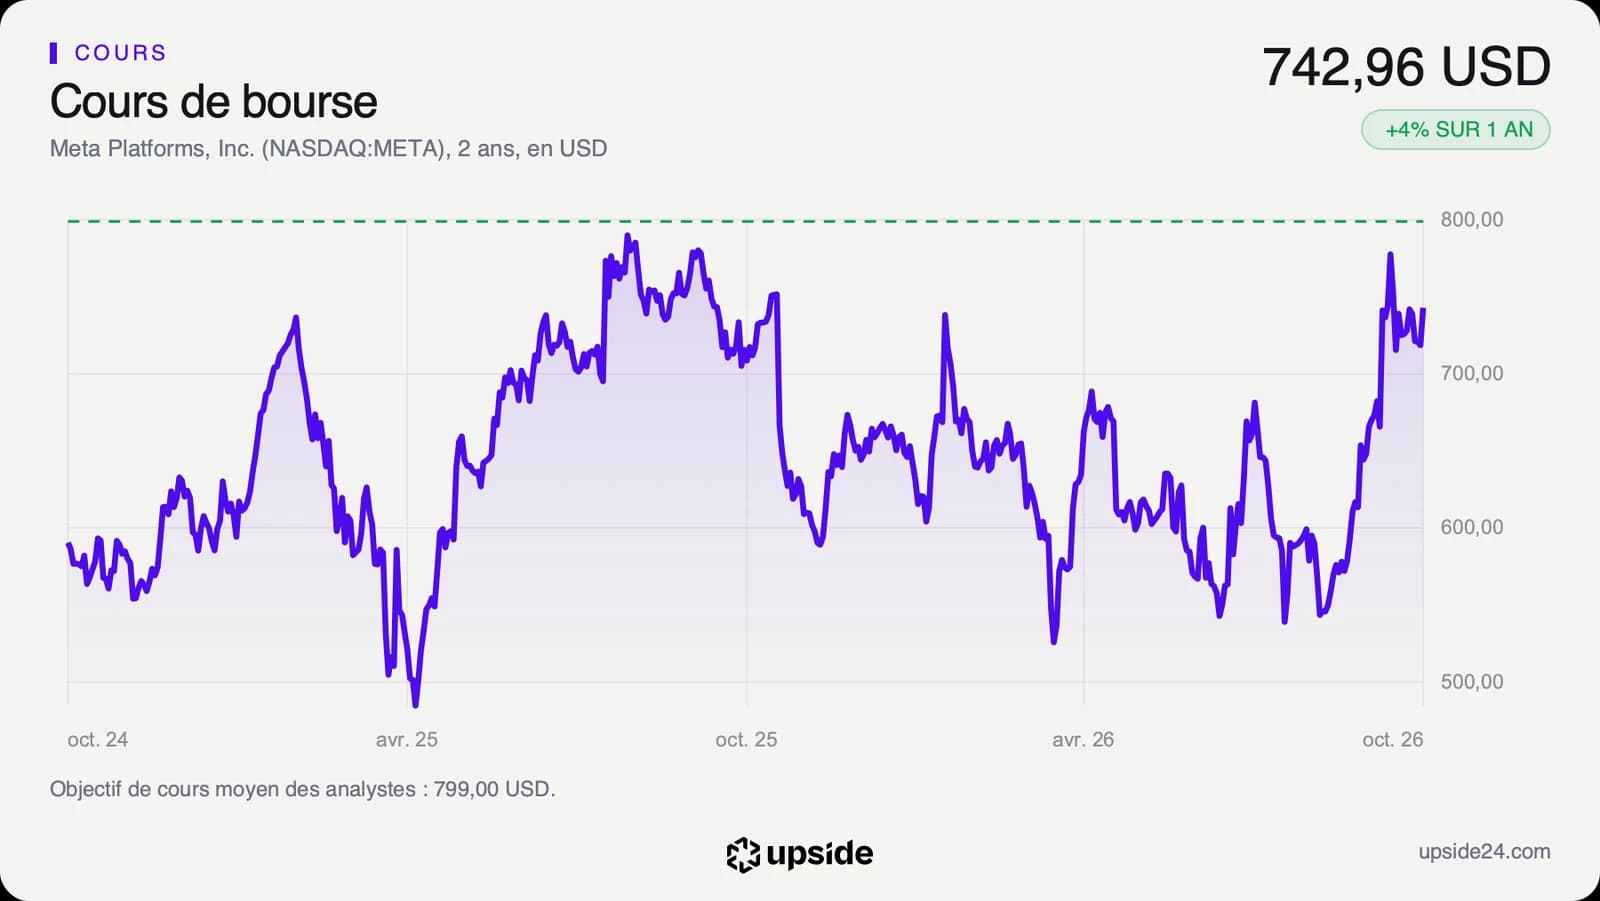
L'action a clôturé à 742,96 USD le lundi 12 octobre, contre 751,66 USD le 25 septembre. Elle progresse de 3,81% sur un an et de 12,55% depuis le début de l'année. Le cours évolue à 86% de sa fourchette annuelle, à 4,73% de son plus haut de 779,82 USD.
La médiane des 71 sociétés de son sous-secteur recule de 24,42% sur un an, quand Meta gagne du terrain sur la même période. Le marché distingue donc déjà le groupe de ses concurrents de la publicité en ligne, et c'est cette prime que la déclaration de Zuckerberg cherche à entretenir. Depuis le 25 septembre, le titre a pourtant cédé 1,16%, signe que l'enthousiasme pour Muse ne suffit plus à le porter seul.
L'indice de force relative mesure la vitesse d'une hausse sur quatorze séances. Après l'emballement de septembre, il est retombé à 62,26, contre 71,33 fin septembre. Au-delà de 70, un titre est généralement considéré comme acheté trop vite. Le cours reste toutefois 15,46% au-dessus de sa moyenne des 50 dernières séances.
Sur les 63 analystes qui suivent la valeur, 55 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen s'établit à environ 800 USD, soit un potentiel d'environ 8%. Les cibles vont de 580 à 1 050 USD, un écart de près du simple au double qui montre à quel point les avis divergent sur ce que vaudra le pari de l'intelligence artificielle.
La divergence se lit dans les bénéfices attendus. Le consensus a abaissé de 5,70% en trois mois son estimation de bénéfice par action pour 2026, à 31,04 USD, dont 1,23% sur le seul dernier mois. Les objectifs de cours montent pendant que les prévisions de résultat reculent, sous le poids des charges de calcul et de recherche.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, le mercredi 21 octobre. Les analystes attendent environ 63 milliards de dollars de chiffre d'affaires, en hausse d'environ 24% face aux 51 243 M USD du même trimestre de 2025. Le bénéfice par action attendu sur le trimestre ressort à environ 6,25 USD, contre 6,18 USD au deuxième trimestre. Le budget d'investissement annoncé pour 2027 comptera autant que les ventes, car c'est lui qui décide du free cash flow des deux prochains exercices.
Tant que le chiffre d'affaires progresse au-delà de 20% par an, la publicité finance un effort d'investissement que le consensus chiffre à près de 193 milliards de dollars en 2027. Le titre se paie alors 23,91 fois ses bénéfices attendus, contre 10,37 pour la médiane de son sous-secteur, le prix d'une société dont la croissance justifie la facture.
Si le chiffre d'affaires publié le 21 octobre ressort sous les environ 63 milliards attendus alors que le budget d'investissement 2027 est relevé, ce même multiple paiera des dépenses plutôt que des usages. La frontière revendiquée par Zuckerberg resterait alors une promesse que les comptes ne montrent pas encore.