
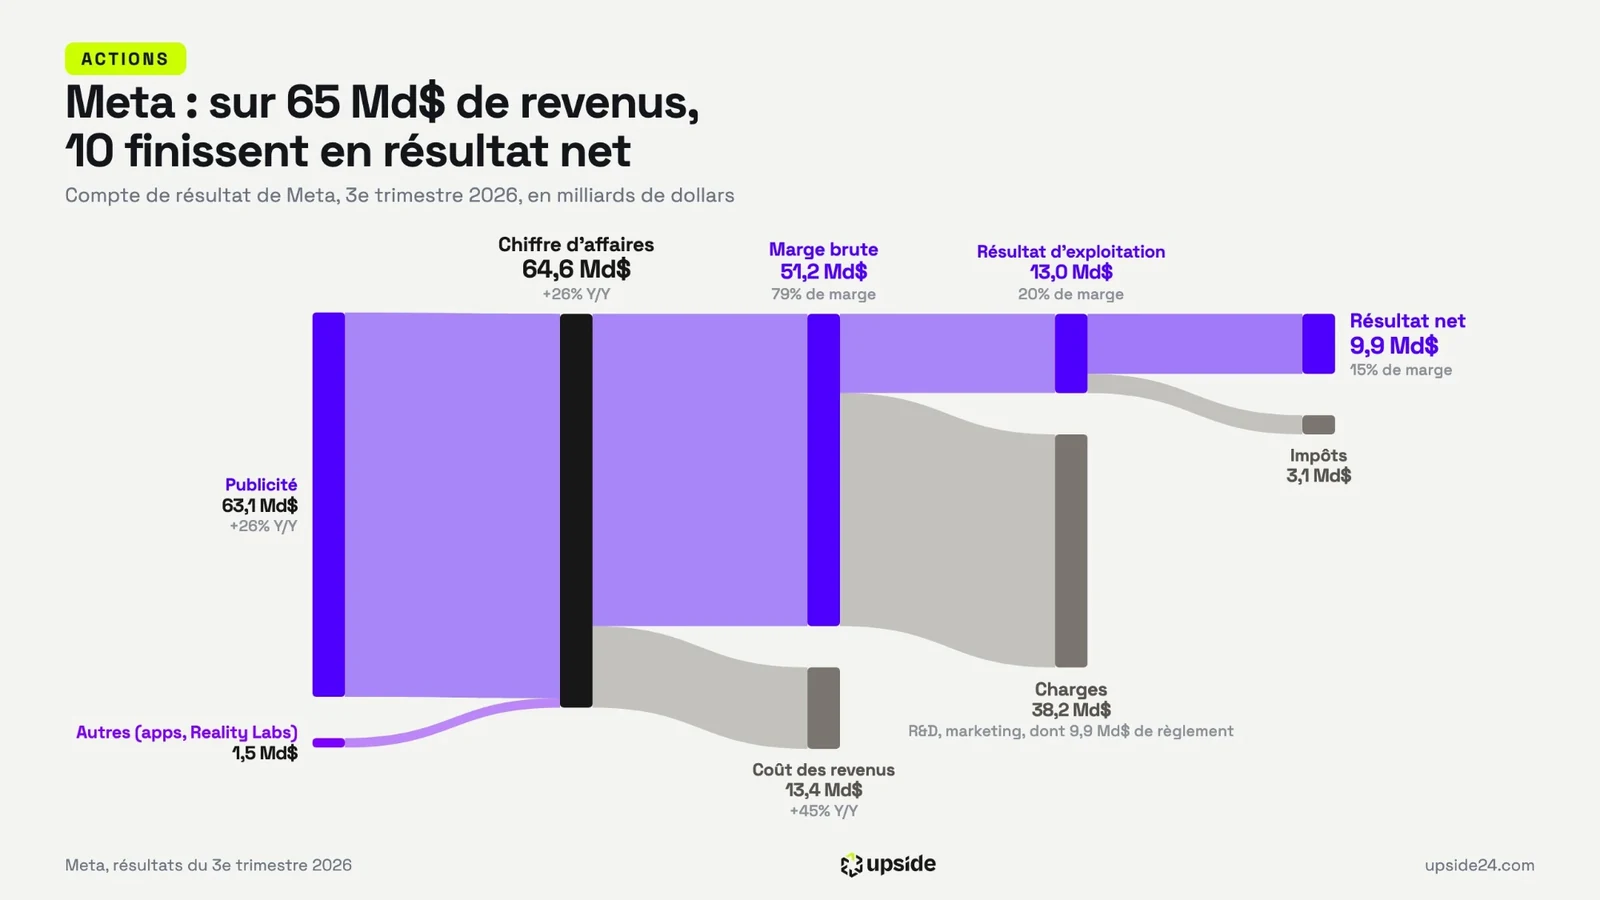
Meta Platforms (META), la maison mère de Facebook et d'Instagram, a publié mercredi soir un chiffre d'affaires trimestriel de 64,6 milliards de dollars, au-dessus des 63,4 milliards attendus par les analystes. Mais 34,91 milliards d'investissements dans l'IA ont fait passer sa trésorerie disponible sous zéro.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario, génération de trésorerie |
Un trimestre record, un bénéfice amputé
Meta a publié le mercredi 21 octobre, après la clôture de Wall Street, ses comptes du troisième trimestre dans un communiqué déposé auprès du gendarme boursier américain. Le groupe édite Facebook, Instagram, WhatsApp et Messenger, ces applications que la plupart des gens ouvrent plusieurs fois par jour.
La publicité a rapporté 63,06 milliards de dollars de juillet à septembre, soit environ 685 millions par jour. Le chiffre d'affaires total progresse de 26% face aux 51 243 M USD du même trimestre de 2025. Meta a affiché 10% de publicités en plus et chaque publicité s'est vendue 14% plus cher en moyenne. Ses applications réunissent 3,64 milliards d'utilisateurs actifs chaque jour, 3% de plus qu'un an plus tôt.
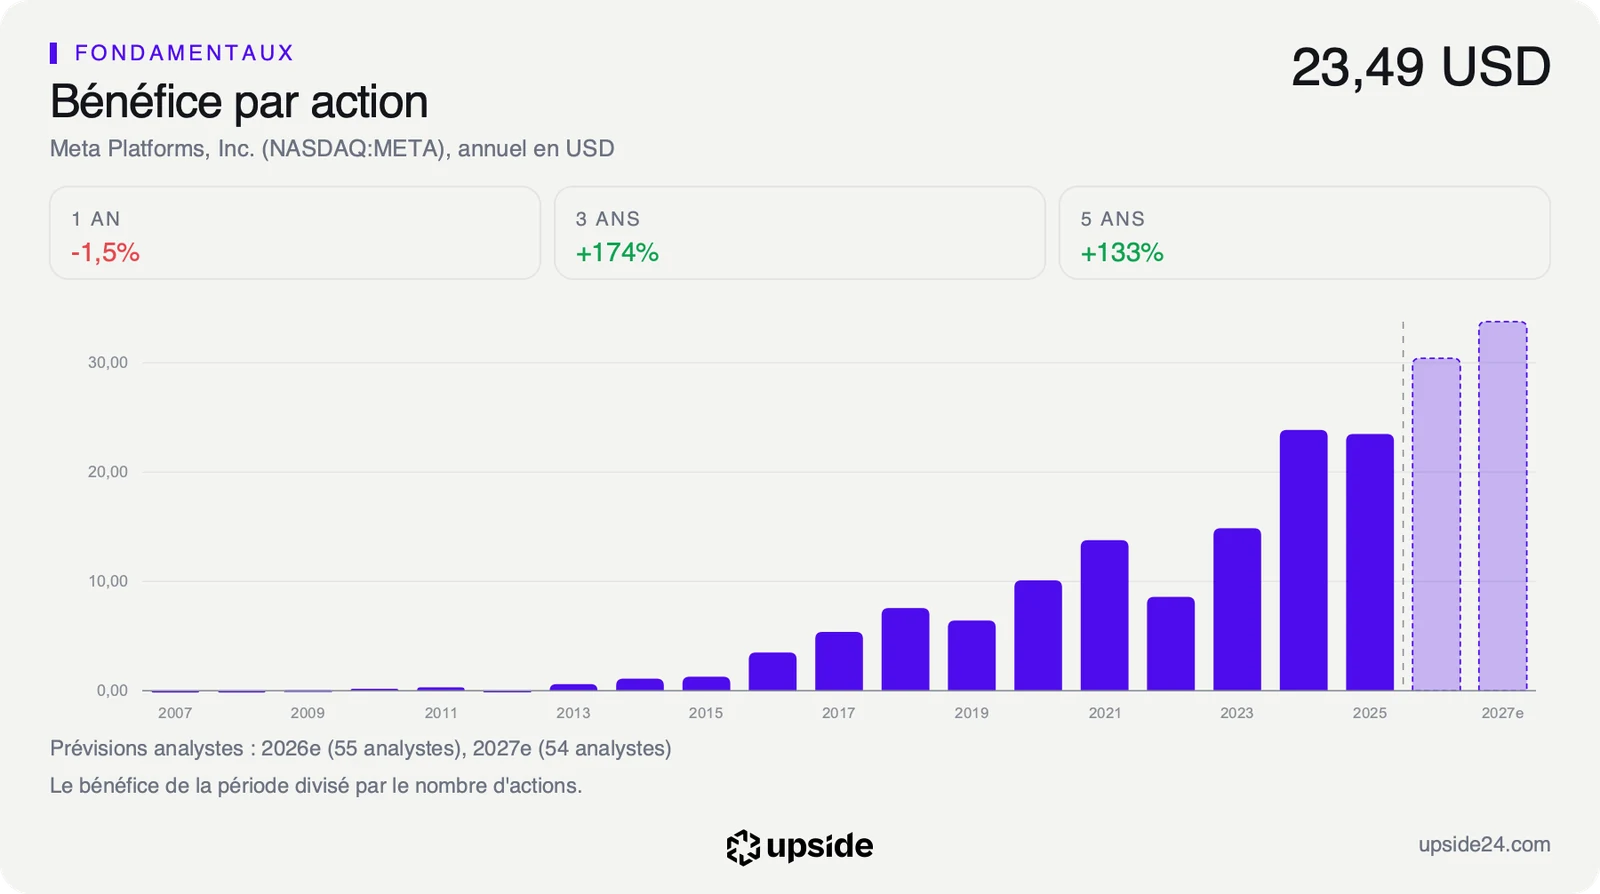
Le bénéfice par action ressort pourtant à 3,83 dollars. Une charge de 9,89 milliards de dollars, soit environ 15% du chiffre d'affaires du trimestre, pèse sur les comptes. Elle provient d'un accord conclu en août avec 52 procureurs généraux américains sur la santé mentale des adolescents, pour un montant total pouvant atteindre 18,59 milliards. Hors cette charge, le bénéfice par action atteint 7,40 dollars.
Ces investissements financent Muse, lancé en septembre, que Meta présente comme son premier modèle d'IA de pointe. Plus de 10 millions de personnes aux États-Unis et au Canada y ont créé un agent personnel en un mois et demi, a indiqué Mark Zuckerberg lors de la conférence avec les analystes.
Le dirigeant attend de Muse un revenu par utilisateur supérieur à celui de Facebook et d'Instagram, qui rapportent déjà plusieurs centaines de dollars par an et par utilisateur américain. Susan Li, la directrice financière, prévient que les coûts de fonctionnement de Muse vont augmenter.
Le groupe crée enfin une action de classe C, cotée mais sans droit de vote. Une fois cette classe en vigueur le 19 janvier 2027, chaque actionnaire en recevra une par action détenue, ce qui revient à une division du cours par deux. Meta présente cette nouvelle classe comme un outil pour lever des capitaux. Le communiqué ne chiffre aucune émission.
Ce que le prix incorpore déjà
La publication touche d'abord les attentes, c'est-à-dire ce que Meta prévoit lui-même pour la suite. Le groupe vise désormais entre 135 et 145 milliards de dollars d'investissements en 2026, contre 130 à 145 milliards auparavant. Le bas de la fourchette remonte de 5 milliards. Pour 2027, la direction ne donne aucun chiffre et promet seulement de continuer à « investir de façon agressive ».
Meta relève aussi ses dépenses totales de 2026, désormais attendues entre 175 et 179 milliards de dollars, pour y intégrer la charge judiciaire. Reality Labs, la division qui fabrique les casques de réalité virtuelle et les lunettes connectées, doit perdre entre 18 et 19 milliards cette année. Sa perte doit retomber à environ 15 milliards en 2027, parce que la direction réoriente ces sommes vers l'IA en priorité. L'effectif a reculé de 15% en un an, à 66 775 salariés.
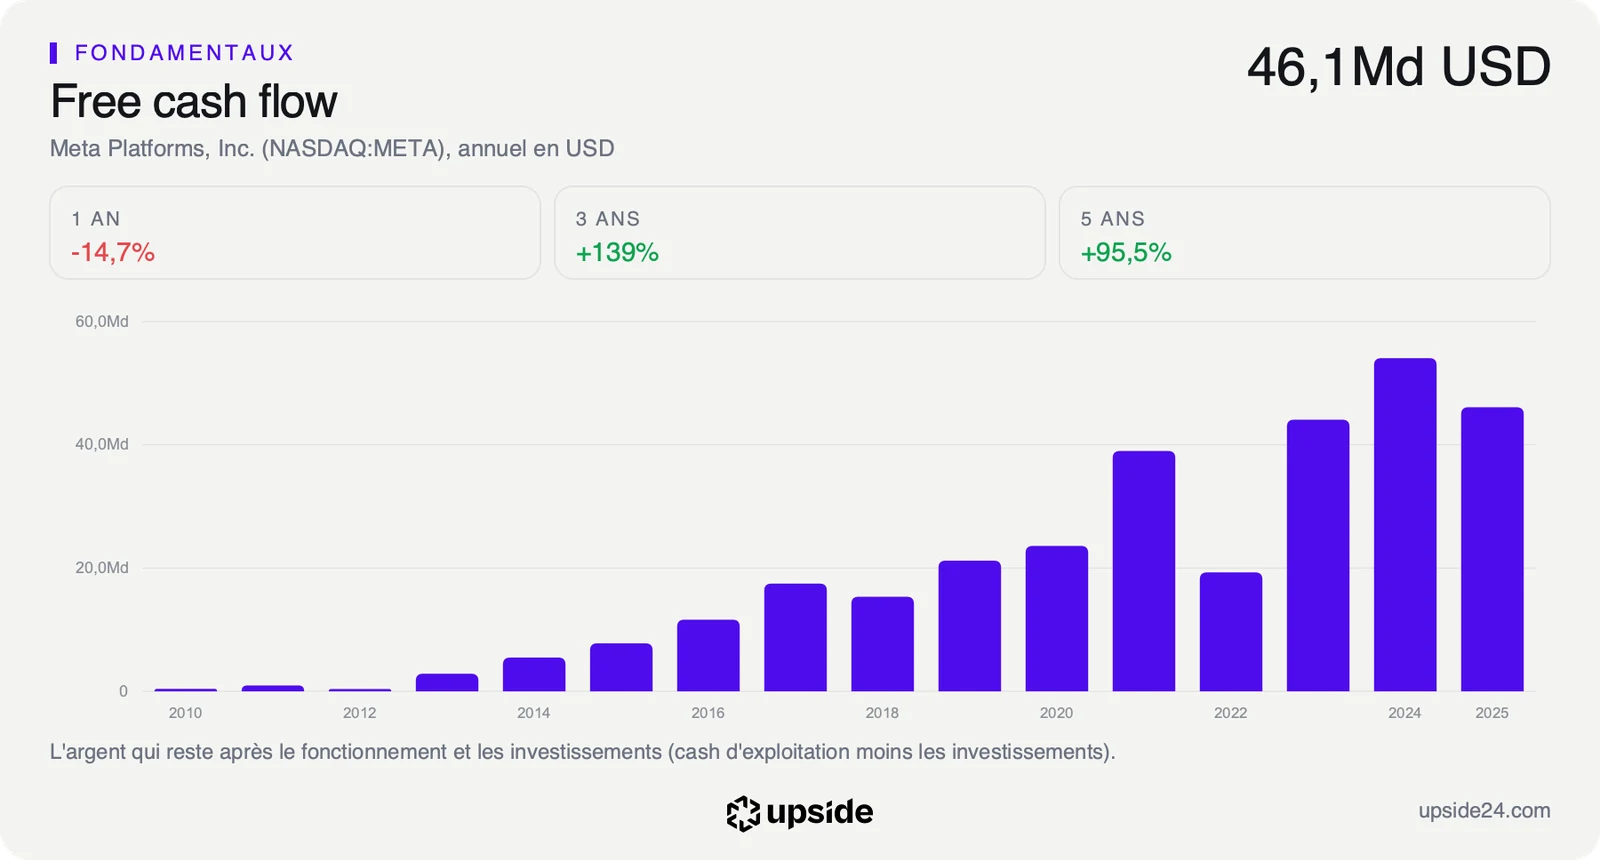
Ces sommes pèsent directement sur le free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés. L'activité a généré 32,79 milliards de dollars sur le trimestre, mais les centres de données et les serveurs en ont absorbé 34,91. Le solde ressort à -2,12 milliards de dollars pour un seul trimestre, alors que Meta avait dégagé 46 109 M USD de trésorerie disponible sur l'ensemble de 2025.
La direction affirme que ces investissements rapportent déjà des revenus publicitaires supplémentaires, grâce à de meilleures recommandations de contenus et de publicités. Elle reconnaît aussi que les dépenses de son laboratoire de recherche en IA mettront plus de temps à rapporter que celles de son coeur de métier.
Les analystes attendaient avant la publication un bénéfice par action de 33,76 dollars en 2027. Leurs estimations vont de 28,57 à 41,5 dollars, le plus optimiste attendant environ 45% de plus que le plus prudent. Cette dispersion traduit le pari en cours, avec des dépenses connues et des recettes de Muse qui restent à construire.
En partant du cours pour remonter à la croissance qui le justifie, le marché intègre une progression du free cash flow d'environ 15% par an sur dix ans. Le bénéfice par action a progressé de 18,41% par an sur cinq ans. L'exigence du cours reste sous le rythme déjà réalisé, mais elle suppose que la trésorerie redevienne positive une fois la vague d'investissements passée. La valorisation de Meta face aux 73 sociétés de son sous-secteur détaille ce calcul ligne par ligne.
Ce que le marché en fait déjà
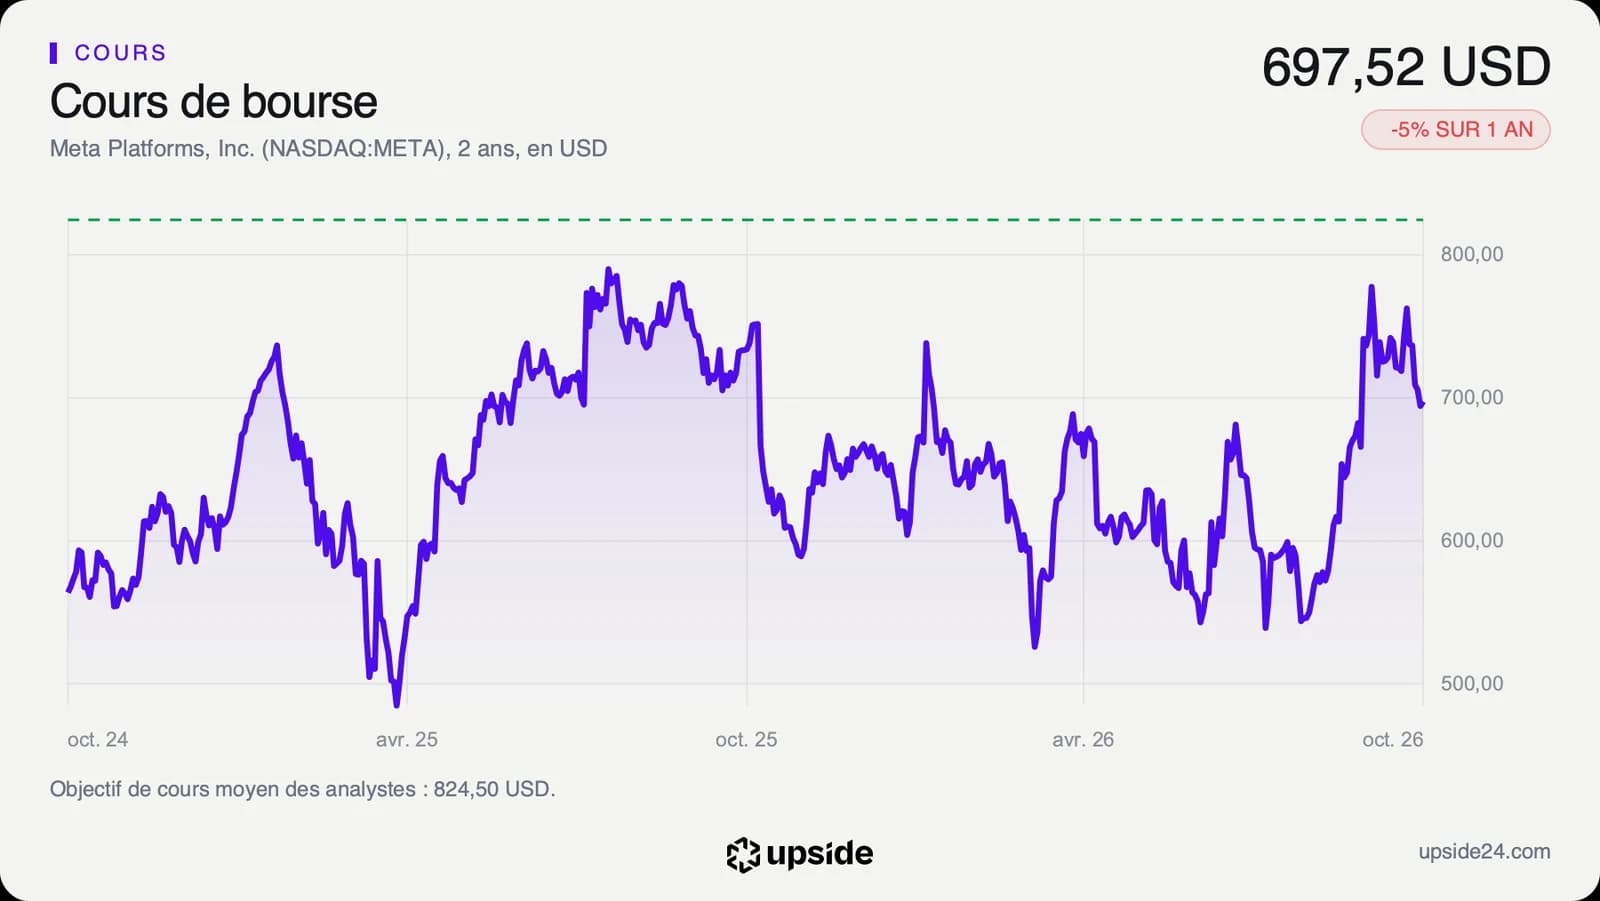
L'action avait clôturé à 697,52 USD le mercredi 21 octobre, juste avant la publication. Elle s'échangeait à 712,31 USD en fin de séance après la clôture, en hausse de 2,12%. Les investisseurs ont retenu les ventes et la prévision du quatrième trimestre plutôt que la charge judiciaire. Ces échanges du soir restent peu fournis, et le mouvement ne se confirmera qu'à l'ouverture de jeudi.
Le titre reste 10,55% sous son plus haut annuel de 779,82 USD et a perdu 5,23% sur un an. Depuis le 1er janvier, il gagne 5,25%.
Le cours évolue 5,45% au-dessus de sa moyenne des 50 dernières séances, mais 4,39% sous celle des 20 dernières, signe d'un repli récent après la poussée de septembre. L'indice de force relative, qui mesure la vitesse d'une hausse sur quatorze séances, ressort à 47,35. Un titre est généralement jugé acheté trop vite au-delà de 70 et vendu trop vite sous 30. Meta se situe entre les deux, sans emballement dans un sens ni dans l'autre.
Sur les 60 analystes qui suivent la valeur, 53 sont positifs, 6 neutres et 1 négatif. Leur objectif moyen s'établit à environ 825 USD, soit un potentiel d'environ 18% par rapport à la clôture de mercredi. Les cibles vont de 580 à 1 050 USD, un écart de près du simple au double.
Le consensus avait pourtant abaissé de 8,05% en trois mois son estimation de bénéfice par action pour 2026, à 30,41 USD. Les analystes avaient donc déjà intégré une partie de la hausse des coûts de calcul avant ces résultats. La prévision de chiffre d'affaires du quatrième trimestre, entre 73 et 76 milliards de dollars, encadre les environ 73,8 milliards qu'ils attendaient.
Le point de bascule
Le budget d'investissement de 2027 est encore en préparation, selon la direction, et le prochain repère est la publication du quatrième trimestre. La nouvelle action de classe C entrera en vigueur le 19 janvier 2027. Mark Zuckerberg vise d'ici un an un coût de fonctionnement de Muse divisé par plus de dix, condition qu'il pose lui-même pour rendre le service rentable.
Tant que le chiffre d'affaires du quatrième trimestre tient dans la fourchette de 73 à 76 milliards de dollars, la publicité continue de financer l'effort sur Muse. Le titre se paie alors 23,14 fois ses bénéfices attendus, plus du double des 10,90 de la médiane de son sous-secteur. Ce multiple reste dans la moyenne de ses cinq dernières années, plus élevé qu'environ 60% du temps sur la période.
Si le budget 2027 dépasse nettement les 135 à 145 milliards de 2026 alors que la trésorerie disponible reste négative, le même multiple paiera des dépenses plutôt que des revenus. La classe C deviendrait alors le moyen de financer l'écart, au prix d'une dilution des actionnaires actuels.