
Meta Platforms (META), la maison mère de Facebook et d'Instagram, a annoncé lundi un plan d'émissions d'actions pouvant atteindre 95 milliards de dollars pour financer l'IA. Mais ces actions nouvelles réduisent la part de chaque actionnaire actuel, pour payer des investissements que la trésorerie de l'activité ne couvre plus.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Nombre d'actions, structure de financement, bilan |
Ce qui a été annoncé
Meta a déposé lundi 26 octobre auprès de la SEC, le gendarme boursier américain, un plan de financement en actions d'environ 95 milliards de dollars. Meta, c'est Facebook, Instagram et WhatsApp, les applications où passent chaque jour une bonne partie des messages et des vidéos échangés sur un téléphone.
Une première tranche de 35 milliards de dollars est levée tout de suite par deux émissions garanties par des banques. La première porte sur 22,5 milliards d'actions ordinaires de classe A vendues à terme. Meta ne touchera cet argent qu'en livrant les titres, au plus tard le 19 novembre 2027. La seconde porte sur 12,5 milliards d'actions de préférence obligatoirement convertibles, des titres qui versent un dividende puis se transforment en actions ordinaires vers le 15 août 2029.
Le reste, environ 60 milliards de dollars, passera par un programme de vente au fil de l'eau, où la société cède des actions sur le marché au gré des séances. Il démarrera au premier trimestre 2027, une fois cotée la nouvelle action de classe C sans droit de vote, présentée mercredi avec les résultats. Meta précise n'avoir signé aucun accord pour ce programme, dont la taille et le calendrier restent à fixer.
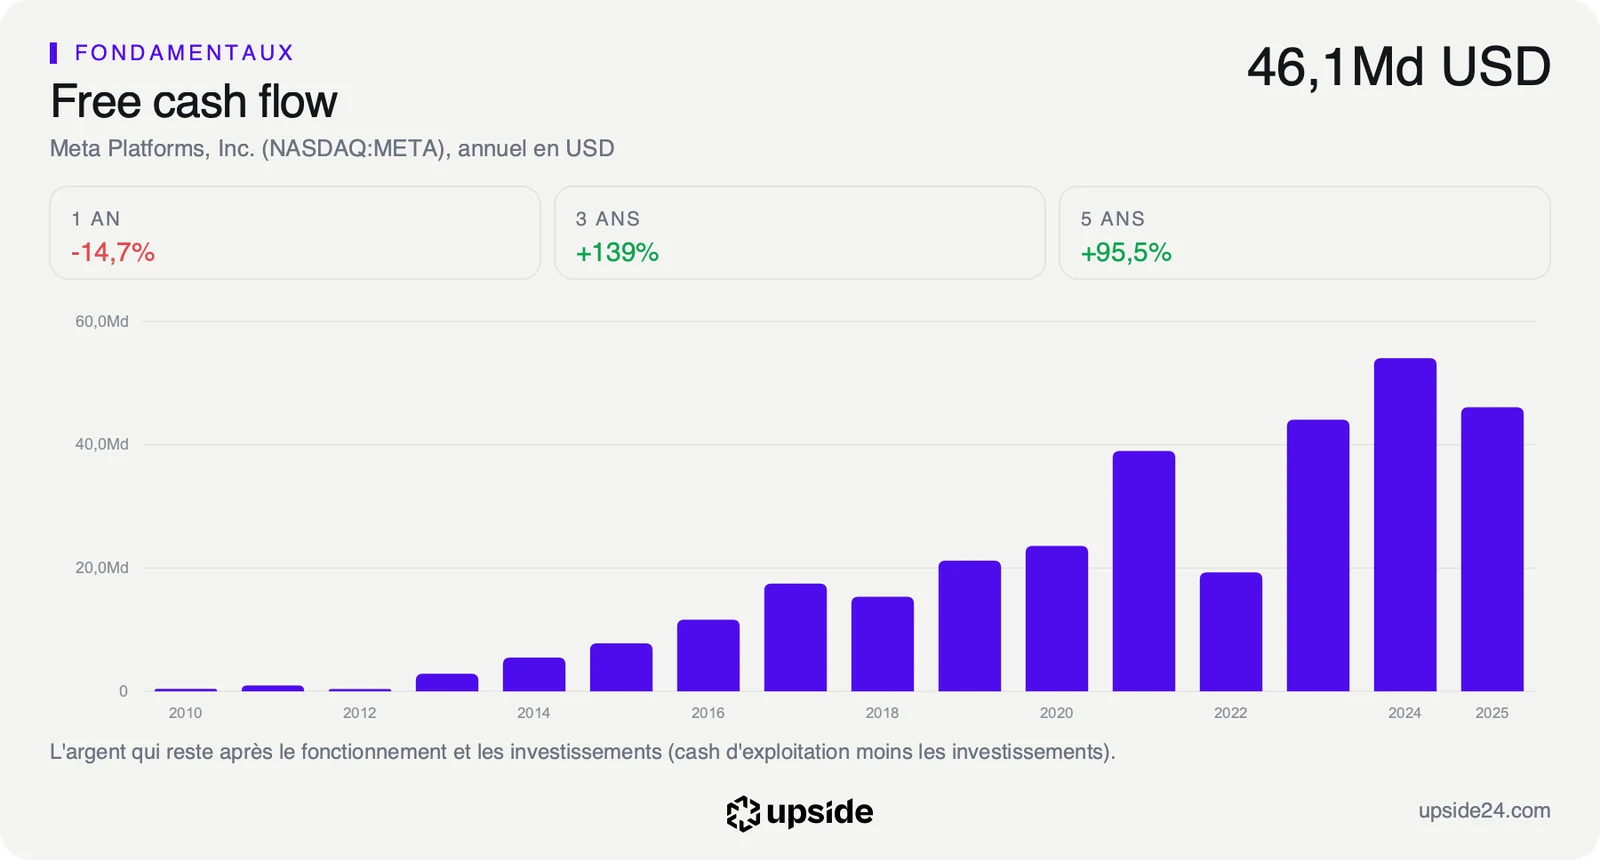
Les 95 milliards représentent plus de trois ans de free cash flow, la trésorerie disponible qui reste une fois payées les dépenses courantes et les investissements. Meta en a dégagé 28,65 milliards de dollars sur les douze derniers mois. Le groupe prévoit entre 135 et 145 milliards d'investissements en 2026, surtout des centres de données et des serveurs pour l'IA.
Le communiqué décrit un financement équilibré entre la trésorerie de l'activité, la dette, des partenariats et le capital. Il ne fixe ni le prix des actions émises ni le dividende des actions de préférence. Ces conditions seront arrêtées au moment du placement.
Ce que le prix incorpore déjà
L'opération touche d'abord le nombre d'actions par la dilution, le fait que chaque action existante représente une part un peu plus petite d'une société qui compte davantage de titres. Au cours de lundi, les 95 milliards équivalent à près de 6% de la valeur boursière de Meta. À bénéfice total inchangé, le bénéfice revenant à chaque action baisserait d'un peu plus de 5% une fois toutes les actions émises.
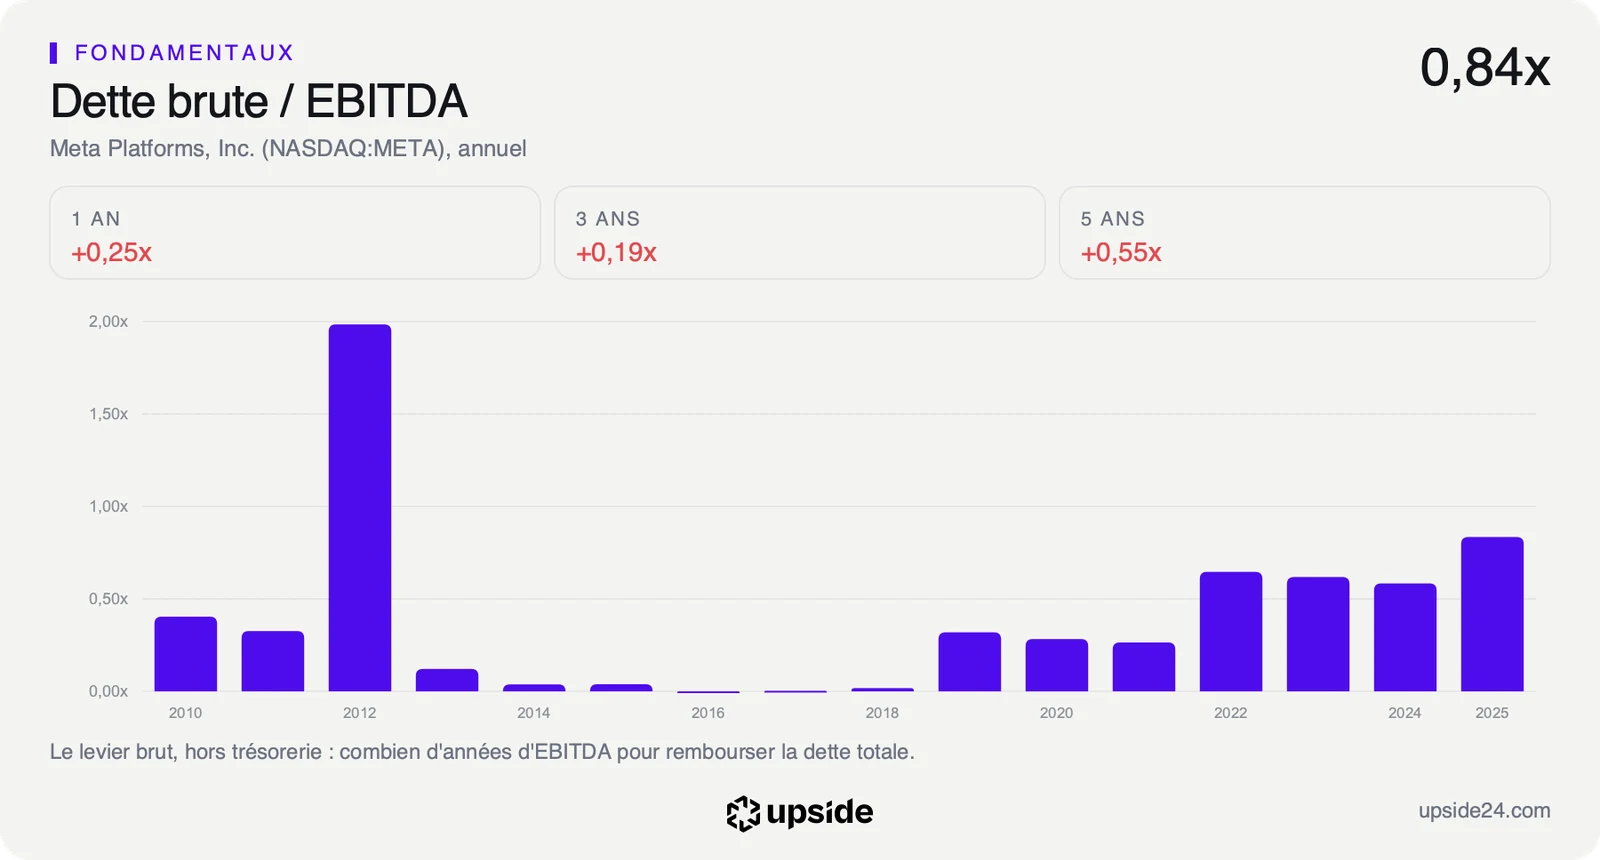
Meta pouvait aussi emprunter davantage, puisque sa dette brute représentait 0,84 fois son résultat d'exploitation avant amortissements (EBITDA) en 2025, soit moins d'une année de ce résultat pour tout rembourser. Sur les douze derniers mois, les intérêts sont couverts 35,08 fois par le résultat, une marge très confortable.
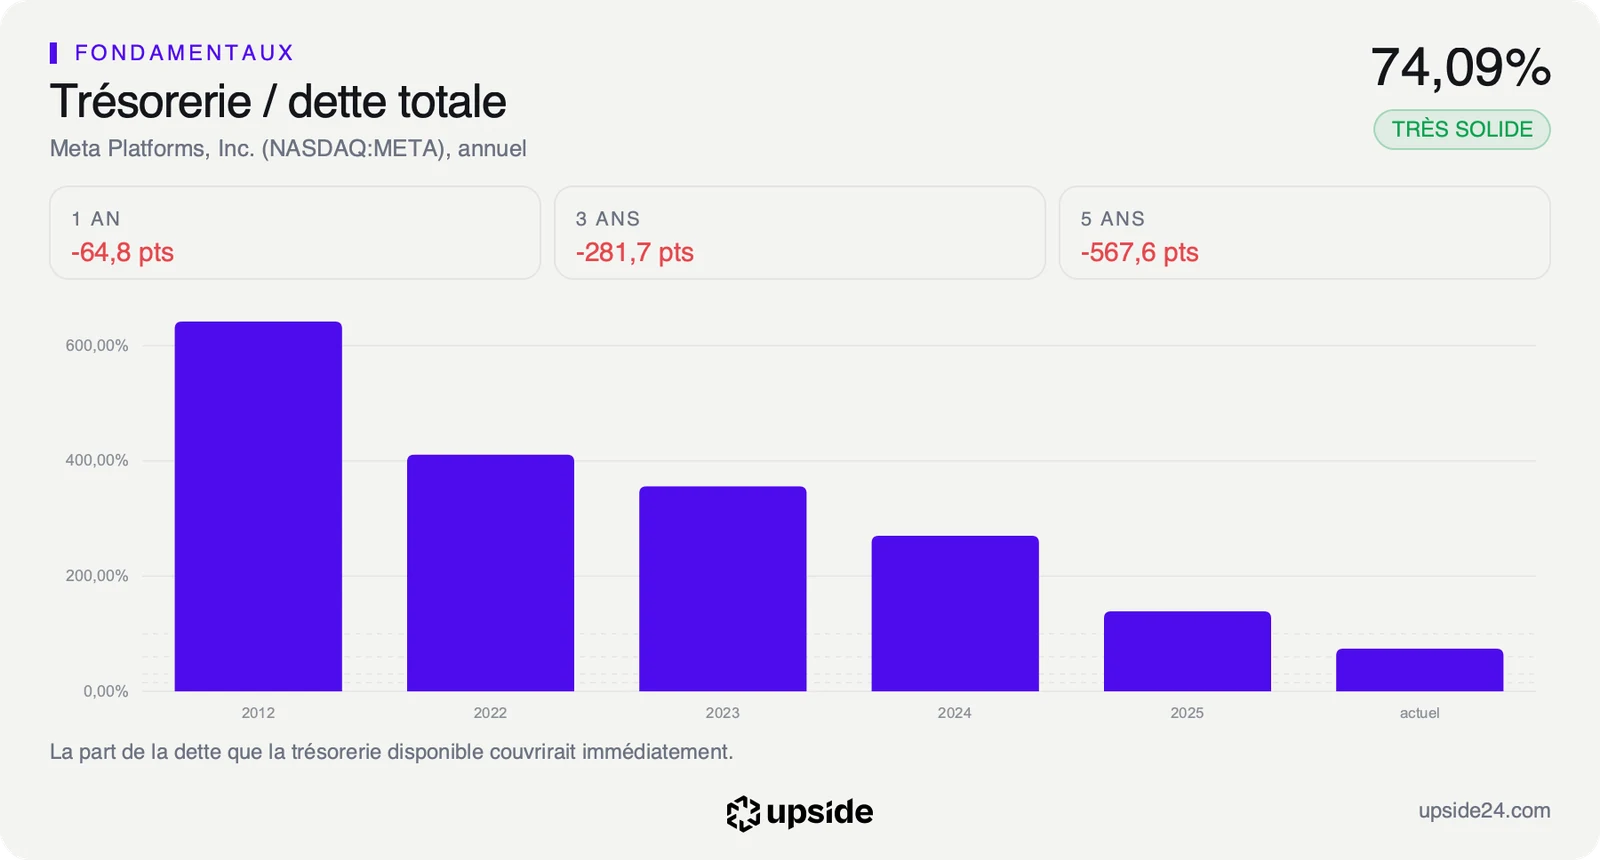
Le communiqué présente les actions comme une source complémentaire qui diversifie les financements, à côté d'une dette notée Aa3 et AA- par les agences de notation. Ces notes de haute qualité se situent à quelques crans seulement de la note maximale. Le recours au capital ne vient donc pas d'une impossibilité d'emprunter. Il traduit l'ampleur des besoins, que la trésorerie de l'activité ne suffit plus à couvrir.
La publicité reste très rentable puisque Meta a généré 97 milliards de dollars de trésorerie d'exploitation sur les trois premiers trimestres de 2026 et disposait d'environ 82 milliards de liquidités et de placements fin septembre. Les investissements dans l'IA absorbent presque tout ce que la publicité rapporte.
La trésorerie disponible ne rapporte plus que 1,75% de la valeur boursière, soit moins de 2 dollars par an pour 100 dollars investis dans l'action, contre 5,99% pour la médiane de son sous-secteur. Les actions de préférence ajoutent un coût, leur dividende restant à fixer. Il viendra s'ajouter aux 5,40 milliards de dollars de dividendes ordinaires versés sur douze mois, qui ne rapportent que 0,33% au cours actuel.
Le cours actuel n'a de sens que si la trésorerie disponible progresse d'environ 19% par an pendant dix ans, selon le calcul qui part du prix pour remonter à la croissance qu'il suppose. Le bénéfice par action a progressé de 18,41% par an sur cinq ans. Le marché demande donc à Meta de tenir ce rythme sur un nombre d'actions plus élevé. La valorisation de Meta face aux 72 sociétés de son sous-secteur détaille ce calcul ligne par ligne.
Ce que le marché en fait déjà
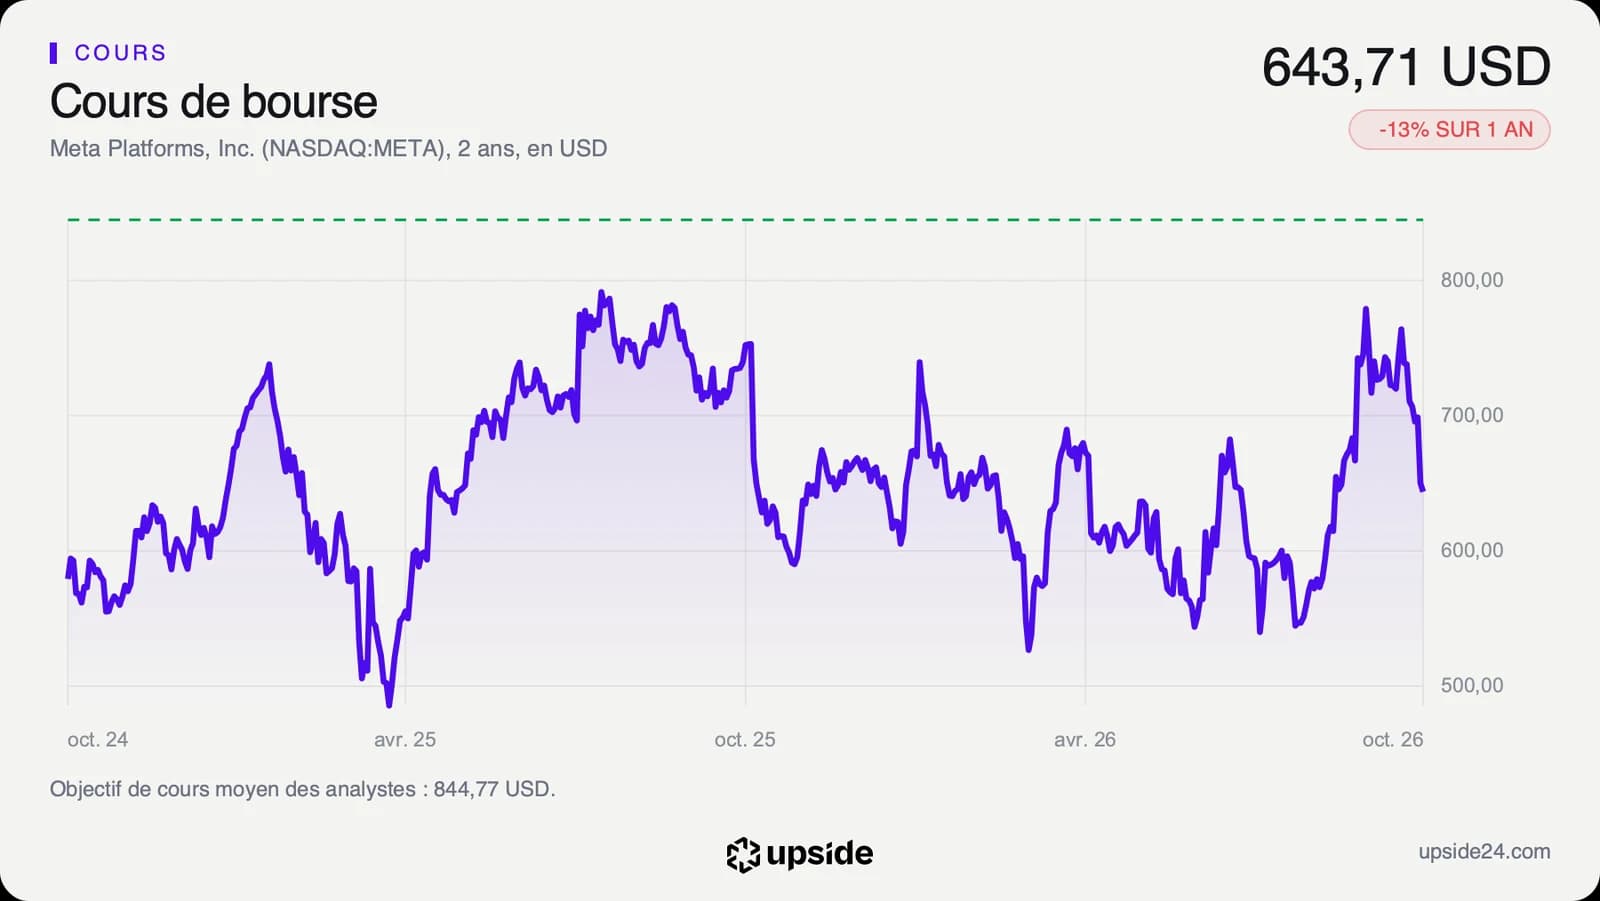
L'action Meta s'échangeait à 643,71 dollars vers 16h20, heure de Paris, lundi 26 octobre. Elle évoluait au niveau de la clôture de vendredi à 642,62 dollars, après être descendue jusqu'à 629,02 dollars dans la séance, soit un recul de 2,12%.
Le cours bouge peu alors que l'annonce pèse sur les actionnaires actuels. Une partie du choc était déjà passée. Le titre a perdu 7,87% en deux séances après les résultats du 21 octobre, de 697,52 à 642,62 dollars. Meta y présentait déjà sa nouvelle action de classe C comme un outil pour lever des capitaux.
Le titre se situe 17,45% sous son plus haut annuel de 779,82 dollars, au milieu de sa fourchette sur un an. Il reste 23,73% au-dessus de son plus bas annuel de 520,26 dollars. Il évolue 10,30% sous sa moyenne des 20 dernières séances mais 1,77% au-dessus de celle des 200 dernières. Le repli est donc récent. L'indice de force relative, qui mesure la vitesse d'un mouvement sur quatorze séances, ressort à 35,73, proche du seuil de 30 sous lequel un titre est jugé vendu trop vite.
Sur les 62 analystes qui suivent la valeur, 55 sont positifs, 6 neutres et 1 négatif. Leur objectif moyen s'établit à environ 845 dollars, soit un potentiel d'environ 31% par rapport au cours de lundi. Les dernières mises à jour de ces avis datent du 22 octobre, avant l'annonce du plan de financement.
Le consensus a déjà abaissé de 11,65% en trois mois son estimation de bénéfice par action pour 2026, à 29,20 dollars. Les analystes avaient intégré la hausse des coûts de calcul avant la publication des résultats. La dilution est un second effet, qui jouera surtout à partir de 2027 avec le programme de vente au fil de l'eau.
Le point de bascule
Le prix de placement des 35 milliards sera fixé dans les prochains jours. Le repère suivant tombe avec la publication du quatrième trimestre, attendue vers le 27 janvier 2027 selon une date encore estimée. Elle suivra de quelques jours l'entrée en vigueur de l'action de classe C, le 19 janvier, et précédera le démarrage du programme de 60 milliards. Le budget d'investissement de 2027, que la direction n'a pas encore chiffré, dira si le besoin de financement continue de grossir.
Tant que le chiffre d'affaires progresse au rythme de 26,07% sur un an, la croissance du bénéfice peut absorber une dilution de près de 6% en quelques trimestres. Le titre se paie alors 21,87 fois ses bénéfices attendus, contre 11,16 pour la médiane de son sous-secteur. Ce multiple reste au milieu de sa fourchette des cinq dernières années, plus élevé qu'environ la moitié du temps.
Si la trésorerie disponible continue de reculer sous les 28,65 milliards des douze derniers mois quand le programme démarre en 2027, les actionnaires financeront une part croissante des dépenses. Le même multiple paierait alors des investissements plutôt que des bénéfices, sur un nombre d'actions plus élevé.