
Meta Platforms (META), la maison mère de Facebook et d'Instagram, a perdu 11,09% en quatre séances depuis la publication de résultats trimestriels jugés solides. Mais les analystes n'ont réduit que de 4,09% le bénéfice attendu pour 2026, la baisse vient donc du prix payé pour ce bénéfice.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Génération de trésorerie, rentabilité, valorisation |
Un trimestre record, quatre séances de baisse
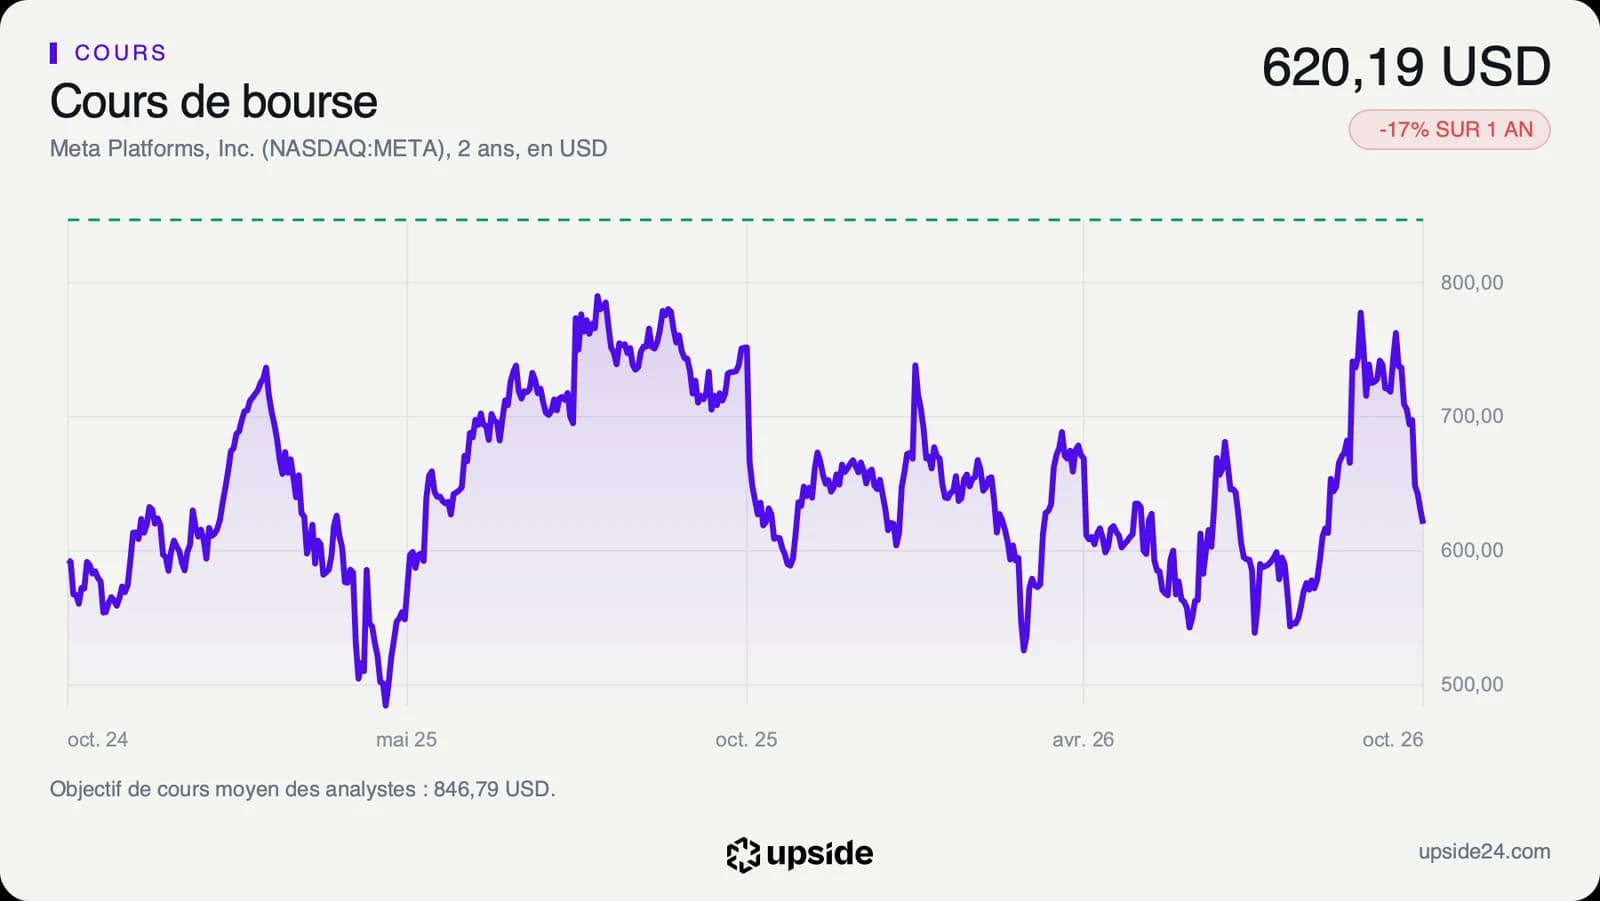
Meta a publié le mercredi 21 octobre, après la clôture de Wall Street, un chiffre d'affaires trimestriel de 64,6 milliards de dollars, en hausse de 26% sur un an. Le soir même, le titre gagnait 2,12% dans les échanges qui suivent la clôture. Le lendemain, il a pourtant terminé la séance en baisse de 6,98% à 648,85 dollars. Il a ensuite reculé trois séances d'affilée, jusqu'à 620,19 dollars à la clôture du mardi 27 octobre.
Meta édite Facebook, Instagram, WhatsApp et Messenger, ces applications ouvertes plusieurs fois par jour pour écrire à des proches ou faire défiler des vidéos. Dans une analyse publiée le 27 octobre, le site américain d'information financière The Motley Fool attribue la baisse du titre à deux postes du trimestre, que les comptes publiés le 21 octobre détaillaient déjà.
Le premier est une charge de 9,89 milliards de dollars liée à un accord judiciaire sur la santé mentale des adolescents, soit environ 15% du chiffre d'affaires du trimestre. Le second pèse plus longtemps. Meta a investi 34,91 milliards de dollars en trois mois dans ses centres de données et ses serveurs pour l'IA, plus de la moitié de ses ventes de la période, contre 19,4 milliards un an plus tôt.
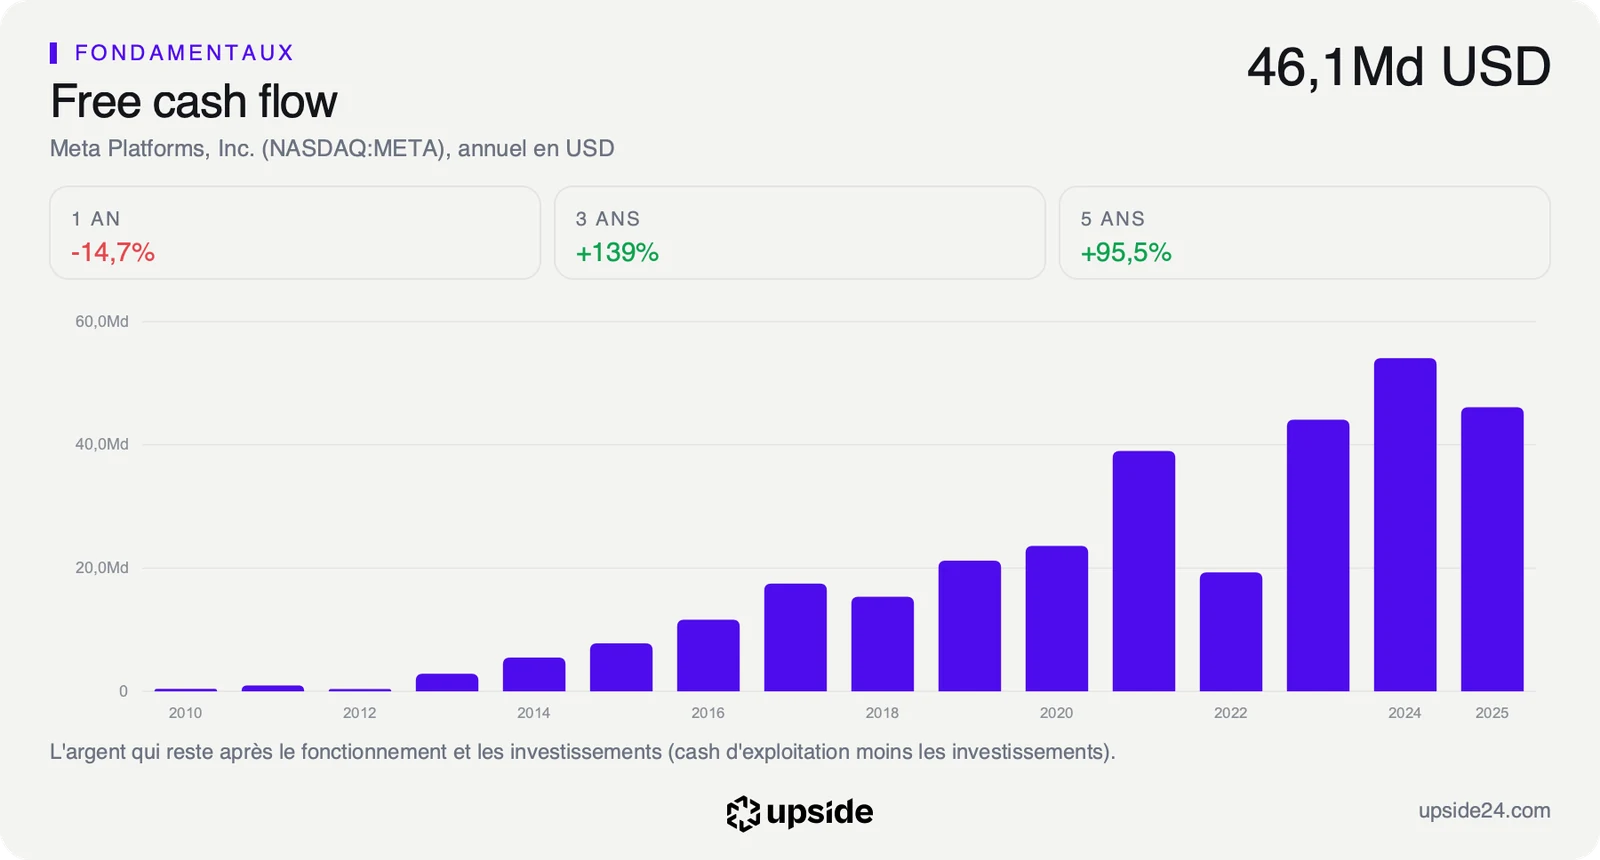
Ces investissements ont fait passer la trésorerie disponible du trimestre sous zéro, à -2,12 milliards de dollars. Ce free cash flow, ce qui reste une fois payées les dépenses courantes et les investissements, atteignait 10,6 milliards au même trimestre de 2025 selon The Motley Fool.
Meta n'a fait aucun commentaire sur l'évolution de son cours. La direction avait relevé le bas de sa fourchette d'investissements pour 2026, désormais entre 135 et 145 milliards de dollars. Le lundi 26 octobre, le groupe a ensuite annoncé un plan d'émissions d'actions pouvant atteindre 95 milliards, environ 6% de sa valeur en Bourse. Le titre a cédé 1,88% ce jour-là.
Le marché paie moins cher chaque dollar de bénéfice
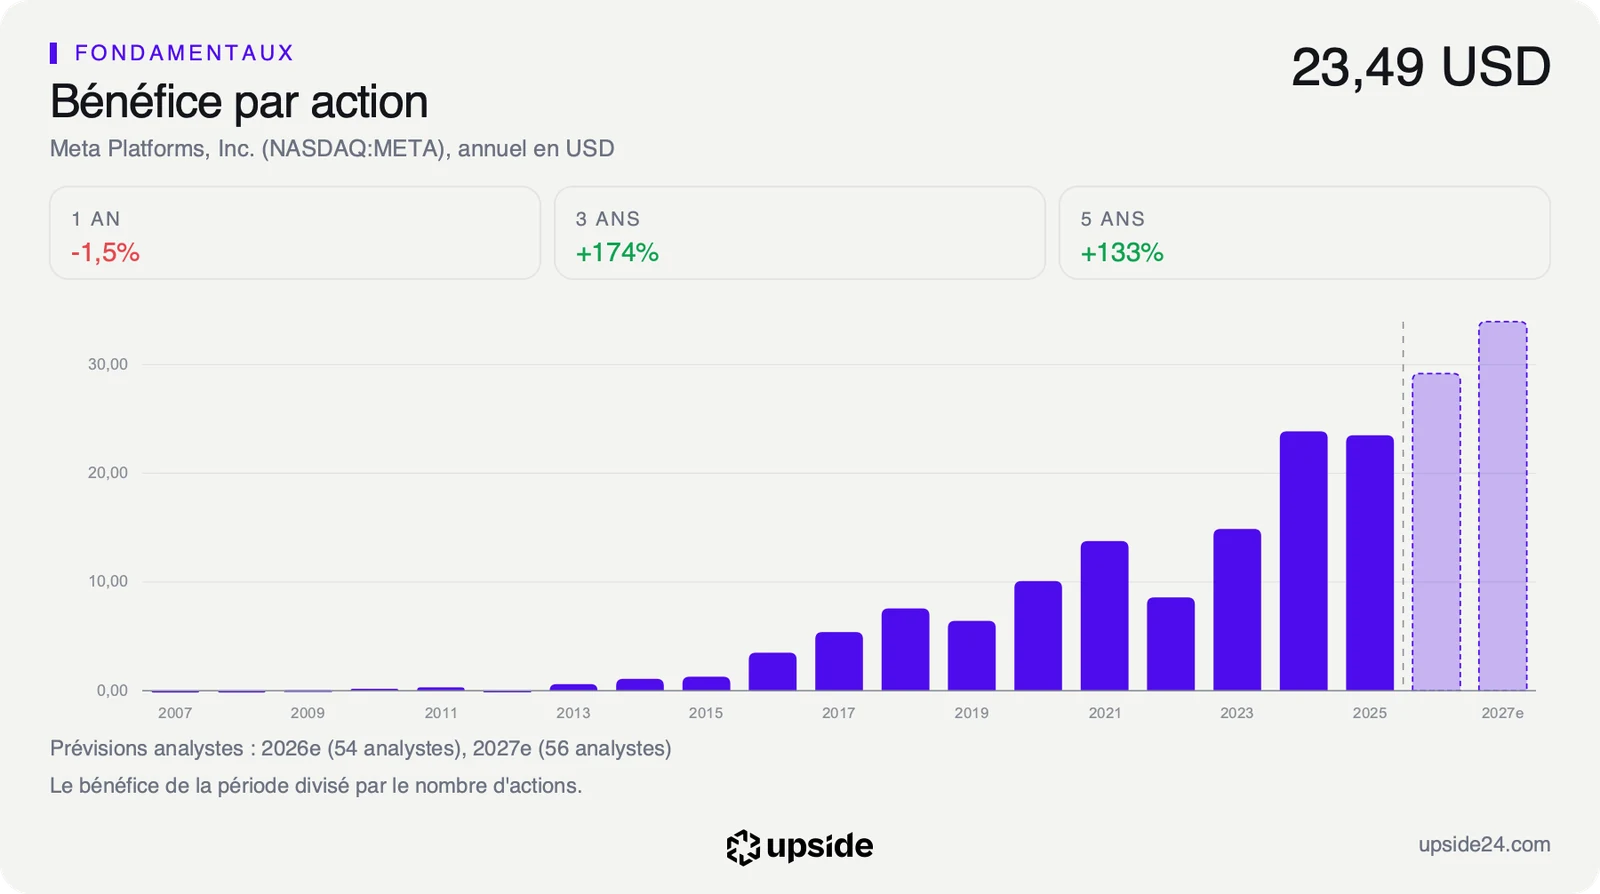
La baisse touche d'abord la valorisation, c'est-à-dire le prix que les investisseurs acceptent de payer aujourd'hui pour les bénéfices futurs. En sept jours, les analystes ont abaissé de 4,09% le bénéfice par action qu'ils attendent pour 2026, à environ 29 dollars. Sur la même période, le cours a reculé près de trois fois plus.
Quand le cours baisse plus vite que le bénéfice attendu, chaque dollar de bénéfice futur se paie moins cher. Ce mouvement s'appelle une contraction du multiple. Les investisseurs doutent moins des ventes de Meta que du moment où ses dépenses dans l'IA commenceront à rapporter davantage qu'elles ne coûtent.
Sur 90 jours, l'estimation 2026 a reculé de 11,75%, sous le poids de l'accord judiciaire et de la hausse des charges. Le cours, lui, cotait encore 762,50 dollars le 13 octobre, à une semaine de la publication.
Le PER, le nombre d'années de bénéfice actuel payées pour une action, ressort à 21,15 fois au cours du 27 octobre. La médiane des 71 sociétés de son sous-secteur, celui des services en ligne qui réunit réseaux sociaux et moteurs de recherche, se situe à 18,73 fois. Ce multiple se place au 43e centile de ses cinq dernières années, c'est-à-dire que l'action a coûté moins cher que ce niveau 43% du temps.
Le prix actuel suppose encore une croissance de la trésorerie disponible d'environ 18% par an sur dix ans. Ce chiffre sort d'un calcul inverse, qui part du cours pour retrouver la croissance qu'il intègre. Il correspond presque au rythme auquel le bénéfice par action a progressé ces cinq dernières années, 18,41% par an. Un acheteur au cours actuel parie donc que la trésorerie dégagée chaque année grandira pendant dix ans aussi vite que les bénéfices l'ont fait depuis cinq ans.
La trésorerie disponible va pourtant dans l'autre sens. Elle atteint 28,65 milliards de dollars sur douze mois contre 54,07 milliards en 2024, parce que les investissements dans l'IA absorbent ce que la publicité rapporte. Le cours de 620,19 dollars demande donc une forte remontée de cette trésorerie, à partir d'un point bas. Le détail de la valorisation de Meta face à ses concurrents se trouve dans son rapport sur l'app Upside.
Ce que le marché en fait déjà
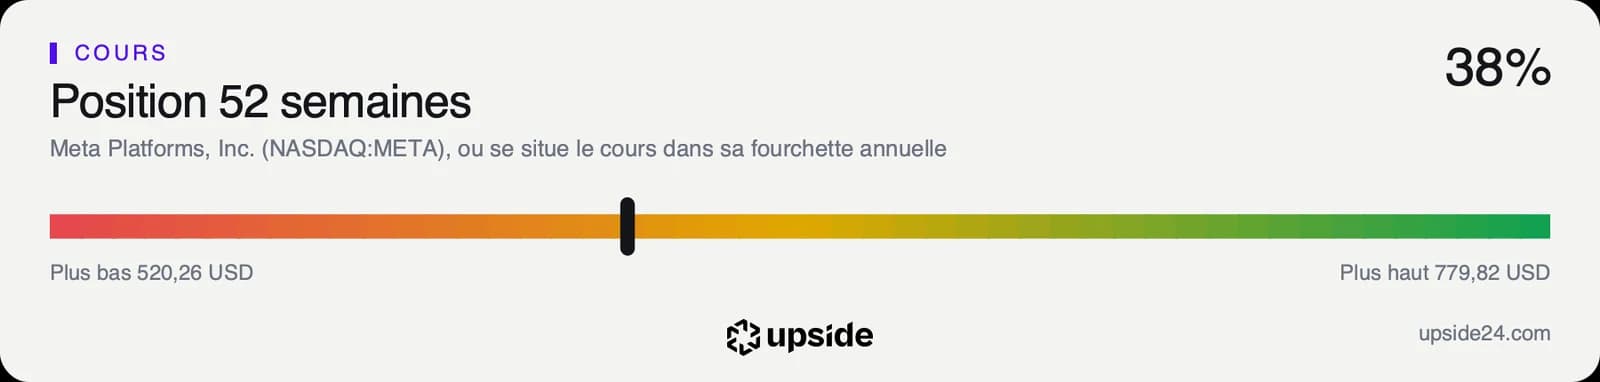
À la clôture du mardi 27 octobre, le titre valait 620,19 dollars, 20,47% sous son plus haut de l'année à 779,82 dollars. Son plus bas des 52 dernières semaines se situe à 520,26 dollars, si bien que le cours se tient encore plus près du bas que du haut de sa fourchette.
Le cours évolue 12,34% sous sa moyenne des 20 dernières séances et 1,91% sous celle des 200 dernières, qui sert de repère à la tendance de fond. Les investisseurs qui suivent les tendances lisent souvent le passage sous cette moyenne de long terme comme un signe de fragilité.
L'indice de force relative, un indicateur de 0 à 100 qui mesure la vitesse des hausses et des baisses récentes, ressort à 31,92. Sous 30, les analystes techniques parlent d'un titre survendu, c'est-à-dire tombé plus vite que d'habitude. Avant l'ouverture de Wall Street mercredi, vers 10h heure de Paris, le titre s'échangeait à 622,85 dollars, en hausse de 0,43%.
Sur les 62 analystes qui suivent la valeur, 55 sont positifs, 6 neutres et un seul négatif. Leur objectif de cours moyen ressort à environ 847 dollars selon le consensus, soit environ 37% au-dessus de la clôture de mardi. Les objectifs individuels vont de 629,06 à 1 050 dollars, un écart qui dit l'incertitude sur le retour des investissements. Rapporté aux bénéfices qu'ils attendent pour 2027, le titre se paie environ 18 fois.
Cet écart oppose deux lectures du même trimestre. Les analystes retiennent la croissance des ventes, plus rapide que la médiane de son secteur depuis cinq ans. Le marché retient la trésorerie, que l'IA consomme plus vite qu'elle ne la renouvelle. The Motley Fool juge qu'une légère décote se justifie tant que les risques judiciaires et le coût de l'IA pèsent sur les comptes.
Le point de bascule
L'indicateur à suivre est la trésorerie disponible, qui dira si les ventes finissent par couvrir les investissements. Le prochain rendez-vous est la publication des comptes du quatrième trimestre, attendue le 27 janvier 2027 selon un calendrier encore estimé. Meta y vise un chiffre d'affaires compris entre 73 et 76 milliards de dollars. Les investissements prévus pour 2027, que les analystes estiment autour de 209 milliards de dollars, diront jusqu'où la trésorerie restera sous pression.
Tant que la trésorerie disponible reste proche des -2,12 milliards du troisième trimestre et que les analystes continuent de réduire leur bénéfice attendu pour 2026, le multiple de 21,15 fois les bénéfices reste sous pression. Le cours suit alors les révisions d'estimations plutôt que la croissance des ventes.
Si le quatrième trimestre ramène la trésorerie disponible au-dessus de zéro sans nouvelle baisse des estimations, l'écart de ces quatre séances entre le cours et le bénéfice attendu perd sa justification. Le titre redeviendrait alors un groupe dont les ventes progressent de 26,07% sur un an, payé environ 18 fois ses bénéfices attendus pour 2027.