
Meta Platforms (META), la maison mère de Facebook et d'Instagram, a vu S&P Global abaisser vendredi à négative la perspective de sa note de crédit. Mais l'agence prévoit surtout 110 milliards de dollars de déficit de trésorerie en deux ans, plus que tout son plan d'émissions d'actions.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de financement, bilan, coût de la dette |
S&P Global garde la note et change de ton
S&P Global Ratings a fait passer vendredi 30 octobre sa perspective sur Meta de « stable » à « négative », selon Reuters. La note reste à AA-, le quatrième niveau de son échelle. Une perspective négative signale, selon les définitions de l'agence, environ une chance sur trois de baisse de la note sur une période pouvant aller jusqu'à deux ans.
Meta édite Facebook, Instagram, WhatsApp et Messenger, ces applications financées par la publicité que l'on ouvre plusieurs fois par jour. Cette publicité rapporte beaucoup, mais elle ne suffit plus à payer les centres de données et les serveurs que le groupe achète ou loue pour l'IA.
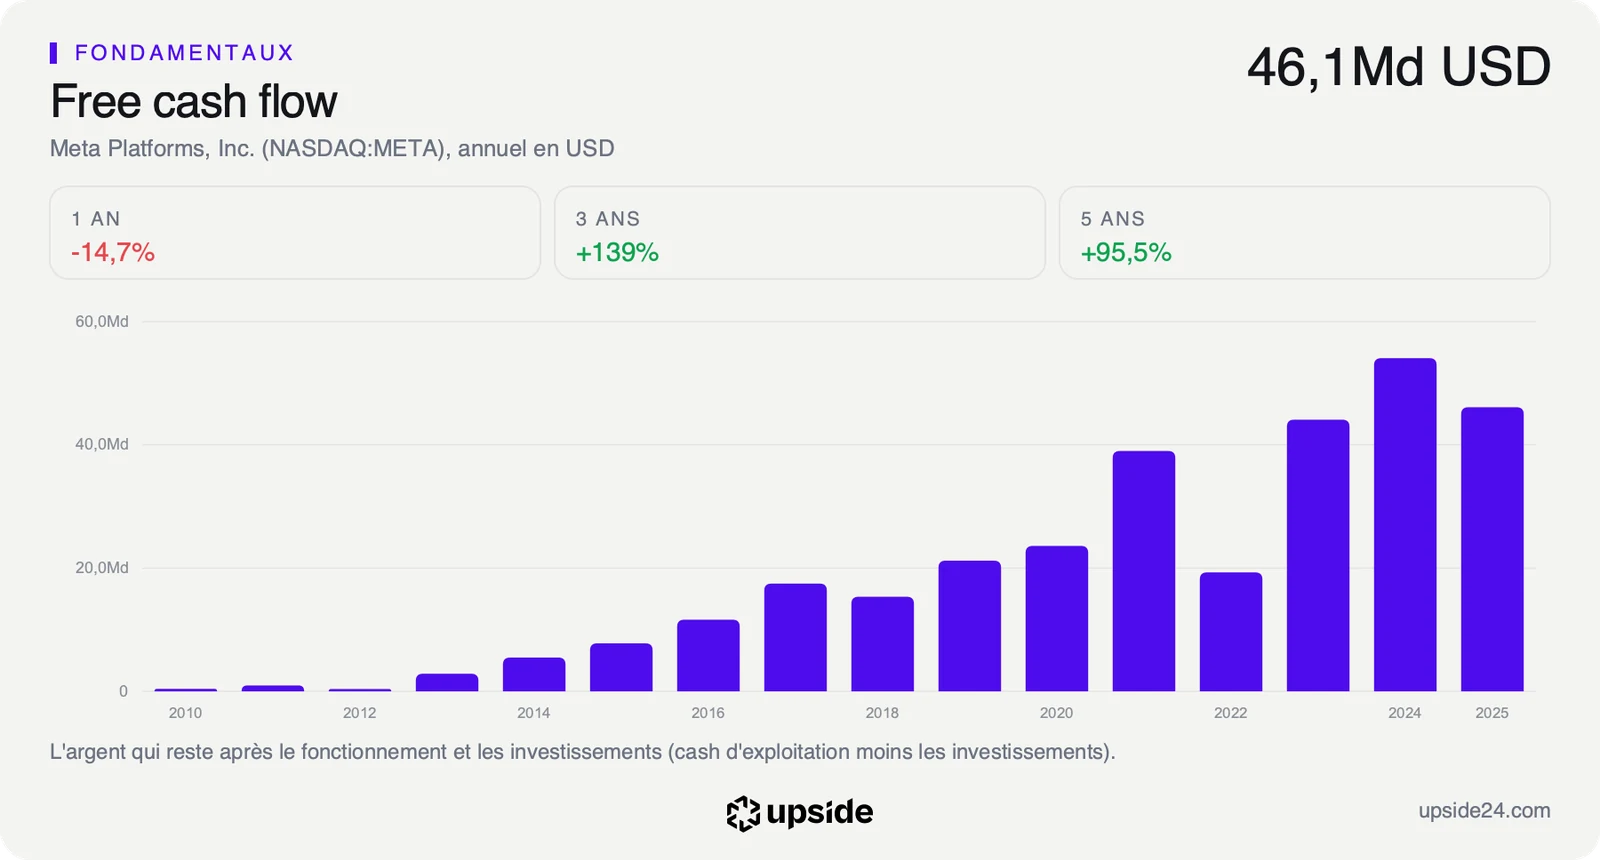
L'agence prévoit un déficit de 39 milliards de dollars en 2026, puis de 71 milliards en 2027. Elle mesure ainsi le free cash flow, la trésorerie disponible qui reste une fois payées les dépenses courantes et les investissements. Le cumul représente près de quatre fois les 28,65 milliards dégagés par Meta sur les douze derniers mois. S&P ajoute que ce flux pourrait rester négatif après 2028 et que le manque de cette année-là serait financé uniquement par la dette.
S&P juge aussi la capacité de Meta à gagner de l'argent avec l'IA plus limitée que celle de ses pairs, sans date claire à laquelle ces revenus dépasseraient la hausse des coûts. Un porte-parole de Meta a répondu à Reuters que le groupe ne partage pas cette lecture. Il met en avant de grandes occasions de développement et un profil de crédit « très solide ».
Le texte complet de l'agence est réservé à ses abonnés et Reuters ne détaille pas le calcul de ces déficits. Les analystes qui suivent la valeur attendent de leur côté près de 10 milliards de déficit en 2026 et environ 43 milliards en 2027, soit des montants nettement plus faibles. Les deux estimations ne portent peut-être pas sur le même périmètre, notamment pour les centres de données loués.
Un seuil encore loin, qui peut se rapprocher vite
L'avertissement touche d'abord le coût de la dette, puisqu'une entreprise moins bien notée paie en général plus cher pour emprunter. La dette à long terme de Meta atteignait 80,92 milliards de dollars fin septembre, contre 28,8 milliards fin 2024. Le groupe devra continuer à chercher de l'argent, car ses 83,05 milliards de trésorerie ne couvrent pas le déficit prévu par S&P.
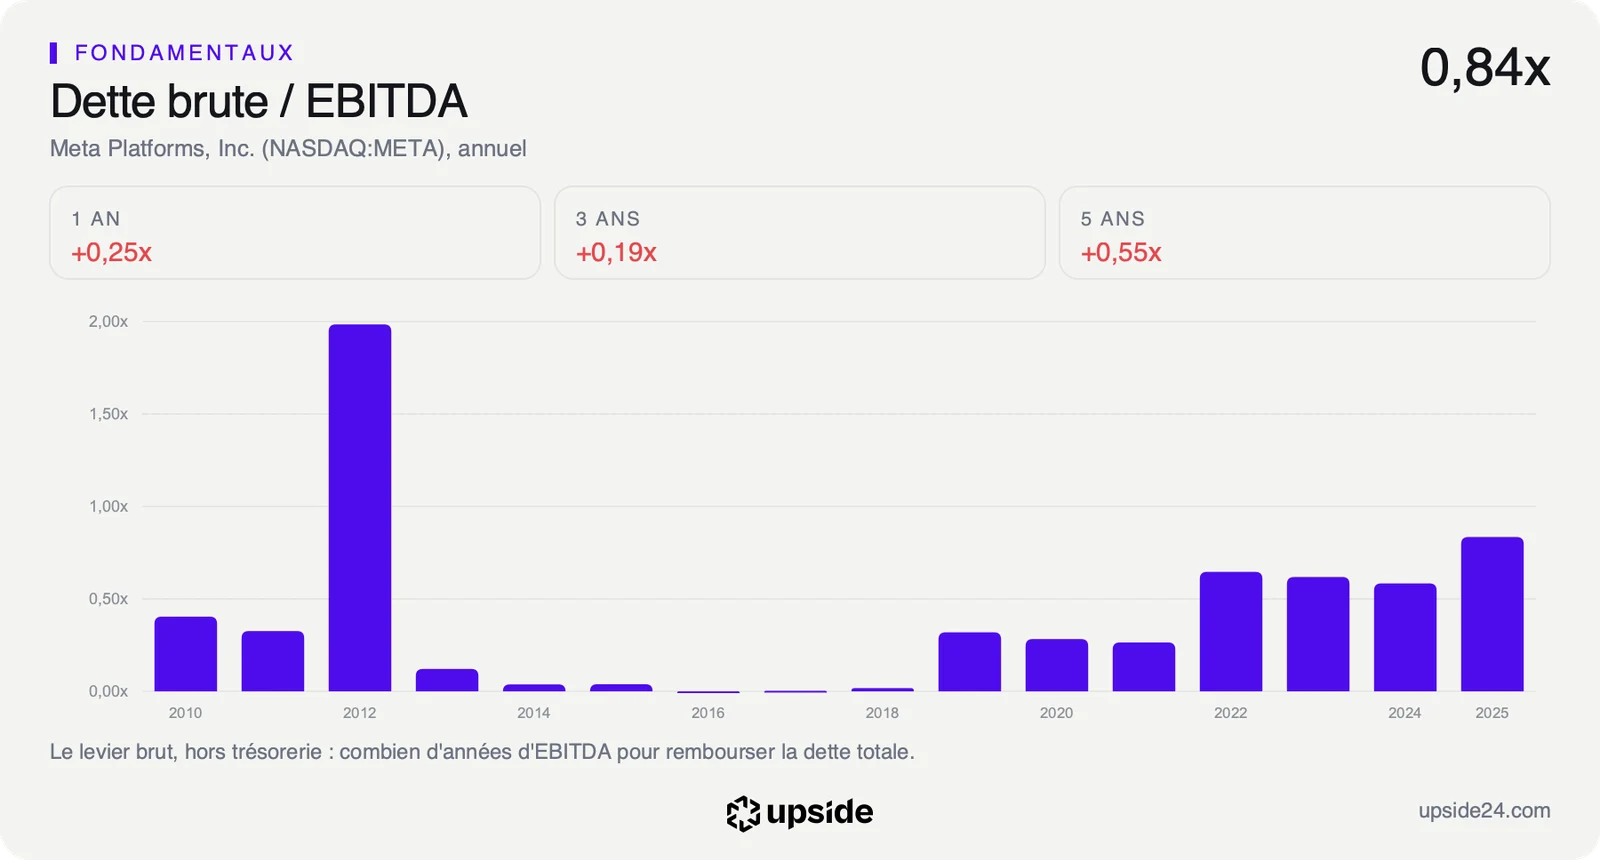
Pour garder AA-, l'endettement ne doit pas dépasser 1 fois le résultat d'exploitation avant amortissements (EBITDA), selon l'agence. Il valait 0,1 fois en 2025 et pourrait franchir ce seuil dès 2027, surtout parce que Meta loue des centres de données au lieu d'émettre de la dette. Pour S&P, ces locations pèsent donc dans le calcul.
Les analystes attendent environ 183 milliards de dollars d'EBITDA en 2027. Le seuil correspondrait alors à environ 183 milliards de dette au sens de l'agence, contre 29,05 milliards de dette nette, celle qui reste une fois la trésorerie déduite, dans les comptes actuels. Ce calcul donne un ordre de grandeur, car S&P ajuste la dette et le résultat à sa façon.
Sur les douze derniers mois, les intérêts sont couverts 35,08 fois par le résultat, soit 35 dollars gagnés pour 1 dollar d'intérêts à payer, ce qui laisse de la marge au bilan. Une baisse d'un cran ramènerait la note à A+, très loin de celle d'Oracle, abaissée cette année à BBB-, juste au-dessus de la catégorie spéculative.
Le plan d'émissions d'actions atteint 97,5 milliards de dollars selon Reuters, contre 95 milliards annoncés le 26 octobre, après le relèvement de la vente d'actions ordinaires à 25 milliards. Il représente environ 6% de la valeur boursière de Meta, donc autant de dilution, ce recul de la part de chaque actionnaire quand de nouvelles actions arrivent.
Seuls 37,5 milliards de ce plan ont un prix fixé, dont 12,5 milliards d'actions de préférence, des titres qui versent 6,50% de dividende avant de se transformer en actions ordinaires. Les 60 milliards restants passeront par des ventes étalées sur le marché, à partir de 2027, à des conditions non fixées.
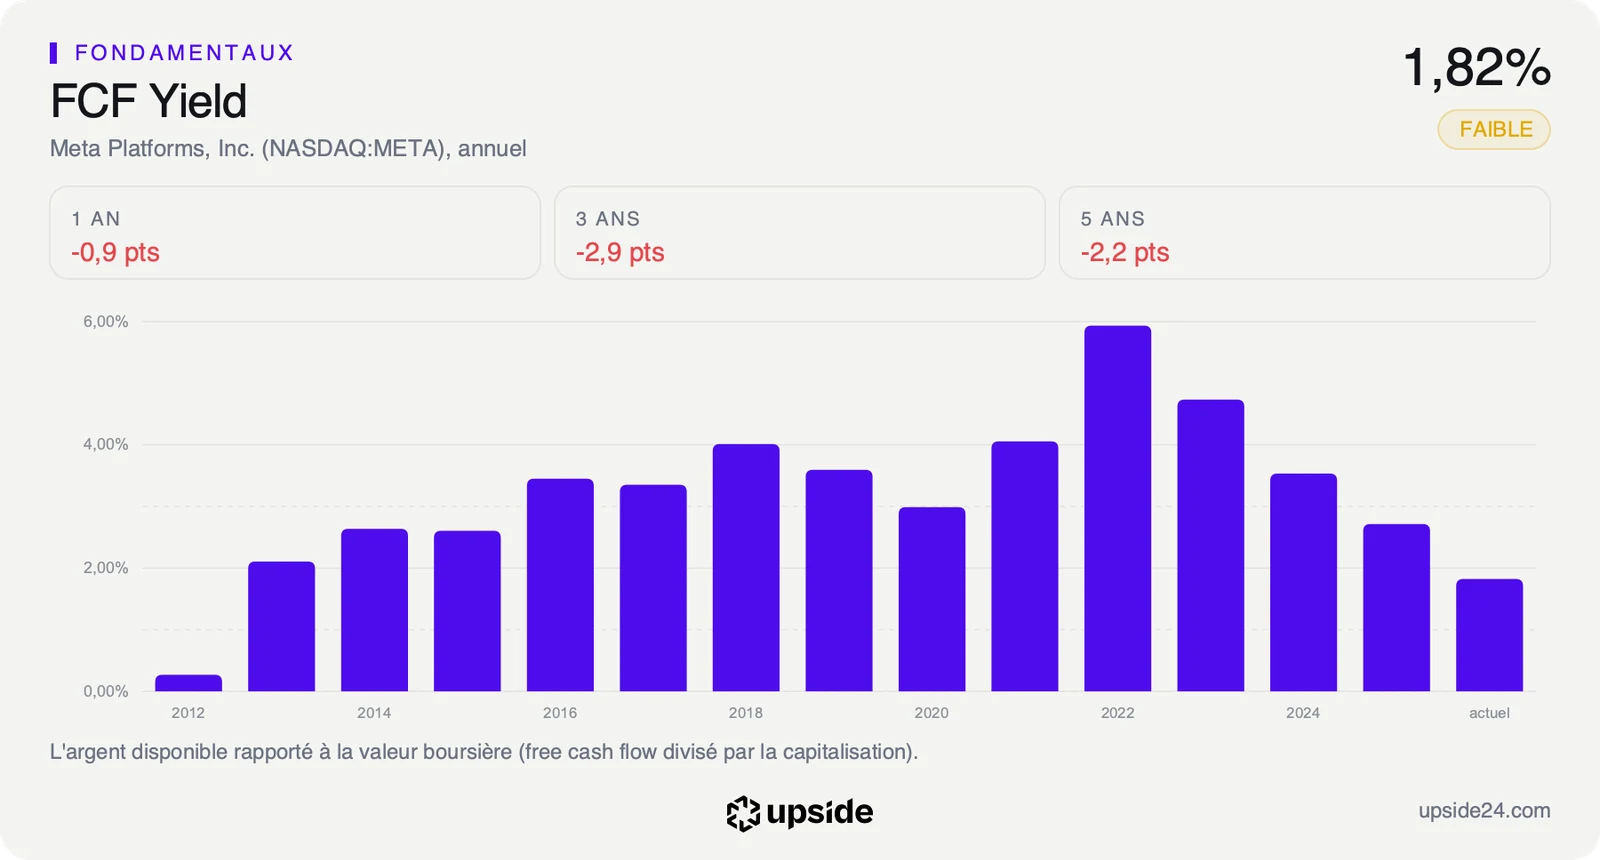
Le prix actuel suppose que la trésorerie disponible progresse d'environ 18% par an pendant dix ans. Elle ne rapporte aujourd'hui que 1,82% de la valeur boursière, moins de 2 dollars par an pour 100 dollars investis, contre 6,2% pour la médiane du sous-secteur. La valorisation de Meta face aux 70 sociétés de son sous-secteur détaille ce calcul ligne par ligne.
Wall Street n'a pas encore lu l'avertissement
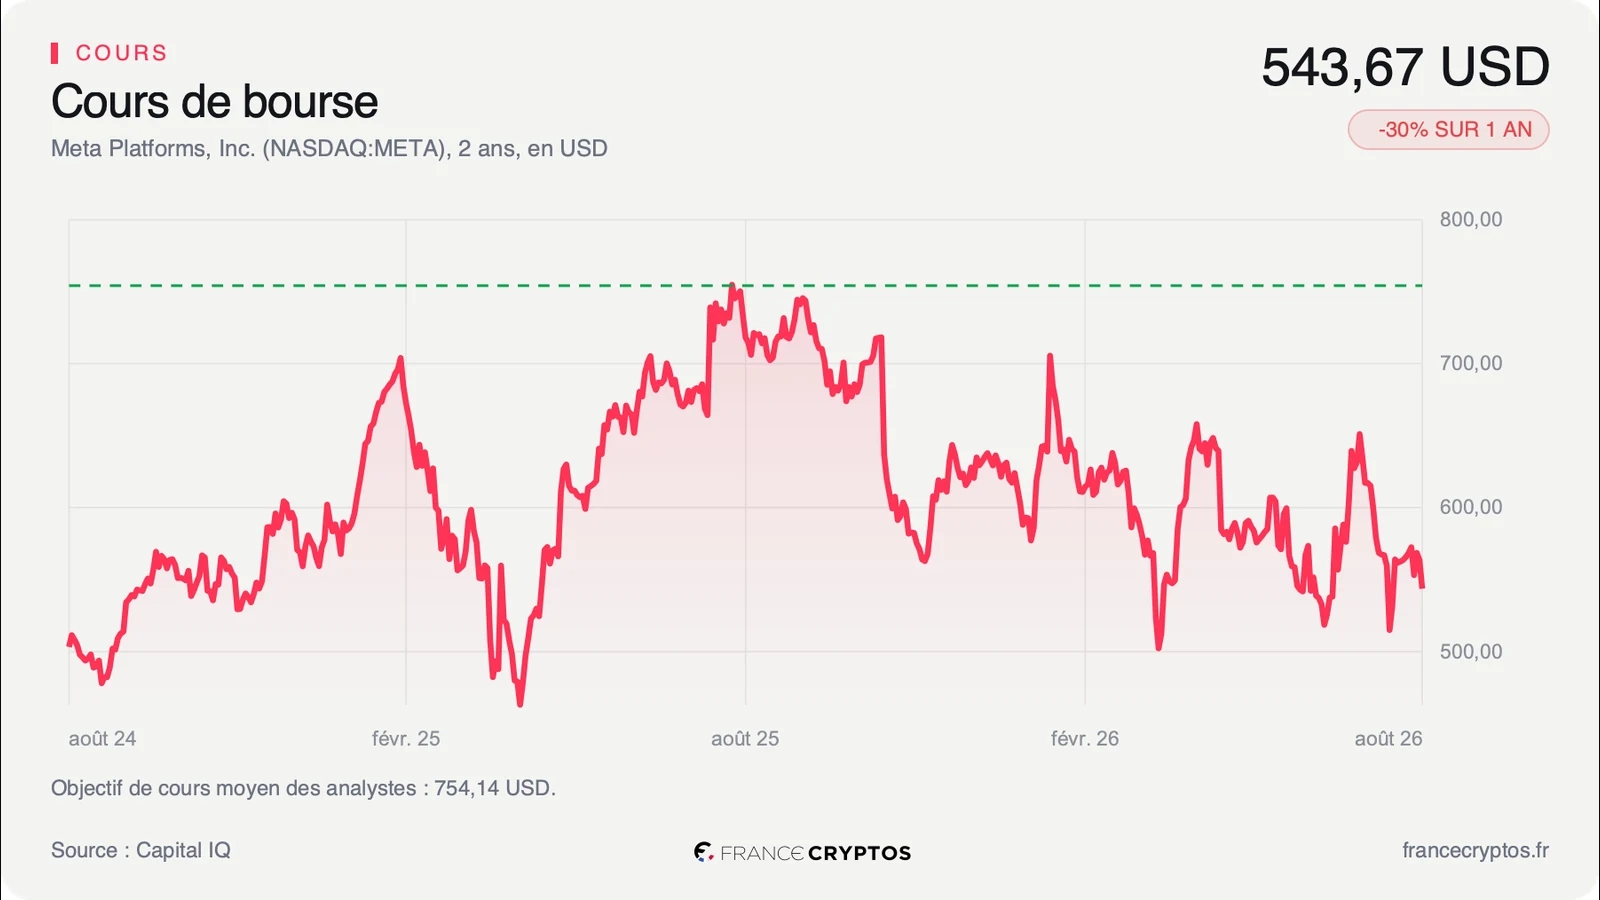
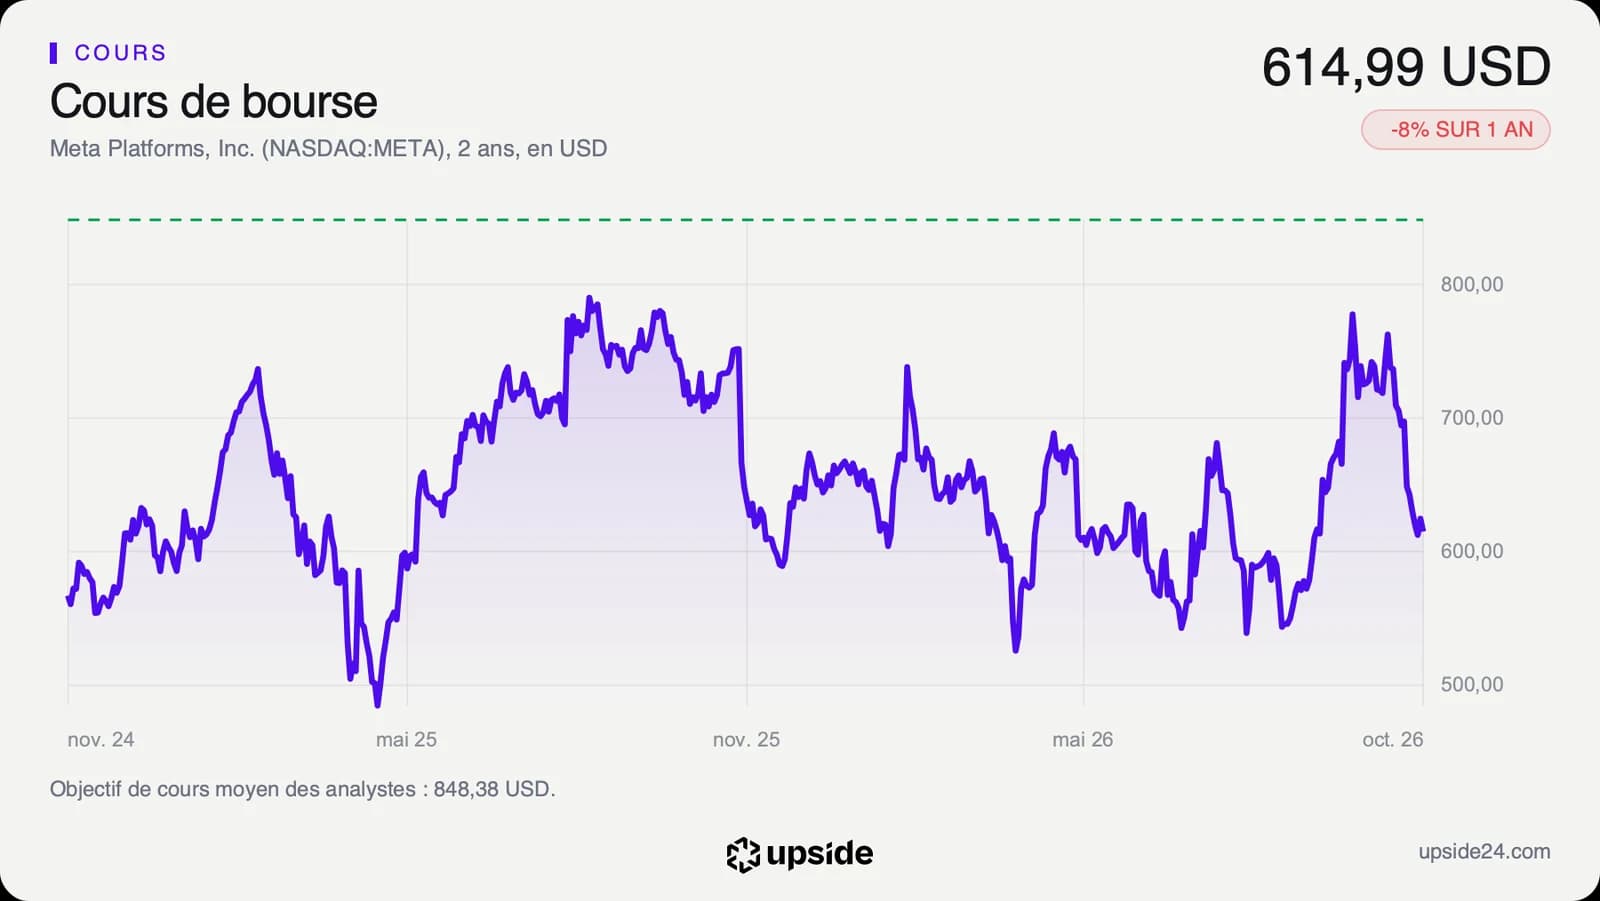
Meta a terminé à 614,99 dollars à la clôture de vendredi, en baisse de 1,55% sur la séance. S&P a publié sa décision à 17h01, heure de New York, une heure après la fermeture de Wall Street. Ce cours précède donc l'annonce et la première séance à l'intégrer sera celle du lundi 2 novembre.
Le titre a déjà perdu 11,83% depuis la clôture du 21 octobre, juste avant la publication des résultats du troisième trimestre, et se situe 21,14% sous son plus haut sur un an de 779,82 dollars. Sur un an, la baisse atteint 7,72%, et le cours évolue 2,71% sous sa moyenne des 200 dernières séances.
Les acheteurs des actions ordinaires vendues cette semaine à 625 dollars sont déjà perdants d'environ 1,6%. Les actions de préférence se convertiront en août 2029 en davantage d'actions si le cours reste bas, avec un maximum atteint sous ces mêmes 625 dollars. La dilution est donc plus forte si l'action souffre.
Sur les 62 analystes qui suivent la valeur, 55 sont positifs, 6 neutres et 1 négatif, selon un relevé antérieur à la décision de S&P. Leur objectif de cours moyen s'établit à environ 848 dollars, soit près de 38% au-dessus du cours. Ils ont pourtant abaissé leur bénéfice attendu pour 2026 d'environ 9% en 90 jours.
Ces analystes cherchent ce que l'action peut gagner, alors que l'agence mesure la capacité de Meta à rembourser ce qu'elle doit. S&P surveille aussi d'autres noms de l'IA, puisqu'elle a ramené jeudi de positive à stable la perspective de Broadcom, inquiète de sa dépendance à quelques grands clients.
Naveen Sarma, responsable des médias et des télécoms américains chez S&P, a prévenu que les profils de crédit continueront de s'affaiblir si les investissements augmentent plus vite que prévu.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue vers le 27 janvier 2027, une date encore estimée. Le chiffre à lire sera le budget d'investissement de 2027, que les analystes situent autour de 210 milliards de dollars, après les 135 à 145 milliards prévus par Meta pour 2026. Le 19 janvier, la création des actions de classe C doit ouvrir la voie aux ventes de 60 milliards sur le marché.
Tant que les investissements restent proches de ces 210 milliards et que le déficit de 2027 reste près des 43 milliards attendus par les analystes, Meta dispose de quoi le couvrir avec ses 83,05 milliards de trésorerie et ses émissions d'actions. La note AA- resterait alors tenable, au prix d'une dilution pour les actionnaires actuels.
Si le budget dépasse ce niveau et que le déficit s'approche des 71 milliards de S&P, l'endettement peut franchir le seuil de 1 fois dès 2027. Une baisse de la note renchérirait alors l'emprunt, au moment où l'agence voit le manque de 2028 financé entièrement par la dette. L'IA devrait alors rapporter plus vite pour justifier les 18% de croissance annuelle que suppose le prix.