
Alstom (ALO), le constructeur français de trains et de métros, a gagné 4,79% mardi après un accord avec le vietnamien Vingroup pour le métro de Hanoï. Mais cette commande, dont le montant n'est pas publié, n'entrera dans son carnet qu'une fois son financement bouclé.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Carnet de commandes, charge des usines |
Ce qui a été signé pour Hanoï
Alstom a annoncé mardi 6 octobre un accord avec le groupe vietnamien Vingroup, par l'intermédiaire de sa filiale Vinhomes. Le contrat prévoit la conception, la fabrication et la livraison de jusqu'à 83 rames Metropolis de cinq voitures, construites sur le site de Valenciennes Petite-Forêt, dans le Nord. Une licence technologique permettra en outre à Vingroup d'assembler 117 rames supplémentaires au Vietnam, avec des composants fournis par Alstom.
Alstom, c'est le constructeur des trains à grande vitesse, des métros et des tramways que des millions de voyageurs empruntent chaque jour en Europe et ailleurs. Le Metropolis est sa gamme de métros, et Hanoï en devient une nouvelle vitrine. L'accord marque une étape majeure dans l'un des marchés de la mobilité qui grandissent le plus vite au monde, estime Martin Sion, directeur général d'Alstom.
La licence change la nature d'une partie de l'accord. Pour les 117 rames assemblées sur place, Alstom fournira des composants et sa technologie plutôt que des trains complets. Le partenariat doit permettre au Vietnam d'accéder aux technologies ferroviaires avancées et d'en développer progressivement la maîtrise, souligne Nguyen Viet Quang, vice-président et directeur général de Vingroup. Le plan directeur de la capitale vise 979 kilomètres et 18 lignes de transport urbain sur rail d'ici 2045.
Le communiqué laisse trois questions ouvertes. Il ne donne ni le montant, ni le calendrier de livraison, ni les lignes concernées, et précise que la commande ne sera enregistrée qu'au bouclage du financement. Tant que ce bouclage n'a pas eu lieu, rien de cet accord ne figure dans les comptes ni dans le carnet de commandes publié par le groupe.
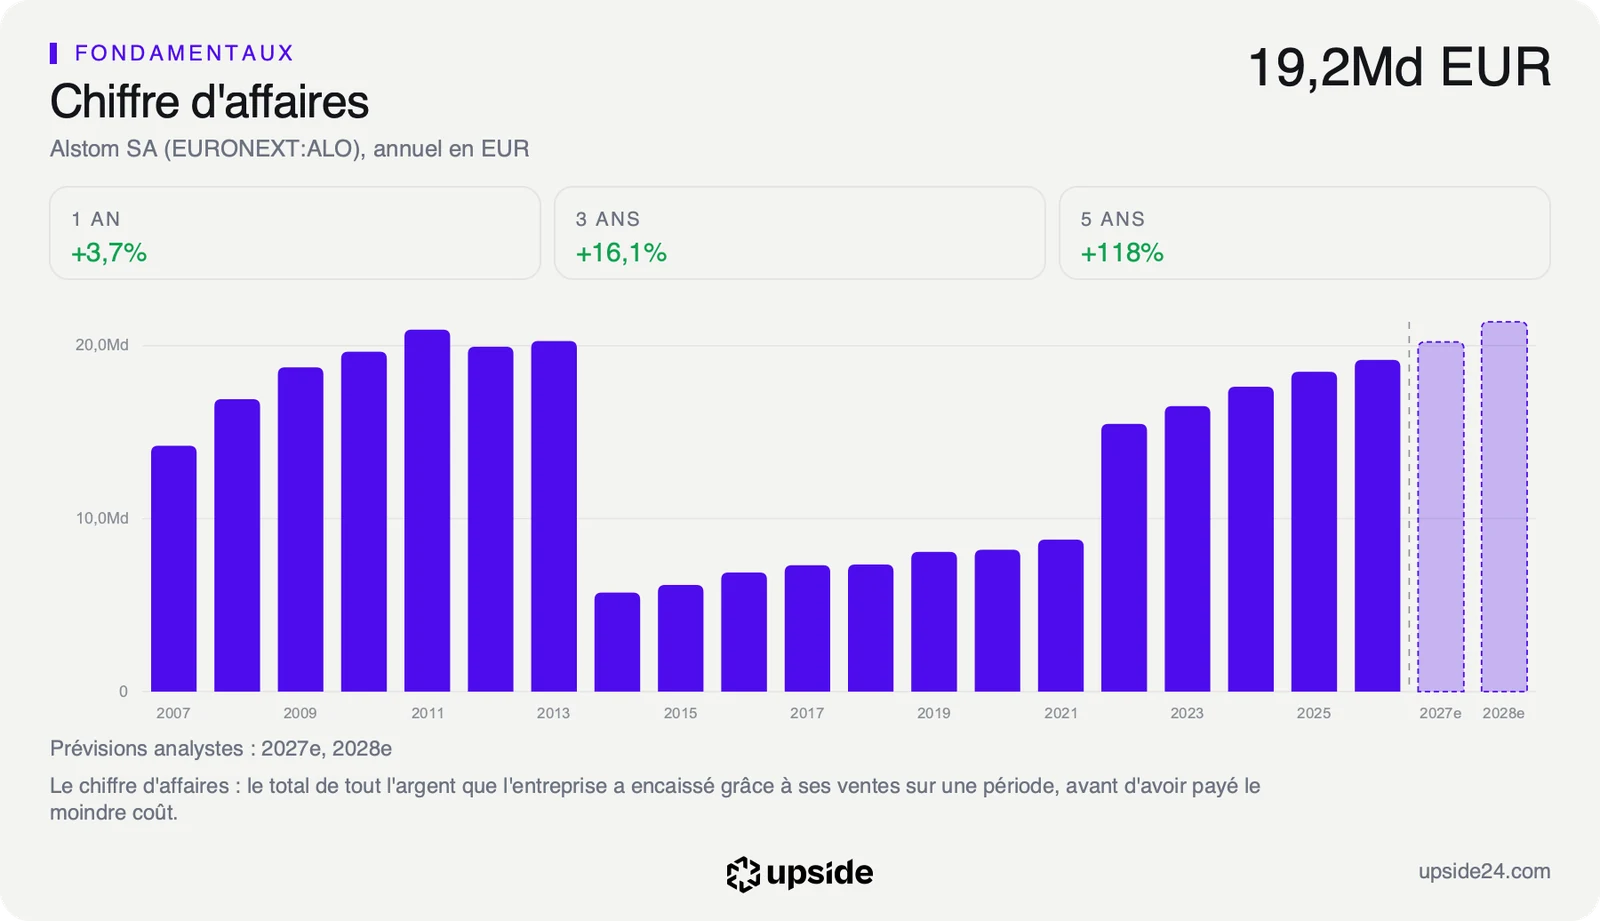
Faute de montant, l'ordre de grandeur reste à deviner. Le chiffre d'affaires des douze derniers mois atteint 19,171 Md EUR, et le graphique ci-dessous montre qu'il a plus que doublé en cinq exercices avec l'absorption de Bombardier Transport. L'accord suit, depuis début septembre, des commandes au Canada, au Royaume-Uni, en Allemagne et en Suède.
Ce que le prix incorpore déjà
Le canal de cette annonce est le carnet de commandes : des ventes signées qui deviendront du chiffre d'affaires au fil des livraisons, sur plusieurs années. Une commande comme celle-ci se juge d'ordinaire à son poids dans les ventes annuelles. Ici, ce poids ne se mesure pas, puisque ni le prix ni la date d'enregistrement ne sont connus. Les contrats de matériel roulant se signent longtemps avant la livraison : leur rentabilité se joue pendant la fabrication, pas le jour de la signature.
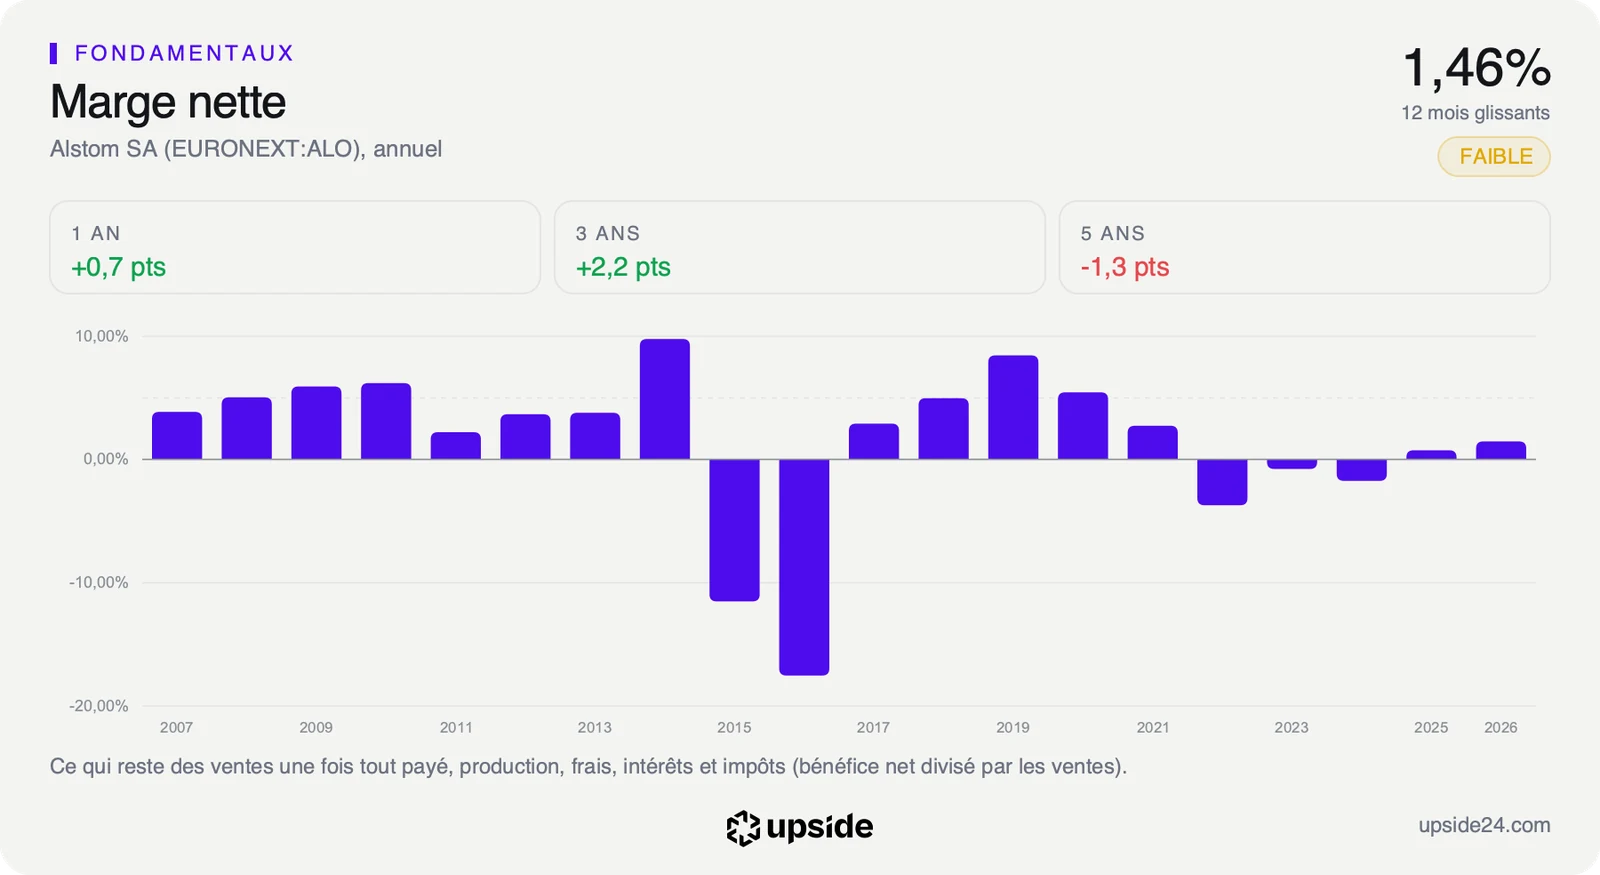
Le volume n'est pas le problème d'Alstom. Sur trois exercices, son chiffre d'affaires a progressé de 16,14% au total. Ce qui manque est ce que ce volume rapporte. La marge nette, ce qui reste sur 100 euros de ventes une fois tous les coûts, les intérêts et les impôts payés, ressort à 1,46%. La médiane des 201 sociétés de son sous-secteur, les fabricants de machines et de gros matériel de transport, est à 6,00%.
Autrement dit, pour 100 euros de trains vendus, Alstom garde un peu moins d'un euro et demi, quand une société typique de son secteur en garde six. Une commande supplémentaire ajoute du chiffre d'affaires à ce niveau de rentabilité, tant que le coût de fabrication ne baisse pas. C'est la lecture que les quatre commandes de septembre avaient déjà imposée. Hanoï ne la modifie pas : l'accord ajoute un client et un pays, pas un point de marge.
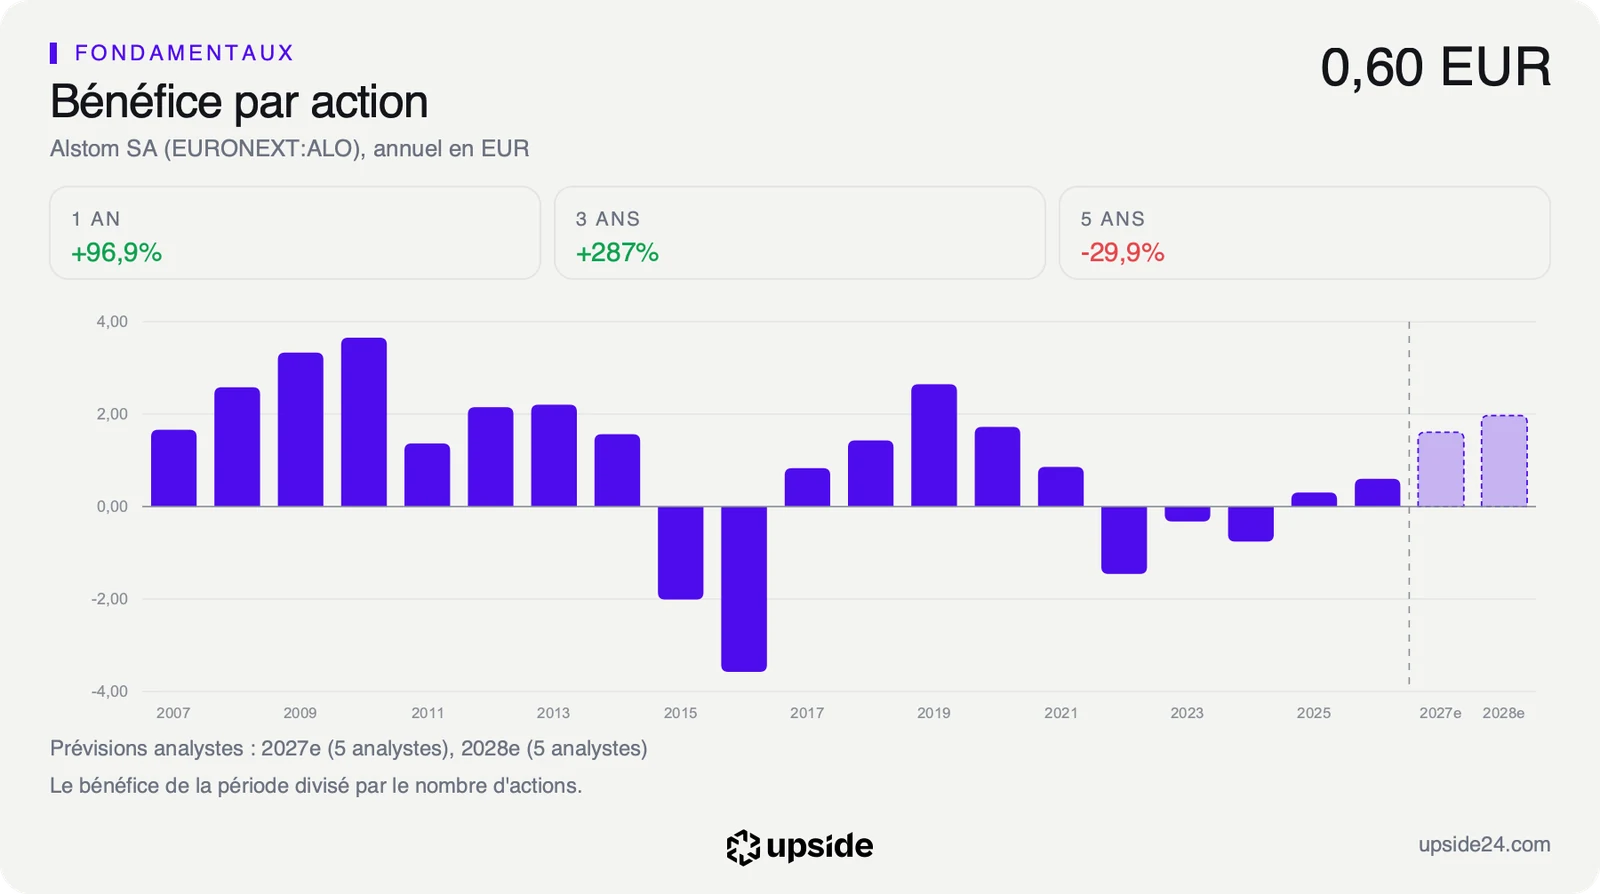
Le prix du titre raconte pourtant une autre histoire. Au cours du 6 octobre, le marché suppose que le free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, progresse de près de 7% par an pendant dix ans. Sur cinq ans, le bénéfice par action a au contraire reculé de 6,87% par an. Pour le dire simplement, le prix actuel ne se justifie que si la trésorerie produite chaque année augmente d'environ 7% pendant une décennie. Le cours ne paie donc pas la trajectoire passée, il paie son retournement, et la séance de mardi a rendu cette hypothèse un peu plus exigeante. Une commande de plus rend ce retournement plus probable si, et seulement si, elle se fabrique avec une meilleure marge que les précédentes. L'analyse complète d'Alstom confronte ce pari aux comptes, dimension par dimension.
Ce que le marché en fait déjà
L'action Alstom a clôturé à 16,185 EUR mardi 6 octobre, contre 15,445 EUR la veille. Elle retrouve ainsi le niveau qui avait suivi le contrat canadien début septembre : le titre avait alors gagné 3,19% le 3 septembre puis 2,01% le lendemain, pour clôturer à 16,50 EUR le 4 septembre.
Entre-temps, il avait reculé jusqu'à un plus bas de 14,475 EUR le 25 septembre, malgré les commandes britannique, allemande et suédoise. Le rebond avait commencé avant l'annonce, et l'accord vietnamien l'a prolongé sans qu'aucun montant ne vienne le justifier.
Une hausse de cette taille pour une commande dont on ignore le prix dit surtout quelque chose de l'état du titre. Après une longue baisse, une bonne nouvelle, même floue, a suffi à faire monter le cours. C'est une divergence à garder en tête : l'impact de l'annonce sur les comptes est faible, sa traduction en Bourse ne l'est pas. Sur un an, l'action perd encore 27,45%, contre 6,96% pour la médiane de son sous-secteur, et reste 46,46% sous son plus haut de 30,23 EUR.
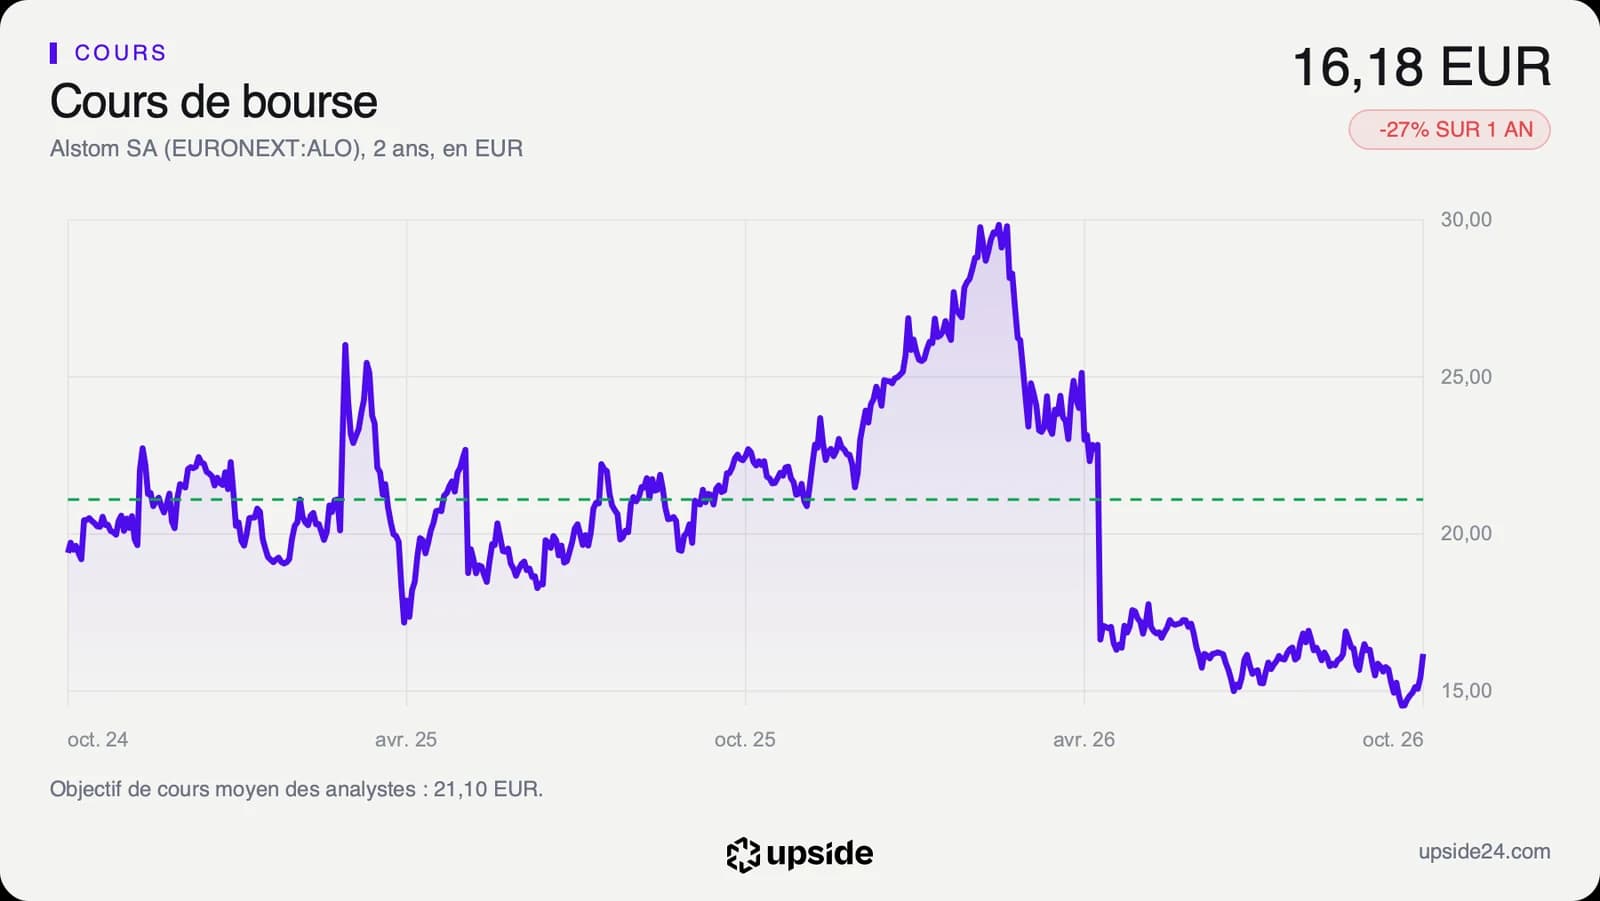
Le signal neuf vient des analystes. Leur bénéfice par action attendu pour l'exercice qui se clôt en mars 2027 est passé de 1,5668 EUR à 1,6087 EUR en une semaine, soit +2,68%, la première hausse après trois mois de recul. Il reste 2,06% sous son niveau d'il y a 90 jours. Ce mouvement compte davantage qu'un objectif de cours, parce qu'il traduit des chiffres revus et non une simple opinion, mais il ne porte que sur une semaine. Sur les 15 analystes qui suivent la valeur, 6 sont positifs, 7 neutres et 2 négatifs. Leur objectif moyen, autour de 21 EUR, laisse environ 30% de potentiel, avec des cibles étalées de 10 à 28 EUR.
Le point de bascule
Le prochain rendez-vous est la publication des comptes semestriels, le 17 novembre. Deux lignes y décideront de la lecture : la marge opérationnelle, ce que le groupe gagne sur son activité avant intérêts et impôts, à 3,65% contre 7,48% pour la médiane du sous-secteur, et la date d'enregistrement de la commande vietnamienne. La première dira si le carnet commence à rapporter, la seconde si l'accord de mardi devient une vente.
Dans le scénario favorable, le semestre montre une marge en hausse et l'attente de bénéfice par action repasse au-dessus de 1,6426 EUR, son niveau d'il y a trois mois. La séance de mardi deviendrait alors le début d'un rattrapage plutôt qu'un simple rebond technique. Dans le scénario défavorable, la marge stagne, le financement de Hanoï tarde et l'attente retombe sous 1,5668 EUR : le cours aurait payé d'avance une commande que les comptes ne voient pas encore.
Tant que la marge opérationnelle reste sous la moitié de celle du sous-secteur, chaque commande ajoute du volume sans ajouter de bénéfice. Si elle se rapproche des 7,48% de la médiane, le carnet rempli depuis septembre change de nature et devient un moteur de résultats.
Les données, en clair
- Carnet de commandes : les ventes signées mais pas encore livrées, une promesse de chiffre d'affaires futur et non un bénéfice. La commande de Hanoï n'y entrera qu'au bouclage de son financement.
- Bouclage du financement : le moment où l'acheteur a réuni les fonds nécessaires au contrat. Alstom attend cette étape pour enregistrer la commande Vingroup.
- Licence technologique : le droit accordé à un partenaire de fabriquer ou d'assembler un produit avec la technologie du concepteur. Vingroup : 117 rames assemblées au Vietnam.
- Marge nette : ce qui reste sur 100 euros de ventes une fois tous les coûts, intérêts et impôts payés. Alstom : 1,46%, contre 6,00% pour la médiane de son sous-secteur (201 sociétés), au 7 octobre 2026.
- Marge opérationnelle : ce que le groupe gagne sur son activité avant intérêts et impôts. Alstom : 3,65%, contre 7,48% pour cette médiane.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Alstom : 324 M EUR sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours suppose sur dix ans. Alstom : 6,89% par an au cours du 6 octobre 2026.
- Bénéfice par action attendu : la moyenne des prévisions des analystes pour l'exercice en cours. Alstom : 1,6087 EUR pour l'exercice clos en mars 2027, contre 1,5668 EUR une semaine plus tôt.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Alstom : 21,10 EUR pour 15 analystes, de 10 à 28 EUR.