
Lockheed Martin (LMT), le géant américain de la défense, élargit le partenariat de sa division Skunk Works avec le centre aérospatial néerlandais. Mais l'accord n'est pas chiffré et l'action reste 23,03% sous son plus haut à la veille de ses résultats trimestriels.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Avantage concurrentiel, Présence en Europe |
Quatre chantiers avec les Pays-Bas
Skunk Works est la division de Lockheed Martin chargée des projets aéronautiques les plus avancés. Elle étend sa collaboration avec le Royal Netherlands Aerospace Centre, le centre de recherche aérospatial des Pays-Bas connu sous le sigle NLR, selon Zonebourse. Le partenariat prolonge un protocole d'accord exploratoire signé deux ans plus tôt.
Lockheed Martin, c'est le constructeur américain d'avions de combat, d'hélicoptères et de missiles dont les engins équipent les armées des États-Unis et de leurs alliés. Le groupe fabrique aussi des satellites militaires.
Le partenariat couvre quatre chantiers distincts, dont le premier vise à intégrer l'industrie de défense néerlandaise aux chaînes d'approvisionnement internationales du groupe. Le deuxième porte sur l'analyse d'opérations militaires. Le troisième coordonne les feuilles de route technologiques des deux partenaires. Le quatrième concerne le développement de drones.
La coopération a déjà produit des avancées sur plusieurs projets, notamment sur les thermoplastiques. Ces matériaux composites sont plus légers que le métal et se travaillent plus vite en usine. L'objectif affiché est de rapprocher les besoins opérationnels des armées des capacités technologiques disponibles.
Le communiqué repris par Zonebourse ne donne ni montant ni durée. Il ne nomme aucun responsable et ne précise pas la part que prendront les industriels néerlandais. La seule mesure disponible est donc celle du groupe lui-même. Pour un investisseur, l'annonce se lit comme un signal sur la stratégie européenne du groupe plutôt que comme une source de chiffre d'affaires à court terme.
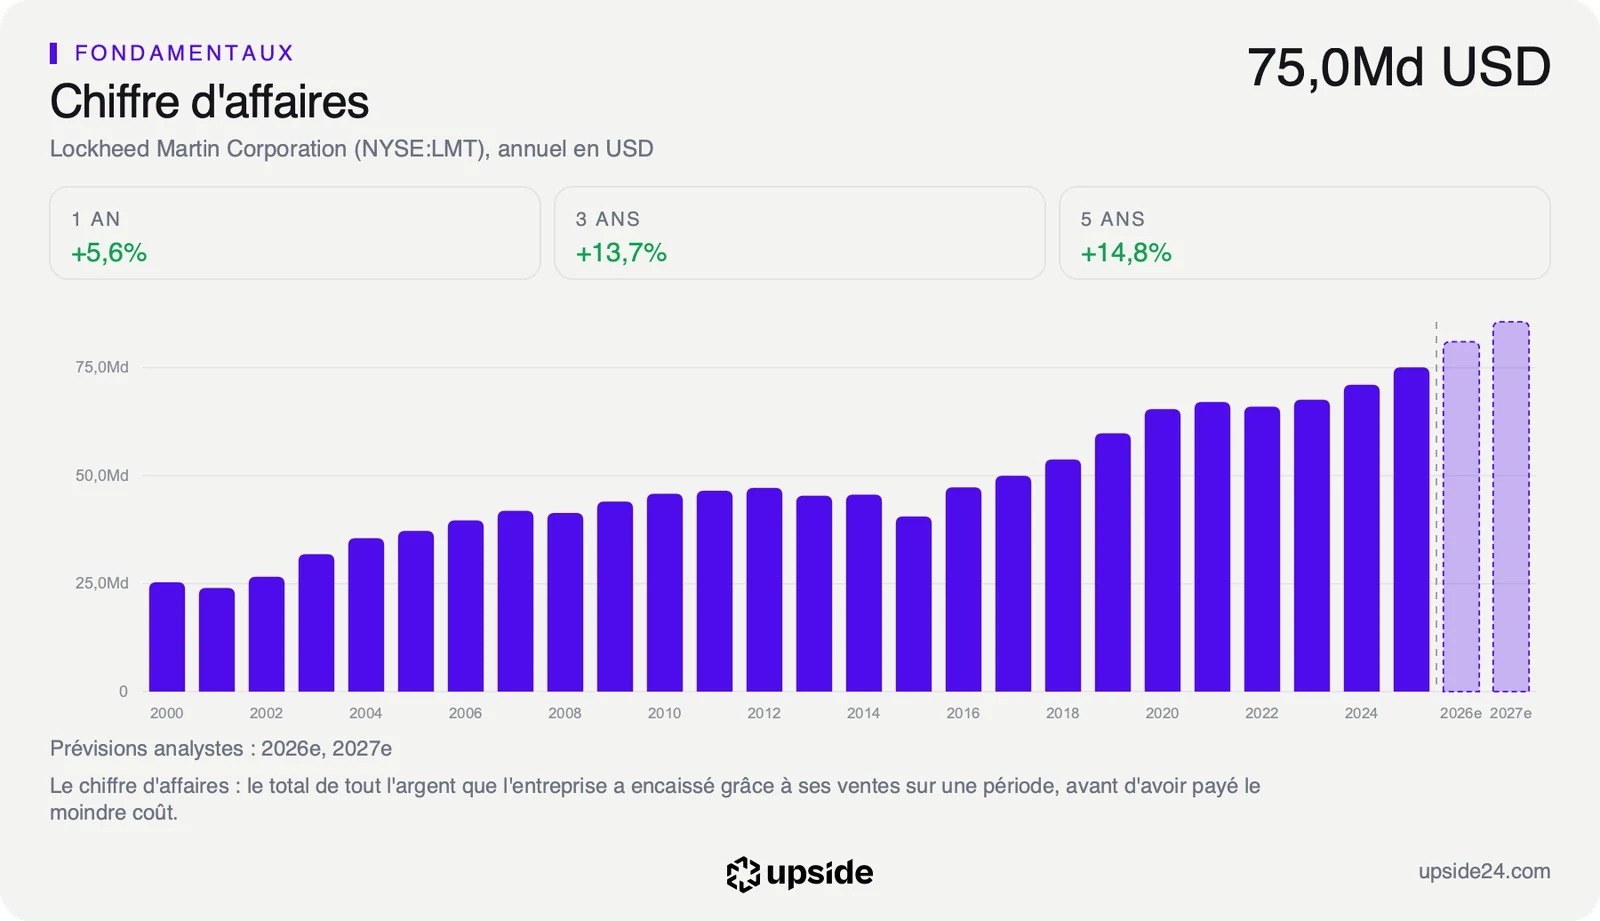
Rapporté aux 77,01 Md USD de chiffre d'affaires réalisés par Lockheed Martin sur douze mois, un partenariat de recherche de cette nature reste invisible dans les comptes. Son effet se joue sur plusieurs années, à travers les commandes que les armées européennes passeront ou non au groupe.
Ce que le prix incorpore déjà
Un partenariat de recherche agit sur l'avantage concurrentiel du groupe avant d'agir sur ses ventes. Intégrer des fournisseurs néerlandais à sa chaîne d'approvisionnement rapproche Lockheed Martin des budgets de défense européens. Ces budgets privilégient souvent les industriels qui font travailler leurs entreprises nationales.
Ce levier compte pour un groupe dont la croissance reste lente. Le chiffre d'affaires a progressé de 13,74% au total sur les trois derniers exercices, soit environ 4,4% par an. Les chantiers de long terme comme celui des Pays-Bas servent à alimenter les commandes des années suivantes, bien plus qu'à gonfler l'exercice en cours.
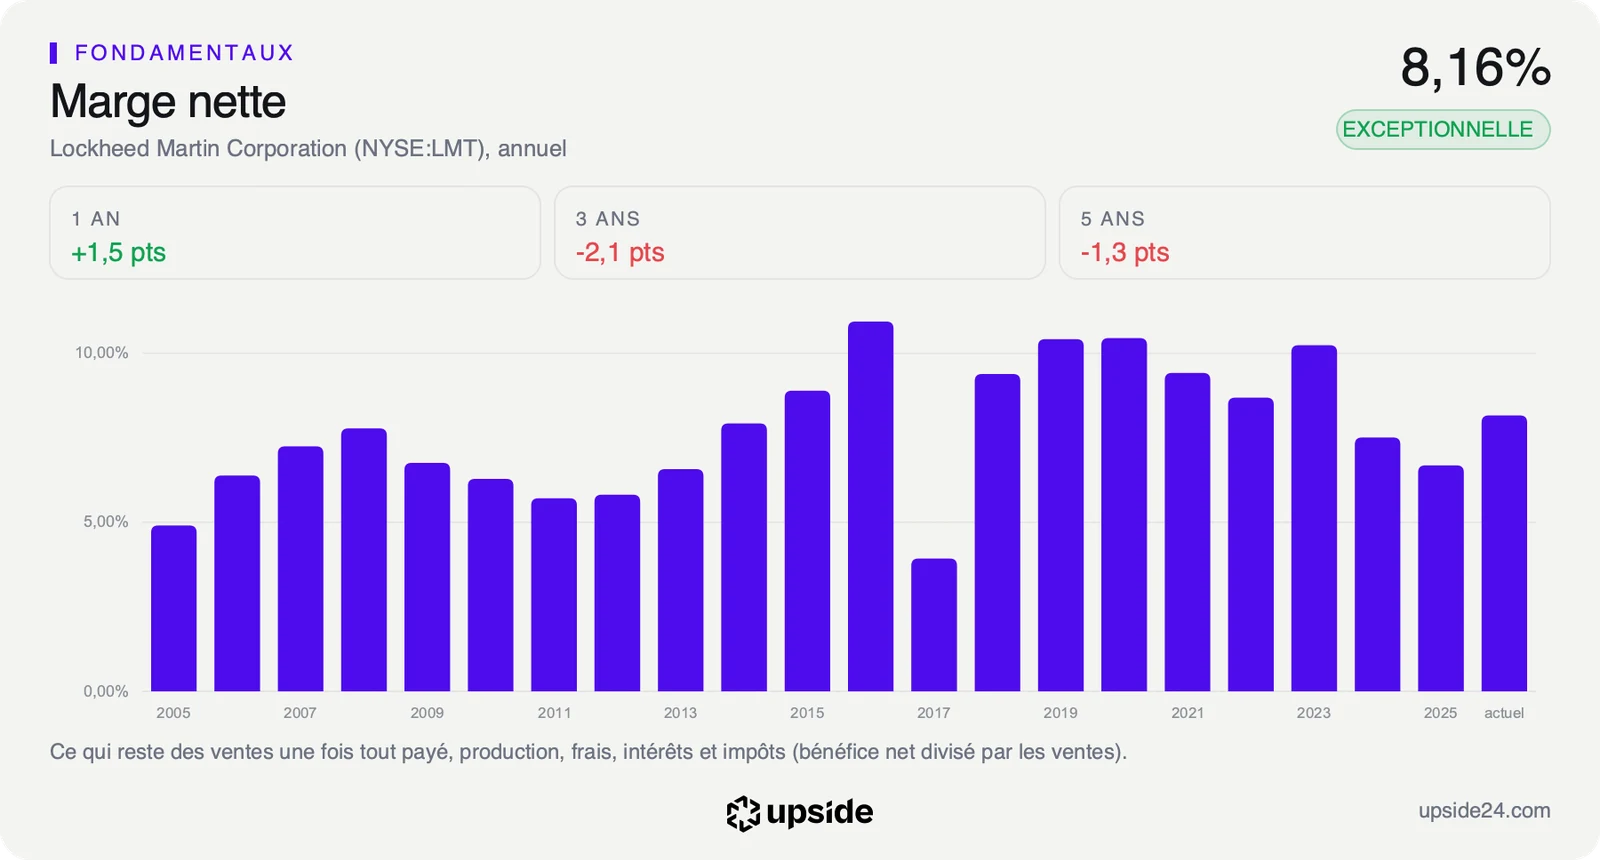
Le groupe garde 8,16 dollars de bénéfice pour 100 dollars de ventes, sa marge nette sur douze mois. La médiane des 214 sociétés de son sous-secteur aéronautique et défense, la société du milieu du classement, en garde 5,57 dollars. Lockheed Martin transforme donc mieux ses ventes en bénéfice que la plupart de ses concurrents.
Cette marge est d'autant plus notable que le groupe vend surtout à des États. Les contrats publics laissent rarement de fortes marges, mais ils durent longtemps et se renouvellent d'un programme à l'autre. La rentabilité de Lockheed Martin repose donc sur la durée de ses programmes plus que sur ses prix.
Au cours de clôture du 15 octobre, le marché suppose que le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, progressera d'environ 0,4% par an pendant dix ans. Le prix actuel ne demande donc presque aucune croissance au groupe. Ses ventes ont pourtant progressé dix fois plus vite sur les trois derniers exercices.
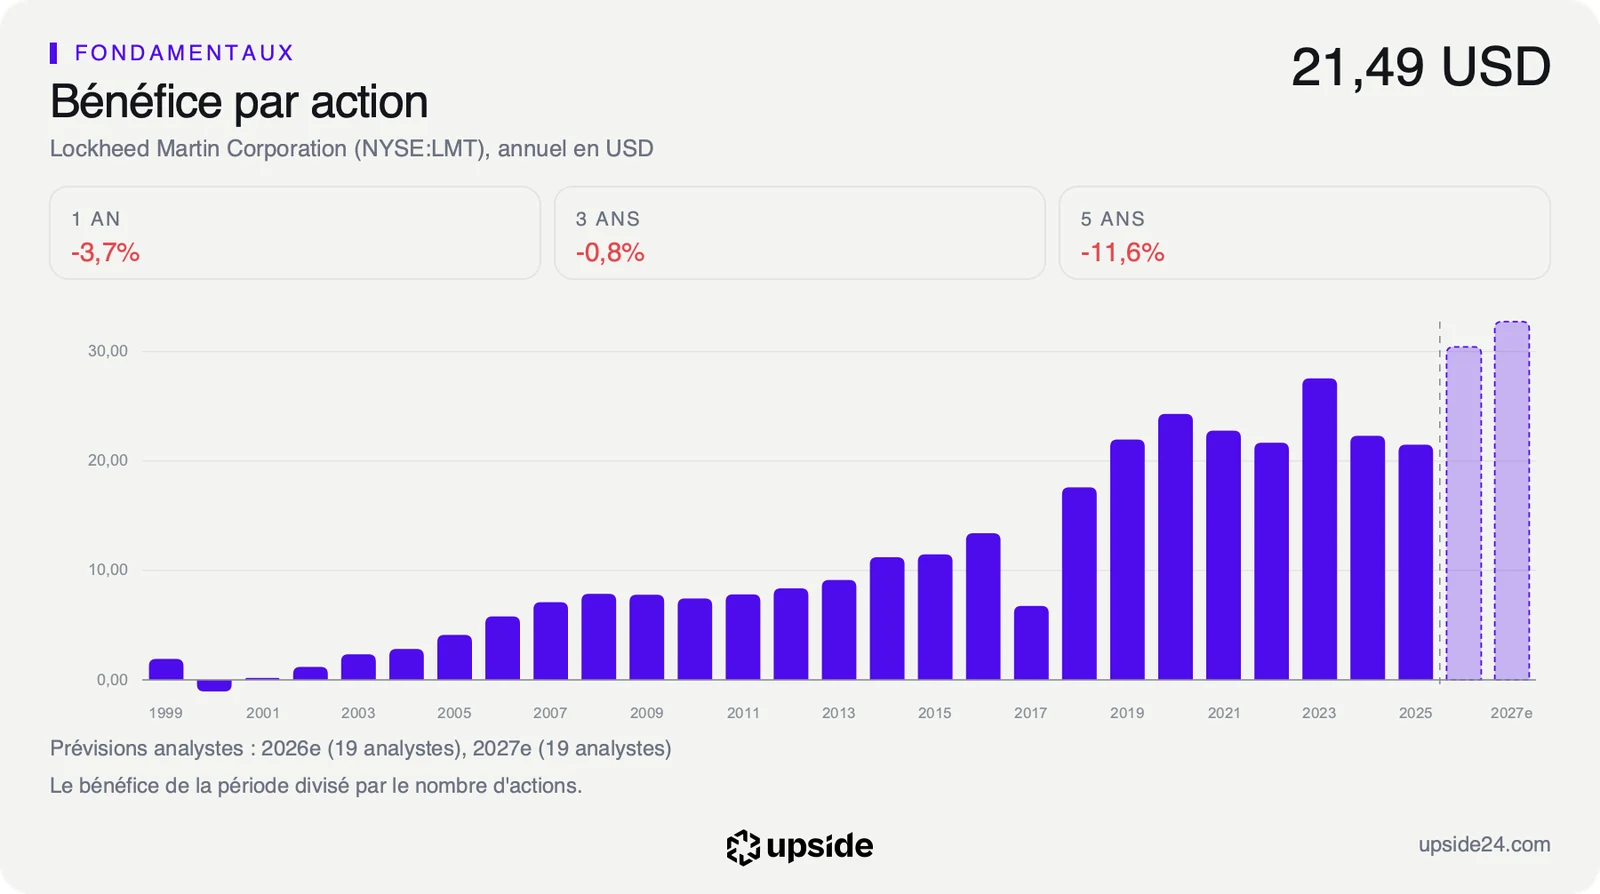
Le bénéfice par action publié est tombé de 27,55 dollars en 2023 à 21,49 dollars en 2025. Le marché attend la preuve du rebond avant de le payer, ce qui explique cette hypothèse si basse.
Pour un particulier, cette croissance implicite se lit comme une barre à franchir. Plus elle est basse, moins le prix actuel exige de la société pour être justifié. Une barre placée presque au sol veut dire que le cours ne paie pas encore les commandes futures, ni celles que des partenariats comme celui des Pays-Bas pourraient apporter. La comparaison avec les 214 sociétés du sous-secteur dit si cette décote se justifie, dimension par dimension.
Ce que le marché en fait déjà
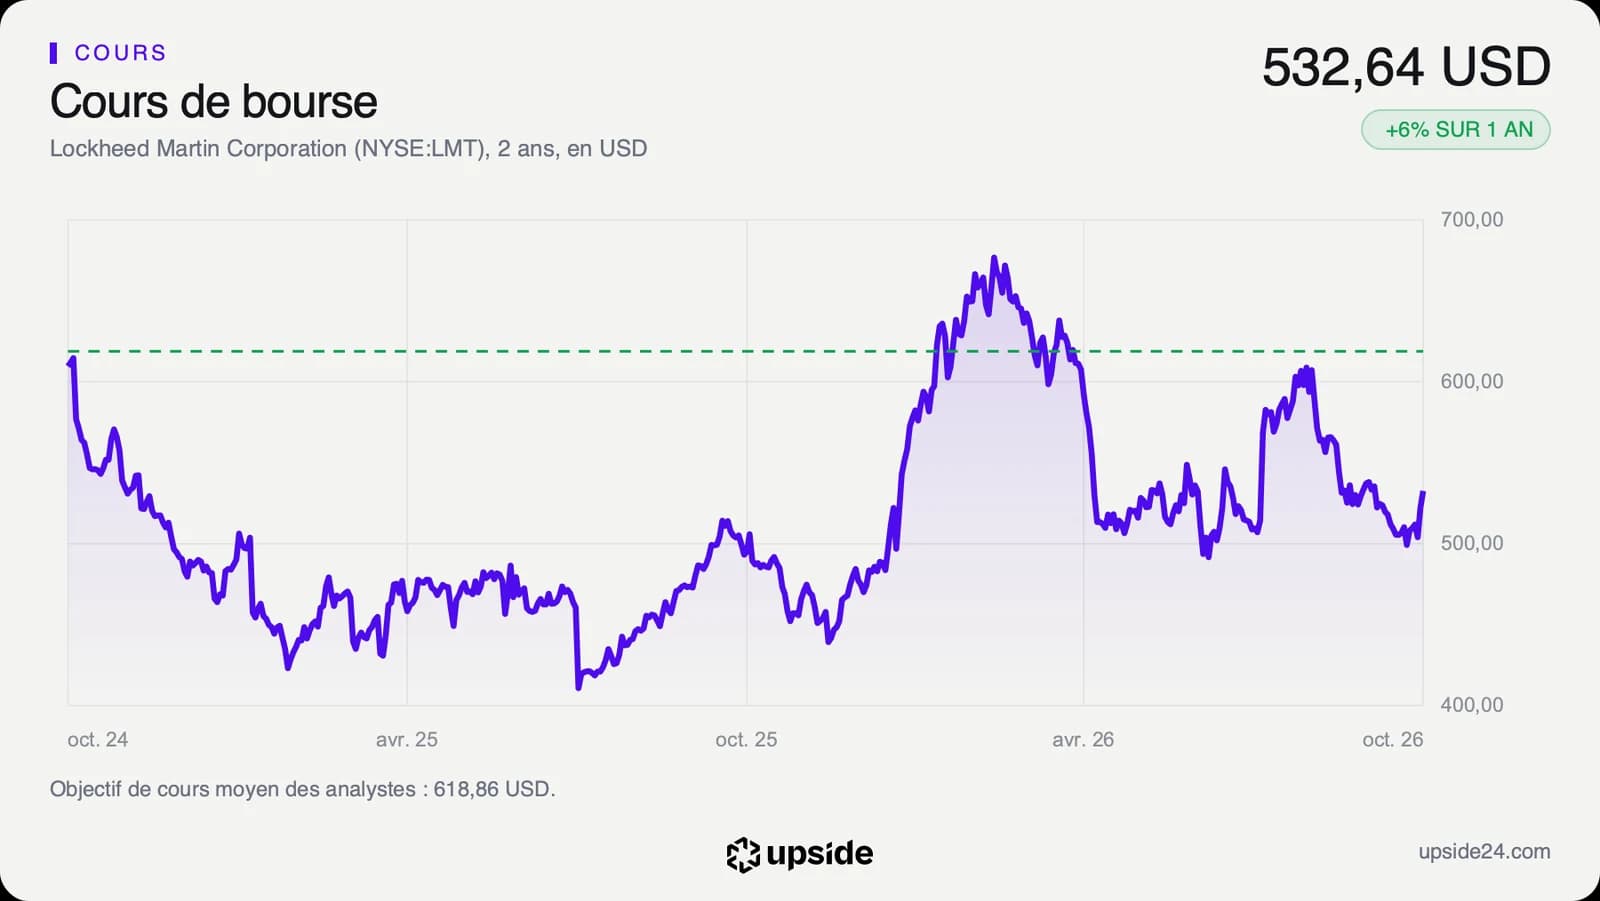
L'action Lockheed Martin a terminé à 532,64 dollars à la clôture du jeudi 15 octobre à New York. Depuis le 31 décembre, elle a gagné 10,22%. Sur un an, le titre a progressé de 5,89% quand l'action médiane de son sous-secteur a reculé de 9,39%.
Elle reste pourtant 23,03% sous son plus haut des douze derniers mois, 692 dollars, atteint au début de l'année. Le cours évolue 5,61% sous sa moyenne des 200 dernières séances. Ce cours moyen sert de repère de tendance de fond, qui reste donc orientée à la baisse malgré le rebond des dernières séances.
Sur les 23 analystes qui suivent la valeur, 10 sont positifs, 12 neutres et 1 négatif. Leur objectif moyen ressort à environ 619 dollars, soit près de 16% de potentiel face au cours. Les cibles s'étalent de 486 à 756 dollars, un écart qui dit que le consensus est loin d'être unanime sur la suite.
Un objectif de cours est une projection à douze mois, révisée au fil des publications. Il dit où les analystes situent la valeur aujourd'hui, pas où le cours sera. Leur estimation de bénéfice par action pour 2026 a été relevée de 1,76% sur trois mois.
Le titre n'a pas réagi à l'annonce néerlandaise, ce qui colle à un partenariat sans montant que le tableau d'impact classe en neutre. Le cours attend surtout la publication du troisième trimestre. Elle dira si le rebond des bénéfices attendu en 2026 se confirme ou s'il faut encore patienter.
L'indice de force relative (RSI), un indicateur qui mesure la vitesse des derniers mouvements du cours, ressort à 56,43. Ce niveau neutre ne signale ni excès d'achat ni excès de vente avant la publication. Le titre aborde donc ses résultats sans emballement, ce qui laisse la publication du 22 octobre décider seule de la suite.
Le point de bascule
L'indicateur à suivre est le bénéfice par action. Le prochain rendez-vous est la publication du troisième trimestre le 22 octobre. Les analystes attendent environ 30,4 dollars de bénéfice par action sur l'exercice 2026 contre 21,49 dollars publiés en 2025, puis environ 32,7 dollars en 2027.
Tant que le trimestre confirme cette trajectoire vers 30,4 dollars et que la trésorerie disponible reste proche des 8,73 Md USD dégagés sur douze mois, l'hypothèse de 0,4% de croissance par an que porte le cours reste très en dessous de ce que le groupe livre. Les partenariats européens comme celui des Pays-Bas ajoutent alors des relais de commandes pour la fin de la décennie, sans que le prix de l'action les intègre.
Si le bénéfice attendu pour 2026 recule nettement sous ce niveau, le rebond que le consensus anticipe ne tiendra plus. La dette nette atteint 2,05 fois l'EBITDA, le bénéfice avant intérêts, impôts et amortissements. La médiane du secteur est à 0,44 fois. Le groupe aurait alors moins de marge pour maintenir son dividende de 2,59% sans s'endetter davantage.