
LG Energy Solution (373220), le fabricant coréen de batteries pour voitures électriques, annonce 756 milliards de wons de bénéfice d'exploitation au troisième trimestre, deux fois les 365,5 milliards attendus. Mais plus de la moitié de ce bénéfice vient d'un crédit d'impôt américain.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Un trimestre record, et une subvention qui pèse lourd
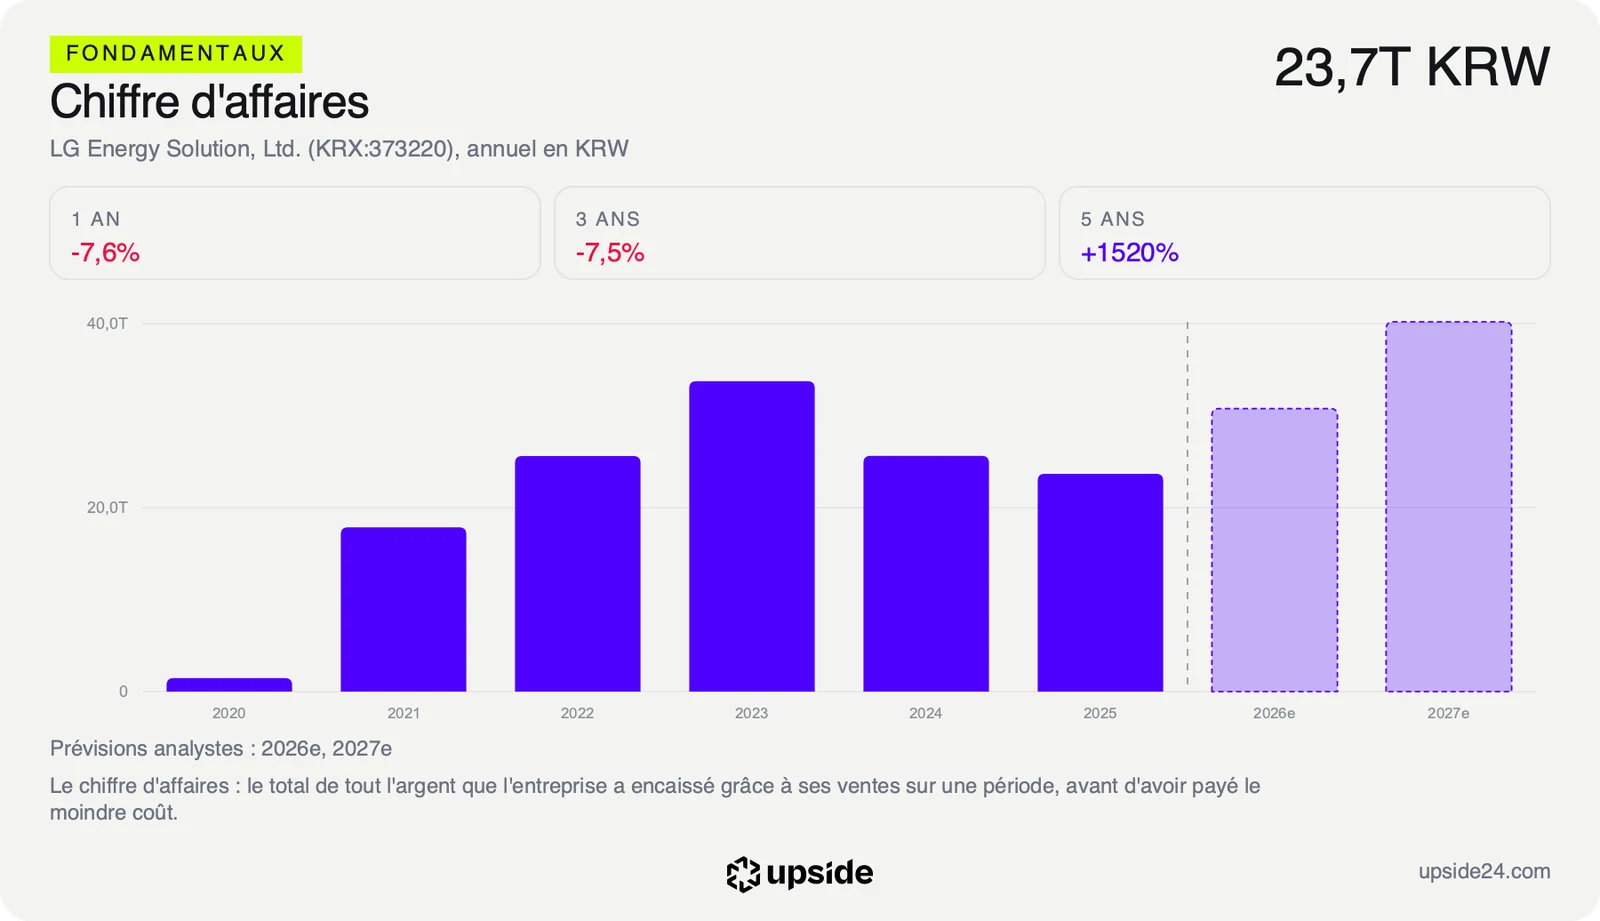
LG Energy Solution a publié jeudi 8 octobre ses résultats préliminaires du trimestre clos fin septembre. Le bénéfice d'exploitation, ce que l'activité rapporte avant les intérêts et les impôts, atteint 756 milliards de wons, contre 365,5 milliards attendus par les analystes, rapporte Bloomberg. Le chiffre d'affaires ressort à 9 643 milliards de wons, un record, en hausse de 27,6% sur un trimestre. Ce seul trimestre représente plus de 40% des ventes de toute l'année 2025, qui s'élevaient à 23 672 milliards de wons.
LG Energy Solution, c'est le fabricant du groupe coréen LG qui produit les batteries des voitures électriques de General Motors et de Hyundai, mais aussi celles de smartphones, d'ordinateurs portables et de vélos électriques.
Le détail change la lecture. Sur ces 756 milliards, 416,9 milliards viennent du crédit d'impôt américain à la production, une aide versée par Washington pour chaque batterie fabriquée aux États-Unis. Hors subvention, le bénéfice d'exploitation tombe à 339,1 milliards de wons. C'est pourtant un vrai progrès, puisque le groupe perdait 127,7 milliards hors subvention au deuxième trimestre, selon le Seoul Economic Daily.
Le moteur de ce retournement porte un nom, le stockage d'électricité. Les grandes batteries qui stockent le courant du réseau électrique nord-américain se vendent bien, et elles remplissent des usines nord-américaines construites pour des voitures électriques qui se vendent moins que prévu. La coentreprise avec General Motors a aussi repris sa production, et celle avec Hyundai a démarré. DB Financial Investment estime que le stockage place le groupe « en concurrence plus directe avec des sociétés comme Tesla et Fluence Energy ».
Ces chiffres sont préliminaires. La société ne donne pas encore le bénéfice net, qui arrivera avec les comptes complets.
Ce que le prix incorpore déjà
Des résultats agissent sur la rentabilité, et c'est là que le trimestre tranche avec le passé. Sur les douze derniers mois publiés, qui n'intègrent pas encore ce trimestre, la marge d'exploitation est négative, à -1,21%, contre 5,83% pour la médiane des 458 sociétés de son sous-secteur des équipements électriques. Le troisième trimestre, lui, dégage environ 8 wons de bénéfice d'exploitation pour 100 wons de ventes, et un peu plus de 3 wons hors subvention.
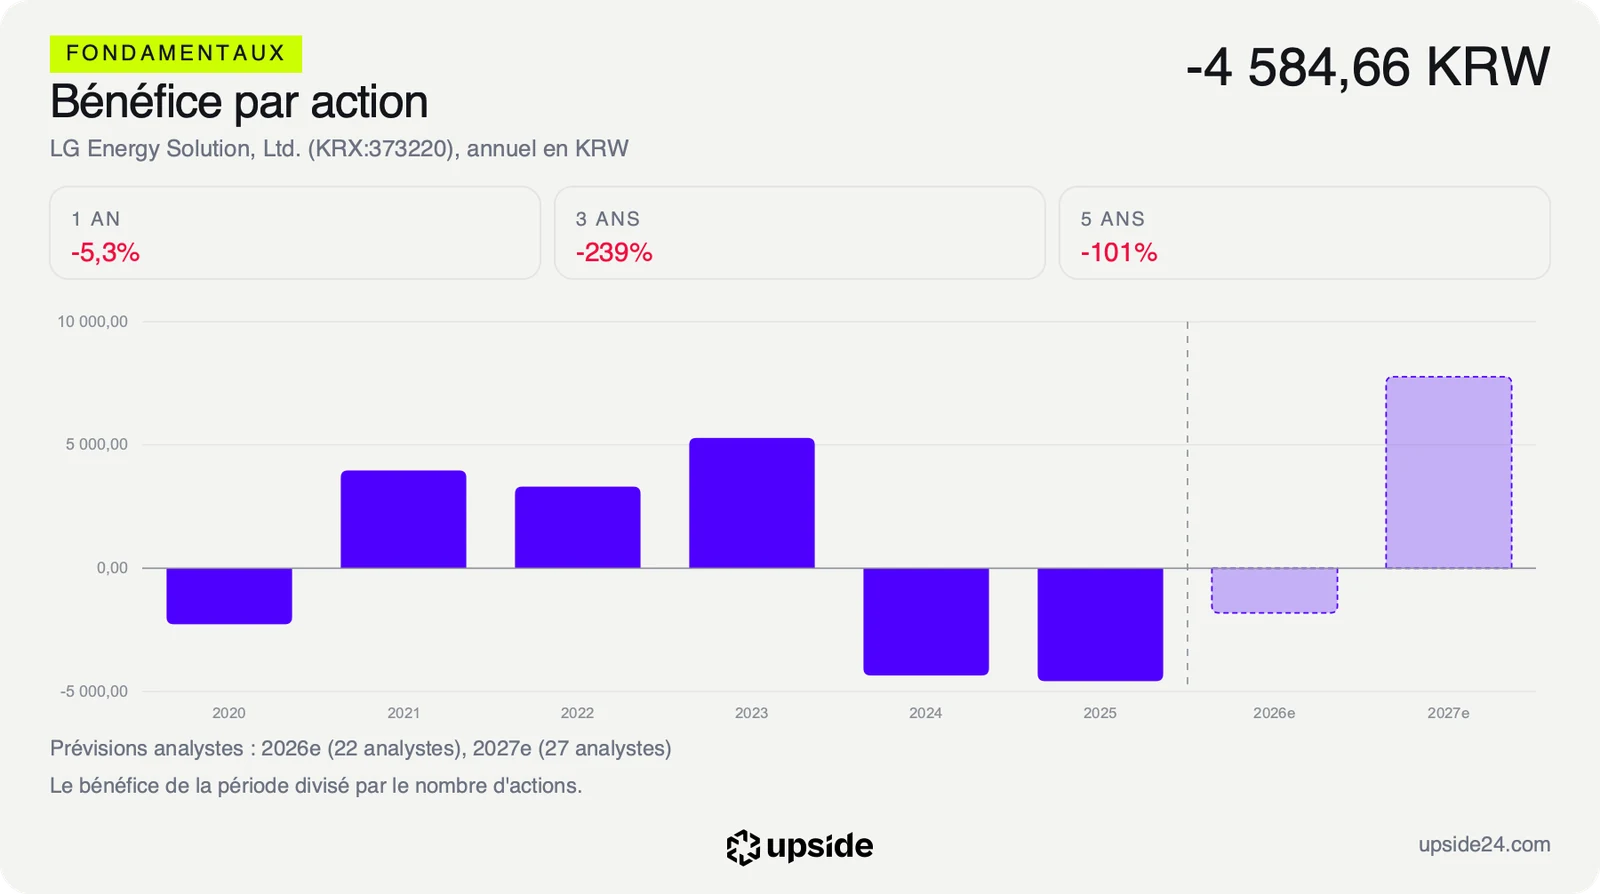
Le marché n'a pas attendu ce trimestre pour payer la reprise. L'action se paie 52,51 fois les bénéfices que les analystes attendent pour 2027, contre 22,14 fois pour la médiane du sous-secteur. Un acheteur paie donc chaque won de bénéfice futur plus de deux fois plus cher que chez une société comparable, alors que le consensus prévoit encore une perte sur l'exercice 2026.
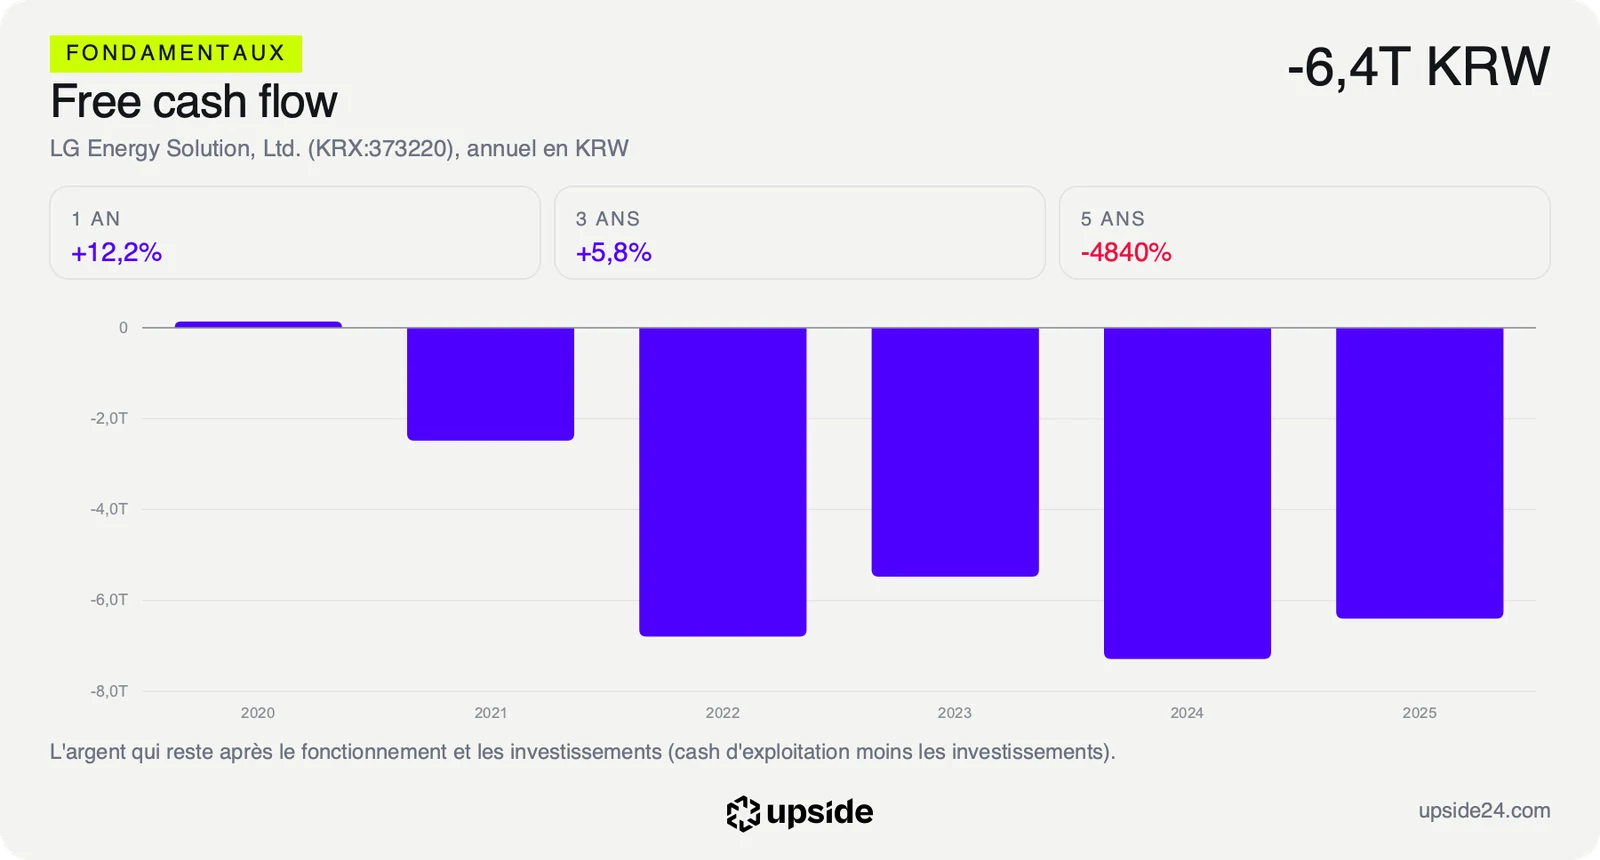
Le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, dit le reste. Il est négatif de 4 881 milliards de wons sur douze mois glissants, et il l'est chaque année depuis 2021. Le groupe construit des usines plus vite que ses ventes ne les remboursent, et il finance l'écart par l'endettement. Chaque nouvelle usine nord-américaine doit d'abord être payée avant de rapporter le moindre won.
Ce flux négatif empêche de calculer ce que le prix suppose pour la croissance de la trésorerie, et aucun historique de multiple n'est disponible pour comparer le cours à son propre passé. Le multiple sur les bénéfices de 2027 reste le seul repère, et il repose tout entier sur un basculement que personne n'a encore observé sur une année complète. Les deux premiers trimestres de l'année ont été déficitaires hors subvention, ce qui explique que les analystes attendent encore une perte sur l'ensemble de l'exercice malgré le bon troisième trimestre. Le redressement se lit donc dans la trajectoire, pas encore dans le total annuel.
Pour un investisseur particulier, la lecture se résume ainsi. Un multiple élevé sur une société qui sort des pertes n'est pas forcément excessif, il dit que le marché croit au redressement. Le trimestre lui donne raison sur le sens, la subvention rappelle que l'ampleur dépend encore de Washington.
L'analyse complète de LG Energy Solution confronte ce pari à la rentabilité et au bilan du groupe, dimension par dimension.
Ce que le marché en fait déjà
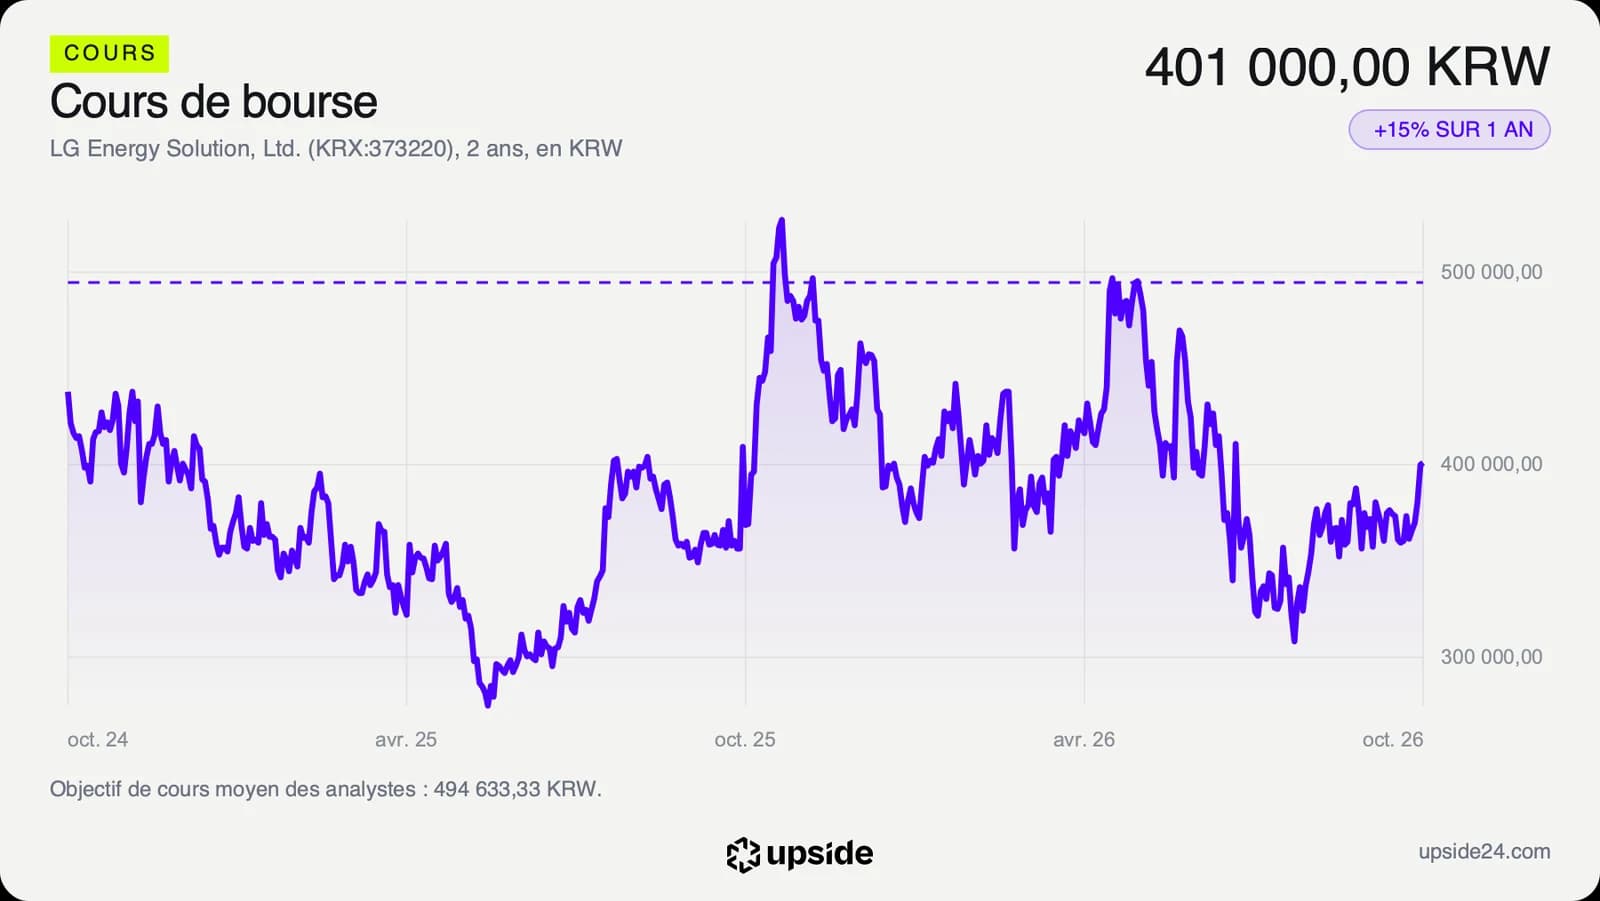
L'action LG Energy Solution a terminé la séance de jeudi 8 octobre à 401 000 wons à Séoul, en hausse de 2,56% face à la clôture de la veille, à 391 000 wons. Elle était montée jusqu'à 414 500 wons en début de matinée, selon le Seoul Economic Daily, avant de rendre une partie de ce gain au fil de la séance. Les acheteurs du matin ont donc payé plus cher que ceux de la clôture, signe que l'euphorie de l'annonce a été vite tempérée.
Le cours suit ici la direction des comptes. La hausse reste pourtant mesurée face à un bénéfice deux fois supérieur aux attentes, et le poids du crédit d'impôt en donne une explication, puisque ce dispositif dépend d'une décision politique américaine.
Le parcours de l'année reste heurté. L'action gagne 14,57% sur un an, quand l'action médiane de son sous-secteur recule de 1,05%. Elle reste pourtant 23,91% sous son plus haut de 527 000 wons, atteint le 29 octobre 2025, et au-dessus de son plus bas annuel de 290 500 wons. Entre ce sommet et son point bas, le titre a perdu près de 45% de sa valeur, avant de remonter.
Sur les 30 analystes qui suivent la valeur, 25 sont positifs, 4 neutres et 1 négatif. Leur objectif moyen, environ 495 000 wons, laisse un peu plus de 23% de potentiel face au cours. Les cibles vont de 295 000 à 620 000 wons, une fourchette qui reflète surtout le désaccord sur la vitesse du redressement. Le ton s'est pourtant réchauffé avant même la publication, puisque le nombre d'analystes les plus enthousiastes est passé de 9 à 16 en un mois. Un objectif de cours reste une projection à douze mois, et sur une société qui sort à peine des pertes, l'écart entre la cible la plus basse et la plus haute renseigne davantage que la moyenne.
Le point de bascule
Le chiffre à surveiller est le bénéfice d'exploitation hors crédit d'impôt, celui que l'entreprise gagne par elle-même. Les comptes complets du trimestre doivent le confirmer, puis le quatrième trimestre, dont la publication est attendue vers le 22 janvier 2027, date encore estimée, dira s'il tient.
Scénario favorable, le bénéfice hors subvention reste positif et progresse au-delà des 339,1 milliards de wons de ce trimestre, porté par le stockage d'électricité. La perte attendue sur l'exercice 2026 se réduit, et le multiple de 52,51 fois sur les bénéfices 2027 devient le prix d'une reprise déjà engagée.
Scénario défavorable, la demande de stockage marque une pause ou le crédit d'impôt est réduit, et le résultat hors subvention retombe dans le rouge, comme au deuxième trimestre avec une perte de 127,7 milliards. Le même multiple redevient alors le prix d'un pari sur des bénéfices qui reculent encore d'un an.
Tant que le bénéfice d'exploitation hors subvention reste au-dessus de zéro trimestre après trimestre, le multiple élevé reste un pari sur la reprise que les comptes commencent à valider. Si il retombe sous zéro, ce même multiple devient le prix d'une reprise qui dépend de Washington plus que des clients. Ce que vaut l'action entre ces deux lectures se chiffre dans l'analyse complète.
Les données, en clair
- Bénéfice d'exploitation : ce que l'activité rapporte avant les intérêts et les impôts. LG Energy Solution : 756 milliards de wons au troisième trimestre 2026, dont 416,9 milliards de crédit d'impôt américain, chiffre préliminaire publié le 8 octobre.
- Crédit d'impôt américain à la production : une aide fédérale versée pour chaque batterie fabriquée aux États-Unis. LG Energy Solution : 416,9 milliards de wons au troisième trimestre 2026.
- Marge d'exploitation : la part des ventes qui reste en bénéfice d'exploitation. LG Energy Solution : -1,21% sur douze mois glissants, contre 5,83% pour la médiane de son sous-secteur (458 sociétés).
- PER anticipé : le cours divisé par le bénéfice par action attendu par les analystes. LG Energy Solution : 52,51 fois les bénéfices attendus pour 2027, contre 22,14 pour la médiane de son sous-secteur.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses courantes et les investissements. LG Energy Solution : -4 881 milliards de wons sur douze mois glissants, après -6 402 milliards sur l'exercice 2025.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. LG Energy Solution : 494 633 wons, de 295 000 à 620 000 wons, au 8 octobre 2026.