
Alstom (ALO), le constructeur français de trains et de métros, ramène sa marge annuelle d'environ 6,5% à environ 1% et veut réduire sa dette d'environ 2 milliards d'euros d'ici septembre 2027. Mais le groupe ne détaille pas encore d'où viendra cet argent et l'action perd 28,49% à 11,30 euros.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Trésorerie, Structure de financement |
Des commandes en hausse, des trains qui ne sortent pas
Alstom, qui fabrique les TGV ainsi que les métros et les tramways de nombreuses villes, a publié ce lundi 2 novembre à 7h30 ses résultats préliminaires du semestre clos le 30 septembre. Ces chiffres ne sont pas encore audités, les comptes complets sont attendus le 17 novembre.
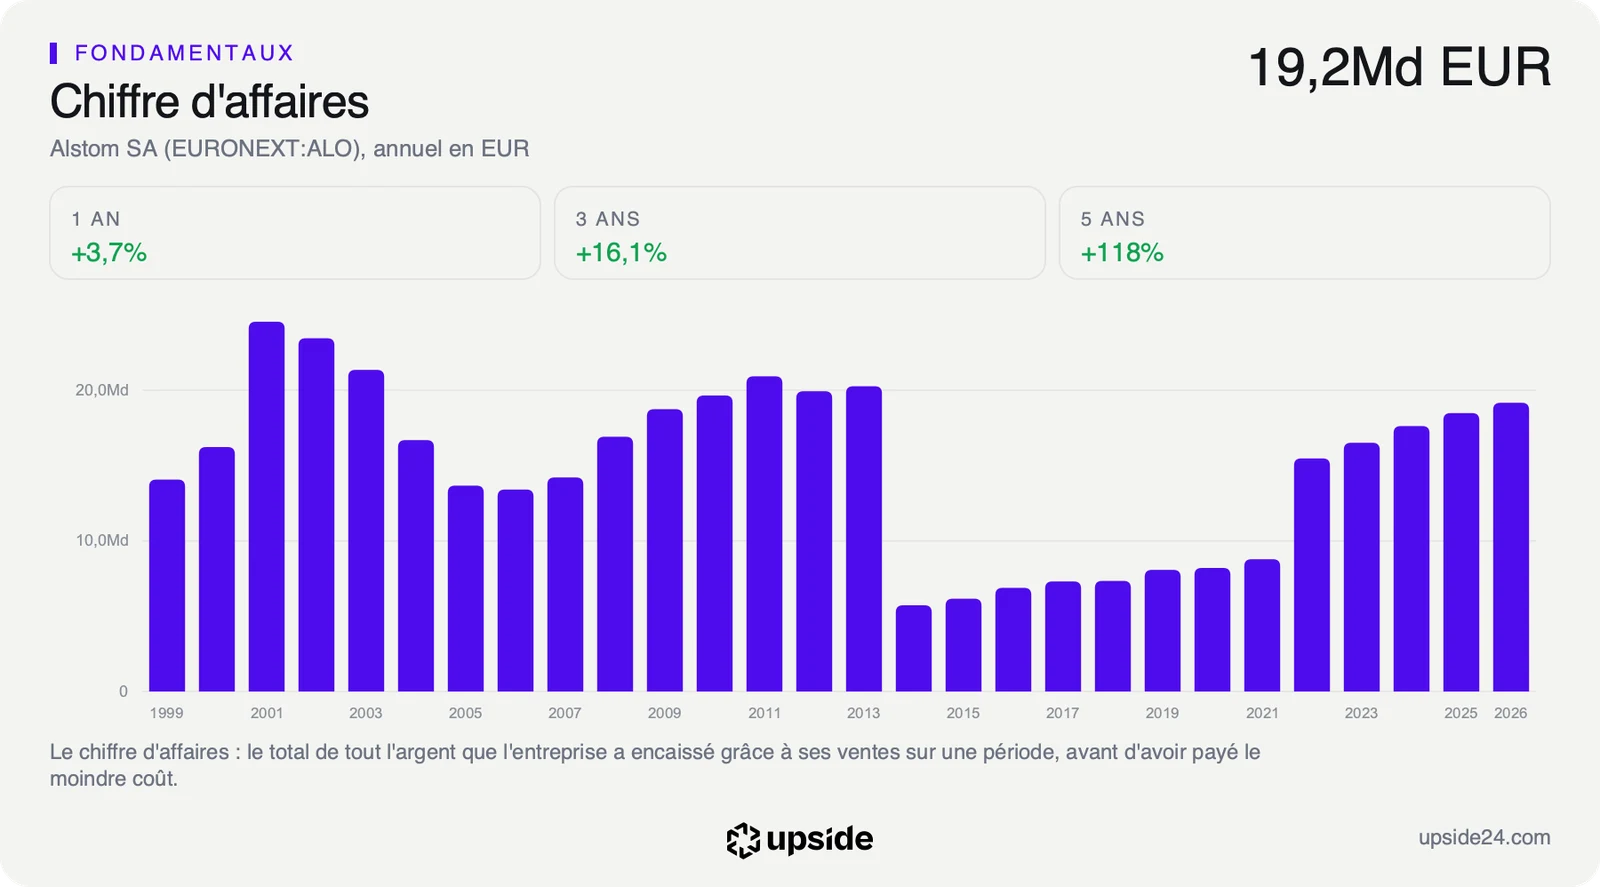
Les clients continuent de commander, avec 11,0 milliards d'euros de commandes sur le semestre, en hausse de 5%, pour 9,3 milliards d'euros de chiffre d'affaires. La difficulté se situe à la sortie des usines, où 1 860 voitures ont été produites, soit 8% de moins qu'un an plus tôt. Une voiture désigne ici une unité de rame, l'équivalent d'un wagon de voyageurs.
La cause principale porte un nom, le Coradia Max, un train régional à deux étages destiné à l'Allemagne. Sa production a été suspendue au premier trimestre et son homologation, l'autorisation de circuler, s'allonge. Selon le compte rendu de la conférence avec les analystes publié par Investing.com, six projets représentant environ 5 milliards d'euros de commandes sont touchés, soit plus d'un quart d'une année de ventes du groupe.
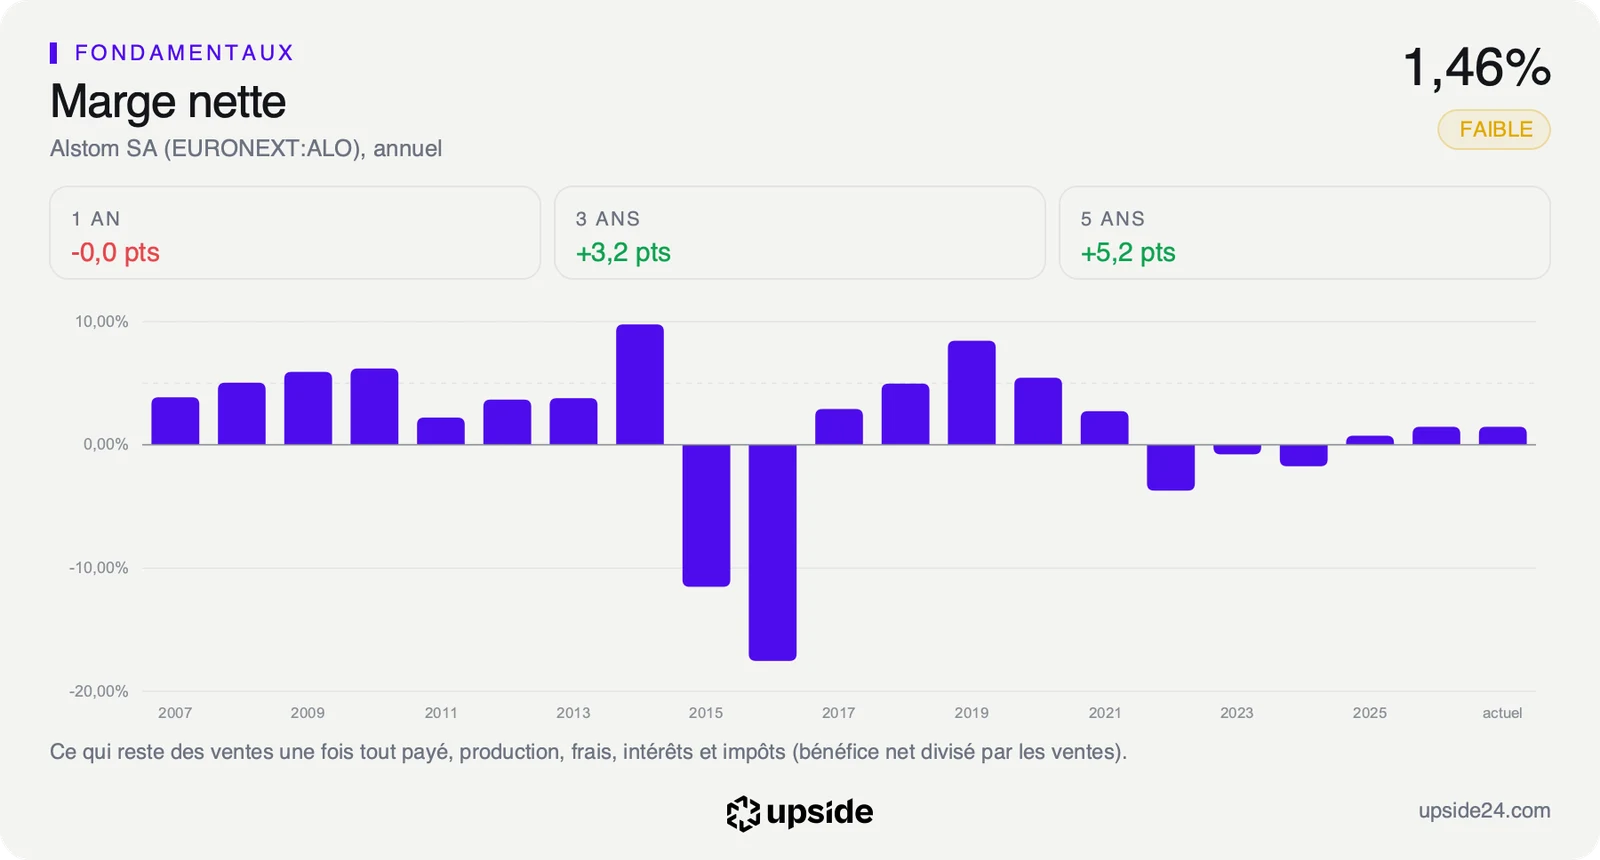
Sur l'ensemble de l'exercice, la production tombe à environ 4 000 voitures contre 4 400 à 4 500 prévues. La croissance organique, hors effets de change et de périmètre, revient entre 2% et 4% contre environ 5%. La marge d'exploitation ajustée, ce qu'il reste des ventes après les coûts courants, passe surtout d'environ 6,5% à environ 1%.
Le ministère des Transports du Bade-Wurtemberg attend 156 de ces trains, dont la livraison ne démarrera qu'en 2028. Dès le 30 octobre, selon l'agence allemande dpa, il jugeait que « la confiance envers Alstom en tant que fournisseur fiable est désormais considérablement entamée ».
Le coût total des retards ne figure pas dans le communiqué. Les 950 millions d'euros de pénalités et de surcoûts ont seulement été évoqués par des analystes pendant la conférence, selon ce même compte rendu. Ce texte n'émane pas du groupe et les comptes du 17 novembre devront le confirmer.
Côté liquidités, Alstom disposait de 1,65 milliard d'euros de trésorerie au 30 septembre et a signé le 1er novembre une nouvelle ligne de financement de 2,0 milliards d'euros.
Ce que le prix incorpore déjà
Un constructeur de trains vit des acomptes et des paiements d'étape que ses clients versent au fil de la fabrication. Quand une homologation glisse, ces paiements glissent avec elle, alors que les salaires et les fournisseurs restent à régler. C'est ainsi qu'une difficulté industrielle en Allemagne devient une question de trésorerie pour tout le groupe.
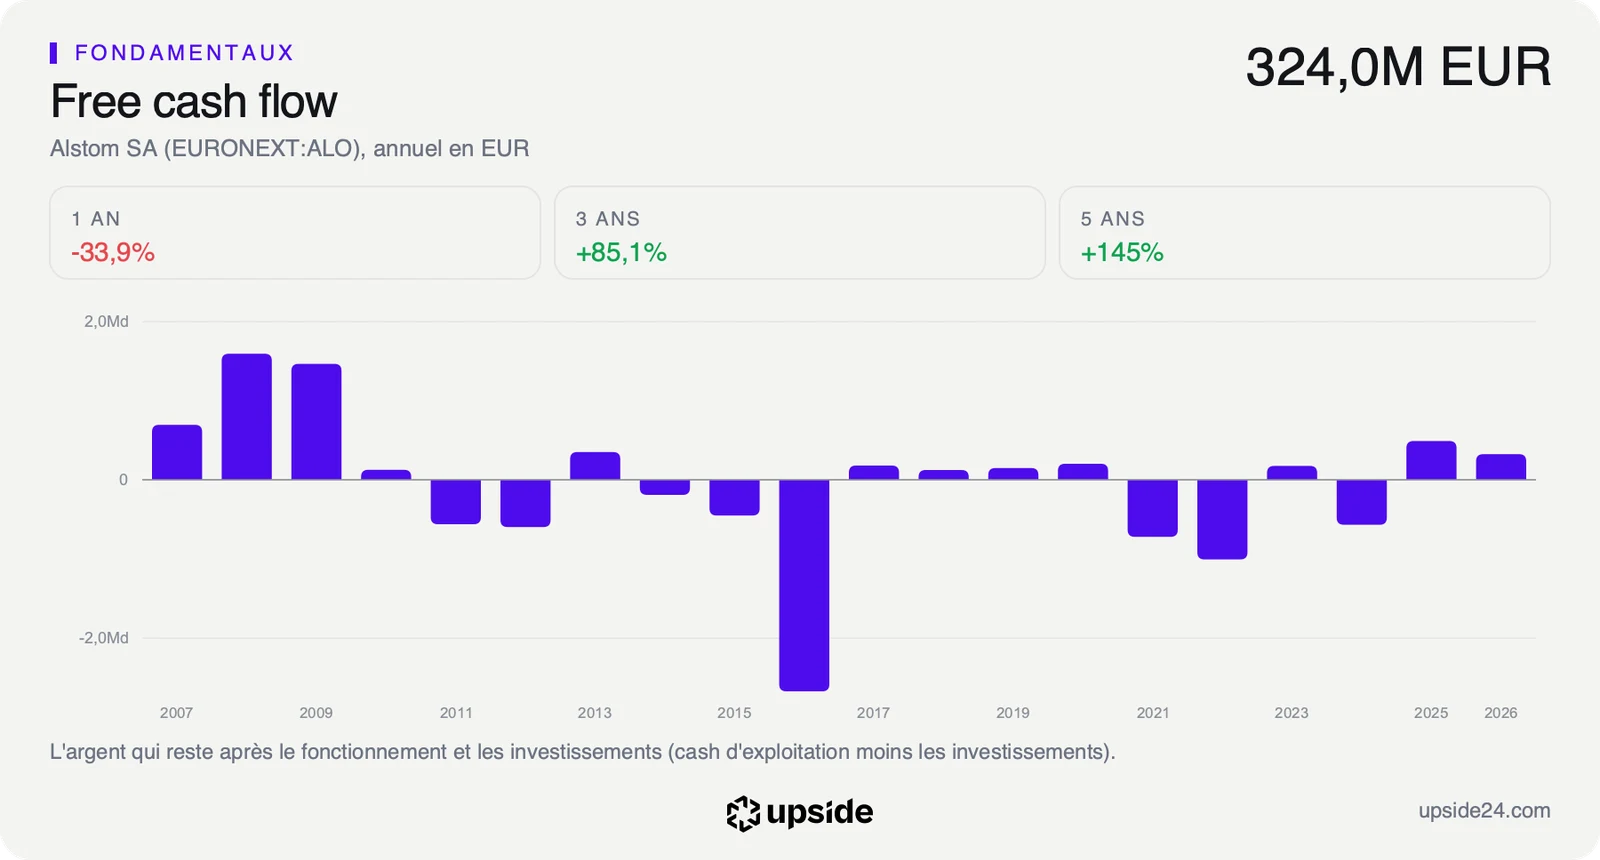
Le flux de trésorerie disponible (free cash flow), l'argent qui reste une fois payés le fonctionnement et les investissements, atteignait 324 millions d'euros sur l'exercice clos en mars. Le groupe attend désormais une sortie d'environ 1,5 milliard d'euros sur l'exercice en cours, au lieu d'un flux positif. Sur la série annuelle, il faut remonter à l'exercice 2016 pour trouver une sortie plus lourde.
La dette nette, soit les emprunts moins la trésorerie, grimpe déjà à 1,1 milliard d'euros au 30 septembre contre 0,4 milliard au 31 mars. L'enjeu se situe sur la note de crédit du groupe, qui doit rester en catégorie « Investment Grade », celle des emprunteurs jugés solides qui se financent à meilleur prix.
D'où l'objectif du conseil d'administration, qui lance une revue de « l'ensemble des leviers organiques et non organiques » pour réduire la dette d'environ 2 milliards d'euros d'ici septembre 2027. Rapporté à la capitalisation boursière de 5,23 milliards d'euros en séance, cela représente près de 38% de la valeur de la société.
Selon le compte rendu de la conférence, une large part de cette somme viendrait de la vente d'actifs jugés non stratégiques mais rentables, participations minoritaires comprises. La direction juge prématuré d'en donner la répartition et aucun montant n'est donc attribué à chaque levier à ce stade.
Avant cette annonce, un calcul de flux actualisés inversé (Reverse-DCF), qui retrouve la croissance nécessaire pour justifier un prix, faisait ressortir environ 7% de croissance annuelle des flux de trésorerie. Il partait des 324 millions d'euros de l'exercice écoulé, un point de départ que les objectifs du jour rendent caduc. Ce calcul ne décrit donc plus le dossier.
Le rapport d'Alstom, dimension par dimension compare sa trésorerie et son endettement aux autres sociétés de son sous-secteur.
Ce que le marché en fait déjà
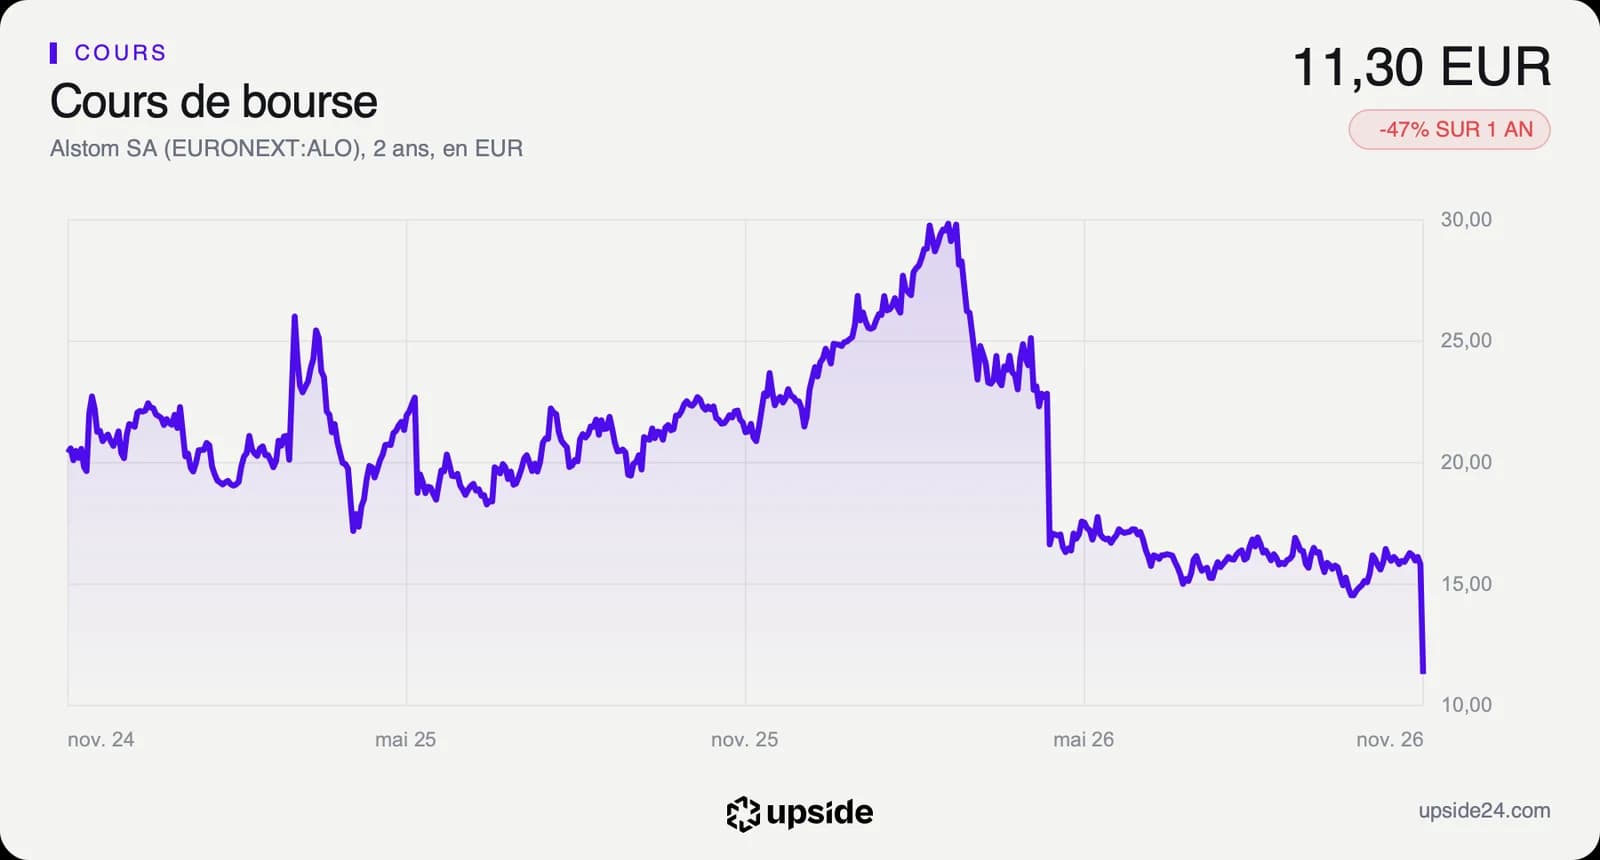
À 9h49 ce lundi 2 novembre, l'action Alstom cotait 11,30 euros, en baisse de 28,49% par rapport à la clôture de 15,81 euros du 30 octobre, après une ouverture à 12,10 euros. Elle enfonce son plus bas des douze derniers mois, 14,475 euros touchés le 25 septembre et revient à ses niveaux du début de 2024. Le plus bas de clôture des cinq dernières années, 10,695 euros le 13 décembre 2023, se rapproche.
Le 17 avril, après un premier avertissement du nouveau directeur général sur la marge et la trésorerie, le titre avait déjà perdu 27,15% pour finir à 16,64 euros. Cette séance est donc la deuxième chute de cette ampleur en moins de sept mois. Sur un an, l'action a perdu 46,82% par rapport à sa clôture du 3 novembre 2025, à 21,25 euros. Alstom ne verse plus de dividende depuis l'exercice 2023 et rien n'amortit cette baisse pour l'actionnaire.
En 2024, Alstom avait déjà bouclé un plan d'environ 2 milliards d'euros mêlant environ 700 millions de cessions, une obligation hybride (dette à très long terme) de 750 millions et une augmentation de capital d'environ 1 milliard à 13 euros par action nouvelle. Le cours du jour passe sous ce prix, ce qui place en perte les souscripteurs de l'époque restés actionnaires.
Le communiqué du jour ne mentionne aucune augmentation de capital et précise que les actionnaires représentés au conseil soutiennent le groupe dans cette revue. Il laisse en revanche au groupe une flexibilité sur le calendrier et le dimensionnement des mesures, une marge qui entretient l'incertitude tant que la répartition n'est pas connue.
Le consensus date d'avant cette annonce et devra être révisé dans les prochains jours. Sur les 15 analystes qui suivent la valeur, le décompte du 29 octobre donnait 6 positifs, 7 neutres et 2 négatifs, avec un objectif de cours moyen de 20,70 euros.
Le point de bascule
Le premier rendez-vous tombe le 17 novembre avec les comptes complets du semestre, avant les décisions d'organisation attendues début 2027 et une journée investisseurs au deuxième trimestre 2027. Les objectifs supposent un net redressement, avec une marge d'environ 6,5% au second semestre contre environ -4% au premier et une sortie de trésorerie limitée à environ 250 millions d'euros sur ces six mois.
Tant que la marge du second semestre tient autour de 6,5% et que les ventes d'actifs couvrent l'essentiel des 2 milliards d'euros d'ici septembre 2027, le plan reste celui d'un industriel qui cède des participations pour traverser un mauvais exercice. Selon la conférence, environ 1 milliard de la sortie attendue doit revenir au fil des prochains exercices avec la reprise des paiements d'étape.
Si la marge du second semestre reste sous ce niveau, si la sortie de trésorerie dépasse 1,5 milliard d'euros ou si le Coradia Max connaît un nouveau report, les cessions ne suffiraient plus et les 2 milliards devraient être cherchés ailleurs. Le précédent de 2024 rappelle alors une autre voie, l'émission d'actions nouvelles, à un cours bien plus bas qu'à l'époque.